คนส่วนใหญ่ตอบคำถามนี้ด้วยการดูยอดเงินในบัญชี ปัญหาคือยอดเงินเป็นสิ่งเดียวที่ตอบคำถามนี้ไม่ได้ กลยุทธ์ที่ดีอาจขาดทุนติดต่อกันหลายสัปดาห์ กลยุทธ์ที่แย่อาจทำเงินได้หลายสัปดาห์ ในขณะที่มันกำลังเกิดขึ้น คุณแยกไม่ออกว่าอันไหนเป็นอันไหน
มีวิธีที่ดีกว่า ใช้ตัวเลขห้าตัว และจำนวนออเดอร์ที่มากกว่าที่คุณอยากได้
ทำไมยอดเงินในบัญชีบอกคุณไม่ได้
ออเดอร์เดียวแทบไม่บอกอะไรเลย 20 ออเดอร์ก็ยังแทบไม่บอกอะไร นี่ไม่ใช่คำพูดปลุกใจ แต่เป็นคณิตศาสตร์ และอธิบายไว้ครบถ้วนใน ทำไมการเทรดถึงยาก
ถ้าจะมั่นใจได้พอสมควรว่ากลยุทธ์ที่ชนะ 55% ของเวลาไม่ใช่แค่การโยนเหรียญ คุณต้องมีประมาณ 785 ออเดอร์ ดังนั้นถ้าคุณตัดสินกลยุทธ์จากเดือนที่แล้ว คุณกำลังเดา
สิ่งที่คุณทำได้เร็วกว่านั้นคือวัดสิ่งที่นิ่งตัวนานก่อนยอดเงินในบัญชีจะนิ่ง
ตัวเลขห้าตัวที่บอกได้
ทั้งห้าตัวได้มาจากประวัติการเทรดของคุณ คุณไม่ต้องใช้ซอฟต์แวร์ และไม่มีตัวไหนเป็นยอดเงินในบัญชี
ก่อนอื่น มีคำหนึ่งที่คุณต้องรู้: R ซึ่งก็คือจำนวนเงินที่คุณเสี่ยงในหนึ่งออเดอร์ ถ้าคุณเสี่ยง $100 แล้วได้กำไร $200 นั่นคือกำไร 2R ถ้าคุณเสีย $100 นั้นไป นั่นคือขาดทุน 1R การคิดเป็น R ทำให้คุณเปรียบเทียบออเดอร์ที่มีขนาดต่างกันได้
| ตัวเลข | ได้มาอย่างไร | บอกอะไรคุณ |
|---|---|---|
| จำนวนออเดอร์ | นับเอา เฉพาะออเดอร์ของกลยุทธ์นี้เท่านั้น | อีกสี่ตัวที่เหลือมีความหมายแล้วหรือยัง |
| Win Rate (อัตราชนะ) | จำนวนออเดอร์ที่กำไรหารด้วยออเดอร์ทั้งหมด | ถ้าดูตัวเดียวบอกได้น้อยมาก มันจะมีความหมายก็ต่อเมื่อดูคู่กับแถวถัดไป |
| กำไรเฉลี่ยเทียบกับขาดทุนเฉลี่ย | กำไรเฉลี่ยหารด้วยขาดทุนเฉลี่ย คิดเป็น R | กลยุทธ์จ่ายมากพอหรือไม่เมื่อมันถูก |
| ค่าคาดหวัง (Expectancy) | ดูด้านล่าง | กลยุทธ์ทำเงินหรือเสียเงิน |
| ช่วงแพ้ติดกันที่แย่ที่สุด | จำนวนครั้งที่ขาดทุนติดกันยาวที่สุดจนถึงตอนนี้ | ขนาดโพซิชันของคุณรอดจากมันได้หรือไม่ |
คนมักจ้องที่ Win Rate แล้วมองข้ามค่าคาดหวัง Win Rate 70% ไม่มีค่าอะไรเลยถ้าขาดทุนแต่ละครั้งใหญ่เป็นสี่เท่าของกำไร Win Rate 35% ยอดเยี่ยมมากถ้าออเดอร์ที่กำไรใหญ่พอ
ค่าคาดหวังคือตัวเลขที่เป็นตัวตัดสิน
ค่าคาดหวังคือมูลค่าเฉลี่ยของหนึ่งออเดอร์ สูตรสั้น ๆ:
ค่าคาดหวัง = (Win Rate × กำไรเฉลี่ย) − (อัตราแพ้ × ขาดทุนเฉลี่ย)
สมมติว่าคุณชนะ 40% ของเวลา กำไรเฉลี่ย $200 และขาดทุนเฉลี่ย $100 จะได้ (0.40 × 200) − (0.60 × 100) ซึ่งเท่ากับ 80 − 60 คือ $20 ต่อออเดอร์ ใน 100 ออเดอร์ นั่นคือ $2,000 ไม่ใช่เพราะฉลาด แต่เพราะมีความได้เปรียบ (Edge) แล้วปล่อยให้มันทำงาน
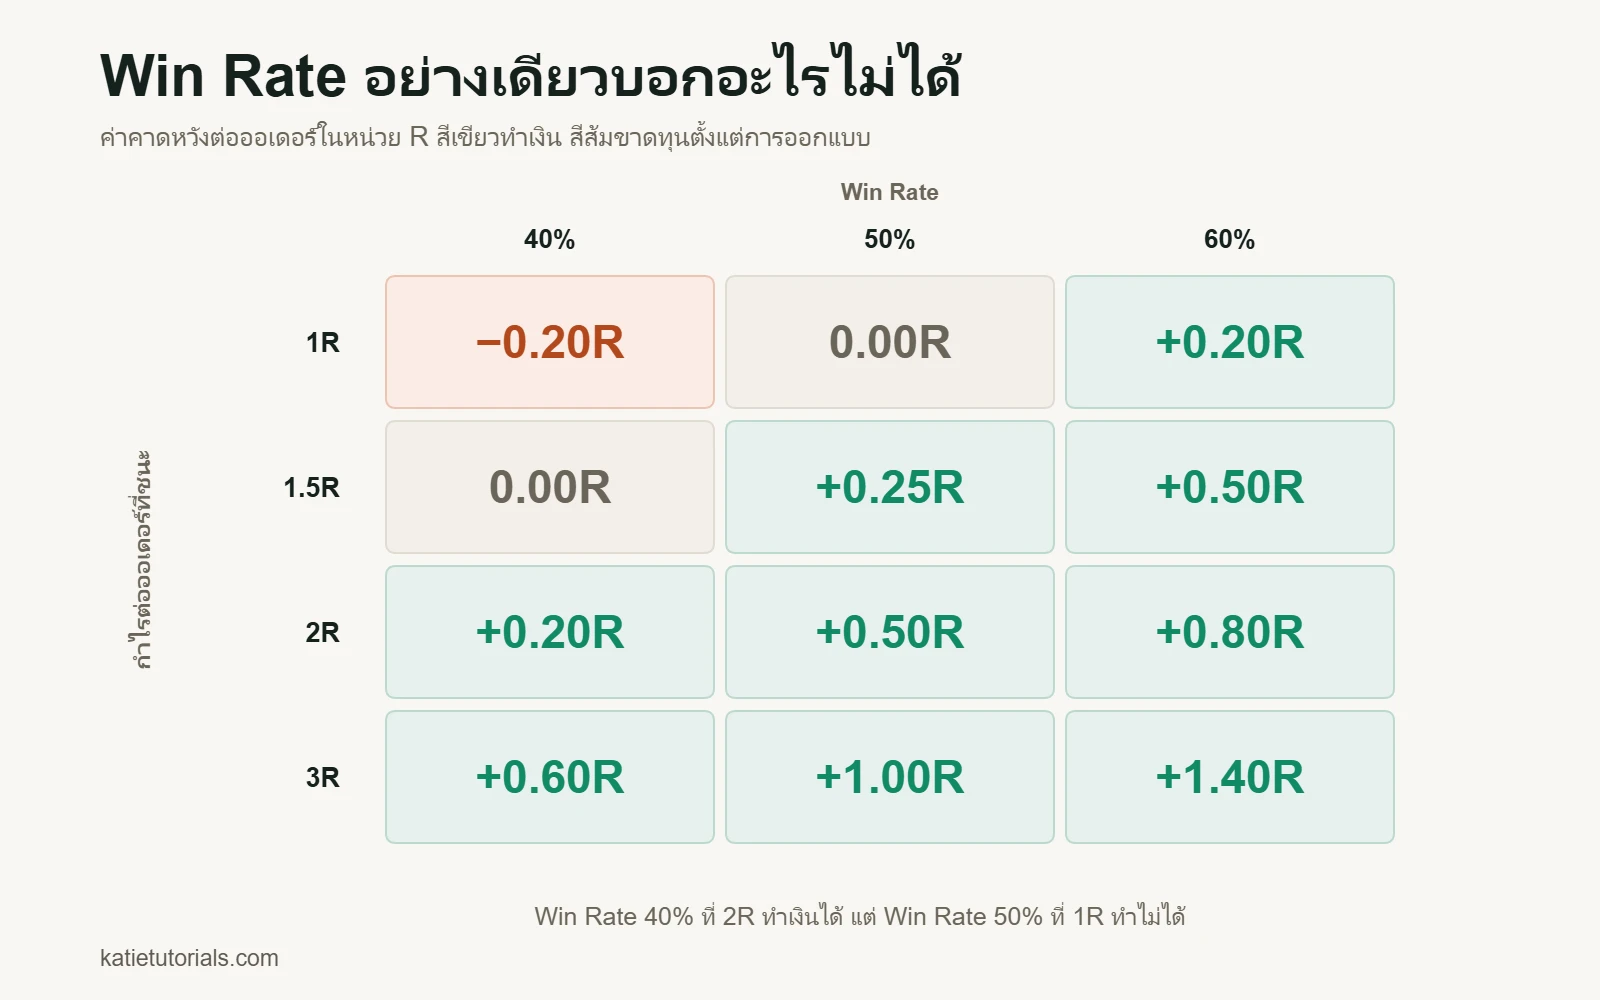
แนวคิดเดียวกันนี้อ่านง่ายกว่าถ้าคิดเป็น R นี่คือมูลค่าของหนึ่งออเดอร์ สำหรับชุดตัวเลขที่คนใช้กันจริง:
| ผลตอบแทนต่อออเดอร์ที่กำไร | Win Rate 40% | Win Rate 50% | Win Rate 60% |
|---|---|---|---|
| 1R | −0.20R | 0.00R | +0.20R |
| 1.5R | 0.00R | +0.25R | +0.50R |
| 2R | +0.20R | +0.50R | +0.80R |
| 3R | +0.60R | +1.00R | +1.40R |
มีสองเรื่องที่เห็นชัด ถ้าออเดอร์ที่กำไรมีขนาดเท่ากับออเดอร์ที่ขาดทุน (แถว 1R) คุณต้องชนะมากกว่าครึ่งหนึ่งแค่เพื่อให้เท่าทุน และนั่นยังไม่รวมต้นทุน นี่คือเหตุผลที่การ Scalping เก็บเป้าหมายเล็ก ๆ ยากกว่าที่เห็น และกลยุทธ์ที่ได้ 2R ที่ Win Rate 40% ทำเงินได้ทั้งที่ผิดสามในห้าครั้ง
อะไรก็ตามที่เท่ากับหรือต่ำกว่าศูนย์ไม่ใช่กลยุทธ์ที่เจอเดือนแย่ ๆ มันถูกออกแบบมาให้ขาดทุน และวินัยเท่าไหร่ก็แก้ไม่ได้
ห้าออเดอร์ที่กำไร แต่ไม่ได้พิสูจน์อะไรเลย
มีกลยุทธ์หนึ่งที่ดูสมบูรณ์แบบ เพราะห้าออเดอร์แรกกำไรทั้งหมด ชนะห้าครั้งติดกันพอที่จะทำให้รู้สึกว่าไม่มีใครล้มได้ แต่ยังห่างไกลจากการพอที่จะรู้อะไรจริง ๆ ตอนนั้นฉันไม่เข้าใจเรื่องนี้ เลยเพิ่มขนาดโพซิชันแล้วเริ่มวางแผนอนาคต
แล้วตลาดก็เปลี่ยนไปนิดหน่อย และทุกอย่างก็พังลง กฎชุดเดียวกันที่เคยดูไร้ที่ติเริ่มสร้างการขาดทุนครั้งแล้วครั้งเล่า สิ่งที่ฉันคิดว่าเป็นหลักฐานเป็นแค่ช่วงดวงดี
ต้องใช้เกือบ 100 ออเดอร์กว่าตัวเลขจะบอกอะไรที่ฉันพึ่งพาได้ คนใจร้อนไม่มีใครอยากได้ยินแบบนี้ แต่มันก็ยังเป็นสิ่งที่มีประโยชน์ที่สุดที่ฉันรู้เกี่ยวกับการทดสอบกลยุทธ์
ต้องมีกี่ออเดอร์ถึงจะเชื่อคำตอบได้
ค่าคาดหวังจาก 15 ออเดอร์เป็นแค่ข่าวลือ โดยคร่าว ๆ นี่คือสิ่งที่จำนวนออเดอร์แต่ละระดับบอกคุณได้:
| ออเดอร์ที่บันทึกไว้ | สิ่งที่คุณพูดได้ |
|---|---|
| ต่ำกว่า 20 | ไม่มีอะไรเลย อย่าเปลี่ยนอะไร |
| 20 ถึง 50 | คุณทำตามแผนหรือเปล่า ไม่ใช่แผนได้ผลหรือเปล่า |
| 50 ถึง 100 | ภาพแรกของค่าคาดหวังและช่วงแพ้ติดกันที่แย่ที่สุด ให้ถือว่ายังไม่แน่นอน |
| 100 ถึง 300 | ค่าประมาณที่ใช้ได้ ถ้าตลาดไม่ได้เปลี่ยนไปในระหว่างนั้น |
| หลายร้อยออเดอร์ | พอที่จะแยกความได้เปรียบเล็ก ๆ ออกจากโชคได้ |
ความจริงที่น่าอึดอัดคือ เทรดเดอร์รายย่อยส่วนใหญ่ไม่เคยบันทึกออเดอร์ของวิธีใดวิธีหนึ่งมากพอที่จะรู้ว่ามันได้ผลหรือไม่ พวกเขาเปลี่ยนวิธีทุกครั้งหลังช่วงแย่ ๆ ซึ่งทำให้การนับกลับไปเริ่มที่ศูนย์ แล้วก็ทำแบบนั้นซ้ำไปอีกหลายปี
มันพัง หรือนี่เป็นเรื่องปกติ?
นี่คือคำถามที่คนถามกันจริง ๆ ซึ่งมักเกิดขึ้นกลาง Drawdown นี่คือวิธีแยกสองอย่างนี้ออกจากกัน
| สิ่งที่คุณเห็น | น่าจะปกติ | น่าจะพัง |
|---|---|---|
| ขาดทุนติดกันห้าหกครั้ง | ใช่ ที่ Win Rate 45% แทบทุกคนจะเจอแบบนี้ภายใน 100 ออเดอร์ | เฉพาะถ้าขาดทุนแต่ละครั้งใหญ่กว่าที่วางแผนไว้ |
| Drawdown ลึกกว่าที่เคยเจอมา | อาจเป็นไปได้ ถ้าประวัติของคุณยังสั้น | ควรตรวจดู เมื่อมันเลยช่วงแพ้ติดกันที่แย่ที่สุดของคุณไปมาก |
| Win Rate ลดลง แต่ R ไม่ลด | น่าจะเป็นความแปรปรวนตามปกติ | ถ้าเป็นแบบนี้ต่อเนื่อง 100+ ออเดอร์ Setup อาจหยุดได้ผลแล้ว |
| ขาดทุนใหญ่กว่าที่วางแผนไว้ | ไม่ใช่ความแปรปรวน | เป็นปัญหาการลงมือทำ ไม่ใช่ปัญหากลยุทธ์ |
| หา Setup ยากขึ้นเรื่อย ๆ | ตลาดเปลี่ยนไปแล้ว | กลยุทธ์อาจเหมาะกับสภาวะตลาดที่จบไปแล้ว |
แถวที่สำคัญที่สุดคือแถวที่สี่ ถ้าการขาดทุนของคุณใหญ่กว่าที่วางแผนไว้ แปลว่าคุณยังไม่ได้ทดสอบกลยุทธ์เลย เพราะสิ่งที่คุณใช้อยู่ไม่ใช่กลยุทธ์นั้น
สัญญาณว่าคุณไม่เคยทดสอบมันจริง ๆ
ก่อนจะตัดสินว่ากลยุทธ์ใช้ไม่ได้ ให้ตัดความเป็นไปได้เหล่านี้ออกก่อน ทั้งสี่ข้อพบบ่อยกว่าวิธีเทรดที่พังจริง ๆ มาก
- คุณเปลี่ยนกฎระหว่างทดสอบ ถ้าอย่างนั้น กลุ่มตัวอย่างก็ไม่ได้วัดอะไรเลย
- คุณไม่ได้ทำตามกฎ ถ้าคอลัมน์ “ทำตามแผนไหม (ใช่/ไม่)” ใน บันทึกการเทรดของคุณ ส่วนใหญ่เป็น “ไม่” สิ่งที่คุณทดสอบคือวินัย ไม่ใช่กลยุทธ์
- กฎคลุมเครือเกินกว่าจะแหกได้ “ซื้อตอนย่อตัว” ไม่ใช่กฎ “ซื้อเมื่อแท่งเทียนแรกปิดเหนือ EMA 20 หลังราคาแตะระดับนั้นสองครั้ง” คือกฎ
- ขนาดโพซิชันของคุณเปลี่ยนไปเรื่อย ๆ ถ้าความเสี่ยงต่างกันในแต่ละออเดอร์ ผลลัพธ์ก็เปรียบเทียบกันไม่ได้ และค่าคาดหวังที่คิดเป็น R ก็ไม่มีความหมาย
การ Backtest มีค่าแค่ไหน
การทดสอบกลยุทธ์กับข้อมูลในอดีตมีประโยชน์ และก็ถูกโฆษณาเกินจริง นี่คือการแบ่งแบบตรงไปตรงมา
สิ่งที่มันให้คุณ: กลุ่มตัวอย่างขนาดใหญ่ในเวลาอันรวดเร็ว ภาพคร่าว ๆ ของ Drawdown ที่แย่ที่สุดที่วิธีนี้น่าจะเคยเจอ และวิธีคัดไอเดียที่ไม่เคยได้ผลเลยทิ้งอย่างรวดเร็ว
สิ่งที่มันให้คุณไม่ได้: ความซื่อตรงต่ออดีต คุณรู้อยู่แล้วว่ามันจบอย่างไร และทุกการตัดสินใจที่คุณทำระหว่างทดสอบก็ถูกหล่อหลอมด้วยความรู้นั้น ถ้าเพิ่มกฎมากพอ ช่วงเวลาไหนในประวัติศาสตร์ก็ทำให้กำไรได้ ซึ่งไม่ได้บอกอะไรเลยเกี่ยวกับช่วงถัดไป และคุณ Backtest พฤติกรรมของตัวเองไม่ได้ ซึ่งมักเป็นข้อจำกัดที่แท้จริง
ทางสายกลางในทางปฏิบัติ: ใช้ Backtest เพื่อคัดไอเดียทิ้ง ไม่ใช่เพื่อยืนยันมัน แล้วนำไอเดียที่รอดมาทดสอบกับตลาดจริง (Forward Test) ด้วยขนาดเล็กที่สุดที่โบรกเกอร์อนุญาต กลยุทธ์ที่ได้ผลบนกระดาษแต่พังในบัญชีจริงคือผลลัพธ์ปกติ ไม่ใช่ข้อยกเว้น
คำถามที่พบบ่อย
จะรู้ได้อย่างไรว่ากลยุทธ์เทรดของฉันได้ผล?
คำนวณค่าคาดหวังจากออเดอร์ที่บันทึกไว้อย่างน้อย 100 ออเดอร์ ที่คุณทำตามกฎและใช้ความเสี่ยงเท่าเดิม ถ้ามันสูงกว่าศูนย์อย่างชัดเจนหลังหักต้นทุน แปลว่าได้ผล ถ้าคุณคำนวณไม่ได้เพราะไม่มีบันทึกอยู่เลย นั่นคือคำตอบของคำถามที่เร่งด่วนกว่า
กลยุทธ์ที่ดีควรมี Win Rate เท่าไหร่?
ไม่มีตัวเลขแบบนั้น Win Rate จะมีความหมายก็ต่อเมื่อดูคู่กับอัตราผลตอบแทนต่อความเสี่ยง 35% ยอดเยี่ยมที่ 3R และเป็นหายนะที่ 1R
ควรทดสอบกลยุทธ์นานแค่ไหน?
นับเป็นจำนวนออเดอร์ ไม่ใช่จำนวนสัปดาห์ 100 ออเดอร์เป็นขั้นต่ำที่สมเหตุสมผลสำหรับการตัดสินครั้งแรก กำหนดตัวเลขนี้ก่อนเริ่ม ถ้าคุณมากำหนดระหว่าง Drawdown คุณจะหยุดในจังหวะที่แย่ที่สุด
ควรใช้มากกว่าหนึ่งกลยุทธ์ไหม?
ยังไม่ควร จนกว่ากลยุทธ์แรกจะมีออเดอร์ที่บันทึกไว้หลายร้อยออเดอร์ สองกลยุทธ์ทำให้กลุ่มตัวอย่างของแต่ละอันเหลือครึ่งเดียว และเพิ่มโอกาสเป็นสองเท่าที่คุณจะไม่ได้เรียนรู้อะไรเกี่ยวกับทั้งคู่เลย
สรุปสั้น ๆ
ตัวเลขห้าตัว: จำนวนออเดอร์ Win Rate กำไรเฉลี่ยเทียบกับขาดทุนเฉลี่ย ค่าคาดหวัง และช่วงแพ้ติดกันที่แย่ที่สุด ค่าคาดหวังคือคำตัดสิน จำนวนออเดอร์เป็นตัวบอกว่าคำตัดสินนั้นมีความหมายหรือไม่ ยอดเงินในบัญชีไม่อยู่ในรายการนี้
กลยุทธ์ส่วนใหญ่ที่ถูกทิ้งไปไม่เคยถูกทดสอบจริง มันแค่ถูกขัดจังหวะ