Մարդկանց մեծ մասն այս հարցին պատասխանում է՝ նայելով իր հաշվի մնացորդին։ Խնդիրն այն է, որ մնացորդը հենց այն միակ բանն է, որը չի կարող պատասխանել դրան։ Լավ ստրատեգիան կարող է շաբաթներով վնաս տալ։ Վատը կարող է շաբաթներով գումար բերել։ Քանի դեռ դա տեղի է ունենում, չեք կարող տարբերել՝ որն է որը։
Կա ավելի լավ ճանապարհ։ Դրա համար պետք է հինգ թիվ և ավելի շատ գործարքներ, քան կցանկանայիք։
Ինչու ձեր մնացորդը չի կարող պատասխանել
Մեկ գործարքը գրեթե ոչինչ չի ասում։ Քսան գործարքը դեռ գրեթե ոչինչ չի ասում։ Սա մոտիվացիոն արտահայտություն չէ, սա թվաբանություն է, և այն մանրամասն բացատրված է ինչու է թրեյդինգն այդքան դժվար դասում։
Որպեսզի բավականաչափ վստահ լինեք, որ դեպքերի 55%-ում շահող ստրատեգիան պարզապես մետաղադրամ նետել չէ, անհրաժեշտ է մոտ 785 գործարք։ Այնպես որ, եթե ստրատեգիան գնահատում եք անցած ամսով, դուք գուշակում եք։
Այն, ինչ կարող եք անել ավելի շուտ, այն ցուցանիշները չափելն է, որոնք կայունանում են մնացորդից շատ ավելի վաղ։
Հինգ թվերը, որոնք կարող են
Բոլոր հինգը ստացվում են ձեր գործարքների գրառումներից։ Հատուկ ծրագիր պետք չէ, և դրանցից ոչ մեկը մնացորդը չէ։
Նախ մեկ բառ, որը ձեզ պետք կգա՝ R։ R-ն այն գումարն է, որը ռիսկի եք դնում մեկ գործարքում։ Եթե ռիսկի եք դնում $100 և շահում $200, դա 2R շահույթ է։ Եթե կորցնում եք $100-ը, դա 1R վնաս է։ R-ով մտածելը թույլ է տալիս համեմատել տարբեր չափերի գործարքներ։
| Թիվ | Ինչպես եք ստանում | Ինչ է այն ասում |
|---|---|---|
| Գործարքների քանակը | Հաշվեք դրանք։ Միայն հենց այս ստրատեգիայի գործարքները | Արդյոք մյուս չորսն արդեն որևէ բան նշանակում են |
| Շահութաբեր գործարքների տոկոս (win rate) | Շահութաբեր գործարքները բաժանած բոլոր գործարքների վրա | Ինքնին շատ քիչ բան։ Կարևոր է միայն հաջորդ տողի հետ միասին |
| Միջին շահույթն ընդդեմ միջին վնասի | Միջին շահույթը բաժանած միջին վնասի վրա, R-ով | Արդյոք ստրատեգիան բավականաչափ է վաստակում, երբ ճիշտ է |
| Մաթեմատիկական սպասում | Տես ստորև | Արդյոք ստրատեգիան գումար է բերում, թե կորցնում |
| Անընդմեջ վնասների ամենավատ շարքը | Մինչ այժմ վնասների ամենաերկար շարքը | Արդյոք ձեր դիրքի չափը կարող է դիմանալ դրան |
Մարդիկ նայում են շահութաբեր գործարքների տոկոսին և անտեսում մաթեմատիկական սպասումը։ Եթե գործարքների 70%-ը շահութաբեր է, դա անարժեք է, երբ վնասները չորս անգամ մեծ են շահույթներից։ 35%-ը հիանալի է, եթե շահույթները բավականաչափ մեծ են։
Մաթեմատիկական սպասումն է որոշիչ թիվը
Մաթեմատիկական սպասումն այն է, թե միջինում որքան արժե մեկ գործարքը։ Բանաձևը կարճ է.
Մաթեմատիկական սպասում = (շահութաբեր գործարքների տոկոս × միջին շահույթ) − (վնասաբեր գործարքների տոկոս × միջին վնաս)
Ենթադրենք՝ շահում եք դեպքերի 40%-ում, ձեր միջին շահույթը $200 է, իսկ միջին վնասը՝ $100։ Ստացվում է (0,40 × 200) − (0,60 × 100), այսինքն՝ 80 − 60, ուրեմն $20 մեկ գործարքի համար։ Հարյուր գործարքի ընթացքում դա $2 000 է։ Ոչ թե խելացի լինելու շնորհիվ։ Այլ առավելություն (edge) ունենալու և այն աշխատել թողնելու շնորհիվ։
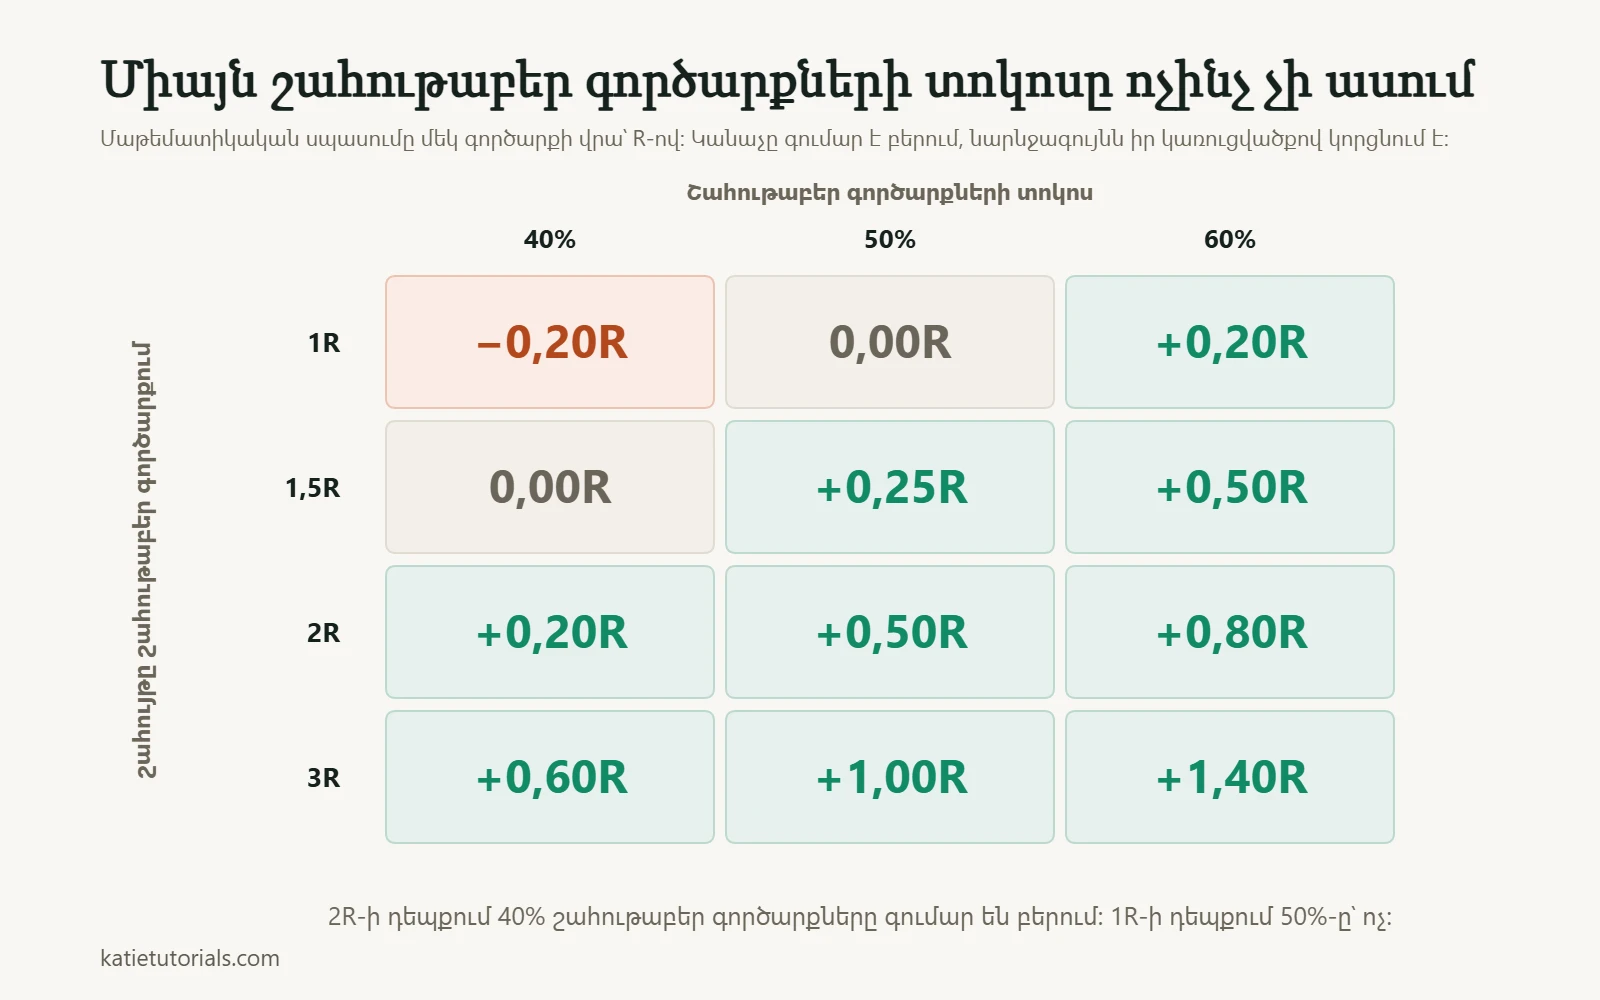
Նույն գաղափարը R-ով ավելի հեշտ է կարդալ։ Ահա թե որքան արժե մեկ գործարքն այն համակցությունների դեպքում, որոնք մարդիկ իրականում օգտագործում են.
| Շահույթը մեկ շահութաբեր գործարքից | 40% շահութաբեր | 50% շահութաբեր | 60% շահութաբեր |
|---|---|---|---|
| 1R | −0,20R | 0,00R | +0,20R |
| 1,5R | 0,00R | +0,25R | +0,50R |
| 2R | +0,20R | +0,50R | +0,80R |
| 3R | +0,60R | +1,00R | +1,40R |
Երկու բան աչքի է ընկնում։ Եթե ձեր շահույթները նույն չափի են, ինչ վնասները (1R տողը), դեռ ծախսերից առաջ պետք է շահեք դեպքերի կեսից ավելին՝ միայն անվնասության կետին հասնելու համար։ Ահա թե ինչու փոքր թիրախներով սկալպինգն ավելի դժվար է, քան թվում է։ Իսկ 40% շահութաբեր գործարքներով և 2R շահույթով ստրատեգիան գումար է բերում՝ սխալվելով հինգից երեք դեպքում։
Զրոյական կամ դրանից ցածր ցանկացած արդյունք ստրատեգիայի վատ ամիս չէ։ Այդպիսի ստրատեգիան իր կառուցվածքով է գումար կորցնում, և ոչ մի կարգապահություն դա չի ուղղի։
Հինգ շահութաբեր գործարք, որոնք ոչինչ չապացուցեցին
Մի ստրատեգիա կատարյալ էր թվում, որովհետև առաջին հինգ գործարքներն էլ շահութաբեր էին։ Անընդմեջ հինգը բավական է անպարտելի զգալու համար և բոլորովին բավարար չէ որևէ բան իմանալու համար։ Այն ժամանակ ես դա չէի հասկանում, ուստի մեծացրի դիրքի չափը և սկսեցի պլաններ կազմել։
Հետո շուկան մի փոքր փոխվեց, և ամբողջը փլուզվեց։ Նույն կանոնները, որոնք անթերի էին թվում, սկսեցին վնաս վնասի հետևից բերել։ Այն, ինչ ես ապացույց էի համարում, պարզապես հաջողությունների պատահական շարք էր։
Մոտ հարյուր գործարք պահանջվեց, մինչև թվերն ինչ-որ բան ասեին, որին կարող էի ապավինել։ Անհամբեր մարդը դա լսել չի ուզում։ Այնուամենայնիվ, դա ամենաօգտակար բանն է, որ գիտեմ ստրատեգիան ստուգելու մասին։
Քանի գործարքից հետո կարելի է վստահել պատասխանին
Տասնհինգ գործարքից հաշված մաթեմատիկական սպասումն ասեկոսե է։ Մոտավորապես ահա թե ինչ կարող է ասել գործարքների յուրաքանչյուր քանակ.
| Գրանցված գործարքներ | Ինչ կարող եք ասել |
|---|---|
| 20-ից պակաս | Ոչինչ։ Ոչինչ մի փոխեք |
| 20-ից 50 | Արդյոք հետևել եք պլանին։ Ոչ թե այն, թե արդյոք պլանն աշխատում է |
| 50-ից 100 | Մաթեմատիկական սպասման և ամենավատ շարքի առաջին գնահատական։ Համարեք այն նախնական |
| 100-ից 300 | Օգտագործելի գնահատական, եթե այդ ընթացքում շուկան չի փոխվել |
| Մի քանի հարյուր | Բավական է փոքր առավելությունը բախտից տարբերելու համար |
Տհաճ ճշմարտությունն այն է, որ մասնավոր թրեյդերների մեծ մասը երբեք չի գրանցում մեկ մոտեցման այնքան գործարք, որ իմանա՝ արդյոք այն աշխատել է։ Նրանք փոխում են ստրատեգիան ամեն անհաջող շարքից հետո, ինչը հաշվարկը զրոյացնում է։ Հետո նույնը կրկնում են տարիներ շարունակ։
Ստրատեգիան դադարե՞լ է աշխատել, թե՞ սա նորմալ է
Սա այն հարցն է, որ մարդիկ իրականում տալիս են, սովորաբար կապիտալի անկման (drawdown) ամենաթեժ պահին։ Ահա թե ինչպես տարբերել այս երկուսը։
| Ինչ եք տեսնում | Հավանաբար նորմալ է | Հավանաբար չի աշխատում |
|---|---|---|
| Հինգ-վեց վնաս անընդմեջ | Այո։ 45% շահութաբեր գործարքների դեպքում գրեթե բոլորը դա տեսնում են 100 գործարքի ընթացքում | Միայն եթե վնասները պլանավորածից մեծ են |
| Կապիտալի անկում, որը նախկինում եղածներից ավելի խորն է | Հնարավոր է, եթե ձեր գրառումները քիչ են | Արժե ուսումնասիրել, երբ այն զգալիորեն գերազանցի ձեր ամենավատ շարքը |
| Շահութաբեր գործարքների տոկոսն ընկել է, R-ը՝ ոչ | Հավանաբար պատահական շեղում է | Եթե դա տևում է 100+ գործարք, սեթափը (հարմար իրավիճակը) կարող է այլևս չաշխատել |
| Պլանավորածից մեծ վնասներ | Պատահական շեղում չէ | Կատարման խնդիր է, ոչ թե ստրատեգիայի |
| Սեթափները դժվարությամբ են գտնվում | Շուկան փոխվել է | Ստրատեգիան կարող է հարմար լինել պայմանների համար, որոնք արդեն ավարտվել են |
Ամենակարևոր տողը չորրորդն է։ Եթե ձեր վնասները պլանավորածից մեծ են, դուք ընդհանրապես չեք ստուգել ստրատեգիան, որովհետև այն, ինչ կիրառել եք, այդ ստրատեգիան չէր։
Նշաններ, որ դուք իրականում երբեք չեք ստուգել այն
Նախքան որոշելը, որ ստրատեգիան չի աշխատում, բացառեք սրանք։ Բոլոր չորսն էլ շատ ավելի հաճախ են հանդիպում, քան չաշխատող մեթոդը։
- Թեստի ընթացքում փոխել եք կանոնները։ Այդ դեպքում ձեր ընտրանքը ոչինչ չի ներկայացնում։
- Չեք հետևել կանոններին։ Եթե ձեր օրագրի «Ըստ պլանի (Ա/Ո)» սյունակում հիմնականում «Ո» է, դուք ստուգել եք ձեր կարգապահությունը, ոչ թե ստրատեգիան։
- Կանոններն այնքան անորոշ էին, որ հնարավոր չէր դրանք խախտել։ «Գնեք հետընթացի վրա» (pullback) կանոն չէ։ «Գնեք EMA 20-ից վերև առաջին փակումը՝ մակարդակին երկու անգամ դիպչելուց հետո» կանոն է։
- Ձեր դիրքի չափն անընդհատ փոխվում էր։ Եթե ռիսկը գործարքից գործարք տարբեր էր, արդյունքները հնարավոր չէ համեմատել, և R-ով հաշված մաթեմատիկական սպասումը ոչինչ չի նշանակում։
Ինչ արժեք ունի բեքթեսթինգը
Ստրատեգիան անցյալի տվյալներով ստուգելն օգտակար է, բայց այն գերագնահատված է։ Ահա ազնիվ պատկերը։
Ինչ է այն տալիս՝ մեծ ընտրանք արագ, պատկերացում այն մասին, թե որքան խոր կապիտալի անկում կունենար մոտեցումը, և արագ եղանակ՝ դեն նետելու այն գաղափարները, որոնք ընդհանրապես երբեք չեն աշխատել։
Ինչ չի կարող տալ՝ ազնվություն անցյալի նկատմամբ։ Դուք արդեն գիտեք, թե ինչով է այն ավարտվել, և թեստավորման ընթացքում ձեր յուրաքանչյուր ընտրություն ձևավորվում է դրանով։ Ավելացրեք բավականաչափ կանոններ, և պատմության ցանկացած ժամանակահատված կարելի է շահութաբեր դարձնել։ Դա ոչինչ չի ասում հաջորդի մասին։ Եվ դուք չեք կարող բեքթեսթ անել ձեր սեփական վարքը, որը սովորաբար իրական սահմանափակումն է։
Գործնական միջին տարբերակը՝ օգտագործեք բեքթեսթինգը գաղափարները մերժելու, ոչ թե հաստատելու համար։ Հետո ողջ մնացածները ստուգեք իրական շուկայում՝ ձեր բրոքերի թույլատրած ամենափոքր չափով։ Ստրատեգիան, որը թղթի վրա աշխատում է և փլուզվում իրական հաշվում, սովորական արդյունք է, ոչ թե բացառություն։
Հաճախ տրվող հարցեր
Ինչպե՞ս իմանամ, արդյոք իմ թրեյդինգի ստրատեգիան աշխատում է
Հաշվարկեք մաթեմատիկական սպասումն առնվազն հարյուր գրանցված գործարքից, որտեղ հետևել եք կանոններին և ռիսկը պահել եք նույնը։ Եթե ծախսերից հետո այն հստակ զրոյից բարձր է, ստրատեգիան աշխատում է։ Եթե չեք կարող այն հաշվարկել, որովհետև գրառումներ չկան, դա ձեր պատասխանն է ավելի հրատապ հարցի։
Շահութաբեր գործարքների ի՞նչ տոկոս պետք է ունենա լավ ստրատեգիան
Նման թիվ չկա։ Շահութաբեր գործարքների տոկոսը որևէ բան նշանակում է միայն շահույթի և ռիսկի հարաբերակցության հետ միասին։ 35%-ը հիանալի է 3R-ի դեպքում և ճակատագրական՝ 1R-ի դեպքում։
Որքա՞ն ժամանակ պետք է ստուգել ստրատեգիան
Հաշվեք գործարքներ, ոչ թե շաբաթներ։ Հարյուրը խելամիտ նվազագույն է առաջին վճռի համար։ Թիվը որոշեք նախքան սկսելը։ Եթե այն որոշեք կապիտալի անկման ժամանակ, կկանգնեք ամենավատ պահին։
Արժե՞ մեկից ավելի ստրատեգիա կիրառել
Ոչ, քանի դեռ առաջինը մի քանի հարյուր գրանցված գործարք չունի։ Երկու ստրատեգիան յուրաքանչյուրի ընտրանքը կիսով չափ կրճատում են և կրկնապատկում են հավանականությունը, որ դրանցից ոչ մեկի մասին ոչինչ չեք իմանա։
Կարճ ասած
Հինգ թիվ՝ գործարքների քանակ, շահութաբեր գործարքների տոկոս, միջին շահույթն ընդդեմ միջին վնասի, մաթեմատիկական սպասում, ամենավատ շարք։ Մաթեմատիկական սպասումը վճիռն է։ Գործարքների քանակը որոշում է՝ արդյոք վճիռը որևէ բան նշանակում է։ Մնացորդն այս ցանկում չէ։
Լքված ստրատեգիաների մեծ մասը երբեք չի ստուգվել։ Դրանք պարզապես ընդհատվել են։