Większość ludzi odpowiada na to pytanie, patrząc na saldo konta. Kłopot w tym, że saldo to jedyna rzecz, która nie może na nie odpowiedzieć. Dobra strategia potrafi tracić tygodniami. Zła potrafi tygodniami zarabiać. Dopóki to trwa, nie odróżnisz jednej od drugiej.
Jest lepszy sposób. Wymaga pięciu liczb i więcej transakcji, niżby się chciało.
Dlaczego saldo ci tego nie powie
Jedna transakcja nie mówi prawie nic. Dwadzieścia transakcji nadal nie mówi prawie nic. To nie jest hasło motywacyjne, tylko arytmetyka, i w całości opisuję ją w lekcji dlaczego trading jest taki trudny.
Żeby mieć rozsądną pewność, że strategia wygrywająca w 55% przypadków to nie zwykły rzut monetą, potrzebujesz mniej więcej 785 transakcji. Jeśli więc oceniasz strategię po ostatnim miesiącu, zgadujesz.
Wcześniej możesz zmierzyć rzeczy, które stabilizują się na długo przed saldem.
Pięć liczb, które to powiedzą
Wszystkie pięć wynika z zapisu twoich transakcji. Nie potrzebujesz oprogramowania i żadna z nich nie jest saldem.
Najpierw jedno słowo, którego będziesz potrzebować: R. R to kwota, którą ryzykujesz w jednej transakcji. Jeśli ryzykujesz $100 i zarabiasz $200, to zysk 2R. Jeśli tracisz te $100, to strata 1R. Myślenie w R pozwala porównywać transakcje o różnej wielkości.
| Liczba | Jak ją uzyskać | Co ci mówi |
|---|---|---|
| Liczba transakcji | Policz je. Tylko transakcje dokładnie tej strategii | Czy pozostałe cztery już cokolwiek znaczą |
| Skuteczność (win rate) | Zyskowne transakcje podzielone przez wszystkie transakcje | Sama w sobie bardzo niewiele. Liczy się tylko w zestawieniu z następnym wierszem |
| Średni zysk a średnia strata | Średnia zyskowna transakcja podzielona przez średnią stratną, w R | Czy strategia płaci wystarczająco, kiedy ma rację |
| Wartość oczekiwana | Zobacz niżej | Czy strategia zarabia, czy traci pieniądze |
| Najgorsza seria strat | Najdłuższy dotąd ciąg strat | Czy twoja wielkość pozycji ją przetrwa |
Ludzie wpatrują się w skuteczność i ignorują wartość oczekiwaną. Skuteczność 70% jest bezwartościowa, jeśli straty są cztery razy większe od zysków. Skuteczność 35% jest świetna, jeśli zyskowne transakcje są wystarczająco duże.
Wartość oczekiwana to liczba, która rozstrzyga
Wartość oczekiwana to średnia wartość jednej transakcji. Wzór jest krótki:
Wartość oczekiwana = (skuteczność × średni zysk) − (odsetek strat × średnia strata)
Załóżmy, że wygrywasz w 40% przypadków, twój średni zysk to $200, a średnia strata $100. Daje to (0,40 × 200) − (0,60 × 100), czyli 80 − 60, a więc $20 na transakcję. Na stu transakcjach to $2000. Nie dzięki sprytowi. Dzięki temu, że masz przewagę i pozwalasz jej działać.
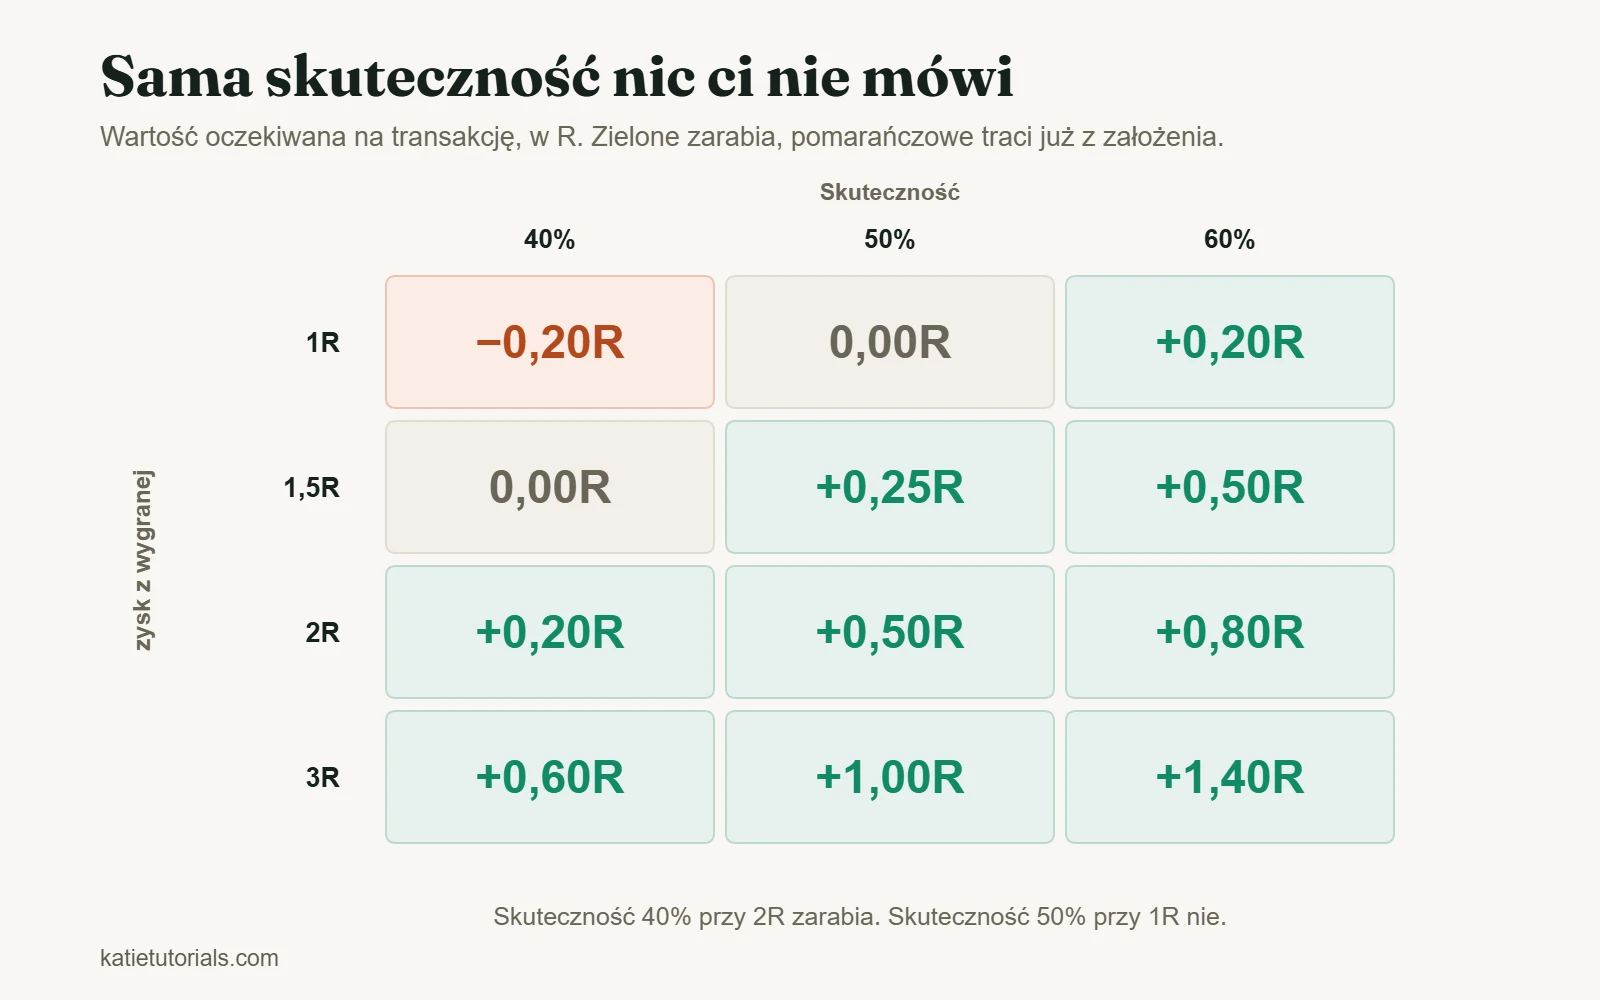
Ten sam pomysł łatwiej odczytać w R. Oto ile warta jest jedna transakcja przy kombinacjach, które ludzie faktycznie stosują:
| Zysk na zyskownej transakcji | Skuteczność 40% | Skuteczność 50% | Skuteczność 60% |
|---|---|---|---|
| 1R | −0,20R | 0,00R | +0,20R |
| 1,5R | 0,00R | +0,25R | +0,50R |
| 2R | +0,20R | +0,50R | +0,80R |
| 3R | +0,60R | +1,00R | +1,40R |
Rzucają się w oczy dwie rzeczy. Jeśli zyskowne transakcje są tej samej wielkości co stratne (wiersz 1R), musisz wygrywać częściej niż w połowie przypadków, żeby tylko wyjść na zero, i to przed kosztami. Dlatego skalpowanie z małymi celami jest trudniejsze, niż wygląda. A strategia z zyskiem 2R przy skuteczności 40% zarabia, choć myli się trzy razy na pięć.
Wszystko na poziomie zera lub niżej to nie strategia, która ma zły miesiąc. Ona traci pieniądze z założenia i żadna dyscyplina tego nie naprawi.
Pięć zyskownych transakcji, które niczego nie dowiodły
Jedna strategia wyglądała idealnie, bo pierwsze pięć transakcji przyniosło zysk. Pięć z rzędu wystarczy, żeby czuć się niepokonaną, i nawet w przybliżeniu nie wystarczy, żeby cokolwiek wiedzieć. Wtedy tego nie rozumiałam, więc zwiększyłam pozycje i zaczęłam snuć plany.
Potem rynek trochę się zmienił i całość się rozsypała. Te same zasady, które wyglądały na bezbłędne, zaczęły przynosić stratę za stratą. To, co wzięłam za dowód, było serią szczęścia.
Minęło blisko sto transakcji, zanim liczby powiedziały coś, na czym mogłam się oprzeć. Nikt niecierpliwy nie chce tego słyszeć. To nadal najbardziej przydatna rzecz, jaką wiem o testowaniu strategii.
Ile transakcji, zanim można zaufać odpowiedzi
Wartość oczekiwana z piętnastu transakcji to plotka. Mniej więcej tyle może ci powiedzieć dana liczba transakcji:
| Zapisane transakcje | Co możesz powiedzieć |
|---|---|
| Poniżej 20 | Nic. Niczego nie zmieniaj |
| Od 20 do 50 | Czy plan był przestrzegany. Nie to, czy plan działa |
| Od 50 do 100 | Pierwszy odczyt wartości oczekiwanej i najgorszej serii. Traktuj go jako tymczasowy |
| Od 100 do 300 | Użyteczne oszacowanie, jeśli rynek nie zmienił ci się pod nogami |
| Kilkaset | Wystarczająco, żeby odróżnić małą przewagę od szczęścia |
Niewygodna prawda jest taka, że większość traderów detalicznych nigdy nie zapisuje wystarczająco wielu transakcji jednego podejścia, żeby wiedzieć, czy działało. Zmieniają je po każdej złej serii, co zeruje licznik. A potem robią to znowu, latami.
Coś się zepsuło, czy to normalne?
To pytanie, które ludzie naprawdę zadają, zwykle w środku obsunięcia kapitału. Oto jak odróżnić jedno od drugiego.
| Co widzisz | Prawdopodobnie normalne | Prawdopodobnie zepsute |
|---|---|---|
| Pięć lub sześć strat z rzędu | Tak. Przy skuteczności 45% prawie każdy zobaczy to w ciągu 100 transakcji | Tylko jeśli straty są większe od zaplanowanych |
| Obsunięcie kapitału głębsze niż kiedykolwiek wcześniej | Możliwe, jeśli twoja historia jest krótka | Warto się przyjrzeć, gdy wyraźnie przekroczy twoją najgorszą serię |
| Skuteczność spadła, R nie | Prawdopodobnie wariancja | Jeśli trwa to 100+ transakcji, setup mógł przestać działać |
| Straty większe od zaplanowanych | To nie wariancja | Problem z wykonaniem, a nie ze strategią |
| Coraz trudniej znaleźć setupy | Rynek się zmienił | Strategia może pasować do warunków, które się skończyły |
Najważniejszy jest czwarty wiersz. Jeśli twoje straty są większe od zaplanowanych, strategia w ogóle nie została przetestowana, bo to, co trafiało na rynek, nie było tą strategią.
Oznaki, że strategia nigdy nie była naprawdę testowana
Zanim uznasz, że strategia nie działa, wyklucz te możliwości. Wszystkie cztery zdarzają się znacznie częściej niż zepsuta metoda.
- Zasady zmieniały się w trakcie testu. Wtedy próbka jest próbką niczego.
- Zasady nie były przestrzegane. Jeśli w kolumnie „Zgodnie z planem (T/N)” w twoim dzienniku jest głównie N, test dotyczył twojej dyscypliny, a nie strategii.
- Zasady były zbyt mgliste, żeby dało się je złamać. „Kupuj korektę” to nie jest zasada. „Kupuj przy pierwszym zamknięciu powyżej EMA 20 po dwóch dotknięciach poziomu” – to jest.
- Wielkość pozycji ciągle się zmieniała. Jeśli ryzyko różniło się między transakcjami, wyników nie da się porównać, a wartość oczekiwana w R nic nie znaczy.
Ile jest wart backtesting
Testowanie strategii na danych historycznych jest przydatne i jest przereklamowane. Oto uczciwy bilans.
Co daje: dużą próbkę w krótkim czasie, wyobrażenie o najgorszym obsunięciu kapitału, jakie miałoby to podejście, i szybki sposób na odrzucenie pomysłów, które nigdy nie działały.
Czego nie da: uczciwości wobec przeszłości. Już wiesz, jak się skończyła, i każdy wybór, którego dokonujesz podczas testowania, jest tą wiedzą ukształtowany. Dodaj wystarczająco dużo zasad, a każdy okres w historii da się zamienić w zyskowny. To nic nie mówi o następnym. Nie da się też przetestować wstecz własnego zachowania, a to ono zwykle jest prawdziwym ograniczeniem.
Praktyczny złoty środek: używaj backtestu do odrzucania pomysłów, a nie do ich potwierdzania. Te, które przetrwają, testuj potem na żywo, przy najmniejszej wielkości pozycji, na jaką pozwala broker. Strategia, która działa na papierze i rozsypuje się na prawdziwym koncie, to normalny wynik, a nie wyjątek.
Najczęstsze pytania
Skąd mam wiedzieć, czy moja strategia tradingowa działa?
Policz wartość oczekiwaną z co najmniej stu zapisanych transakcji zawartych zgodnie z zasadami i przy stałym ryzyku. Jeśli po kosztach jest wyraźnie powyżej zera, strategia działa. Jeśli nie możesz jej policzyć, bo takiego zapisu nie ma, to jest odpowiedź na pilniejsze pytanie.
Jaką skuteczność powinna mieć dobra strategia?
Nie ma takiej liczby. Skuteczność coś znaczy tylko w zestawieniu ze stosunkiem zysku do ryzyka. 35% to świetny wynik przy 3R i zabójczy przy 1R.
Jak długo testować strategię?
Licz transakcje, nie tygodnie. Sto to rozsądne minimum na pierwszy werdykt. Ustal tę liczbę przed startem. Jeśli ustalisz ją w trakcie obsunięcia kapitału, przerwiesz w najgorszym momencie.
Czy prowadzić więcej niż jedną strategię?
Nie, dopóki pierwsza nie ma kilkuset zapisanych transakcji. Dwie strategie to o połowę mniejsza próbka dla każdej i podwójna szansa, że o żadnej niczego się nie dowiesz.
W skrócie
Pięć liczb: liczba transakcji, skuteczność, średni zysk w stosunku do średniej straty, wartość oczekiwana, najgorsza seria. Wartość oczekiwana to werdykt. Liczba transakcji decyduje, czy werdykt cokolwiek znaczy. Salda nie ma na tej liście.
Większość porzuconych strategii nigdy nie została przetestowana. Zostały przerwane.