Lielākā daļa cilvēku uz šo jautājumu atbild, skatoties uz sava konta atlikumu. Problēma ir tā, ka tieši atlikums ir vienīgais, kas uz to atbildēt nevar. Laba stratēģija var zaudēt nedēļām ilgi. Slikta var pelnīt nedēļām ilgi. Kamēr tas notiek, tu nevari pateikt, kura ir kura.
Ir labāks veids. Tam vajag piecus skaitļus un vairāk darījumu, nekā tu gribētu.
Kāpēc konta atlikums to nevar pateikt
Viens darījums tev nepasaka gandrīz neko. Divdesmit darījumi joprojām nepasaka gandrīz neko. Tas nav motivējošs sauklis, tā ir aritmētika, un tā sīki izskaidrota nodarbībā kāpēc tirdzniecība ir tik grūta.
Lai ar pietiekamu drošību varētu teikt, ka stratēģija, kurai 55% darījumu ir peļņā, nav vienkārši monētas mešana, tev vajag aptuveni 785 darījumus. Tāpēc, ja vērtē stratēģiju pēc pagājušā mēneša, tu mini.
Ātrāk tu vari izmērīt to, kas nostabilizējas krietni agrāk nekā konta atlikums.
Pieci skaitļi, kas to var pateikt
Visus piecus var iegūt no taviem darījumu ierakstiem. Tev nevajag nekādu programmatūru, un neviens no tiem nav konta atlikums.
Vispirms viens apzīmējums, kas tev būs vajadzīgs: R. R ir summa, ko tu riskē vienā darījumā. Ja tu riskē $100 un nopelni $200, tas ir peļņas darījums 2R apmērā. Ja zaudē tos $100, tas ir zaudējums 1R apmērā. Domājot R vienībās, var salīdzināt dažāda lieluma darījumus.
| Skaitlis | Kā to iegūt | Ko tas tev pasaka |
|---|---|---|
| Darījumu skaits | Saskaiti tos. Tikai šīs konkrētās stratēģijas darījumus | Vai pārējiem četriem jau ir kāda nozīme |
| Peļņas darījumu īpatsvars (win rate) | Peļņas darījumi, dalīti ar visiem darījumiem | Pats par sevi ļoti maz. Tas ir svarīgs tikai kopā ar nākamo rindu |
| Vidējā peļņa pret vidējo zaudējumu | Vidējā peļņa, dalīta ar vidējo zaudējumu, R vienībās | Vai stratēģija atmaksājas pietiekami, kad tai ir taisnība |
| Sagaidāmais rezultāts (expectancy) | Skaties zemāk | Vai stratēģija pelna vai zaudē naudu |
| Sliktākā zaudējumu sērija | Garākā zaudējumu virkne līdz šim | Vai tavs pozīcijas lielums to var izturēt |
Cilvēki blenž uz peļņas darījumu īpatsvaru un ignorē sagaidāmo rezultātu. 70% peļņas darījumu nav ne graša vērti, ja zaudējumi ir četras reizes lielāki par peļņu. 35% ir izcils rādītājs, ja peļņas darījumi ir pietiekami lieli.
Sagaidāmais rezultāts ir skaitlis, kas visu izšķir
Sagaidāmais rezultāts ir tas, cik vidēji ir vērts viens darījums. Formula ir īsa:
Sagaidāmais rezultāts = (peļņas īpatsvars × vidējā peļņa) − (zaudējumu īpatsvars × vidējais zaudējums)
Pieņemsim, ka tu gūsti peļņu 40% gadījumu, tava vidējā peļņa ir $200 un vidējais zaudējums $100. Tas dod (0,40 × 200) − (0,60 × 100), tas ir, 80 − 60, tātad $20 uz darījumu. Simts darījumos tie ir $2000. Ne jau gudrības dēļ. Tāpēc, ka tev ir priekšrocība (edge) un tu ļauj tai strādāt.
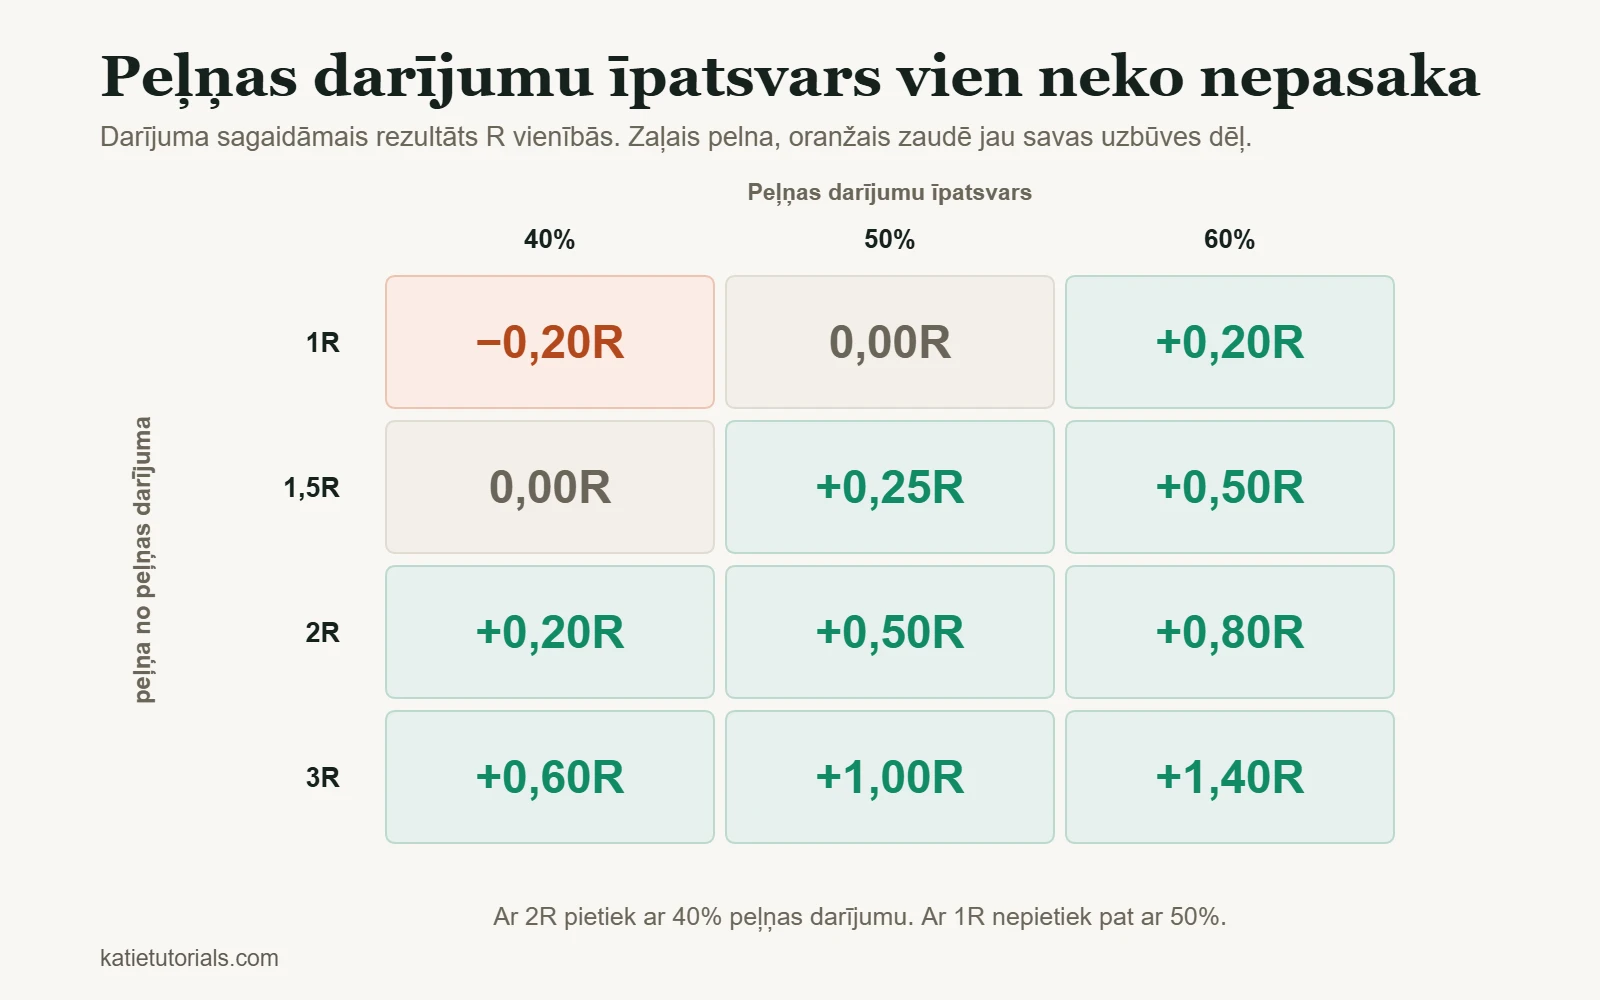
To pašu ideju vieglāk nolasīt R vienībās. Lūk, cik vērts ir viens darījums tajās kombinācijās, ar kurām cilvēki patiešām strādā:
| Peļņa uz peļņas darījumu | Peļņas īpatsvars 40% | Peļņas īpatsvars 50% | Peļņas īpatsvars 60% |
|---|---|---|---|
| 1R | −0,20R | 0,00R | +0,20R |
| 1,5R | 0,00R | +0,25R | +0,50R |
| 2R | +0,20R | +0,50R | +0,80R |
| 3R | +0,60R | +1,00R | +1,40R |
Izceļas divas lietas. Ja tavi peļņas darījumi ir tikpat lieli kā zaudējumu darījumi (1R rinda), tev jāgūst peļņa vairāk nekā pusē gadījumu, lai tikai sasniegtu bezzaudējuma punktu, un tas vēl pirms izmaksām. Tāpēc skalpings ar maziem mērķiem ir grūtāks, nekā izskatās. Un stratēģija, kas ar 40% peļņas īpatsvaru nopelna 2R, pelna naudu, pat kļūdoties trīs reizes no piecām.
Viss, kas ir nulle vai mazāk, nav stratēģija, kurai ir slikts mēnesis. Tā zaudē naudu jau pēc savas uzbūves, un nekāda disciplīna to nesalabos.
Pieci peļņas darījumi, kas neko nepierādīja
Viena stratēģija izskatījās perfekta, jo visi pirmie pieci darījumi bija peļņā. Ar pieciem pēc kārtas pietiek, lai justos neuzvarama, bet ne tuvu nepietiek, lai kaut ko zinātu. Toreiz es to nesapratu, tāpēc palielināju pozīcijas lielumu un sāku kalt plānus.
Tad tirgus nedaudz mainījās, un viss sabruka. Tie paši noteikumi, kas bija izskatījušies nevainojami, sāka nest zaudējumu pēc zaudējuma. Tas, ko biju uzskatījusi par pierādījumu, bija veiksmes virkne.
Vajadzēja gandrīz simts darījumu, līdz skaitļi pateica kaut ko, uz ko varēju paļauties. Nepacietīgs cilvēks to negrib dzirdēt. Tomēr tā ir noderīgākā lieta, ko zinu par stratēģijas testēšanu.
Cik darījumu vajag, lai atbildei varētu uzticēties
Sagaidāmais rezultāts no piecpadsmit darījumiem ir tikai baumas. Aptuveni lūk, ko var pateikt dažāds darījumu skaits:
| Reģistrēti darījumi | Ko var apgalvot |
|---|---|
| Mazāk par 20 | Neko. Neko nemaini |
| 20 līdz 50 | Vai tu ievēroji plānu. Ne to, vai plāns darbojas |
| 50 līdz 100 | Pirmais priekšstats par sagaidāmo rezultātu un tavu sliktāko sēriju. Uzskati to par provizorisku |
| 100 līdz 300 | Lietojams novērtējums, ja vien tirgus pa to laiku nav mainījies |
| Vairāki simti | Pietiekami, lai atšķirtu nelielu priekšrocību no veiksmes |
Neērtā patiesība ir tāda, ka lielākā daļa privāto treideru nekad nereģistrē pietiekami daudz vienas pieejas darījumu, lai zinātu, vai tā darbojās. Viņi maina pieeju pēc katras sliktas sērijas, un skaitītājs atgriežas uz nulli. Un tad to atkārto gadiem ilgi.
Vai stratēģija vairs nedarbojas, vai tas ir normāli?
Tieši šo jautājumu cilvēki patiesībā uzdod, parasti kapitāla krituma (drawdown) vidū. Lūk, kā atšķirt vienu no otra.
| Ko tu redzi | Visticamāk, normāli | Visticamāk, nedarbojas |
|---|---|---|
| Pieci vai seši zaudējumi pēc kārtas | Jā. Ar 45% peļņas īpatsvaru gandrīz ikviens to piedzīvo 100 darījumu laikā | Tikai tad, ja zaudējumi ir lielāki, nekā plānoji |
| Kritums, dziļāks par jebko iepriekš | Iespējams, ja tev vēl ir maz ierakstu | Vērts ieskatīties, kad tas krietni pārsniedz tavu sliktāko sēriju |
| Peļņas īpatsvars krities, R ne | Visticamāk, nejaušas svārstības | Ja tas ilgst 100+ darījumus, setaps (izdevīga situācija), iespējams, vairs nedarbojas |
| Zaudējumi lielāki, nekā plānots | Tās nav nejaušas svārstības | Izpildes problēma, nevis stratēģijas problēma |
| Setapus kļūst grūti atrast | Tirgus ir mainījies | Stratēģija, iespējams, der apstākļiem, kas ir beigušies |
Vissvarīgākā ir ceturtā rinda. Ja tavi zaudējumi ir lielāki, nekā plānoji, tu stratēģiju vispār netestēji, jo tas, ko tu darīji, nebija šī stratēģija.
Pazīmes, ka stratēģija nekad nav īsti testēta
Pirms nolem, ka stratēģija nedarbojas, izslēdz šīs iespējas. Visas četras ir daudz biežākas nekā nederīga metode.
- Tu testa laikā mainīji noteikumus. Tad izlase neraksturo neko.
- Tu neievēroji noteikumus. Ja kolonnā „Pēc plāna (J/N)“ tavā žurnālā lielākoties ir N, tu testēji savu disciplīnu, nevis stratēģiju.
- Noteikumi bija pārāk izplūduši, lai tos varētu lauzt. „Pērc atvilkumā“ (pullback) nav noteikums. „Pērc pie pirmās sveces slēgšanās virs EMA 20 pēc tam, kad cena divreiz pieskārusies līmenim“ – tas ir noteikums.
- Tavs pozīcijas lielums nemitīgi mainījās. Ja risks atšķīrās no darījuma uz darījumu, rezultātus nevar salīdzināt, un sagaidāmajam rezultātam R vienībās nav nekādas nozīmes.
Cik vērta ir vēsturiskā testēšana
Stratēģijas testēšana uz vēsturiskiem datiem (backtesting) ir noderīga, bet tās vērtība ir pārspīlēta. Lūk, godīgs sadalījums.
Ko tā tev dod: lielu izlasi ātri, priekšstatu par lielāko kritumu, kāds šai pieejai būtu bijis, un ātru veidu, kā atmest idejas, kas nekad nav darbojušās.
Ko tā nevar dot: godīgumu attiecībā uz pagātni. Tu jau zini, kā viss beidzās, un tas ietekmē katru izvēli, ko izdari testēšanas laikā. Pievieno pietiekami daudz noteikumu – un jebkuru vēstures periodu var padarīt ienesīgu. Par nākamo periodu tas neko nepasaka. Un savu uzvedību uz vēsturiskiem datiem notestēt nevar, bet parasti tieši tā ir īstā robeža.
Praktiskais vidusceļš: izmanto vēsturisko testēšanu, lai noraidītu idejas, nevis lai tās apstiprinātu. Pēc tam testē izdzīvojušās idejas reāllaikā ar mazāko apjomu, ko pieļauj tavs brokeris. Stratēģija, kas darbojas uz papīra un sabrūk reālā kontā, ir normāls iznākums, nevis izņēmums.
Biežāk uzdotie jautājumi
Kā saprast, vai mana tirdzniecības stratēģija darbojas?
Aprēķini sagaidāmo rezultātu no vismaz simts reģistrētiem darījumiem, kuros tu ievēroji noteikumus un risks bija nemainīgs. Ja pēc izmaksām tas ir skaidri virs nulles, stratēģija darbojas. Ja to nevari aprēķināt, jo ierakstu nav, tā ir atbilde uz daudz steidzamāku jautājumu.
Kādam peļņas darījumu īpatsvaram jābūt labai stratēģijai?
Tāda skaitļa nav. Peļņas īpatsvaram ir nozīme tikai kopā ar tavu peļņas un riska attiecību. 35% ir izcils rādītājs pie 3R un liktenīgs pie 1R.
Cik ilgi jātestē stratēģija?
Skaiti darījumus, nevis nedēļas. Simts ir saprātīgs minimums pirmajam spriedumam. Nosaki skaitu, pirms sāc. Ja to noteiksi kapitāla krituma laikā, tu apstāsies vissliktākajā brīdī.
Vai man vajadzētu izmantot vairāk nekā vienu stratēģiju?
Ne, kamēr pirmajai nav vismaz daži simti reģistrētu darījumu. Divas stratēģijas uz pusi samazina katras izlasi un divkāršo iespēju, ka tu neuzzināsi neko ne par vienu, ne otru.
Īsumā
Pieci skaitļi: darījumu skaits, peļņas darījumu īpatsvars, vidējā peļņa pret vidējo zaudējumu, sagaidāmais rezultāts, sliktākā sērija. Sagaidāmais rezultāts ir spriedums. Darījumu skaits izšķir, vai spriedumam ir kāda nozīme. Konta atlikuma šajā sarakstā nav.
Lielākā daļa pamesto stratēģiju nekad netika testētas. Tās tika pārtrauktas.