ადამიანების უმეტესობა ამ კითხვას ანგარიშის ბალანსზე დაკვირვებით პასუხობს. პრობლემა ისაა, რომ ბალანსი სწორედ ის ერთადერთი რამაა, რასაც ამ კითხვაზე პასუხის გაცემა არ შეუძლია. კარგი სტრატეგია შეიძლება კვირების განმავლობაში აგებდეს. ცუდი შეიძლება კვირების განმავლობაში იგებდეს. სანამ ეს ხდება, ვერ გაარჩევთ, რომელია რომელი.
არსებობს უკეთესი გზა. მას ხუთი რიცხვი სჭირდება და იმაზე მეტი გარიგება, ვიდრე გენდომებოდათ.
რატომ ვერ გეტყვით ამას ბალანსი
ერთი გარიგება თითქმის არაფერს გეუბნებათ. ოცი გარიგებაც თითქმის არაფერს გეუბნებათ. ეს სამოტივაციო ფრაზა კი არა, არითმეტიკაა, და ის დაწვრილებით ახსნილია გაკვეთილში რატომ არის ტრეიდინგი ასე რთული.
რომ მეტ-ნაკლებად დარწმუნებით თქვათ, რომ შემთხვევების 55%-ში მომგებიანი სტრატეგია უბრალოდ მონეტის აგდება არ არის, დაახლოებით 785 გარიგება დაგჭირდებათ. ასე რომ, თუ სტრატეგიას გასული თვის მიხედვით აფასებთ, უბრალოდ მკითხაობთ.
რისი გაკეთებაც უფრო მალე შეგიძლიათ, ესაა იმის გაზომვა, რაც ბალანსზე ბევრად ადრე მყარდება.
ხუთი რიცხვი, რომელსაც ამის თქმა შეუძლია
ხუთივე თქვენი გარიგებების ჩანაწერებიდან გამოდის. პროგრამა არ გჭირდებათ და არც ერთი მათგანი ბალანსი არ არის.
ჯერ ერთი სიტყვა, რომელიც დაგჭირდებათ: R. R არის თანხა, რომელსაც ერთ გარიგებაზე რისკავთ. თუ $100-ს რისკავთ და $200-ს იგებთ, ეს 2R მოგებაა. თუ $100-ს კარგავთ, ეს 1R ზარალია. R-ით აზროვნება სხვადასხვა ზომის გარიგებების ერთმანეთთან შედარების საშუალებას გაძლევთ.
| რიცხვი | როგორ მიიღოთ | რას გეუბნებათ |
|---|---|---|
| გარიგებების რაოდენობა | დაითვალეთ. მხოლოდ ზუსტად ამ სტრატეგიის გარიგებები | აქვს თუ არა დანარჩენ ოთხს უკვე რაიმე აზრი |
| მომგებიანი გარიგებების წილი (win rate) | მომგებიანი გარიგებები გაყოფილი ყველა გარიგებაზე | თავისთავად ძალიან ცოტას. მნიშვნელობა მხოლოდ შემდეგ სტრიქონთან ერთად აქვს |
| საშუალო მოგება საშუალო ზარალთან შედარებით | საშუალო მომგებიანი გარიგება გაყოფილი საშუალო წამგებიანზე, R-ში | საკმარისს გაძლევთ თუ არა სტრატეგია, როცა მისი პროგნოზი მართლდება |
| მოსალოდნელი შედეგი (expectancy) | იხ. ქვემოთ | მომგებიანია სტრატეგია თუ წამგებიანი |
| ზედიზედ წაგებების ყველაზე ცუდი სერია | ზედიზედ წაგებების ყველაზე გრძელი სერია დღემდე | გაუძლებს თუ არა მას თქვენი პოზიციის ზომა |
ადამიანები მომგებიანი გარიგებების წილს მისჩერებიან და მოსალოდნელ შედეგს ყურადღებას არ აქცევენ. 70%-იანი წილი არაფრად ღირს, თუ ზარალი მოგებაზე ოთხჯერ დიდია. 35%-იანი წილი შესანიშნავია, თუ მომგებიანი გარიგებები საკმარისად დიდია.
მოსალოდნელი შედეგი – რიცხვი, რომელიც ყველაფერს წყვეტს
მოსალოდნელი შედეგი გვიჩვენებს, რა ღირს საშუალოდ ერთი გარიგება. ფორმულა მოკლეა:
მოსალოდნელი შედეგი = (მომგებიანი გარიგებების წილი × საშუალო მოგება) − (წამგებიანი გარიგებების წილი × საშუალო ზარალი)
ვთქვათ, შემთხვევების 40%-ში იგებთ, საშუალო მოგება $200-ია, საშუალო ზარალი კი $100. ეს გვაძლევს (0,40 × 200) − (0,60 × 100), ანუ 80 − 60, ე.ი. $20 ერთ გარიგებაზე. ასი გარიგების განმავლობაში ეს $2 000-ია. არა სიჭკვიანის წყალობით. უპირატესობის (edge) წყალობით, რომელსაც მუშაობის საშუალებას აძლევთ.
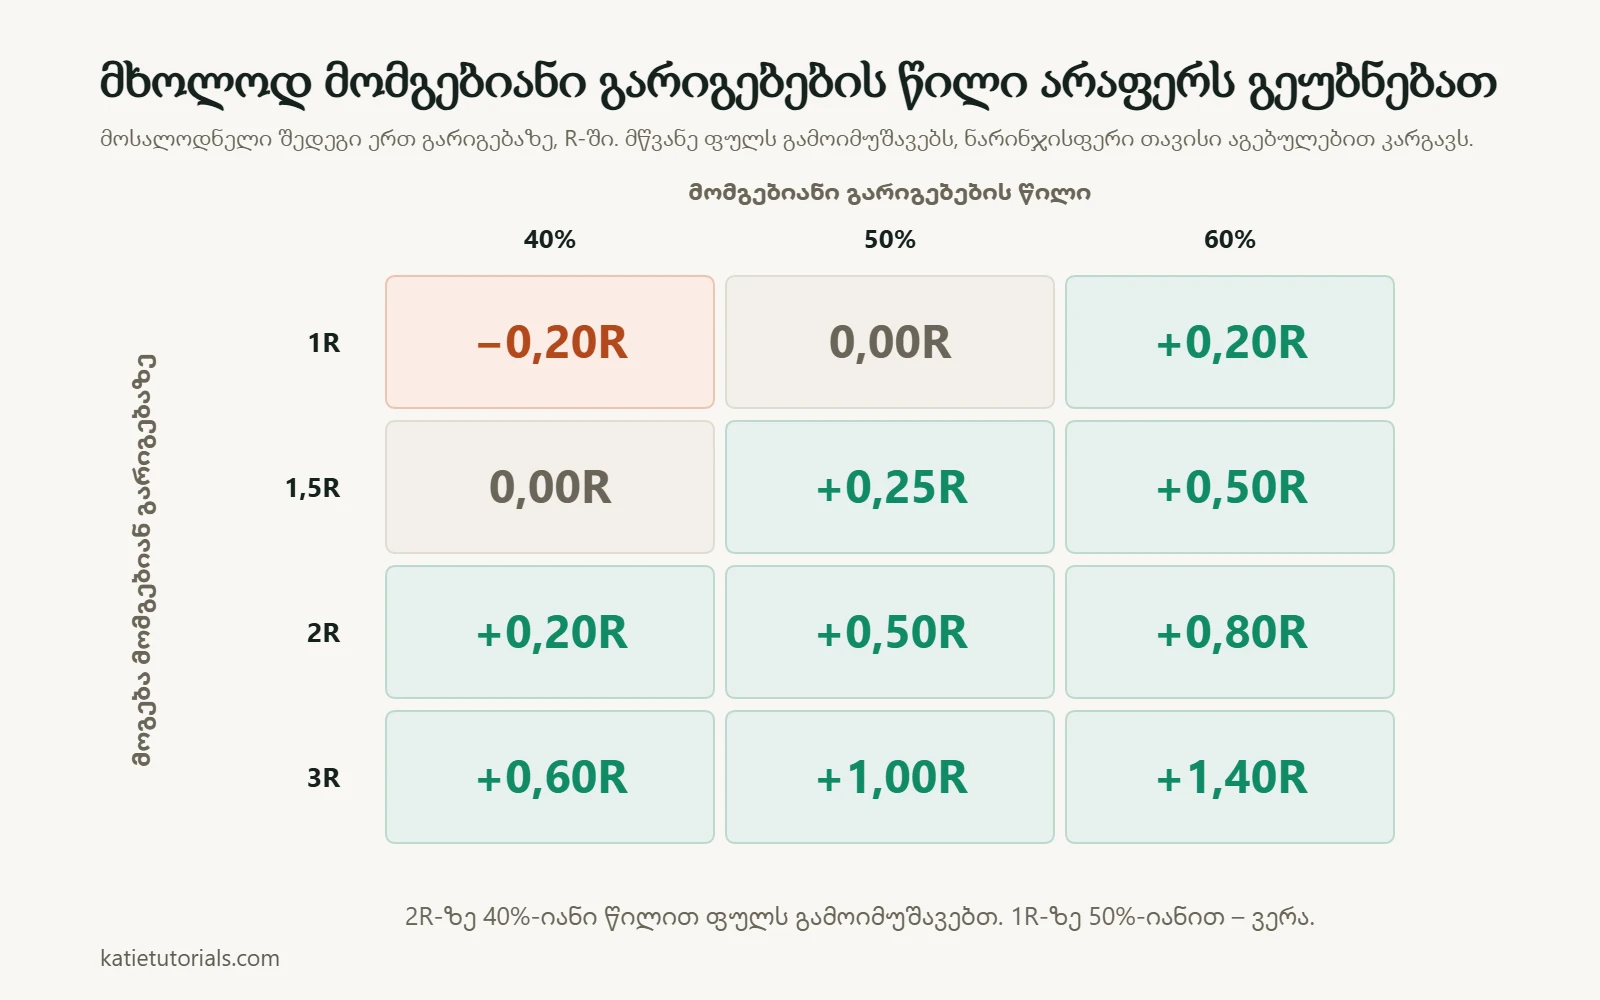
იგივე იდეა R-ში უფრო ადვილად იკითხება. აი, რა ღირს ერთი გარიგება იმ კომბინაციებისთვის, რომლებითაც ტრეიდერები რეალურად ვაჭრობენ:
| მოგება ერთ მომგებიან გარიგებაზე | მომგებიანი გარიგებები 40% | მომგებიანი გარიგებები 50% | მომგებიანი გარიგებები 60% |
|---|---|---|---|
| 1R | −0,20R | 0,00R | +0,20R |
| 1,5R | 0,00R | +0,25R | +0,50R |
| 2R | +0,20R | +0,50R | +0,80R |
| 3R | +0,60R | +1,00R | +1,40R |
ორი რამ თვალში საცემია. თუ მომგებიანი გარიგებები ზომით წამგებიანების ტოლია (1R-ის სტრიქონი), მხოლოდ ზარალის გარეშე დასახურად, ხარჯების გაუთვალისწინებლად, შემთხვევების ნახევარზე მეტში უნდა მოიგოთ. სწორედ ამიტომ არის სკალპინგი მცირე მიზნებით უფრო რთული, ვიდრე ჩანს. ხოლო სტრატეგია, რომელიც 2R-ს იგებს 40%-იანი წილით, ფულს შოულობს, მიუხედავად იმისა, რომ ხუთიდან სამჯერ ცდება.
ნულის ტოლი ან ნულზე ნაკლები შედეგი არ ნიშნავს, რომ სტრატეგიას ცუდი თვე აქვს. ის თავისი აგებულებით კარგავს ფულს და მას ვერანაირი დისციპლინა ვერ გამოასწორებს.
ხუთი მომგებიანი გარიგება, რომლებმაც არაფერი დაამტკიცა
ერთი სტრატეგია იდეალური მეჩვენა, რადგან პირველი ხუთივე გარიგება მომგებიანი იყო. ზედიზედ ხუთი მოგება საკმარისია, რომ თავი უძლეველად იგრძნოთ, და სულაც არ არის საკმარისი, რომ რამე იცოდეთ. მაშინ ეს არ მესმოდა, ამიტომ პოზიციის ზომა გავზარდე და გეგმების დაწყობა დავიწყე.
შემდეგ ბაზარი ცოტა შეიცვალა და ყველაფერი დაინგრა. იგივე წესები, რომლებიც უნაკლო მეჩვენებოდა, ზარალს ზარალზე იძლეოდა. ის, რაც მტკიცებულებად მივიჩნიე, უბრალოდ იღბლიანი სერია იყო.
თითქმის ასი გარიგება დამჭირდა, სანამ რიცხვებმა ისეთი რამ მითხრეს, რასაც უკვე შეიძლებოდა დაყრდნობა. მოუთმენელ ადამიანს ამის მოსმენა არ სურს. და მაინც, ეს ყველაზე სასარგებლო რამაა, რაც სტრატეგიის შემოწმებაზე ვიცი.
რამდენი გარიგებაა საჭირო, რომ პასუხს ენდოთ
თხუთმეტი გარიგებიდან გამოთვლილი მოსალოდნელი შედეგი ჭორია. დაახლოებით, აი, რისი თქმა შეუძლია გარიგებების ამა თუ იმ რაოდენობას:
| ჩაწერილი გარიგებები | რისი თქმა შეგიძლიათ |
|---|---|
| 20-ზე ნაკლები | არაფრის. არაფერი შეცვალოთ |
| 20-დან 50-მდე | მიჰყევით თუ არა გეგმას. და არა ის, მუშაობს თუ არა გეგმა |
| 50-დან 100-მდე | პირველი შთაბეჭდილება მოსალოდნელ შედეგსა და თქვენს ყველაზე ცუდ სერიაზე. ჩათვალეთ წინასწარ შეფასებად |
| 100-დან 300-მდე | გამოსადეგი შეფასება, თუ ბაზარი ამასობაში არ შეიცვალა |
| რამდენიმე ასეული | საკმარისია, რომ მცირე უპირატესობა იღბლისგან გაარჩიოთ |
უხერხული სიმართლე ისაა, რომ საცალო ტრეიდერების უმეტესობა ერთი მიდგომით ვერასდროს აგროვებს იმდენ ჩაწერილ გარიგებას, რომ გაიგოს, მუშაობდა თუ არა ის. ყოველი ცუდი სერიის შემდეგ მიდგომას ცვლიან და დათვლა ნულზე ბრუნდება. შემდეგ კი ამას წლების განმავლობაში იმეორებენ.
სტრატეგია გაფუჭდა, თუ ეს ნორმალურია?
სწორედ ამ კითხვას სვამენ სინამდვილეში, როგორც წესი, კაპიტალის ვარდნის (drawdown) შუაგულში. აი, როგორ გაარჩიოთ ეს ორი შემთხვევა ერთმანეთისგან.
| რას ხედავთ | ალბათ ნორმალურია | ალბათ გაფუჭებულია |
|---|---|---|
| ხუთი-ექვსი წაგება ზედიზედ | კი. 45%-იანი წილის დროს ეს 100 გარიგების განმავლობაში თითქმის ყველას ემართება | მხოლოდ მაშინ, თუ ზარალი დაგეგმილზე დიდია |
| კაპიტალის ვარდნა, რომელიც ყველა წინაზე ღრმაა | შესაძლოა, თუ თქვენი ჩანაწერები მოკლე პერიოდს მოიცავს | ღირს გადახედვა, როცა ის თქვენს ყველაზე ცუდ სერიას მნიშვნელოვნად გადააჭარბებს |
| წილი შემცირდა, R – არა | სავარაუდოდ, შემთხვევითი რყევაა | თუ ეს 100+ გარიგების განმავლობაში გრძელდება, შესაძლოა, სეტაპი აღარ მუშაობს |
| ზარალი დაგეგმილზე დიდია | ეს შემთხვევითი რყევა არ არის | შესრულების პრობლემაა და არა სტრატეგიის |
| სეტაპების პოვნა სულ უფრო რთულდება | ბაზარი შეიცვალა | სტრატეგია შეიძლება ისეთ პირობებს შეეფერებოდეს, რომლებიც დასრულდა |
ყველაზე მნიშვნელოვანი მეოთხე სტრიქონია. თუ ზარალი დაგეგმილზე დიდია, სტრატეგია საერთოდ არ შეგიმოწმებიათ, რადგან ის, რითაც ვაჭრობდით, ეს სტრატეგია არ იყო.
ნიშნები, რომ სტრატეგია სინამდვილეში არასდროს შეგიმოწმებიათ
სანამ გადაწყვეტთ, რომ სტრატეგია არ მუშაობს, ეს ვარიანტები გამორიცხეთ. ოთხივე ბევრად უფრო ხშირია, ვიდრე გაფუჭებული მეთოდი.
- ტესტის დროს წესები შეცვალეთ. მაშინ თქვენი ნიმუში არაფრის ნიმუშია.
- წესებს არ მიჰყევით. თუ თქვენს დღიურში სვეტში „გეგმის მიხედვით (კი/არა)“ ძირითადად „არა“ წერია, თქვენ დისციპლინა შეამოწმეთ და არა სტრატეგია.
- წესები იმდენად ბუნდოვანი იყო, რომ მათი დარღვევაც კი შეუძლებელი იყო. „იყიდე უკუსვლაზე“ (pullback) წესი არ არის. „იყიდე პირველ დახურვაზე EMA 20-ის ზემოთ, მას შემდეგ რაც ფასი დონეს ორჯერ შეეხო“ – წესია.
- პოზიციის ზომა მუდმივად იცვლებოდა. თუ რისკი გარიგებიდან გარიგებამდე იცვლებოდა, შედეგების შედარება შეუძლებელია და მოსალოდნელ შედეგს R-ში აზრი არ აქვს.
რა ღირს ბექტესტინგი
სტრატეგიის შემოწმება წარსულ მონაცემებზე სასარგებლოა, მაგრამ მის შესაძლებლობებს აზვიადებენ. აი, გულწრფელად, რა შეუძლია და რა არა.
რას გაძლევთ: დიდ ნიმუშს სწრაფად, წარმოდგენას იმაზე, როგორი იქნებოდა ამ მიდგომის ყველაზე ღრმა კაპიტალის ვარდნა, და სწრაფ გზას, რომ გადაყაროთ იდეები, რომლებიც საერთოდ არასდროს მუშაობდა.
რას ვერ მოგცემთ: წარსულის მიმართ გულწრფელობას. თქვენ უკვე იცით, როგორ დასრულდა ყველაფერი, და ეს ცოდნა ტესტირებისას თქვენს ყოველ არჩევანს განსაზღვრავს. საკმარისი რაოდენობის წესები დაამატეთ – და ისტორიის ნებისმიერ პერიოდს მომგებიანს გახდით. შემდეგ პერიოდზე ეს არაფერს გეუბნებათ. და საკუთარ ქცევას ბექტესტით ვერ შეამოწმებთ, სწორედ ის კი, როგორც წესი, ნამდვილი შემზღუდველი ფაქტორია.
პრაქტიკული შუალედი: ბექტესტინგი გამოიყენეთ იდეების უარსაყოფად და არა დასადასტურებლად. შემდეგ გადარჩენილი იდეები რეალურ დროში შეამოწმეთ, ყველაზე მცირე ზომით, რასაც თქვენი ბროკერი დაუშვებს. სტრატეგია, რომელიც ქაღალდზე მუშაობს და რეალურ ანგარიშზე იშლება, ჩვეულებრივი შედეგია და არა გამონაკლისი.
ხშირად დასმული კითხვები
როგორ გავიგო, მუშაობს თუ არა ჩემი სავაჭრო სტრატეგია?
გამოთვალეთ მოსალოდნელი შედეგი მინიმუმ ასი ჩაწერილი გარიგების მიხედვით, რომლებშიც წესებს მიჰყევით და რისკი უცვლელი იყო. თუ ხარჯების გამოკლების შემდეგ ის აშკარად ნულზე მეტია, სტრატეგია მუშაობს. თუ მისი გამოთვლა არ შეგიძლიათ, რადგან ჩანაწერები არ არსებობს, ეს უფრო გადაუდებელ კითხვაზე პასუხია.
მომგებიანი გარიგებების რა წილი უნდა ჰქონდეს კარგ სტრატეგიას?
ასეთი რიცხვი არ არსებობს. ამ წილს აზრი მხოლოდ მოგებისა და რისკის თანაფარდობასთან ერთად აქვს. 35% შესანიშნავია 3R-ის დროს და დამღუპველია 1R-ის დროს.
რამდენ ხანს უნდა ვამოწმო სტრატეგია?
ითვალეთ გარიგებები და არა კვირები. პირველი დასკვნისთვის ასი გონივრული მინიმუმია. რიცხვი დაწყებამდე განსაზღვრეთ. თუ მას კაპიტალის ვარდნის დროს განსაზღვრავთ, ყველაზე ცუდ მომენტში შეჩერდებით.
ღირს თუ არა ერთზე მეტი სტრატეგიით ვაჭრობა?
არა, სანამ პირველ სტრატეგიას რამდენიმე ასეული ჩაწერილი გარიგება არ დაუგროვდება. ორი სტრატეგია თითოეულის ნიმუშს ორჯერ ამცირებს და ორჯერ ზრდის შანსს, რომ არც ერთზე არაფერი გაიგოთ.
მოკლედ
ხუთი რიცხვი: გარიგებების რაოდენობა, მომგებიანი გარიგებების წილი, საშუალო მოგება საშუალო ზარალთან შედარებით, მოსალოდნელი შედეგი და ყველაზე ცუდი სერია. მოსალოდნელი შედეგი განაჩენია. გარიგებების რაოდენობა წყვეტს, აქვს თუ არა ამ განაჩენს აზრი. ბალანსი ამ სიაში არ არის.
მიტოვებული სტრატეგიების უმეტესობა არასდროს ყოფილა შემოწმებული. ისინი უბრალოდ შუა გზაზე შეწყვიტეს.