Většina lidí na tuhle otázku odpovídá pohledem na zůstatek účtu. Potíž je v tom, že zůstatek je jediná věc, která na ni odpovědět nemůže. Dobrá strategie může týdny prodělávat. Špatná může týdny vydělávat. Dokud to probíhá, nepoznáš, která je která.
Existuje lepší způsob. Potřebuje pět čísel a víc obchodů, než by se ti líbilo.
Proč ti to zůstatek neřekne
Jeden obchod ti neřekne skoro nic. Dvacet obchodů ti pořád neřekne skoro nic. To není motivační fráze, to je aritmetika a podrobně ji rozebírá lekce proč je trading tak těžký.
Pokud chceš mít rozumnou jistotu, že strategie s úspěšností 55 % není jen hod mincí, potřebuješ zhruba 785 obchodů. Když tedy strategii soudíš podle minulého měsíce, hádáš.
Dřív můžeš měřit věci, které se ustálí dávno předtím, než se ustálí zůstatek.
Pět čísel, která to řeknou
Všech pět vychází z tvých záznamů o obchodech. Nepotřebuješ software a ani jedno z nich není zůstatek.
Nejdřív jedno slovo, které budeš potřebovat: R. R je částka, kterou riskuješ v jednom obchodu. Když riskuješ $100 a vyděláš $200, je to zisk 2R. Když těch $100 prohraješ, je to ztráta 1R. Díky počítání v R můžeš srovnávat obchody různé velikosti.
| Číslo | Jak ho získáš | Co ti řekne |
|---|---|---|
| Počet obchodů | Spočítej je. Jen obchody přesně téhle strategie | Jestli ostatní čtyři už vůbec něco znamenají |
| Úspěšnost (win rate) | Ziskové obchody vydělené všemi obchody | Sama o sobě velmi málo. Důležitá je jen vedle dalšího řádku |
| Průměrný zisk vs. průměrná ztráta | Průměrný ziskový obchod vydělený průměrným ztrátovým, v R | Jestli strategie vydělá dost, když má pravdu |
| Očekávaná hodnota | Viz níže | Jestli strategie vydělává, nebo prodělává |
| Nejhorší série ztrát | Nejdelší řada ztrát zatím | Jestli ji tvoje velikost pozice přežije |
Lidé zírají na úspěšnost a očekávanou hodnotu ignorují. Úspěšnost 70 % je bezcenná, pokud jsou ztráty čtyřikrát větší než zisky. Úspěšnost 35 % je výborná, pokud jsou ziskové obchody dost velké.
Rozhoduje očekávaná hodnota
Očekávaná hodnota je to, kolik jeden obchod v průměru vydělá. Vzorec je krátký:
Očekávaná hodnota = (úspěšnost × průměrný zisk) − (podíl ztrát × průměrná ztráta)
Řekněme, že vyhráváš ve 40 % případů, průměrný zisk je $200 a průměrná ztráta $100. To dává (0,40 × 200) − (0,60 × 100), tedy 80 − 60, takže $20 na obchod. Za sto obchodů je to $2 000. Ne díky chytrosti. Díky tomu, že máš výhodu (edge) a necháš ji pracovat.
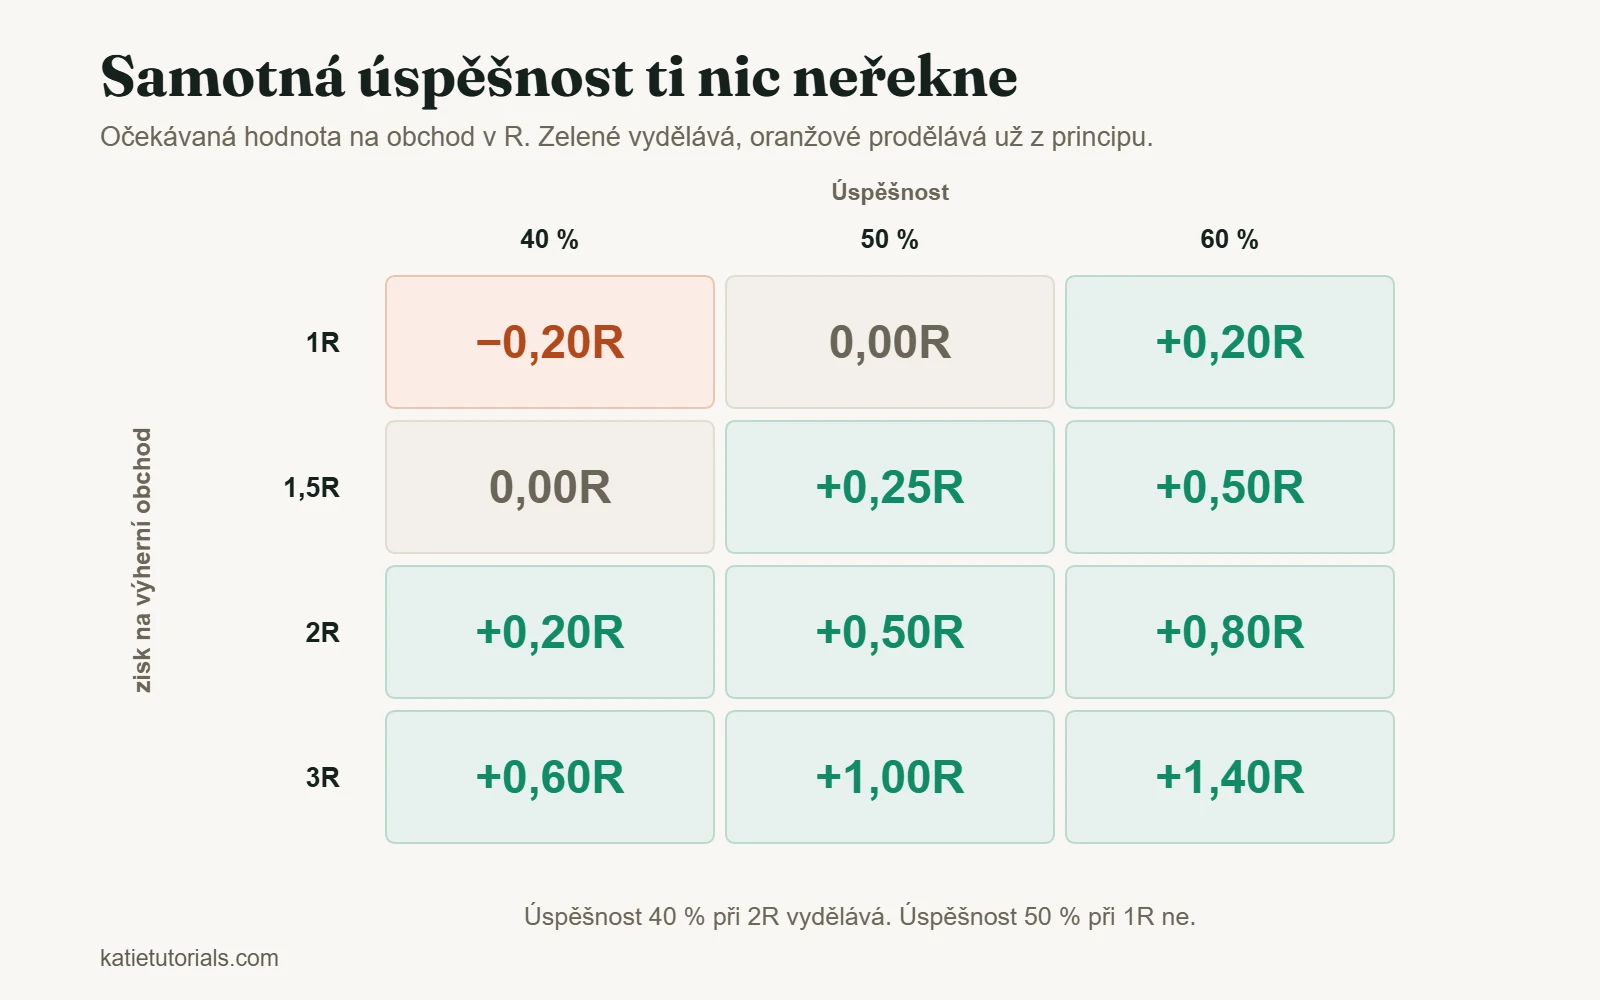
Stejná myšlenka se snáz čte v R. Tady je, kolik vydělá jeden obchod u kombinací, které lidé opravdu používají:
| Zisk na ziskový obchod | Úspěšnost 40 % | Úspěšnost 50 % | Úspěšnost 60 % |
|---|---|---|---|
| 1R | −0,20R | 0,00R | +0,20R |
| 1,5R | 0,00R | +0,25R | +0,50R |
| 2R | +0,20R | +0,50R | +0,80R |
| 3R | +0,60R | +1,00R | +1,40R |
Vyčnívají dvě věci. Pokud jsou tvoje ziskové obchody stejně velké jako ztrátové (řádek 1R), musíš jen na nulový výsledek vyhrát víc než polovinu obchodů, a to ještě před náklady. Proto je scalping na malé cíle těžší, než vypadá. A strategie, která vydělává 2R při úspěšnosti 40 %, vydělává peníze, i když se mýlí třikrát z pěti.
Cokoli na nule nebo pod ní není strategie, která má špatný měsíc. Prodělává už ze své podstaty a žádná disciplína to nespraví.
Pět ziskových obchodů, které nic nedokázaly
Jedna strategie vypadala dokonale, protože prvních pět obchodů skončilo ziskem. Pět v řadě stačí na to, aby se člověk cítil neporazitelný, a zdaleka nestačí na to, aby cokoli věděl. Tehdy jsem to nechápala, a tak jsem zvětšila pozice a začala spřádat plány.
Pak se trh trochu změnil a celé se to rozpadlo. Stejná pravidla, která předtím vypadala bezchybně, začala chrlit jednu ztrátu za druhou. To, co jsem brala jako důkaz, byla série štěstí.
Trvalo skoro sto obchodů, než mi čísla řekla něco, o co jsem se mohla opřít. Nikdo netrpělivý to nechce slyšet. Pořád je to ta nejužitečnější věc, kterou o testování strategie vím.
Kolik obchodů, než můžeš odpovědi věřit
Očekávaná hodnota z patnácti obchodů je fáma. Zhruba tohle ti řekne jednotlivý počet obchodů:
| Zapsané obchody | Co se dá říct |
|---|---|
| Pod 20 | Nic. Nic neměň |
| 20 až 50 | Jestli dodržuješ plán. Ne jestli plán funguje |
| 50 až 100 | První odhad očekávané hodnoty a nejhorší série. Ber ho jako předběžný |
| 100 až 300 | Použitelný odhad, pokud se ti trh mezitím nezměnil pod rukama |
| Několik set | Dost na to, aby se malá výhoda dala odlišit od štěstí |
Nepříjemná pravda je, že většina retailových traderů nikdy nezapíše dost obchodů jednoho přístupu, aby věděla, jestli fungoval. Po každém špatném období přejdou jinam, čímž se počet vynuluje. A pak to dělají znovu, celé roky.
Je rozbitá, nebo je to normální?
Tohle je otázka, kterou si lidé opravdu kladou, obvykle uprostřed propadu (drawdownu). Tady je, jak ty dvě věci rozlišit.
| Co vidíš | Spíš normální | Spíš rozbitá |
|---|---|---|
| Pět nebo šest ztrát v řadě | Ano. Při úspěšnosti 45 % to během 100 obchodů zažije skoro každý | Jen pokud jsou ztráty větší, než byl plán |
| Propad hlubší než kdykoli předtím | Možná, pokud máš krátkou historii záznamů | Stojí za pohled, jakmile výrazně přesáhne tvou nejhorší sérii |
| Úspěšnost klesla, R ne | Nejspíš náhodný rozptyl | Pokud to trvá 100+ obchodů, setup možná přestal fungovat |
| Ztráty větší, než byl plán | Rozptyl to není | Problém provedení, ne strategie |
| Setupy se hledají čím dál hůř | Trh se změnil | Strategie možná sedí na podmínky, které skončily |
Nejdůležitější je čtvrtý řádek. Pokud jsou tvoje ztráty větší, než byl plán, strategie vůbec neprošla testem, protože to, co běželo, nebyla ta strategie.
Známky, že strategie nikdy neprošla skutečným testem
Než usoudíš, že strategie nefunguje, vyluč tyhle možnosti. Všechny čtyři jsou mnohem častější než nefunkční metoda.
- Pravidla se během testu měnila. Pak vzorek nevypovídá o ničem.
- Pravidla se nedodržovala. Pokud je ve sloupci „Podle plánu (A/N)“ v tvém deníku většinou N, otestovala se tvoje disciplína, ne tvoje strategie.
- Pravidla byla tak vágní, že se nedala porušit. „Kup korekci“ není pravidlo. „Kup při prvním uzavření nad EMA 20 po dvou dotecích úrovně“ pravidlo je.
- Velikost pozice se pořád měnila. Pokud se riziko lišilo obchod od obchodu, výsledky se nedají srovnávat a očekávaná hodnota v R nic neznamená.
Kolik má cenu backtesting
Testovat strategii na historických datech je užitečné, a zároveň přeceňované. Tady je poctivé rozdělení.
Co ti dá: rychle velký vzorek, představu o nejhorším propadu, který by daný přístup měl, a rychlý způsob, jak vyhodit nápady, které nikdy nefungovaly.
Co ti dát nemůže: poctivost vůči minulosti. Už víš, jak to skončilo, a každé rozhodnutí, které při testování uděláš, je tím ovlivněné. Přidej dost pravidel a jakékoli historické období se dá udělat ziskovým. O tom příštím to neřekne nic. A backtestovat vlastní chování nejde, a to je obvykle ta skutečná hranice.
Praktický střed: backtesting používej k zamítání nápadů, ne k jejich potvrzování. Ty, které přežijí, pak otestuj naživo (forward test) s nejmenší velikostí, jakou tvůj broker povolí. Strategie, která funguje na papíře a na živém účtu se rozpadne, je normální výsledek, ne výjimka.
Časté otázky
Jak poznám, jestli moje obchodní strategie funguje?
Spočítej očekávanou hodnotu aspoň ze sta zapsaných obchodů, ve kterých se dodržovala pravidla a riziko zůstávalo stejné. Pokud je po nákladech jasně nad nulou, strategie funguje. Pokud ji spočítat nemůžeš, protože záznamy neexistují, je to tvoje odpověď na naléhavější otázku.
Jakou úspěšnost by měla mít dobrá strategie?
Žádné takové číslo neexistuje. Úspěšnost něco znamená jen vedle poměru zisku k riziku. 35 % je výborná úspěšnost při 3R a smrtící při 1R.
Jak dlouho mám strategii testovat?
Počítej obchody, ne týdny. Sto je rozumné minimum pro první verdikt. To číslo si urči předem. Pokud ho určíš během propadu, skončíš v nejhorší chvíli.
Mám používat víc než jednu strategii?
Ne, dokud ta první nemá pár set zapsaných obchodů. Dvě strategie zmenší vzorek každé z nich na polovinu a zdvojnásobí šanci, že se o žádné z nich nic nedozvíš.
Ve zkratce
Pět čísel: počet obchodů, úspěšnost, průměrný zisk proti průměrné ztrátě, očekávaná hodnota, nejhorší série. Očekávaná hodnota je verdikt. Počet obchodů rozhoduje, jestli ten verdikt něco znamená. Zůstatek na seznamu není.
Většina strategií, které lidé opustí, nikdy neprošla testem. Byly přerušené.