Більшість людей відповідають на це запитання, дивлячись на баланс рахунку. Біда в тому, що баланс — це саме те, що не може на нього відповісти. Хороша стратегія може втрачати тижнями. Погана може тижнями заробляти. Поки це відбувається, ви не можете відрізнити одне від іншого.
Є кращий спосіб. Він вимагає п’яти чисел і більшої кількості угод, ніж вам хотілося б.
Чому баланс не може вам цього сказати
Одна угода не каже майже нічого. Двадцять угод теж не кажуть майже нічого. Це не мотиваційна фраза, це арифметика, і докладно про неї йдеться в уроці чому трейдинг такий складний.
Щоб з достатньою впевненістю сказати, що стратегія з 55% прибуткових угод — не просто підкидання монетки, потрібно десь 785 угод. Тож якщо ви оцінюєте стратегію за минулий місяць, ви вгадуєте.
Що можна зробити раніше — це виміряти показники, які стабілізуються задовго до балансу.
П’ять чисел, які можуть
Усі п’ять беруться з ваших записів угод. Програми не потрібні, і жодне з них — не баланс.
Спершу одне слово, яке вам знадобиться: R. R — це сума, якою ви ризикуєте в одній угоді. Якщо ви ризикуєте $100 і заробляєте $200, це прибуток 2R. Якщо втрачаєте ці $100, це збиток 1R. Мислення в R дає змогу порівнювати угоди різного розміру.
| Число | Як його отримати | Що воно показує |
|---|---|---|
| Кількість угод | Порахуйте їх. Лише угоди саме цієї стратегії | Чи означають уже щось інші чотири |
| Відсоток прибуткових угод (win rate) | Прибуткові угоди, поділені на всі угоди | Сам по собі — дуже мало. Він важить лише поруч із наступним рядком |
| Середній прибуток проти середнього збитку | Середня прибуткова угода, поділена на середню збиткову, в R | Чи достатньо платить стратегія, коли вона права |
| Очікувана вартість | Див. нижче | Заробляє стратегія чи втрачає гроші |
| Найгірша серія збитків | Найдовша серія збитків на цей момент | Чи витримає її ваш розмір позиції |
Люди не зводять очей з відсотка прибуткових угод і ігнорують очікувану вартість. 70% прибуткових угод нічого не варті, якщо збитки вчетверо більші за прибутки. 35% — чудовий результат, якщо прибуткові угоди достатньо великі.
Очікувана вартість — число, яке все вирішує
Очікувана вартість — це те, скільки в середньому варта одна угода. Формула коротка:
Очікувана вартість = (частка прибуткових угод × середній прибуток) − (частка збиткових угод × середній збиток)
Припустімо, прибуткові у вас 40% угод, середній прибуток — $200, а середній збиток — $100. Це дає (0,40 × 200) − (0,60 × 100), тобто 80 − 60, отже $20 на угоду. За сто угод це $2 000. Не завдяки кмітливості. Завдяки тому, що у вас є перевага (edge) і ви даєте їй працювати.
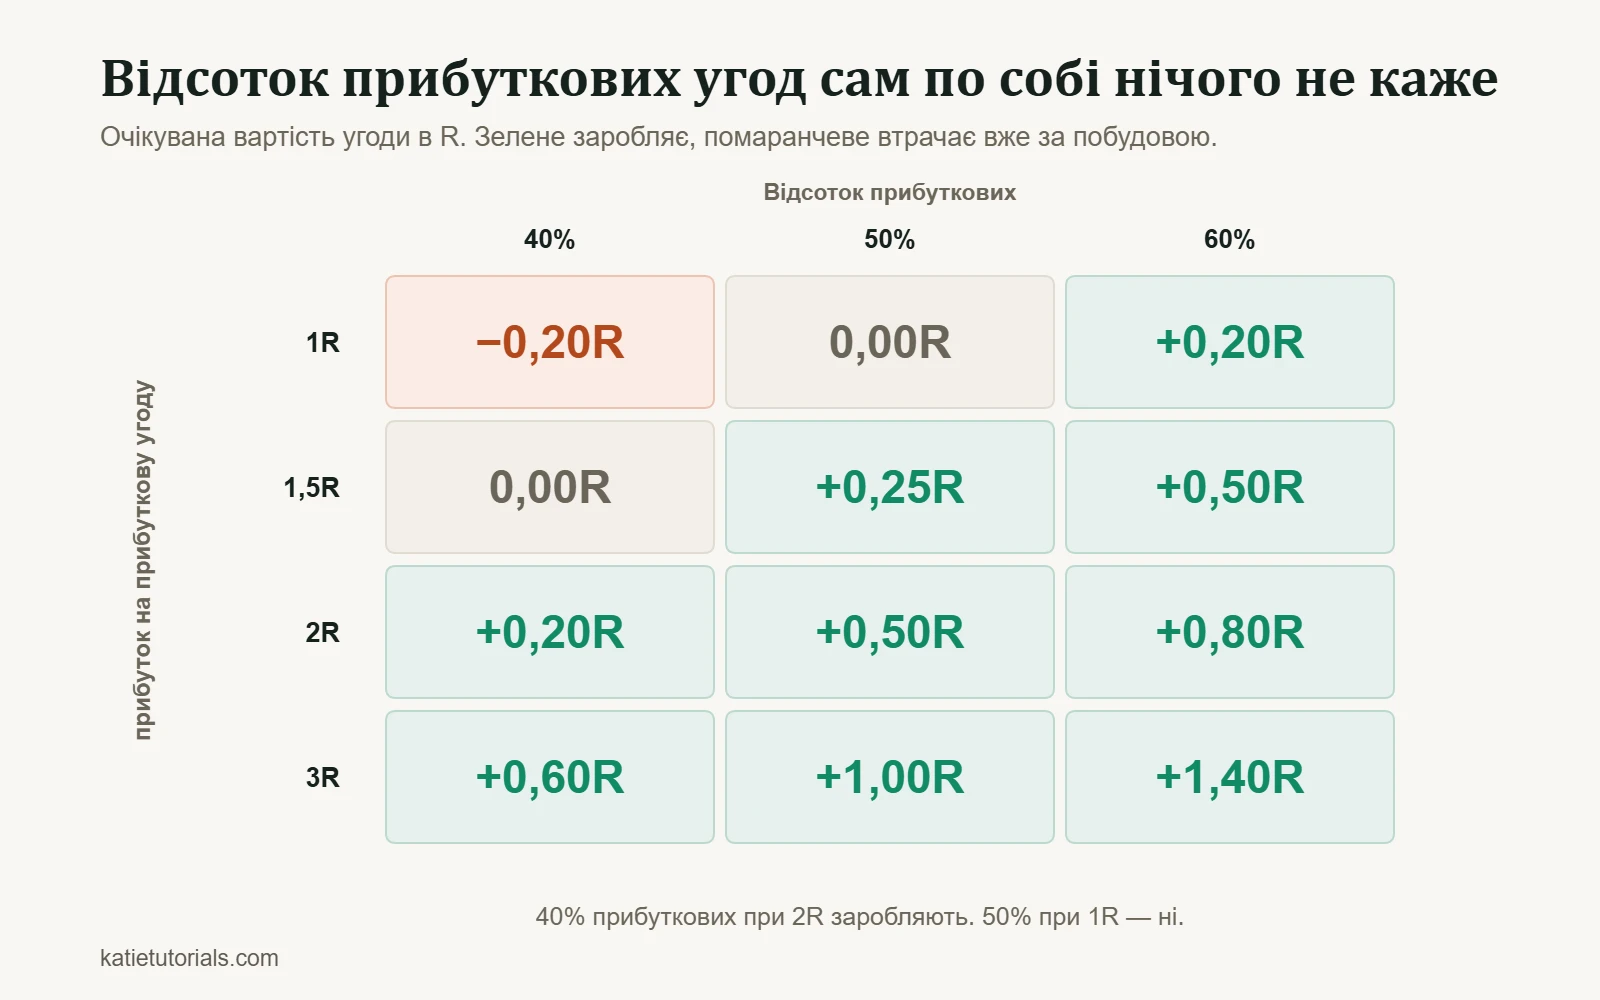
Ту саму ідею легше читати в R. Ось скільки варта одна угода за тих комбінацій, з якими люди справді торгують:
| Прибуток прибуткової угоди | Прибуткових 40% | Прибуткових 50% | Прибуткових 60% |
|---|---|---|---|
| 1R | −0,20R | 0,00R | +0,20R |
| 1,5R | 0,00R | +0,25R | +0,50R |
| 2R | +0,20R | +0,50R | +0,80R |
| 3R | +0,60R | +1,00R | +1,40R |
Впадають в око дві речі. Якщо ваші прибуткові угоди такого ж розміру, як збиткові (рядок 1R), вам треба вигравати частіше ніж у половині випадків, лише щоб вийти на беззбитковість, і це ще без урахування витрат. Ось чому скальпінг на малі цілі складніший, ніж здається. А стратегія з прибутком 2R і 40% прибуткових угод заробляє, помиляючись три рази з п’яти.
Усе, що на нулі або нижче, — це не стратегія, у якої поганий місяць. Вона втрачає гроші за своєю конструкцією, і жодна дисципліна цього не виправить.
П’ять прибуткових угод, які нічого не довели
Одна стратегія здавалася ідеальною, бо всі перші п’ять угод були прибутковими. П’ять поспіль — достатньо, щоб почуватися непереможною, і зовсім недостатньо, щоб щось знати. Тоді я цього не розуміла, тож збільшила розмір позиції й почала будувати плани.
Потім ринок трохи змінився, і все розвалилося. Ті самі правила, що здавалися бездоганними, почали давати збиток за збитком. Те, що я сприйняла як доказ, було смугою везіння.
Минуло майже сто угод, перш ніж числа сказали щось, на що я могла спертися. Нетерплячі не хочуть цього чути. Але це досі найкорисніше, що я знаю про тестування стратегії.
Скільки угод потрібно, щоб довіряти відповіді
Очікувана вартість за п’ятнадцять угод — це чутки. Приблизно ось що можна сказати за різної кількості угод:
| Записано угод | Що можна сказати |
|---|---|
| Менше ніж 20 | Нічого. Нічого не змінюйте |
| 20–50 | Чи дотримувалися ви плану. Але не чи працює план |
| 50–100 | Перше уявлення про очікувану вартість і найгіршу серію. Вважайте це попереднім |
| 100–300 | Придатна оцінка, якщо ринок за цей час не змінився |
| Кілька сотень | Досить, щоб відрізнити невелику перевагу від везіння |
Незручна правда в тому, що більшість роздрібних трейдерів ніколи не записують достатньо угод за одним підходом, щоб знати, чи він працював. Вони перемикаються після кожної поганої смуги, і лічильник обнуляється. А потім роблять так знову — роками.
Стратегія зламалася чи це нормально?
Саме це люди насправді й питають, зазвичай посеред просідання. Ось як відрізнити одне від іншого.
| Що ви бачите | Імовірно, нормально | Імовірно, зламалося |
|---|---|---|
| П’ять-шість збитків поспіль | Так. За 45% прибуткових угод майже кожен бачить таке в межах 100 угод | Лише якщо збитки більші, ніж ви планували |
| Просідання глибше за будь-яке попереднє | Можливо, якщо ваша історія угод коротка | Варто розібратися, коли воно вже значно перевищило вашу найгіршу серію |
| Відсоток прибуткових угод упав, а R — ні | Імовірно, випадкові коливання | Якщо це триває 100+ угод, сетап, можливо, перестав працювати |
| Збитки більші, ніж планувалося | Це не випадковість | Проблема виконання, а не стратегії |
| Сетапи стає важко знайти | Ринок змінився | Можливо, стратегія підходить для умов, які вже минули |
Найважливіший рядок — четвертий. Якщо ваші збитки більші, ніж ви планували, ви взагалі не тестували стратегію, бо торгували не за нею.
Ознаки того, що ви насправді її не тестували
Перш ніж вирішити, що стратегія не працює, виключіть ці причини. Усі чотири трапляються набагато частіше, ніж зламаний метод.
- Ви змінювали правила під час тесту. Тоді ваша вибірка нічого не описує.
- Ви не дотримувалися правил. Якщо в колонці «За планом (Т/Н)» у вашому щоденнику здебільшого стоїть Н, ви тестували свою дисципліну, а не стратегію.
- Правила були надто розмиті, щоб їх можна було порушити. «Купуйте на відкаті» — це не правило. «Купуйте на першому закритті вище EMA 20 після двох дотиків рівня» — правило.
- Ваш розмір позиції постійно змінювався. Якщо ризик відрізнявся від угоди до угоди, результати неможливо порівняти, і очікувана вартість у R нічого не означає.
Чого вартий бектестинг
Тестування стратегії на історичних даних корисне, але його переоцінюють. Ось чесний розклад.
Що він дає: велику вибірку швидко, уявлення про найгірше просідання, яке мав би цей підхід, і швидкий спосіб відкинути ідеї, які не працювали взагалі ніколи.
Чого він дати не може: чесності щодо минулого. Ви вже знаєте, чим усе закінчилося, і кожен ваш вибір під час тестування сформований цим знанням. Додайте достатньо правил — і будь-який період в історії можна зробити прибутковим. Про наступний це нічого не каже. І власну поведінку на історичних даних не протестуєш, а зазвичай саме вона і є справжнім обмеженням.
Практична середина: використовуйте бектестинг, щоб відкидати ідеї, а не підтверджувати їх. Потім перевіряйте ті, що вціліли, у реальній торгівлі з найменшим розміром, який дозволяє ваш брокер. Стратегія, яка працює на папері й розвалюється на реальному рахунку, — звичайний результат, а не виняток.
Поширені запитання
Як зрозуміти, чи працює моя торгова стратегія?
Порахуйте очікувану вартість щонайменше за сотнею записаних угод, у яких ви дотримувалися правил і тримали ризик незмінним. Якщо після витрат вона явно вище нуля, стратегія працює. Якщо ви не можете її порахувати, бо записів немає, — це ваша відповідь на терміновіше запитання.
Який відсоток прибуткових угод має бути в хорошої стратегії?
Такого числа немає. Відсоток прибуткових угод має сенс лише поруч зі співвідношенням прибутку до ризику. 35% — це чудово за 3R і фатально за 1R.
Скільки часу тестувати стратегію?
Рахуйте угоди, а не тижні. Сотня — розумний мінімум для першого вердикту. Визначте число до початку. Якщо визначатимете його під час просідання, то зупинитеся в найгірший момент.
Чи варто торгувати більш ніж однією стратегією?
Не раніше, ніж у першої буде кілька сотень записаних угод. Дві стратегії вдвічі зменшують вибірку кожної й подвоюють шанс, що ви нічого не дізнаєтеся про жодну з них.
Коротко
П’ять чисел: кількість угод, відсоток прибуткових угод, середній прибуток проти середнього збитку, очікувана вартість, найгірша серія. Очікувана вартість — це вердикт. Кількість угод вирішує, чи вердикт щось означає. Балансу в цьому списку немає.
Більшість стратегій, від яких відмовляються, так і не протестували. Їх перервали.