La plupart des gens répondent à cette question en regardant le solde de leur compte. Le problème, c’est que le solde est justement la seule chose qui ne peut pas y répondre. Une bonne stratégie peut perdre pendant des semaines. Une mauvaise peut gagner de l’argent pendant des semaines. Sur le moment, impossible de savoir laquelle est laquelle.
Il existe une meilleure méthode. Elle demande cinq chiffres, et plus de trades que tu ne le voudrais.
Pourquoi ton solde ne peut pas te le dire
Un trade ne te dit presque rien. Vingt trades ne te disent toujours presque rien. Ce n’est pas une phrase de motivation, c’est de l’arithmétique, et c’est expliqué en détail dans pourquoi le trading est si difficile.
Pour avoir une certitude raisonnable qu’une stratégie qui gagne 55 % du temps n’est pas juste un pile ou face, il te faut environ 785 trades. Donc si tu juges une stratégie sur le mois dernier, tu devines.
Ce que tu peux faire plus tôt, c’est mesurer les choses qui se stabilisent bien avant le solde.
Les cinq chiffres qui le peuvent
Les cinq sortent de ton historique de trades. Tu n’as pas besoin de logiciel, et aucun d’eux n’est le solde.
D’abord, un mot dont tu auras besoin : R. R est le montant que tu risques sur un trade. Si tu risques $100 et que tu gagnes $200, c’est un gain de 2R. Si tu perds les $100, c’est une perte de 1R. Raisonner en R te permet de comparer des trades de tailles différentes.
| Chiffre | Comment l’obtenir | Ce qu’il te dit |
|---|---|---|
| Nombre de trades | Compte-les. Uniquement les trades de cette stratégie précise | Si les quatre autres veulent déjà dire quelque chose |
| Taux de réussite | Trades gagnants divisés par le total des trades | Très peu à lui seul. Il ne compte qu’à côté de la ligne suivante |
| Gain moyen face à perte moyenne | Gain moyen divisé par perte moyenne, en R | Si la stratégie rapporte assez quand elle a raison |
| Espérance mathématique | Voir plus bas | Si la stratégie gagne ou perd de l’argent |
| Pire série de pertes | La plus longue suite de pertes jusqu’ici | Si ta taille de position peut y survivre |
Les gens ont les yeux rivés sur le taux de réussite et ignorent l’espérance mathématique. Un taux de réussite de 70 % ne vaut rien si les pertes sont quatre fois plus grosses que les gains. Un taux de réussite de 35 % est excellent si les gagnants sont assez gros.
L’espérance mathématique est le chiffre qui tranche
L’espérance mathématique, c’est ce que vaut un trade en moyenne. La formule est courte :
Espérance = (taux de réussite × gain moyen) − (taux de perte × perte moyenne)
Disons que tu gagnes 40 % du temps, que ton gain moyen est de $200 et ta perte moyenne de $100. Cela donne (0,40 × 200) − (0,60 × 100), soit 80 − 60, donc $20 par trade. Sur cent trades, cela fait $2 000. Pas grâce à un coup de génie. Grâce à un avantage que tu laisses jouer.
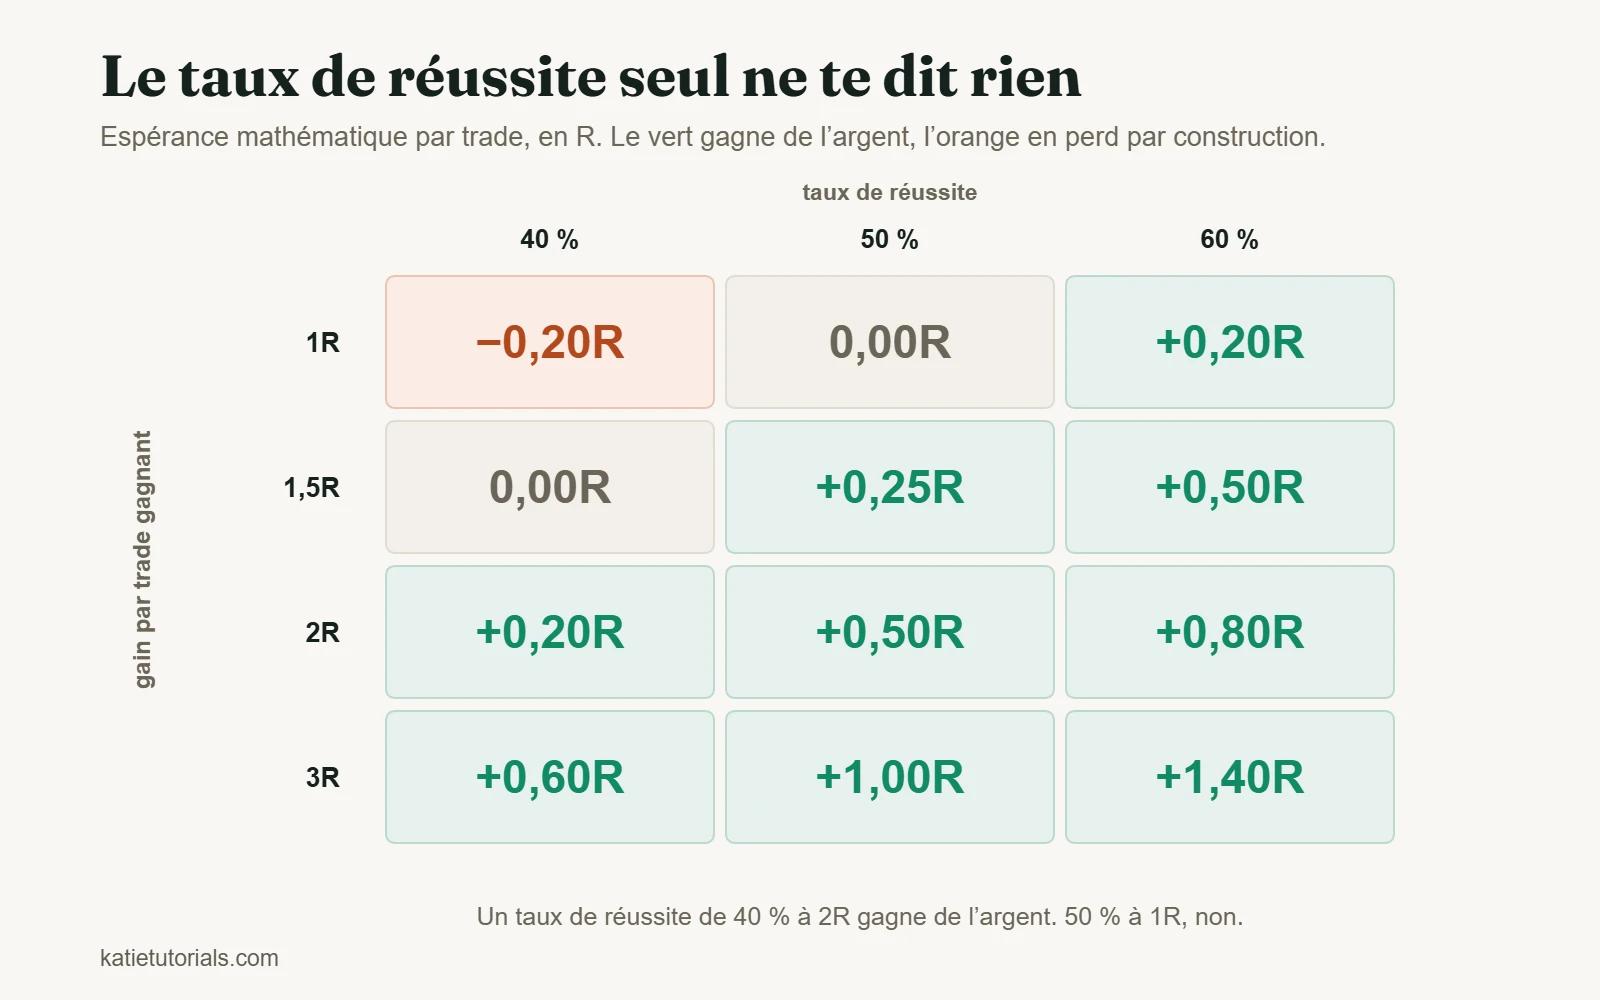
La même idée se lit plus facilement en R. Voici ce que vaut un trade pour les combinaisons que les gens utilisent réellement :
| Gain par trade gagnant | Taux de réussite 40 % | Taux de réussite 50 % | Taux de réussite 60 % |
|---|---|---|---|
| 1R | −0,20R | 0,00R | +0,20R |
| 1,5R | 0,00R | +0,25R | +0,50R |
| 2R | +0,20R | +0,50R | +0,80R |
| 3R | +0,60R | +1,00R | +1,40R |
Deux choses ressortent. Si tes gagnants ont la même taille que tes perdants (la ligne 1R), tu dois gagner plus d’une fois sur deux rien que pour atteindre le point mort, avant les frais. C’est pour ça que le scalping sur de petits objectifs est plus difficile qu’il n’y paraît. Et une stratégie qui gagne 2R avec un taux de réussite de 40 % gagne de l’argent tout en ayant tort trois fois sur cinq.
Tout ce qui est à zéro ou en dessous n’est pas une stratégie qui traverse un mauvais mois. Elle perd de l’argent par construction, et aucune discipline ne la réparera.
Cinq trades gagnants qui ne prouvaient rien
Une stratégie avait l’air parfaite parce que ses cinq premiers trades avaient tous gagné. Cinq d’affilée, c’est assez pour se sentir invincible et bien trop peu pour savoir quoi que ce soit. Je ne le comprenais pas à l’époque, alors j’ai augmenté ma taille et j’ai commencé à faire des projets.
Puis le marché a un peu changé et tout s’est effondré. Les mêmes règles qui avaient paru sans faille se sont mises à enchaîner les pertes. Ce que j’avais pris pour une preuve n’était qu’une série de chance.
Il a fallu près d’une centaine de trades avant que les chiffres disent quelque chose sur quoi je pouvais m’appuyer. Aucune personne impatiente n’a envie d’entendre ça. C’est pourtant la chose la plus utile que je sache sur le test d’une stratégie.
Combien de trades avant de pouvoir te fier à la réponse
Une espérance calculée sur quinze trades, c’est une rumeur. En gros, voici ce que chaque nombre de trades peut te dire :
| Trades enregistrés | Ce que tu peux dire |
|---|---|
| Moins de 20 | Rien. Ne change rien |
| 20 à 50 | Si tu as suivi le plan. Pas si le plan fonctionne |
| 50 à 100 | Une première lecture de l’espérance et de ta pire série. À considérer comme provisoire |
| 100 à 300 | Une estimation utilisable, si le marché n’a pas changé sous tes pieds |
| Plusieurs centaines | Assez pour distinguer un petit avantage de la chance |
La vérité gênante, c’est que la plupart des traders particuliers n’enregistrent jamais assez de trades d’une même approche pour savoir si elle a fonctionné. Ils changent après chaque mauvaise série, ce qui remet le compteur à zéro. Puis ils recommencent, pendant des années.
Est-elle cassée, ou est-ce normal ?
C’est la question que les gens posent vraiment, généralement en plein drawdown. Voici comment distinguer les deux.
| Ce que tu vois | Probablement normal | Probablement cassée |
|---|---|---|
| Cinq ou six pertes d’affilée | Oui. Avec un taux de réussite de 45 %, presque tout le monde le voit en moins de 100 trades | Seulement si les pertes sont plus grosses que prévu |
| Un drawdown plus profond que tout ce que tu as connu | Possible, si ton historique est court | Mérite un examen une fois qu’il dépasse nettement ta pire série |
| Le taux de réussite a baissé, pas le R | Probablement de la variance | Si ça dure plus de 100 trades, le setup a peut-être cessé de fonctionner |
| Pertes plus grosses que prévu | Ce n’est pas de la variance | Un problème d’exécution, pas un problème de stratégie |
| Les setups deviennent difficiles à trouver | Le marché a changé | La stratégie convient peut-être à des conditions qui ont pris fin |
La ligne la plus importante est la quatrième. Si tes pertes sont plus grosses que prévu, tu n’as pas testé la stratégie du tout, parce que ce que tu as appliqué n’était pas la stratégie.
Les signes que tu ne l’as jamais vraiment testée
Avant de décider qu’une stratégie ne fonctionne pas, écarte ces possibilités. Les quatre sont bien plus courantes qu’une méthode cassée.
- Tu as changé les règles pendant le test. L’échantillon ne porte alors sur rien.
- Tu n’as pas suivi les règles. Si la colonne « Plan suivi (O/N) » de ton journal contient surtout des N, tu as testé ta discipline, pas ta stratégie.
- Les règles étaient trop vagues pour être enfreintes. « Acheter le repli » n’est pas une règle. « Acheter la première clôture au-dessus de l’EMA 20 après deux contacts avec le niveau » en est une.
- Ta taille de position n’arrêtait pas de changer. Si le risque variait d’un trade à l’autre, les résultats ne sont pas comparables et l’espérance en R ne veut rien dire.
Ce que vaut le backtesting
Tester une stratégie sur des données passées est utile, et c’est survendu. Voici le partage honnête.
Ce qu’il t’apporte : un gros échantillon rapidement, une idée du pire drawdown qu’aurait connu l’approche, et un moyen rapide d’écarter les idées qui n’ont jamais fonctionné du tout.
Ce qu’il ne peut pas t’apporter : l’honnêteté vis-à-vis du passé. Tu sais déjà comment ça s’est terminé, et chaque choix que tu fais pendant le test en est influencé. Ajoute assez de règles et n’importe quelle période de l’histoire peut devenir rentable. Cela ne te dit rien sur la suivante. Et tu ne peux pas backtester ton propre comportement, qui est généralement la vraie limite.
Le juste milieu pratique : utilise le backtesting pour rejeter des idées, pas pour les confirmer. Ensuite, teste en conditions réelles celles qui survivent, à la plus petite taille que ton courtier autorise. Une stratégie qui fonctionne sur le papier et s’effondre sur un compte réel, c’est l’issue normale, pas l’exception.
Questions fréquentes
Comment savoir si ma stratégie de trading fonctionne ?
Calcule l’espérance à partir d’au moins cent trades enregistrés où tu as suivi les règles et gardé le même risque. Si elle est nettement au-dessus de zéro après les frais, elle fonctionne. Si tu ne peux pas la calculer parce que l’historique n’existe pas, c’est ta réponse à une question plus urgente.
Quel taux de réussite doit avoir une bonne stratégie ?
Ce chiffre n’existe pas. Le taux de réussite ne veut dire quelque chose qu’à côté de ton rapport gain/risque. 35 % est excellent à 3R et fatal à 1R.
Combien de temps dois-je tester une stratégie ?
Compte en trades, pas en semaines. Cent, c’est un minimum raisonnable pour un premier verdict. Fixe le nombre avant de commencer. Si tu le fixes pendant un drawdown, tu t’arrêteras au pire moment.
Dois-je faire tourner plus d’une stratégie ?
Pas avant que la première ait quelques centaines de trades enregistrés. Deux stratégies divisent par deux l’échantillon de chacune et doublent le risque que tu n’apprennes rien sur aucune des deux.
En bref
Cinq chiffres : le nombre de trades, le taux de réussite, le gain moyen face à la perte moyenne, l’espérance mathématique, la pire série. L’espérance est le verdict. Le nombre de trades décide si le verdict veut dire quelque chose. Le solde ne figure pas sur la liste.
La plupart des stratégies abandonnées n’ont jamais été testées. Elles ont été interrompues.