Содержание (10)
Большинство людей отвечают на этот вопрос, глядя на баланс счёта. Беда в том, что баланс как раз и не может на него ответить. Хорошая стратегия может терять неделями. Плохая может неделями приносить деньги. Пока это происходит, вы не отличите одно от другого.
Есть способ лучше. Нужны пять чисел и больше сделок, чем вам хотелось бы.
Почему баланс ничего не скажет
Одна сделка почти ничего не говорит. Двадцать сделок тоже почти ничего не говорят. Это не мотивационная фраза, это арифметика, и подробно она разобрана в статье почему трейдинг такой сложный.
Чтобы с разумной уверенностью понять, что стратегия с 55% побед это не просто монетка, нужно около 785 сделок. Так что если вы судите о стратегии по прошлому месяцу, вы гадаете.
Что можно сделать раньше: измерять то, что устаканивается задолго до баланса.
Пять чисел, которые могут
Все пять берутся из вашего журнала сделок. Программы не нужны, и ни одно из них не баланс.
Сначала одно слово, которое понадобится: R. R это сумма, которой вы рискуете в одной сделке. Если вы рискуете $100 и забираете $200, это прибыль 2R. Если теряете эти $100, это убыток 1R. Счёт в R позволяет сравнивать сделки разного размера.
| Число | Как его получить | Что оно говорит |
|---|---|---|
| Сколько сделок | Посчитайте их. Только сделки именно по этой стратегии | Значат ли что-нибудь остальные четыре |
| Процент побед | Прибыльные разделить на все сделки | Сам по себе очень мало. Он важен только рядом со следующей строкой |
| Средняя прибыль против среднего убытка | Средний плюс разделить на средний минус, в R | Достаточно ли платит стратегия, когда она права |
| Математическое ожидание | Смотрите ниже | Зарабатывает стратегия или теряет |
| Худшая убыточная серия | Самая длинная череда убытков на сегодня | Переживёт ли её ваш объём |
Люди смотрят на процент побед и не смотрят на ожидание. 70% побед ничего не стоят, если убытки в четыре раза крупнее прибылей. 35% побед это отлично, если прибыли достаточно большие.
Ожидание решает всё
Математическое ожидание это то, сколько в среднем стоит одна сделка. Формула короткая:
Ожидание = (процент побед × средняя прибыль) − (процент убытков × средний убыток)
Скажем, вы выигрываете в 40% случаев, средняя прибыль $200, средний убыток $100. Получается (0,40 × 200) − (0,60 × 100), то есть 80 − 60, итого $20 за сделку. За сотню сделок это $2 000. Не потому что вы умнее всех. Потому что у вас есть преимущество, и вы дали ему поработать.
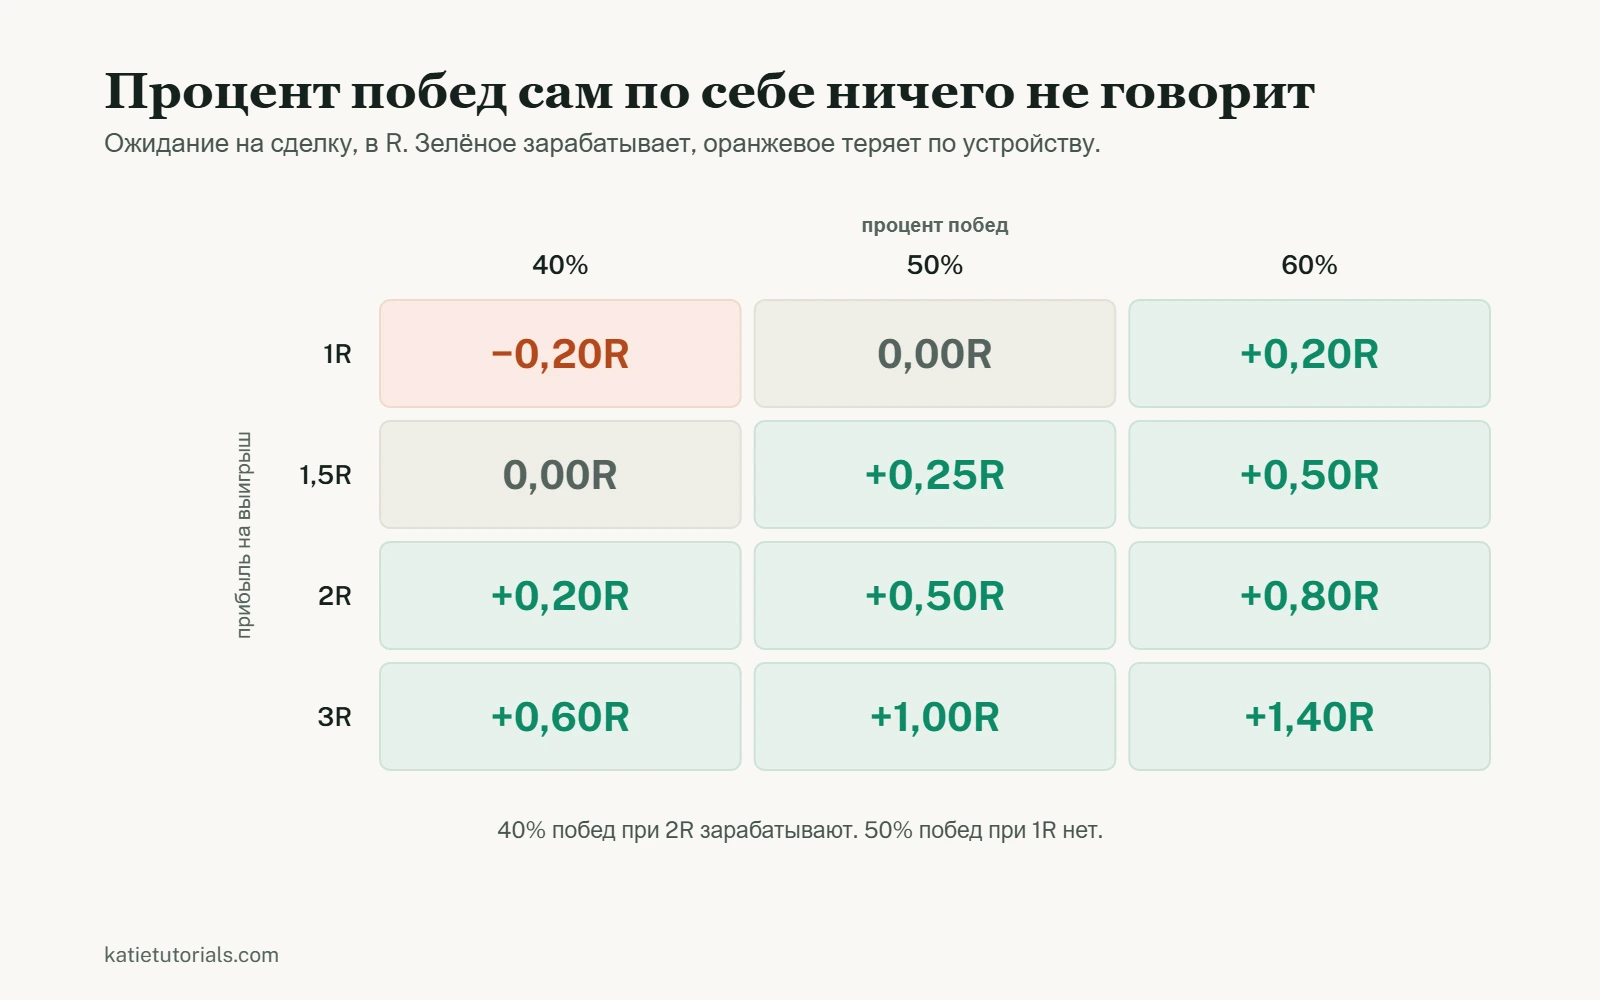
Ту же мысль проще читать в R. Вот сколько стоит одна сделка при сочетаниях, с которыми люди реально торгуют:
| Прибыль на выигрыш | Побед 40% | Побед 50% | Побед 60% |
|---|---|---|---|
| 1R | −0,20R | 0,00R | +0,20R |
| 1,5R | 0,00R | +0,25R | +0,50R |
| 2R | +0,20R | +0,50R | +0,80R |
| 3R | +0,60R | +1,00R | +1,40R |
Два вывода бросаются в глаза. Если ваши прибыли такого же размера, как убытки (строка 1R), нужно побеждать чаще, чем в половине случаев, просто чтобы выйти в ноль, ещё до комиссий. Поэтому скальпинг с маленькими целями труднее, чем кажется. А стратегия, которая берёт 2R при 40% побед, зарабатывает, ошибаясь три раза из пяти.
Всё, что на нуле или ниже, это не стратегия с плохим месяцем. Она теряет деньги по своему устройству, и никакая дисциплина этого не исправит.
Пять прибыльных сделок, которые ничего не доказали
Одна стратегия выглядела идеально, потому что первые пять сделок оказались прибыльными. Пяти подряд достаточно, чтобы почувствовать себя непобедимым, и совершенно недостаточно, чтобы что-то знать. Тогда я этого не понимала, поэтому увеличила объём и начала строить планы.
Потом рынок немного изменился, и всё развалилось. Те же правила, которые казались безупречными, стали приносить убыток за убытком. То, что я приняла за доказательство, было полосой везения.
Понадобилось около сотни сделок, прежде чем цифры сказали что-то, на что можно опереться. Никто нетерпеливый не хочет это слышать. И всё же это самое полезное, что я знаю о проверке стратегии.
Сколько сделок нужно, чтобы верить ответу
Ожидание по пятнадцати сделкам это слух. Примерно вот что можно сказать при разном числе сделок:
| Записано сделок | Что можно сказать |
|---|---|
| Меньше 20 | Ничего. Ничего не меняйте |
| От 20 до 50 | Следуете ли вы плану. Не работает ли план |
| От 50 до 100 | Первое представление об ожидании и худшей серии. Считайте его предварительным |
| От 100 до 300 | Пригодная оценка, если рынок под вами не изменился |
| Несколько сотен | Достаточно, чтобы отличить небольшое преимущество от везения |
Неудобная правда в том, что большинство частных трейдеров никогда не набирают достаточно сделок по одному подходу, чтобы узнать, работал ли он. Они меняют стратегию после каждой плохой полосы, и счётчик обнуляется. А потом делают это снова, годами.
Сломалась или так и должно быть?
Вот вопрос, который люди задают на самом деле, обычно посреди просадки. Вот как отличить одно от другого.
| Что вы видите | Скорее норма | Скорее поломка |
|---|---|---|
| Пять или шесть убытков подряд | Да. При 45% побед почти каждый видит это внутри 100 сделок | Только если убытки крупнее, чем вы планировали |
| Просадка глубже всех прежних | Возможно, если записей мало | Стоит присмотреться, когда она заметно превысила худшую серию |
| Процент побед упал, R нет | Скорее разброс | Если держится дольше 100 сделок, сетап мог перестать работать |
| Убытки крупнее задуманного | Это не разброс | Проблема исполнения, а не стратегии |
| Сетапы стало трудно находить | Рынок изменился | Стратегия могла подходить условиям, которые закончились |
Самая важная строка четвёртая. Если убытки крупнее, чем вы планировали, вы ещё вообще не проверяли стратегию, потому что торговали не по ней.
Признаки того, что вы её так и не проверили
Прежде чем решить, что стратегия не работает, исключите вот это. Все четыре причины встречаются куда чаще, чем сломанный метод.
- Вы меняли правила по ходу проверки. Тогда выборка ни о чём.
- Вы не следовали правилам. Если в дневнике в колонке «следовал ли плану» в основном стоит «нет», вы проверяли дисциплину, а не стратегию.
- Правила были слишком размытыми, чтобы их нарушить. «Покупать откат» это не правило. «Покупать первое закрытие выше EMA 20 после двух касаний уровня» это правило.
- Объём позиции всё время менялся. Если риск отличался от сделки к сделке, результаты нельзя сравнивать, и ожидание в R ничего не значит.
Чего стоит бэктест
Проверка стратегии на прошлых данных полезна, и её переоценивают. Вот честный расклад.
Что она даёт: большую выборку быстро, представление о худшей просадке, которая была бы у подхода, и быстрый способ отбросить идеи, которые не работали никогда.
Чего она дать не может: честности о прошлом. Вы уже знаете, чем всё закончилось, и каждое решение во время проверки этим окрашено. Добавьте достаточно правил, и любой период истории можно сделать прибыльным. О следующем периоде это не говорит ничего. И своё поведение вы не протестируете на истории, а обычно именно оно и ограничивает.
Практичная середина: используйте бэктест, чтобы отбрасывать идеи, а не подтверждать их. Выживших потом проверяйте вперёд, на самом маленьком объёме, который разрешает брокер. Стратегия, которая работает на бумаге и разваливается на живом счёте, это обычный исход, а не исключение.
Частые вопросы
Как понять, работает ли моя торговая стратегия?
Посчитайте ожидание хотя бы по сотне записанных сделок, в которых вы следовали правилам и держали одинаковый риск. Если оно заметно выше нуля после комиссий, стратегия работает. Если посчитать нечего, потому что записей нет, это ответ на более срочный вопрос.
Какой процент побед должен быть у хорошей стратегии?
Такого числа нет. Процент побед что-то значит только рядом с соотношением прибыли к риску. 35% это отлично при 3R и губительно при 1R.
Как долго проверять стратегию?
Считайте сделки, а не недели. Сотня это разумный минимум для первого вердикта. Число определите до начала. Если решать его посреди просадки, вы остановитесь в худший момент.
Стоит ли торговать по нескольким стратегиям?
Не раньше, чем по первой наберётся несколько сотен записанных сделок. Две стратегии делят выборку каждой пополам и удваивают шанс, что вы не узнаете ничего ни об одной.
Коротко
Пять чисел: сколько сделок, процент побед, средняя прибыль против среднего убытка, ожидание, худшая серия. Ожидание это вердикт. Число сделок решает, значит ли вердикт хоть что-то. Баланса в списке нет.
Большинство брошенных стратегий никогда не проверяли. Их прервали.