Večina ljudi na to vprašanje odgovori tako, da pogleda stanje na računu. Težava je v tem, da je stanje edina stvar, ki nanj ne more odgovoriti. Dobra strategija lahko tedne izgublja. Slaba lahko tedne služi. Medtem ko se to dogaja, ne moreš vedeti, katera je katera.
Obstaja boljši način. Potrebuješ pet številk in več poslov, kot bi ti bilo všeč.
Zakaj ti stanje na računu tega ne more povedati
En posel ti ne pove skoraj ničesar. Dvajset poslov ti še vedno ne pove skoraj ničesar. To ni motivacijski stavek, to je aritmetika, podrobno razložena v lekciji zakaj je trgovanje tako težko.
Za razumno gotovost, da strategija, ki zmaga v 55 % primerov, ni le met kovanca, potrebuješ nekje okoli 785 poslov. Če torej strategijo presojaš po zadnjem mesecu, ugibaš.
Prej pa lahko meriš stvari, ki se ustalijo, dolgo preden se ustali stanje na računu.
Pet številk, ki to lahko povedo
Vseh pet dobiš iz evidence svojih poslov. Programske opreme ne potrebuješ in nobena od njih ni stanje na računu.
Najprej ena beseda, ki bo prišla prav: R. R je znesek, ki ga tvegaš pri enem poslu. Če tvegaš $100 in dobiš $200, je to dobiček 2R. Če $100 izgubiš, je to izguba 1R. Razmišljanje v R ti omogoča, da primerjaš posle različnih velikosti.
| Številka | Kako jo dobiš | Kaj ti pove |
|---|---|---|
| Število poslov | Preštej jih. Samo posle točno te strategije | Ali ostale štiri sploh že kaj pomenijo |
| Delež uspešnih poslov (win rate) | Dobičkonosni posli, deljeni z vsemi posli | Sam po sebi zelo malo. Pomemben je samo ob naslednji vrstici |
| Povprečni dobiček proti povprečni izgubi | Povprečni dobiček, deljen s povprečno izgubo, v R | Ali strategija prinese dovolj, ko ima prav |
| Pričakovana vrednost | Glej spodaj | Ali strategija služi ali izgublja denar |
| Najhujši niz izgub | Najdaljše zaporedje izgub doslej | Ali ga tvoja velikost pozicije lahko preživi |
Ljudje strmijo v delež uspešnih poslov in pričakovano vrednost prezrejo. Delež uspešnih poslov 70 % nima nobene vrednosti, če so izgube štirikrat večje od dobičkov. Delež 35 % je odličen, če so dobički dovolj veliki.
Pričakovana vrednost je številka, ki odloča
Pričakovana vrednost je to, koliko je v povprečju vreden en posel. Formula je kratka:
Pričakovana vrednost = (delež uspešnih poslov × povprečni dobiček) − (delež izgubnih poslov × povprečna izguba)
Recimo, da zmagaš v 40 % primerov, tvoj povprečni dobiček je $200, povprečna izguba pa $100. To da (0,40 × 200) − (0,60 × 100), torej 80 − 60, kar je $20 na posel. V sto poslih je to $2000. Ne po zaslugi pameti. Po zaslugi prednosti (edge), ki ji pustiš delovati.
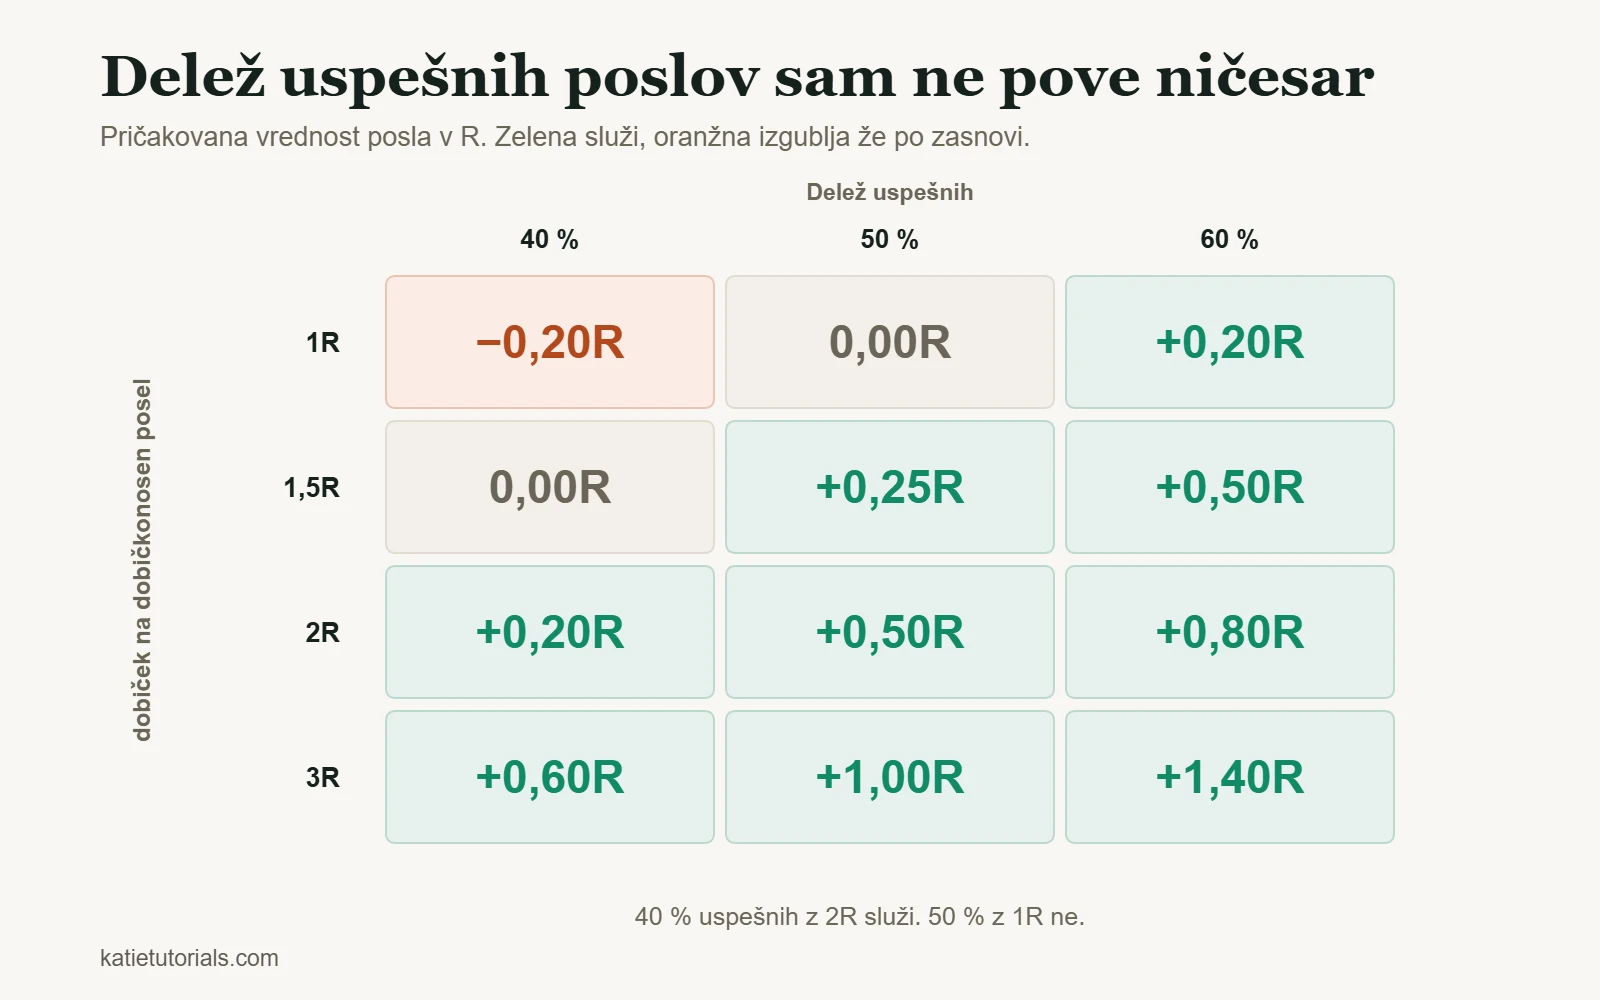
Ista ideja je v R lažje berljiva. Toliko je vreden en posel pri kombinacijah, ki jih ljudje dejansko uporabljajo:
| Dobiček na uspešen posel | Delež uspešnih 40 % | Delež uspešnih 50 % | Delež uspešnih 60 % |
|---|---|---|---|
| 1R | −0,20R | 0,00R | +0,20R |
| 1,5R | 0,00R | +0,25R | +0,50R |
| 2R | +0,20R | +0,50R | +0,80R |
| 3R | +0,60R | +1,00R | +1,40R |
Izstopata dve stvari. Če so tvoji dobički enako veliki kot izgube (vrstica 1R), moraš zmagati v več kot polovici primerov samo zato, da dosežeš ničelno točko (break-even), in to še pred stroški. Zato je skalpiranje z majhnimi cilji težje, kot je videti. Strategija, ki pri deležu uspešnih poslov 40 % prinaša 2R, pa služi, čeprav se zmoti trikrat od petih.
Vse, kar je pri ničli ali pod njo, ni strategija s slabim mesecem. Izgublja po zasnovi in nobena količina discipline tega ne bo popravila.
Pet dobičkonosnih poslov, ki niso dokazali ničesar
Ena strategija je bila videti popolna, ker je bilo prvih pet poslov dobičkonosnih. Pet zapored je dovolj, da se počutiš nepremagljivo, in še zdaleč premalo, da bi se iz tega karkoli izvedelo. Takrat tega nisem razumela, zato sem povečala velikost pozicij in začela kovati načrte.
Potem se je trg malo spremenil in vse skupaj je razpadlo. Ista pravila, ki so bila videti brezhibna, so začela prinašati izgubo za izgubo. Kar sem imela za dokaz, je bil niz sreče.
Trajalo je skoraj sto poslov, preden so številke povedale kaj, na kar sem se lahko oprla. Nestrpni ljudje tega nočejo slišati. Še vedno pa je to najkoristnejša stvar, ki jo vem o preizkušanju strategije.
Koliko poslov, preden lahko zaupaš odgovoru
Pričakovana vrednost iz petnajstih poslov je govorica. Približno to ti lahko pove posamezno število poslov:
| Zabeleženi posli | Kaj lahko rečeš |
|---|---|
| Pod 20 | Nič. Ničesar ne spreminjaj |
| Od 20 do 50 | Ali je bil načrt upoštevan. Ne pa, ali načrt deluje |
| Od 50 do 100 | Prvi vpogled v pričakovano vrednost in najhujši niz izgub. Obravnavaj ga kot začasnega |
| Od 100 do 300 | Uporabna ocena, če se ti trg medtem ni spremenil pod nogami |
| Nekaj sto | Dovolj, da ločiš majhno prednost od sreče |
Neprijetna resnica je, da večina malih trgovcev nikoli ne zabeleži dovolj poslov enega pristopa, da bi vedeli, ali je deloval. Po vsakem slabem nizu zamenjajo strategijo, kar štetje ponastavi na nič. Potem to ponavljajo leta.
Je pokvarjena ali je to normalno?
To je vprašanje, ki ga ljudje dejansko postavljajo, običajno sredi upada kapitala (drawdown). Takole ločiš eno od drugega.
| Kaj vidiš | Verjetno normalno | Verjetno pokvarjeno |
|---|---|---|
| Pet ali šest izgub zapored | Da. Pri deležu uspešnih poslov 45 % to v 100 poslih doživi skoraj vsak | Samo če so izgube večje od načrtovanih |
| Upad kapitala, globlji od vseh dosedanjih | Mogoče, če je tvoja evidenca kratka | Vredno pogleda, ko krepko preseže tvoj najhujši niz |
| Delež uspešnih poslov je padel, R ne | Verjetno naključno nihanje | Če traja 100+ poslov, je setup (priložnost) morda nehal delovati |
| Izgube večje od načrtovanih | Ni naključno nihanje | Težava pri izvedbi, ne pri strategiji |
| Setupe je vse težje najti | Trg se je spremenil | Strategija morda ustreza razmeram, ki so se končale |
Najpomembnejša je četrta vrstica. Če so tvoje izgube večje od načrtovanih, strategija sploh ni bila preizkušena, ker to, kar se je izvajalo, ni bila ta strategija.
Znaki, da strategija v resnici nikoli ni bila preizkušena
Preden se odločiš, da strategija ne deluje, izključi naslednje. Vse štiri možnosti so veliko pogostejše od pokvarjene metode.
- Pravila so se med preizkusom spreminjala. Potem vzorec ne predstavlja ničesar.
- Pravila niso bila upoštevana. Če je v stolpcu „Po načrtu (D/N)“ v tvojem dnevniku večinoma N, je bila preizkušena tvoja disciplina, ne tvoja strategija.
- Pravila so bila tako ohlapna, da jih ni bilo mogoče prekršiti. „Kupi popravek (pullback)“ ni pravilo. „Kupi ob prvem zaprtju nad EMA 20 po dveh dotikih ravni“ je.
- Tvoja velikost pozicije se je ves čas spreminjala. Če se je tveganje od posla do posla razlikovalo, rezultatov ni mogoče primerjati in pričakovana vrednost v R ne pomeni ničesar.
Koliko je vredno testiranje na preteklih podatkih
Preizkušanje strategije na preteklih podatkih (backtesting) je koristno, a precenjeno. Tukaj je pošten pregled.
Kaj ti da: velik vzorec na hitro, predstavo o najhujšem upadu kapitala, ki bi ga pristop doživel, in hiter način, da zavržeš ideje, ki nikoli niso delovale.
Česa ti ne more dati: poštenosti glede preteklosti. Že veš, kako se je končalo, in to oblikuje vsako izbiro, ki jo narediš med testiranjem. Dodaj dovolj pravil in vsako obdobje v zgodovini lahko postane dobičkonosno. To ti ne pove ničesar o naslednjem. In lastnega vedenja ne moreš testirati na preteklih podatkih, to pa je običajno prava omejitev.
Praktična sredina: testiranje na preteklih podatkih uporabi za zavračanje idej, ne za njihovo potrjevanje. Tiste, ki preživijo, nato preizkusi v realnem času z najmanjšo velikostjo, ki jo dovoli tvoj borzni posrednik. Strategija, ki deluje na papirju in razpade na pravem računu, je normalen izid, ne izjema.
Pogosta vprašanja
Kako ugotovim, ali moja trgovalna strategija deluje?
Izračunaj pričakovano vrednost iz vsaj sto zabeleženih poslov, pri katerih so bila pravila upoštevana in je tveganje ostalo enako. Če je po stroških jasno nad ničlo, strategija deluje. Če je ne moreš izračunati, ker evidenca ne obstaja, je to odgovor na nujnejše vprašanje.
Kolikšen delež uspešnih poslov naj ima dobra strategija?
Take številke ni. Delež uspešnih poslov nekaj pomeni samo skupaj z razmerjem med dobičkom in tveganjem. Delež 35 % je pri 3R odličen, pri 1R pa usoden.
Kako dolgo naj preizkušam strategijo?
Štej posle, ne pa tednov. Sto je razumen minimum za prvo oceno. Število določi, preden začneš. Če ga določaš sredi upada kapitala, se bo preizkus končal v najslabšem trenutku.
Naj uporabljam več kot eno strategijo?
Ne, dokler prva nima nekaj sto zabeleženih poslov. Dve strategiji razpolovita vzorec za vsako od njiju in podvojita možnost, da se o nobeni ne naučiš ničesar.
Na kratko
Pet številk: število poslov, delež uspešnih poslov, povprečni dobiček proti povprečni izgubi, pričakovana vrednost, najhujši niz izgub. Pričakovana vrednost je sodba. Število poslov odloči, ali sodba kaj pomeni. Stanja na računu ni na seznamu.
Večina opuščenih strategij nikoli ni bila preizkušena. Bile so prekinjene.