Enamik inimesi vastab sellele küsimusele oma kontojääki vaadates. Häda on selles, et kontojääk on just see üks asi, mis sellele vastata ei saa. Hea strateegia võib nädalaid kahjumit tuua. Halb võib nädalaid raha teenida. Kuni see toimub, ei ole võimalik öelda, kumb on kumb.
On parem viis. Selleks on vaja viit numbrit ja rohkem tehinguid, kui sulle meeldiks.
Miks kontojääk sulle seda öelda ei saa
Üks tehing ei ütle sulle peaaegu midagi. Kakskümmend tehingut ei ütle ikka peaaegu midagi. See ei ole motivatsioonilause, vaid aritmeetika, ja seda on põhjalikult selgitatud õppetunnis miks kauplemine on nii raske.
Et olla üsna kindel, et strateegia, mis võidab 55% juhtudest, ei ole lihtsalt mündivise, on vaja umbes 785 tehingut. Nii et kui hindad strateegiat eelmise kuu põhjal, siis sa lihtsalt oletad.
Varem saad mõõta asju, mis stabiliseeruvad ammu enne kontojääki.
Viis numbrit, mis seda öelda saavad
Kõik viis tulevad sinu tehingute arvestusest. Tarkvara pole vaja ja ükski neist ei ole kontojääk.
Kõigepealt üks sõna, mida vajad: R. R on summa, mida riskid ühe tehinguga. Kui riskid $100 ja võidad $200, on see 2R kasum. Kui kaotad need $100, on see 1R kahjum. R-ides mõtlemine võimaldab võrrelda eri suurusega tehinguid.
| Number | Kuidas selle saad | Mida see ütleb |
|---|---|---|
| Tehingute arv | Loe need kokku. Ainult täpselt selle strateegia tehingud | Kas ülejäänud neli juba midagi tähendavad |
| Võidumäär (win rate) | Kasumlikud tehingud jagatud kõigi tehingutega | Üksi väga vähe. Sellel on tähendus ainult koos järgmise reaga |
| Keskmine kasum ja keskmine kahjum | Keskmine kasumlik tehing jagatud keskmise kahjumliku tehinguga, R-ides | Kas strateegia maksab piisavalt, kui tal on õigus |
| Oodatav väärtus | Vaata allpool | Kas strateegia teenib või kaotab raha |
| Halvim kaotuste seeria | Seni pikim järjestikuste kahjumite jada | Kas sinu positsiooni suurus peab sellele vastu |
Inimesed vahivad võidumäära ja eiravad oodatavat väärtust. 70% võidumäär on väärtusetu, kui kahjumid on neli korda suuremad kui kasumid. 35% võidumäär on suurepärane, kui kasumlikud tehingud on piisavalt suured.
Oodatav väärtus on number, mis otsustab
Oodatav väärtus näitab, kui palju üks tehing keskmiselt väärt on. Valem on lühike:
Oodatav väärtus = (võidumäär × keskmine kasum) − (kaotusmäär × keskmine kahjum)
Oletame, et võidad 40% juhtudest, sinu keskmine kasum on $200 ja keskmine kahjum $100. See annab (0,40 × 200) − (0,60 × 100) ehk 80 − 60, seega $20 tehingu kohta. Saja tehingu peale teeb see $2000. Mitte nutikusest. Sellest, et sul on eelis (edge) ja sa lased sellel töötada.
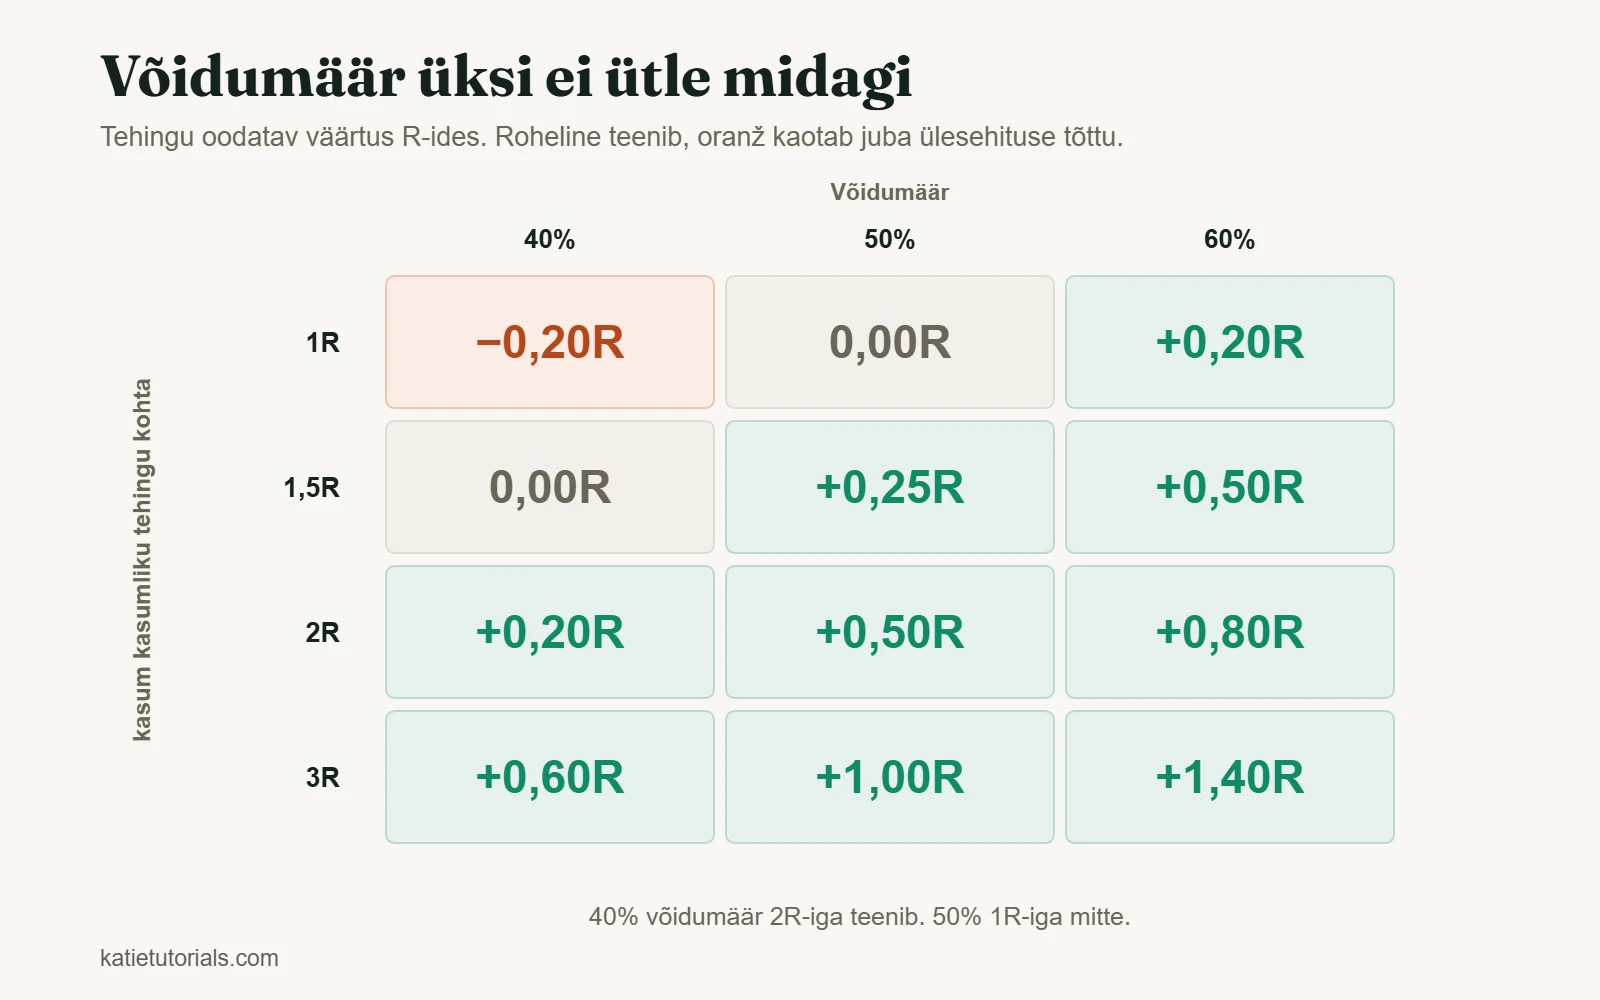
Sama mõtet on R-ides lihtsam lugeda. Nii palju on üks tehing väärt kombinatsioonide puhul, mida inimesed päriselt kasutavad:
| Tasu kasumliku tehingu kohta | Võidumäär 40% | Võidumäär 50% | Võidumäär 60% |
|---|---|---|---|
| 1R | −0,20R | 0,00R | +0,20R |
| 1,5R | 0,00R | +0,25R | +0,50R |
| 2R | +0,20R | +0,50R | +0,80R |
| 3R | +0,60R | +1,00R | +1,40R |
Kaks asja torkavad silma. Kui sinu kasumlikud tehingud on sama suured kui kahjumlikud (1R rida), pead juba nullpunkti (break-even) jõudmiseks võitma rohkem kui pooltel juhtudel, ja seda enne kulusid. Seepärast on väikeste eesmärkidega skalpeerimine raskem, kui paistab. Ja strateegia, mis võidab 2R 40% võidumääraga, teenib raha, kuigi eksib kolmel korral viiest.
Kõik, mis on null või alla selle, ei ole strateegia, millel on halb kuu. See kaotab raha oma ülesehituse tõttu ja seda ei paranda ükski kogus distsipliini.
Viis kasumlikku tehingut, mis ei tõestanud midagi
Üks strateegia tundus täiuslik, sest esimesed viis tehingut olid kõik kasumlikud. Viis järjest on piisav, et tunda end võitmatuna, aga kaugeltki mitte piisav, et midagi teada. Tol ajal ma seda ei mõistnud, nii et suurendasin positsiooni suurust ja hakkasin plaane tegema.
Siis turg muutus veidi ja kogu asi lagunes. Samad reeglid, mis olid tundunud veatud, hakkasid tootma kahjumit kahjumi järel. See, mida olin pidanud tõestuseks, oli lihtsalt õnnelik seeria.
Kulus ligi sada tehingut, enne kui numbrid ütlesid midagi, millele sain toetuda. Ükski kannatamatu inimene ei taha seda kuulda. See on siiski kõige kasulikum asi, mida ma strateegia testimise kohta tean.
Mitu tehingut on vaja, et vastust usaldada
Viieteistkümne tehingu põhjal arvutatud oodatav väärtus on kuulujutt. Umbkaudu ütleb iga tehingute arv sulle järgmist:
| Kirja pandud tehinguid | Mida saad öelda |
|---|---|
| Alla 20 | Mitte midagi. Ära muuda midagi |
| 20 kuni 50 | Kas sa järgisid plaani. Mitte seda, kas plaan töötab |
| 50 kuni 100 | Esimene hinnang oodatavale väärtusele ja sinu halvimale seeriale. Pea seda esialgseks |
| 100 kuni 300 | Kasutatav hinnang, kui turg vahepeal ei muutunud |
| Mitusada | Piisav, et eristada väikest eelist õnnest |
Ebamugav tõde on see, et enamik jaekauplejaid ei pane ühe lähenemisega kunagi kirja piisavalt tehinguid, et teada, kas see töötas. Nad vahetavad strateegiat pärast iga halba perioodi, mis nullib loenduri. Ja siis teevad seda aastaid uuesti.
Kas see on katki või on see normaalne?
Just seda küsimust inimesed tegelikult küsivad, tavaliselt keset kahjumiperioodi (drawdown). Nii saad neil kahel vahet teha.
| Mida näed | Tõenäoliselt normaalne | Tõenäoliselt katki |
|---|---|---|
| Viis või kuus kahjumit järjest | Jah. 45% võidumäära juures näeb seda 100 tehingu jooksul peaaegu igaüks | Ainult siis, kui kahjumid on suuremad, kui planeerisid |
| Kõigist varasematest sügavam kahjumiperiood | Võimalik, kui sinu arvestus on lühike | Tasub uurida, kui see ületab tublisti sinu halvima seeria |
| Võidumäär langes, R mitte | Tõenäoliselt juhuslik kõikumine | Kui see kestab 100+ tehingut, võib setup olla lakanud töötamast |
| Kahjumid on planeeritust suuremad | Ei ole juhuslik kõikumine | Täitmise probleem, mitte strateegia probleem |
| Setupi leidmine muutub raskeks | Turg muutus | Strateegia võib sobida tingimustesse, mis on lõppenud |
Kõige tähtsam on neljas rida. Kui sinu kahjumid on planeeritust suuremad, ei ole sa strateegiat üldse testinud, sest see, mida sa tegid, ei olnud see strateegia.
Märgid, et sa pole seda tegelikult kunagi testinud
Enne kui otsustad, et strateegia ei tööta, välista need. Kõik neli on palju levinumad kui katkine meetod.
- Muutsid testi ajal reegleid. Siis ei kirjelda valim mitte midagi.
- Sa ei järginud reegleid. Kui sinu kauplemispäeviku veerus „Plaani järgi (J/E)“ on enamasti E, testisid sa oma distsipliini, mitte strateegiat.
- Reeglid olid liiga ähmased, et neid rikkuda. „Osta tagasitõmmet“ ei ole reegel. „Osta esimesel sulgumisel üle EMA 20 pärast kahte taseme puudutust“ on.
- Sinu positsiooni suurus muutus pidevalt. Kui risk oli tehingust tehingusse erinev, ei saa tulemusi võrrelda ja oodatav väärtus R-ides ei tähenda midagi.
Mida ajalooline testimine (backtesting) väärt on
Strateegia testimine mineviku andmetel on kasulik, aga seda ülehinnatakse. Siin on aus jaotus.
Mida see annab: suure valimi kiiresti, ettekujutuse halvimast kahjumiperioodist, mis sellel lähenemisel oleks olnud, ja kiire viisi visata välja ideed, mis pole kunagi üldse töötanud.
Mida see anda ei saa: ausust mineviku suhtes. Sa juba tead, kuidas see lõppes, ja see kujundab iga valikut, mida testimise ajal teed. Lisa piisavalt reegleid ja iga ajaloo perioodi saab muuta kasumlikuks. See ei ütle sulle järgmise perioodi kohta midagi. Ja oma käitumist ei saa ajalooliste andmetega testida, mis on tavaliselt tegelik piirang.
Praktiline kesktee: kasuta ajaloolist testimist ideede tagasilükkamiseks, mitte kinnitamiseks. Seejärel testi ellujäänuid edasi päris turul, väikseima suurusega, mida sinu maakler lubab. Strateegia, mis töötab paberil ja laguneb päris kontol, on tavaline tulemus, mitte erand.
Korduma kippuvad küsimused
Kuidas ma tean, kas mu kauplemisstrateegia töötab?
Arvuta oodatav väärtus vähemalt saja kirja pandud tehingu põhjal, kus järgisid reegleid ja hoidsid riski samana. Kui see on pärast kulusid selgelt üle nulli, strateegia töötab. Kui sa ei saa seda arvutada, sest arvestust pole olemas, on see vastus ühele pakilisemale küsimusele.
Milline võidumäär peaks heal strateegial olema?
Sellist numbrit pole. Võidumäär tähendab midagi ainult koos tasu ja riski suhtega. 35% on 3R juures suurepärane ja 1R juures hukatuslik.
Kui kaua peaksin strateegiat testima?
Loe tehinguid, mitte nädalaid. Sada on esimese hinnangu jaoks mõistlik miinimum. Otsusta arv enne alustamist. Kui otsustad selle kahjumiperioodi ajal, lõpetad kõige halvemal hetkel.
Kas peaksin kasutama rohkem kui üht strateegiat?
Mitte enne, kui esimesel on paarsada kirja pandud tehingut. Kaks strateegiat poolitavad kummagi valimi ja kahekordistavad tõenäosust, et sa ei saa kummagi kohta midagi teada.
Lühidalt
Viis numbrit: tehingute arv, võidumäär, keskmine kasum võrreldes keskmise kahjumiga, oodatav väärtus, halvim seeria. Oodatav väärtus on lõpphinnang. Tehingute arv otsustab, kas see hinnang midagi tähendab. Kontojääki nimekirjas ei ole.
Enamikku strateegiaid, millest loobutakse, pole kunagi testitud. Need katkestati.