La majoria de gent respon aquesta pregunta mirant el saldo del compte. El problema és que el saldo és precisament l’única cosa que no la pot respondre. Una bona estratègia pot perdre durant setmanes. Una de dolenta pot guanyar diners durant setmanes. Mentre passa, no pots saber quina és quina.
Hi ha una manera millor. Calen cinc números i més operacions de les que voldries.
Per què el saldo no t’ho pot dir
Una operació no et diu gairebé res. Vint operacions encara no et diuen gairebé res. No és una frase motivadora, és aritmètica, i s’explica amb detall a per què el trading és tan difícil.
Per estar raonablement segur que una estratègia que guanya el 55 % de les vegades no és només cara o creu, necessites unes 785 operacions. Així que, si jutges una estratègia pel mes passat, estàs endevinant.
El que sí que pots fer abans és mesurar les coses que s’estabilitzen molt abans que el saldo.
Els cinc números que sí que t’ho diuen
Tots cinc surten del registre de les teves operacions. No et cal cap programa, i cap d’ells no és el saldo.
Primer, una paraula que necessitaràs: R. R és la quantitat que arrisques en una operació. Si arrisques $100 i en guanyes $200, és un guany de 2R. Si perds els $100, és una pèrdua d’1R. Pensar en R et permet comparar operacions de mides diferents.
| Número | Com l’obtens | Què et diu |
|---|---|---|
| Quantes operacions | Compta-les. Només les operacions d’aquesta estratègia exacta | Si els altres quatre ja volen dir res |
| Percentatge d’encerts (win rate) | Operacions guanyadores dividides pel total d’operacions | Molt poc per si sol. Només importa al costat de la fila següent |
| Guany mitjà respecte a pèrdua mitjana | Guany mitjà dividit per la pèrdua mitjana, en R | Si l’estratègia paga prou quan l’encerta |
| Esperança matemàtica (expectancy) | Mira més avall | Si l’estratègia guanya o perd diners |
| Pitjor ratxa de pèrdues | La sèrie de pèrdues més llarga fins ara | Si la mida de la teva posició la pot aguantar |
La gent es fixa en el percentatge d’encerts i ignora l’esperança matemàtica. Un percentatge d’encerts del 70 % no val res si les pèrdues són quatre vegades més grans que els guanys. Un 35 % és excel·lent si les operacions guanyadores són prou grans.
L’esperança matemàtica és el número que ho decideix
L’esperança matemàtica és el que val de mitjana una operació. La fórmula és curta:
Esperança matemàtica = (percentatge d’encerts × guany mitjà) − (percentatge de pèrdues × pèrdua mitjana)
Posem que guanyes el 40 % de les vegades, el teu guany mitjà és de $200 i la teva pèrdua mitjana és de $100. Això dona (0,40 × 200) − (0,60 × 100), és a dir, 80 − 60, o sigui, $20 per operació. Al llarg de cent operacions, són $2.000. No per enginy. Per tenir un avantatge (edge) i deixar-lo treballar.
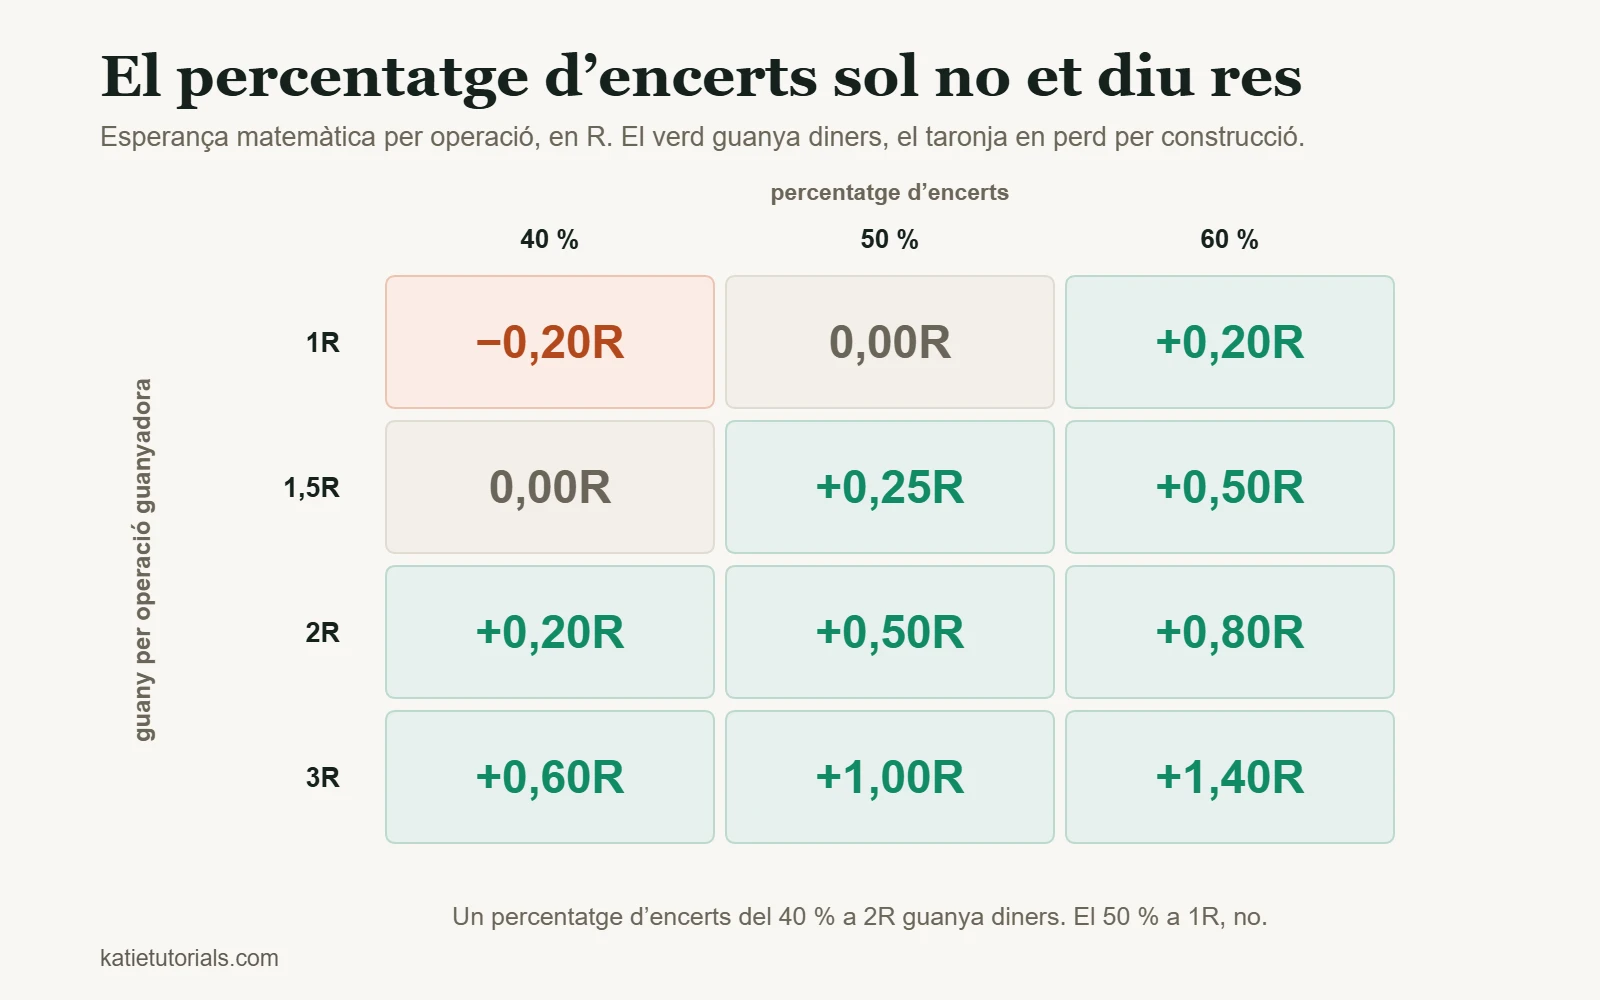
La mateixa idea és més fàcil de llegir en R. Això és el que val una operació en les combinacions que la gent fa servir de veritat:
| Guany per operació guanyadora | Encerts del 40 % | Encerts del 50 % | Encerts del 60 % |
|---|---|---|---|
| 1R | −0,20R | 0,00R | +0,20R |
| 1,5R | 0,00R | +0,25R | +0,50R |
| 2R | +0,20R | +0,50R | +0,80R |
| 3R | +0,60R | +1,00R | +1,40R |
Hi ha dues coses que destaquen. Si les teves operacions guanyadores són de la mateixa mida que les perdedores (la fila d’1R), has de guanyar més de la meitat de les vegades només per arribar al punt d’equilibri, abans de costos. Per això fer scalping amb objectius petits és més difícil del que sembla. I una estratègia que guanya 2R amb un percentatge d’encerts del 40 % guanya diners tot i equivocar-se tres de cada cinc vegades.
Qualsevol resultat igual a zero o per sota no és una estratègia que passa un mal mes. Perd diners per disseny, i no hi ha disciplina que ho arregli.
Cinc operacions guanyadores que no van demostrar res
Una estratègia semblava perfecta perquè les cinc primeres operacions van ser totes guanyadores. Cinc seguides n’hi ha prou per sentir-se invencible i ni de bon tros prou per saber res. En aquell moment no ho entenia, així que vaig augmentar la mida i vaig començar a fer plans.
Aleshores el mercat va canviar una mica i tot se’n va anar en orris. Les mateixes regles que havien semblat impecables van començar a produir una pèrdua rere l’altra. El que jo havia interpretat com una prova era una ratxa de sort.
Van caldre gairebé cent operacions perquè els números diguessin alguna cosa en què em pogués recolzar. Ningú impacient no ho vol sentir. Tot i així, és el més útil que sé sobre com provar una estratègia.
Quantes operacions calen per poder fiar-te de la resposta
L’esperança matemàtica de quinze operacions és un rumor. A grans trets, això és el que et pot dir cada quantitat d’operacions:
| Operacions registrades | Què en pots dir |
|---|---|
| Menys de 20 | Res. No canviïs res |
| De 20 a 50 | Si has seguit el pla. No si el pla funciona |
| De 50 a 100 | Una primera lectura de l’esperança matemàtica i de la teva pitjor ratxa. Considera-la provisional |
| De 100 a 300 | Una estimació útil, si el mercat no ha canviat mentrestant |
| Uns quants centenars | Prou per distingir un avantatge petit de la sort |
La veritat incòmoda és que la majoria de traders minoristes mai no registren prou operacions d’un mateix enfocament per saber si ha funcionat. Canvien després de cada mala ratxa, cosa que torna el recompte a zero. I després ho tornen a fer durant anys.
No funciona, o és normal?
Aquesta és la pregunta que la gent fa de veritat, normalment enmig d’una caiguda del capital (drawdown). Així és com pots distingir una cosa de l’altra.
| Què veus | Probablement normal | Probablement no funciona |
|---|---|---|
| Cinc o sis pèrdues seguides | Sí. Amb un percentatge d’encerts del 45 % gairebé tothom ho veu en menys de 100 operacions | Només si les pèrdues són més grans del que havies planificat |
| Una caiguda del capital més profunda que cap altra d’abans | Potser, si el teu registre és curt | Val la pena revisar-ho quan ja supera clarament la teva pitjor ratxa |
| El percentatge d’encerts ha baixat, la R no | Probablement variància | Si dura més de 100 operacions, pot ser que el setup (configuració favorable) hagi deixat de funcionar |
| Pèrdues més grans del que havies planificat | No és variància | Un problema d’execució, no d’estratègia |
| Costa cada vegada més trobar setups | El mercat ha canviat | Potser l’estratègia s’adequa a unes condicions que ja s’han acabat |
La fila que més importa és la quarta. Si les teves pèrdues són més grans del que havies planificat, no has provat l’estratègia en absolut, perquè el que has executat no era l’estratègia.
Senyals que en realitat no l’has provat mai
Abans de decidir que una estratègia no funciona, descarta aquestes possibilitats. Totes quatre són molt més habituals que un mètode defectuós.
- Has canviat les regles durant la prova. Aleshores la mostra no és de res.
- No has seguit les regles. Si la columna «he seguit el pla?» del teu diari és majoritàriament N, has provat la teva disciplina, no la teva estratègia.
- Les regles eren massa vagues per poder-les incomplir. «Compra el retrocés (pullback)» no és una regla. «Compra el primer tancament per sobre de l’EMA 20 després de dos tocs del nivell» sí que ho és.
- La mida de la teva posició anava canviant. Si el risc variava d’una operació a l’altra, els resultats no es poden comparar i l’esperança matemàtica en R no vol dir res.
Què val el backtesting
Provar una estratègia amb dades del passat és útil, però està sobrevalorat. Aquest és el repartiment honest.
El que et dona: una mostra gran ràpidament, una idea de la pitjor caiguda del capital que hauria tingut l’enfocament i una manera ràpida de descartar idees que no han funcionat mai.
El que no et pot donar: honestedat sobre el passat. Ja saps com va acabar, i cada decisió que prens mentre fas la prova està condicionada per això. Afegeix-hi prou regles i qualsevol període de la història es pot fer rendible. Això no et diu res sobre el següent. I no pots fer backtesting del teu propi comportament, que normalment és el límit real.
El punt mitjà pràctic: fes servir el backtesting per descartar idees, no per confirmar-les. Després prova les que sobrevisquin en temps real amb la mida més petita que et permeti el bròquer. Que una estratègia funcioni sobre el paper i s’enfonsi en un compte real és el resultat normal, no l’excepció.
Preguntes freqüents
Com sé si la meva estratègia de trading funciona?
Calcula l’esperança matemàtica a partir d’un mínim de cent operacions registrades en què hagis seguit les regles i mantingut el mateix risc. Si és clarament per sobre de zero després de costos, funciona. Si no la pots calcular perquè el registre no existeix, aquesta és la resposta a una pregunta més urgent.
Quin percentatge d’encerts hauria de tenir una bona estratègia?
No existeix aquest número. El percentatge d’encerts només vol dir alguna cosa al costat de la teva relació benefici/risc. Un 35 % és excel·lent amb 3R i fatal amb 1R.
Quant de temps hauria de provar una estratègia?
Compta operacions, no setmanes. Cent és un mínim raonable per a un primer veredicte. Decideix el número abans de començar. Si el decideixes enmig d’una caiguda del capital, pararàs en el pitjor moment.
Hauria de fer servir més d’una estratègia?
No fins que la primera tingui uns quants centenars d’operacions registrades. Dues estratègies redueixen a la meitat la mostra de cadascuna i dupliquen la probabilitat de no aprendre res de cap de les dues.
En resum
Cinc números: quantes operacions, percentatge d’encerts, guany mitjà respecte a pèrdua mitjana, esperança matemàtica i pitjor ratxa. L’esperança matemàtica és el veredicte. El nombre d’operacions decideix si el veredicte vol dir res. El saldo no és a la llista.
La majoria d’estratègies que s’abandonen mai no s’han provat. Es van interrompre.