La llista de factors és curta i la pots aprendre en deu minuts. Tipus d’interès, inflació, ocupació, creixement, beneficis empresarials. Tots els articles sobre aquest tema et donen aquesta llista i s’aturen aquí.
La part útil és el que la llista deixa fora. Els mercats no es mouen pel número. Es mouen per la diferència entre el número i el que ja s’esperava. Quan ho entens, gran part del que es ven com a anàlisi econòmica deixa de semblar un avantatge.
Els factors principals i cap a on solen empènyer
Són tendències, no lleis. Cadascun ha produït el resultat contrari moltes vegades, per motius que s’expliquen a la secció següent.
| Factor | Efecte habitual en el preu de les accions | Per què |
|---|---|---|
| Pugen els tipus d’interès | Pressió a la baixa | Endeutar-se costa més, els beneficis futurs valen menys avui i els bons esdevenen una alternativa més atractiva |
| La inflació puja per sorpresa | Pressió a la baixa | Fa més probables les pujades de tipus i es menja els beneficis reals |
| Dades d’ocupació sòlides | Mixt | Bo per als ingressos de les empreses, però també pot fer menys probables les baixades de tipus |
| Creixement del PIB per sobre de les expectatives | Pressió a l’alça | Més activitat econòmica sol voler dir més beneficis empresarials |
| Els beneficis d’una empresa superen les expectatives | Pressió a l’alça sobre aquella empresa | El vincle més directe de la llista, i fins i tot aquest falla sovint |
| El banc central apunta un canvi de política | Sovint, el que més mou els preus de tota la llista | Canvia la hipòtesi que hi ha sota qualsevol altra valoració |
Fixa’t quants d’aquests factors tornen als tipus d’interès. Per a les accions, la trajectòria dels tipus sol ser la variable principal, perquè determina quant val avui qualsevol flux futur de beneficis.
La part que ho canvia tot
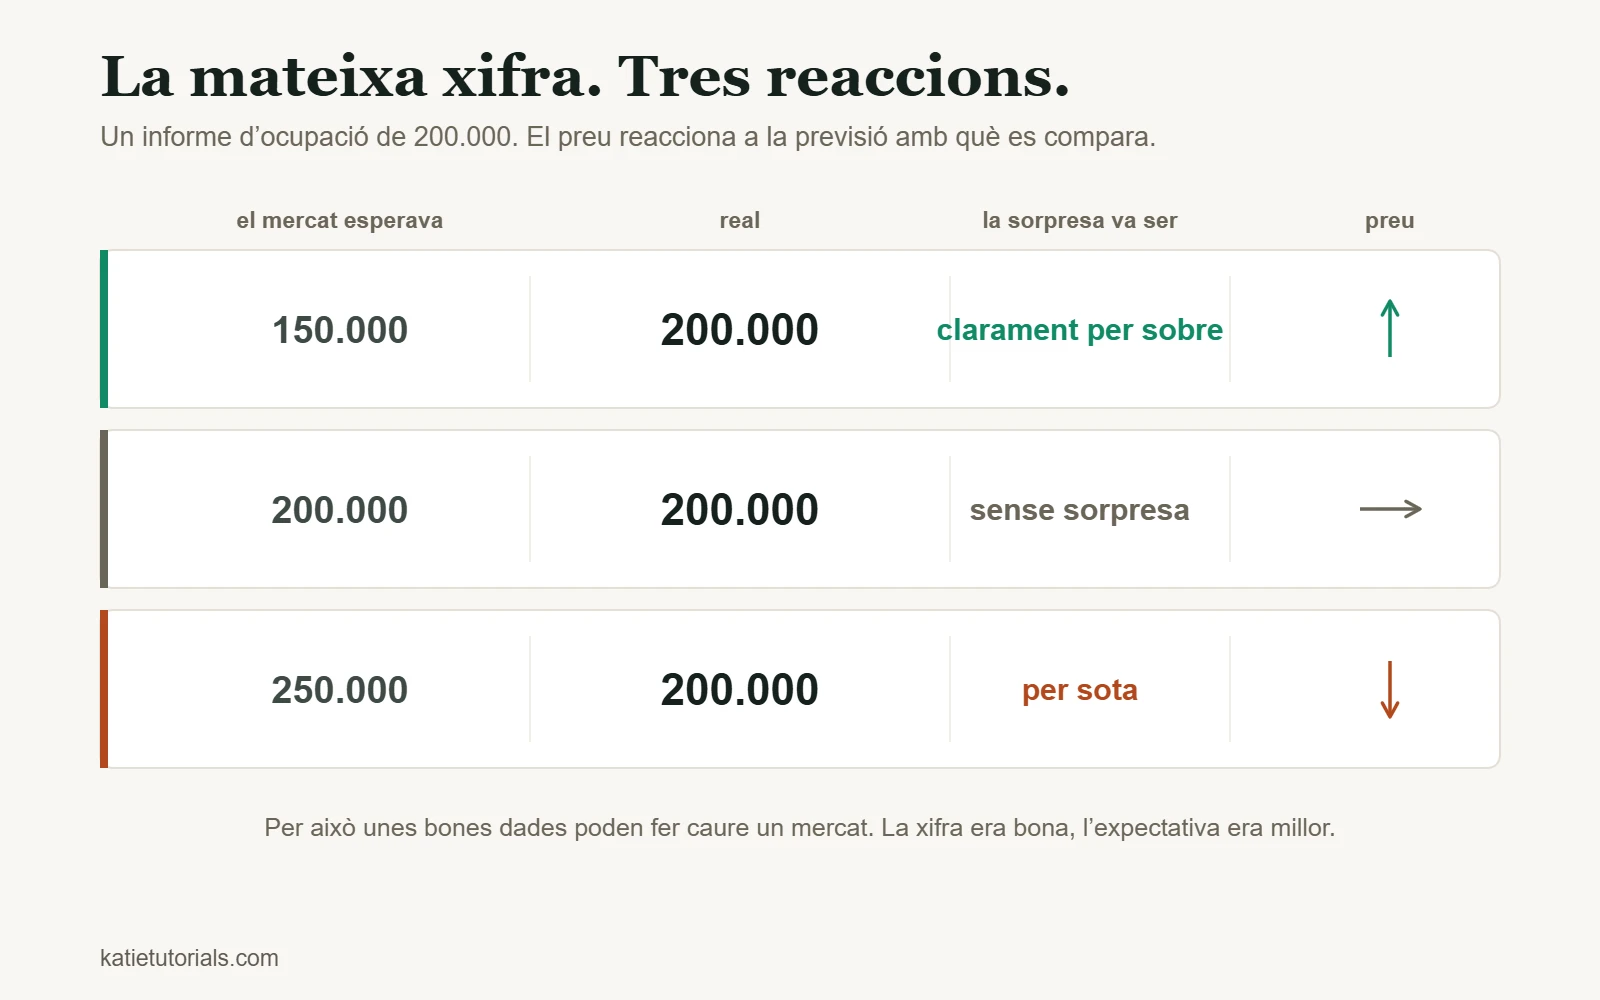
Això és el que la gent no veu. Quan es publica un número, el mercat ja ha incorporat al preu el que esperava que fos. El preu que veus abans de la publicació ja inclou la previsió.
Per tant, el moviment ve de la sorpresa, no del nivell.
| Esperat | Real | La sorpresa | Reacció típica |
|---|---|---|---|
| 150.000 llocs de treball | 200.000 | Clarament millor del previst | Puja |
| 200.000 llocs de treball | 200.000 | Cap | Poc moviment |
| 250.000 llocs de treball | 200.000 | Pitjor del previst | Baixa |
El número real és el mateix a les tres files. Per això veuràs arribar dades econòmiques sòlides i caure el mercat, i després llegiràs comentaris que ho expliquen a posteriori com si hagués passat alguna cosa subtil. No ha passat res de subtil. El número era bo i l’expectativa era millor.
També funciona a la inversa, cosa que encara és més desconcertant de veure. Una mala notícia pot fer pujar un mercat que es preparava per a una de pitjor.
Per què el calendari econòmic no és un avantatge
Això se’n deriva directament. Si el moviment depèn de la sorpresa, per treure profit d’una publicació hauries de saber alguna cosa del número que el consens no sap, abans que es publiqui.
- Llegeixes la mateixa xifra en el mateix segon que tothom.
- Les institucions tenen màquines situades al costat de la borsa que reaccionen en microsegons. Quan has llegit el titular, el primer moviment ja s’ha produït.
- Els spreads (la diferència entre el preu de compra i el de venda) s’eixamplen al voltant de les publicacions i augmenta el lliscament (slippage), de manera que fins i tot una previsió encertada es pot executar malament. En trobaràs més a com gestionar el risc en el trading.
Res d’això no vol dir que les dades econòmiques siguin irrellevants. Vol dir que les dades no són un senyal de trading per al compte d’un inversor particular, i qui et ven una estratègia basada a operar les publicacions et ven una cursa en què tu participes a peu.
La posició que una dada d’inflació es va endur en segons
Tenia una posició de la qual estava contenta, i llavors va sortir una dada d’inflació i el mercat es va tornar boig. Segons. Tot el que creia saber sobre cap a on anava el preu va deixar d’importar perquè un sol número s’havia desviat de la previsió.
Així que vaig provar la reacció òbvia i vaig operar les publicacions mateixes. Va anar pitjor. El primer moviment després d’una publicació no és el mercat decidint res. És una desbandada, i els pics em van treure de la posició tantes vegades que vaig abandonar la idea per sempre.
El que faig ara no té res d’enginyós. Quan hi ha una publicació important al calendari, no soc al mercat. Deixo passar la primera onada, espero que el spread i el moviment s’estabilitzin, i després decideixo en funció del que realment queda.
Per a mi, aquesta és la veritable utilitat del calendari. No és una llista d’oportunitats, sinó una llista de moments per estar en un altre lloc.
Per a què serveix realment el calendari
Té una utilitat real, i aquesta utilitat és defensiva, no predictiva.
- Saber quan arriba la volatilitat. Pots veure per endavant quines hores tenen una publicació programada i tractar-les com a hores de més risc.
- Decidir no mantenir una posició durant una publicació. Si un pic en qualsevol direcció perjudicaria greument una posició, tancar-la abans és una estratègia real, no timidesa.
- Explicar un moviment a posteriori. Saber que els tipus van marcar la setmana t’ajuda a entendre les condicions, encara que no t’hauria ajudat a preveure-les.
- Context per al llarg termini. Si mantens posicions durant setmanes, l’entorn de tipus importa molt més que per a qui tanca cada dia.
Quines hores són aquestes, i els altres moments que val la pena evitar, ho trobaràs a la millor hora del dia per fer trading.
Què importa més, segons el mercat
La mateixa publicació no té el mateix pes a tot arreu.
| Si operes | Els factors que més el mouen |
|---|---|
| Accions individuals | Primer els beneficis de l’empresa, després el sector i després els tipus d’interès |
| Índexs borsaris | Les expectatives de tipus d’interès i el llenguatge del banc central, per sobre de gairebé tota la resta |
| Divises | La diferència d’expectatives de tipus entre els dos països, no les de cap dels dos per separat |
| Matèries primeres | L’oferta i la demanda d’aquella matèria primera, més el dòlar, més les expectatives de creixement |
| Criptomonedes | Les condicions de liquiditat i l’apetit pel risc. Es comporten més com un actiu tecnològic d’alta beta que com una divisa |
La fila de les divises és la que més sovint s’ensenya malament. Una pujada de tipus no enforteix una divisa per si sola. L’enforteix respecte a un país on no s’espera que pugin els tipus, i només si la pujada no s’esperava ja.
Preguntes freqüents
Quins factors econòmics afecten més els preus de les accions?
Per al mercat en conjunt, les expectatives de tipus d’interès i els senyals que en dona el banc central. Per a una empresa concreta, els seus propis beneficis comparats amb el que preveuen els analistes. Gairebé tota la resta de la llista habitual funciona canviant un d’aquests dos.
Per què ha caigut el mercat amb una bona notícia?
Perquè la notícia no era tan bona com el preu ja donava per fet, o perquè feia menys probable una baixada de tipus, o perquè el moviment ja s’esperava i els qui l’esperaven van recollir beneficis. Tots tres casos són normals, i cap d’ells no requereix cap conspiració.
Hauria d’operar amb les notícies?
Com a principiant, no. El spread s’eixampla, l’execució no és fiable, el primer moviment és més ràpid que la teva capacitat de reacció i la direcció depèn d’una xifra de previsió que no estàs en condicions de jutjar. Quedar-se al marge durant les publicacions és una estratègia, i una de sensata.
Necessito seguir l’economia per fer trading?
Necessites saber-ne prou per conèixer quan el calendari va carregat, perquè un esdeveniment programat no et sorprengui mai. No et cal una visió general de l’economia, i tenir-ne una és una manera habitual d’aferrar-te a una posició que el gràfic ja ha contradit.
En resum
Les expectatives de tipus d’interès dominen, gairebé tota la resta actua a través d’elles, i el mercat es mou per la diferència entre el número i la previsió, no pel número en si.
Fes servir el calendari per saber quan has d’anar amb compte, no per saber què passarà. El primer és assolible. El segon és el que et volen vendre.