Faktoru saraksts ir īss, un tu to vari iemācīties desmit minūtēs. Procentu likmes, inflācija, nodarbinātība, ekonomikas izaugsme, uzņēmumu peļņa. Katrs raksts par šo tēmu tev iedod šo sarakstu un ar to arī beidzas.
Noderīgākais ir tas, ko šis saraksts nepasaka. Tirgi nekustas paša skaitļa dēļ. Tie kustas starpības dēļ starp skaitli un to, kas jau bija gaidīts. Kad tu to saproti, lielākā daļa no tā, ko pārdod kā ekonomisko analīzi, vairs neizskatās pēc priekšrocības (edge).
Galvenie faktori un tas, kurp tie parasti virza cenas
Tās ir tendences, nevis likumi. Katrs no šiem faktoriem ne reizi vien ir devis pretēju rezultātu, un kāpēc tā notiek, ir paskaidrots nākamajā sadaļā.
| Faktors | Parastā ietekme uz akciju cenām | Kāpēc |
|---|---|---|
| Procentu likmes pieaug | Spiediens uz leju | Aizņemties kļūst dārgāk, nākotnes peļņa šodien ir mazāk vērta, un obligācijas kļūst par pievilcīgāku alternatīvu |
| Inflācija negaidīti pieaug | Spiediens uz leju | Tā padara likmju celšanu ticamāku un samazina reālo peļņu |
| Spēcīgi nodarbinātības dati | Neviennozīmīga | Labi uzņēmumu ieņēmumiem, taču tie var arī mazināt likmju samazināšanas iespējamību |
| IKP pieaugums pārsniedz gaidīto | Spiediens uz augšu | Lielāka ekonomiskā aktivitāte parasti nozīmē lielāku uzņēmumu peļņu |
| Uzņēmuma peļņa pārsniedz gaidīto | Spiediens uz augšu šī uzņēmuma akcijām | Tiešākā saikne šajā sarakstā, un pat tā regulāri nenostrādā |
| Centrālā banka dod signālu par monetārās politikas maiņu | Bieži vien spēcīgākā ietekme visā sarakstā | Tā maina pieņēmumu, uz kura balstās visi pārējie novērtējumi |
Pievērs uzmanību, cik daudzi no šiem faktoriem galu galā atgriežas pie procentu likmēm. Akcijām likmju trajektorija parasti ir galvenais mainīgais, jo tā nosaka, cik šodien ir vērta jebkura nākotnes peļņas plūsma.
Tas, kas maina visu
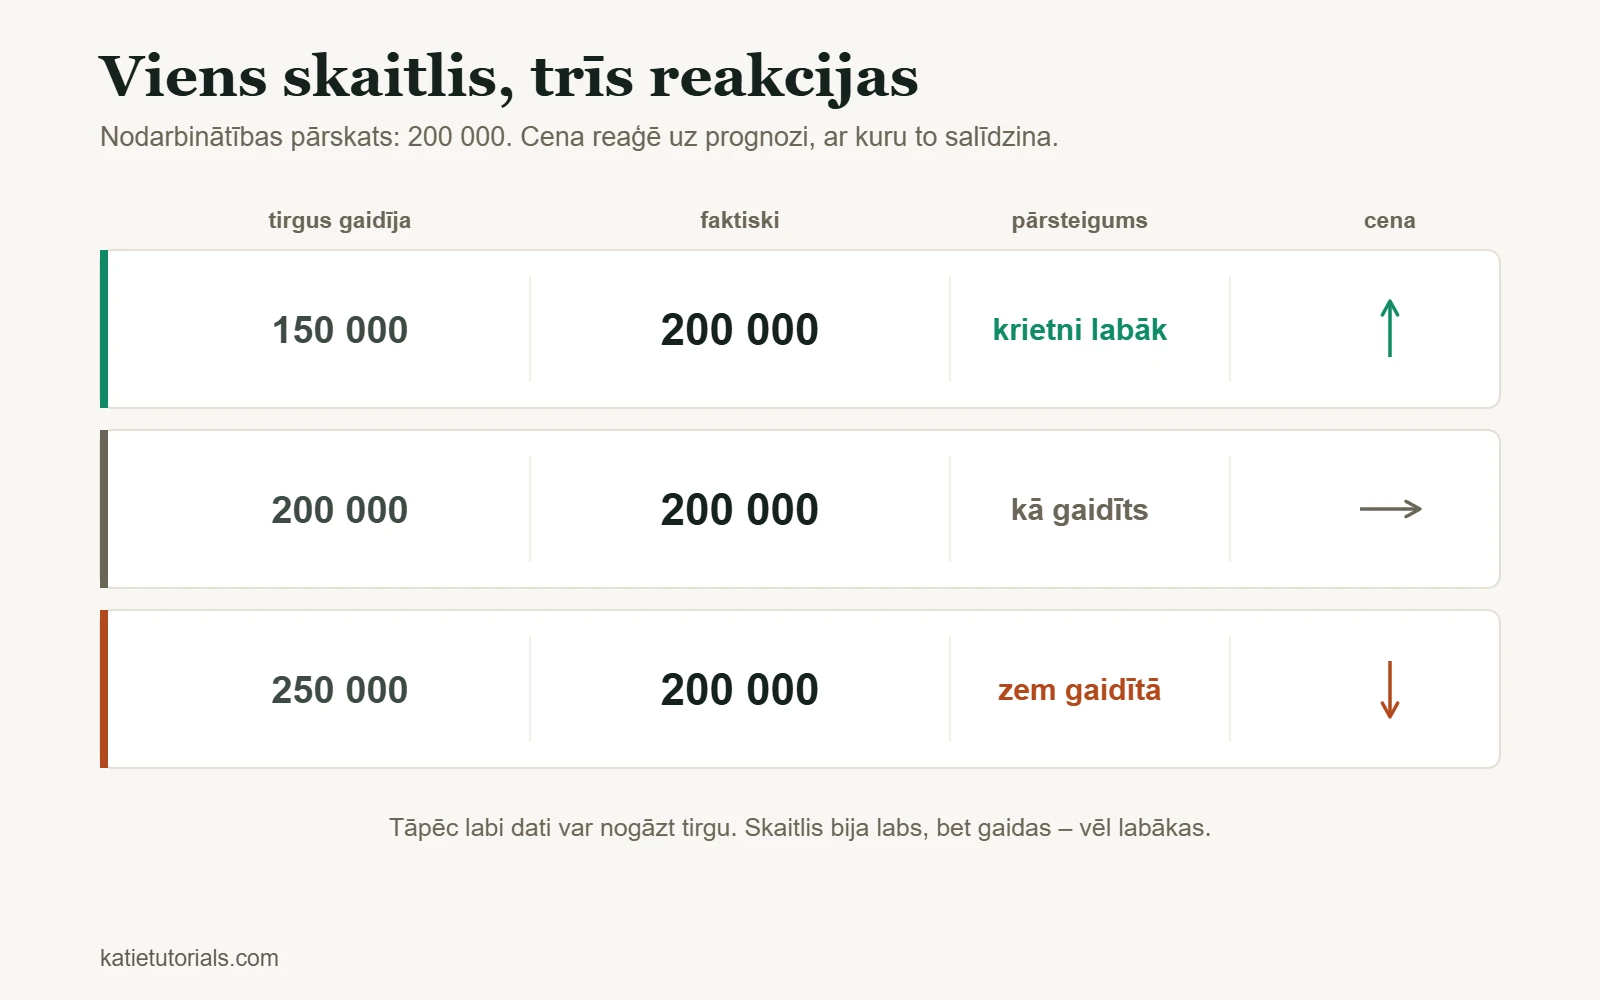
Lūk, ko cilvēki palaiž garām. Brīdī, kad skaitlis tiek publicēts, tirgus jau ir iestrādājis cenā savas gaidas par šo skaitli. Cena, ko tu redzi pirms publikācijas, jau satur prognozi.
Tāpēc kustību rada pārsteigums, nevis pats līmenis.
| Gaidīts | Faktiski | Pārsteigums | Tipiskā reakcija |
|---|---|---|---|
| 150 000 darbvietu | 200 000 | Skaidri pārsniegts | Kāpums |
| 200 000 darbvietu | 200 000 | Nav | Neliela kustība |
| 250 000 darbvietu | 200 000 | Nesasniegts | Kritums |
Faktiskais skaitlis visās trijās rindās ir vienāds. Tāpēc tu redzēsi, kā tiek publicēti spēcīgi ekonomikas dati un tirgus krīt, un pēc tam lasīsi komentārus, kas to skaidro tā, it kā būtu noticis kaut kas smalks. Nekas smalks nenotika. Skaitlis bija labs, bet gaidas bija vēl labākas.
Tas darbojas arī otrādi, un to vērot ir vēl mulsinošāk. Sliktas ziņas var pacelt tirgu, kas bija gatavojies vēl sliktākām.
Kāpēc ekonomiskais kalendārs nav priekšrocība
Tas izriet tieši no iepriekšminētā. Ja kustība ir atkarīga no pārsteiguma, tad, lai nopelnītu datu publikācijas brīdī, tev par skaitli būtu jāzina kaut kas, ko konsenss nezina, turklāt vēl pirms tā publicēšanas.
- Tu lasi to pašu skaitli tajā pašā sekundē, kad visi pārējie.
- Institucionālajiem investoriem ir datori, kas novietoti tieši blakus biržai un reaģē mikrosekundēs. Kamēr tu izlasi virsrakstu, pirmā kustība jau ir notikusi.
- Ap publikāciju laiku spredi (cenu starpība) paplašinās un cenu slīdēšana (slippage) pieaug, tāpēc pat pareiza prognoze var tikt izpildīta par sliktu cenu. Vairāk par to lasi nodarbībā par riska pārvaldību tirdzniecībā.
Tas nenozīmē, ka ekonomikas dati nav svarīgi. Tas nozīmē, ka privāta treidera kontam tie nav tirdzniecības signāls, un ikviens, kas pārdod stratēģiju, kuras pamatā ir tirdzniecība datu publikācijas brīdī, pārdod tev sacīkstes, kurās tu startē kājām.
Pozīcija, ko inflācijas dati iznīcināja dažās sekundēs
Man bija pozīcija, ar kuru biju apmierināta, un tad tika publicēti inflācijas dati, un tirgus sajuka prātā. Dažas sekundes. Viss, ko, kā man šķita, zināju par cenas virzienu, pēkšņi vairs nebija svarīgs, jo viens skaitlis neatbilda prognozei.
Tāpēc izmēģināju acīmredzamo risinājumu un sāku tirgoties tieši publikāciju brīžos. Tas izdevās vēl sliktāk. Pirmā kustība pēc publikācijas nav tirgus lēmums. Tā ir burzma, un cenu lēcieni mani izsita no pozīcijas tik daudz reižu, ka no šīs idejas atteicos uz visiem laikiem.
Tas, ko daru tagad, nav nekas ģeniāls. Kad kalendārā ir svarīga publikācija, es tās laikā tirgū neesmu. Ļauju pirmajam vilnim paiet garām, nogaidu, kamēr spreds un kustība nomierinās, un pēc tam lemju, vadoties pēc tā, kas patiešām palicis pāri.
Manuprāt, tieši tam kalendārs patiesībā ir paredzēts. Tas nav iespēju saraksts, bet gan saraksts ar laikiem, kad labāk būt kaut kur citur.
Kam kalendārs patiesībā noder
Tam ir reāls pielietojums, taču tas kalpo aizsardzībai, nevis prognozēšanai.
- Zināt, kad gaidāms svārstīgums. Tu vari iepriekš redzēt, kurās stundās paredzētas datu publikācijas, un uzskatīt tās par paaugstināta riska laiku.
- Izlemt pozīciju publikācijas laikā neturēt. Ja straujš lēciens jebkurā virzienā pozīcijai nodarītu lielu kaitējumu, tās slēgšana iepriekš ir īsta stratēģija, nevis bailīgums.
- Izskaidrot kustību pēc tam. Zinot, ka nedēļu noteica procentu likmes, tev ir vieglāk saprast tirgus apstākļus, lai gan paredzēt tos tas tev nebūtu palīdzējis.
- Konteksts ilgākam termiņam. Ja tu turi pozīcijas nedēļām ilgi, procentu likmju vide tev ir daudz svarīgāka nekā tam, kurš pozīcijas slēdz katru dienu.
Kuras ir šīs stundas un no kādiem vēl laikiem vērts izvairīties, lasi nodarbībā par labāko dienas laiku tirdzniecībai.
Kas ir svarīgākais katrā tirgū
Viena un tā pati publikācija ne visur ir vienlīdz svarīga.
| Ja tu tirgojies ar | Faktori, kas ietekmē visvairāk |
|---|---|
| Atsevišķām akcijām | Vispirms uzņēmuma peļņa, tad nozare, tad procentu likmes |
| Akciju indeksiem | Procentu likmju gaidas un centrālās bankas retorika – vairāk nekā gandrīz viss pārējais |
| Valūtām | Likmju gaidu starpība starp abām valstīm, nevis katras valsts gaidas atsevišķi |
| Izejvielām | Konkrētās izejvielas piedāvājums un pieprasījums, kā arī dolārs un izaugsmes gaidas |
| Kriptovalūtām | Likviditātes apstākļi un riska apetīte. Tās uzvedas drīzāk kā tehnoloģiju aktīvs ar augstu beta koeficientu, nevis kā valūta |
Rindu par valūtām visbiežāk māca nepareizi. Likmju celšana pati par sevi valūtu nenostiprina. Tā to nostiprina attiecībā pret valsti, kurā likmju celšana netiek gaidīta, un tikai tad, ja pati celšana jau iepriekš nebija gaidīta.
Biežāk uzdotie jautājumi
Kuri ekonomiskie faktori akciju cenas ietekmē visvairāk?
Tirgum kopumā – procentu likmju gaidas un tas, ko par tām signalizē centrālā banka. Atsevišķam uzņēmumam – tā peļņa salīdzinājumā ar analītiķu prognozēm. Gandrīz viss pārējais no ierastā saraksta darbojas, mainot kādu no šiem diviem.
Kāpēc tirgus kritās pēc labām ziņām?
Tāpēc, ka ziņas nebija tik labas, kā cenā jau bija ierēķināts, vai tāpēc, ka tās mazināja likmju samazināšanas iespējamību, vai arī tāpēc, ka kustība bija gaidīta un tie, kas to gaidīja, fiksēja peļņu. Visi trīs iemesli ir pavisam parasti, un nevienam no tiem nav vajadzīga sazvērestība.
Vai man vajadzētu tirgoties ziņu laikā?
Iesācējam – nē. Spreds paplašinās, izpilde ir neuzticama, pirmā kustība notiek ātrāk, nekā tu spēj reaģēt, un virziens ir atkarīgs no prognozes skaitļa, kuru tev nav iespēju izvērtēt. Palikt malā datu publikāciju laikā ir stratēģija, turklāt saprātīga.
Vai man jāseko līdzi ekonomikai, lai tirgotos?
Pietiek zināt tik daudz, lai saprastu, kad kalendārs ir pilns, un neviens ieplānots notikums tevi nepārsteigtu. Tev nav vajadzīgs plašs skatījums uz ekonomiku kopumā, un tieši šāds skatījums bieži liek pieķerties pozīcijai, kurai grafiks jau ir nepiekritis.
Īsumā
Dominē procentu likmju gaidas, viss pārējais lielākoties darbojas caur tām, un tirgus kustas starpības dēļ starp skaitli un prognozi, nevis paša skaitļa dēļ.
Izmanto kalendāru, lai zinātu, kad jābūt uzmanīgam, nevis lai zinātu, kas notiks. Pirmais ir sasniedzams. Otro tev mēģina pārdot.