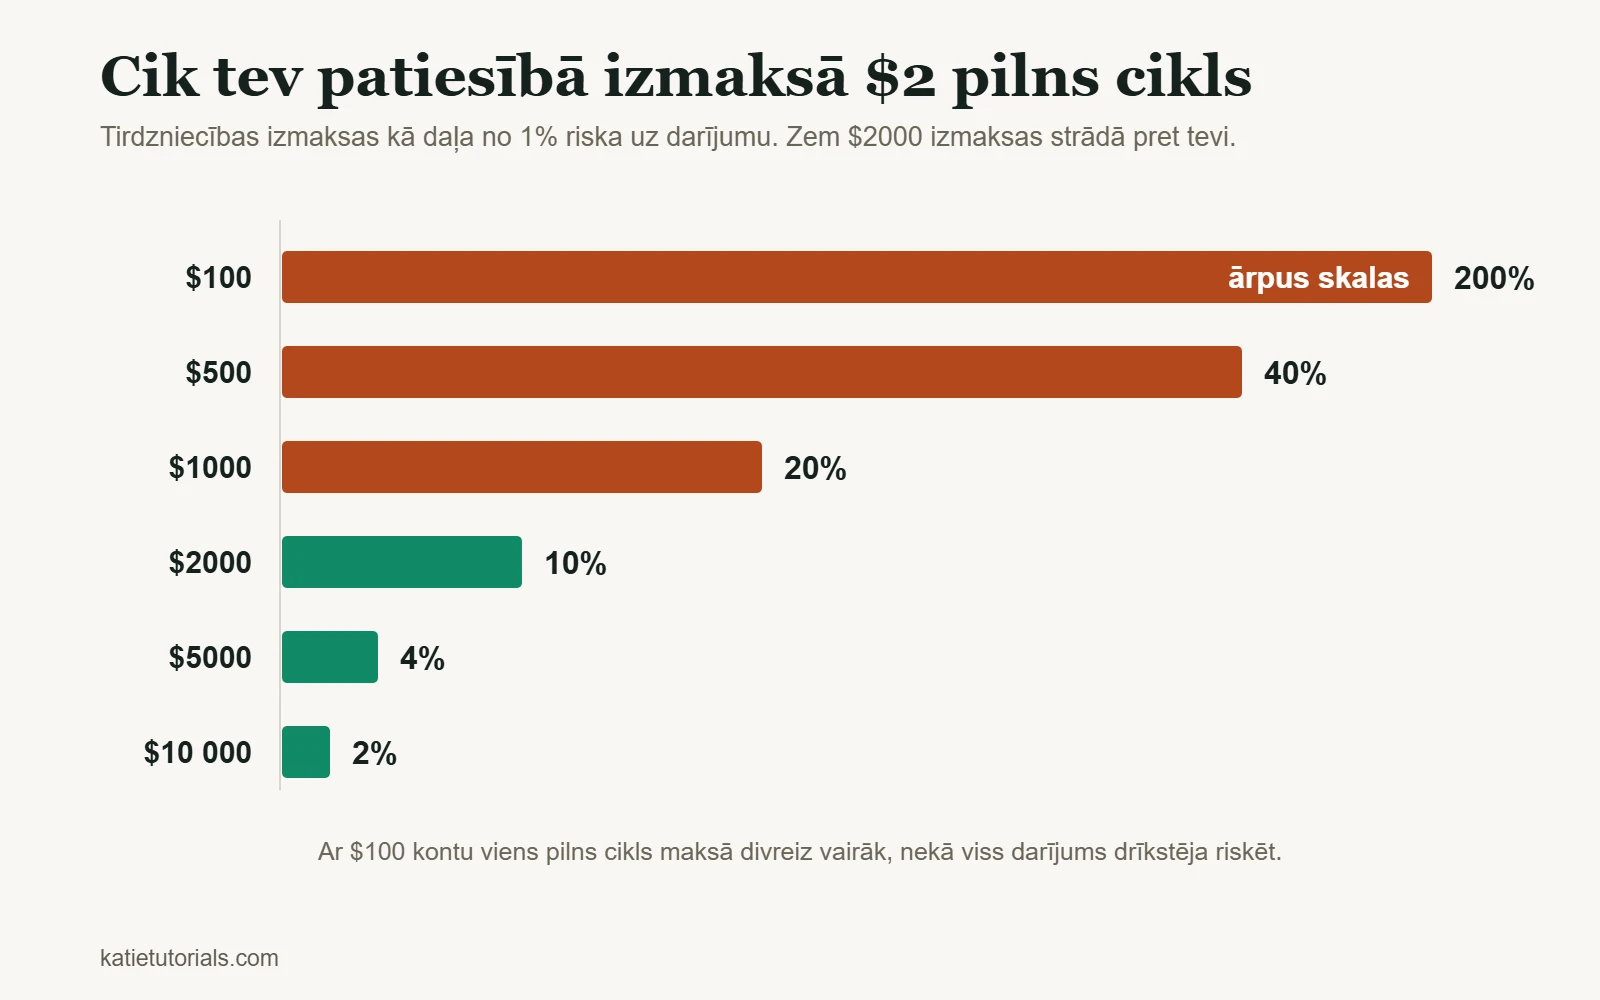
Godīgā atbilde nav skaitlis. Tā ir attiecība. Tavam kontam jābūt pietiekami lielam, lai darījuma izmaksas būtu nelielas salīdzinājumā ar summu, ko tu šajā darījumā riskē. Viss pārējais izriet no šīs vienas sakarības.
Lielākā daļa atbilžu uz šo jautājumu ir vai nu brokera minimālā iemaksa, kas ir mārketings, vai arī skaitlis, ko kāds izdomājis. Šeit mēs to izrēķināsim.
Attiecība, kas patiesībā visu izšķir
Tavu apakšējo robežu nosaka divi skaitļi. Pirmais ir risks uz vienu darījumu, kas iesācējam ir 1% no konta. Otrais ir tas, cik tev izmaksā pilns cikls (ieiešana un iziešana): spreds (cenu starpība), plus komisijas maksa, plus jebkādas finansēšanas izmaksas.
Pieņemsim, ka pilns cikls maksā $2, kas ir pieticīgi. Lūk, ko tas nozīmē pie dažāda konta lieluma:
| Konts | 1% risks uz darījumu | $2 par pilnu ciklu ir | Ko tas nozīmē |
|---|---|---|---|
| $100 | $1 | 200% no tava riska | Izmaksas ir lielākas par pašu darījumu. Nav iespējams |
| $500 | $5 | 40% | Tev jāpārspēj tirgus par 40%, lai tikai sasniegtu bezzaudējuma punktu |
| $1000 | $10 | 20% | Ļoti grūti. Katra piektā peļņa aiziet brokerim |
| $2000 | $20 | 10% | Pirmais lielums, ar ko, iespējams, var strādāt |
| $5000 | $50 | 4% | Izmaksas ir parasts slogs, nevis galvenais pretinieks |
| $10 000 | $100 | 2% | Komfortabli |
Šī tabula ir viss raksts. Ja kontā ir mazāk par aptuveni $2000, tu īsti netirgojies pret tirgu. Tu tirgojies pret savām darījumu izmaksām, un tās uzvar, jo tās iekasē vienmēr, bet tava peļņa ir tikai varbūtība.
Divas atrunas tev par labu. Ja tavs brokeris neiekasē komisijas maksu un spreds ir šaurs, izmaksu kolonna sarūk, un līdz ar to sarūk arī apakšējā robeža. Un, ja tu riskē 2%, nevis 1%, attiecības samazinās uz pusi, lai gan šo rezervi tu iegūsti, uzņemoties lielāku risku, nevis tāpēc, ka tev ir vairāk naudas.
Vai vari sākt ar $100?
Kontu atvērt tu vari. Īstenot stratēģiju – nē.
Pie 1% riska tas ir viens dolārs uz darījumu, un nav tāda instrumenta, kurā viena dolāra risks pārdzīvotu spredu. Lai tas darbotos, tev būtu jāriskē 10% vai 20% uz darījumu, un tad četri vai pieci ikdienišķi zaudējumi aizvāc lielāko daļu konta. Ikdienišķi zaudējumi nav retums.
Ar $100 var labi apgūt mehāniku, kad uz spēles ir īsta nauda, un tas tev par tavu uzvedību iemācīs vairāk nekā jebkurš demo konts. Uztver to kā mācību maksu, nevis kapitālu. Rēķinies, ka to zaudēsi, un nepārrēķini rezultātus galvā uz lielāku kontu.
Vai pietiek ar $500? Ar $1000?
Ar tiem pietiek, lai tirgotos, bet nepietiek, lai rezultātiem būtu liela nozīme. Ar $500 tu katrā pilnā ciklā atdod brokerim 40% no sava riska, tāpēc stratēģija, kas lielākā kontā būtu ienesīga, šajā var tomēr zaudēt naudu. Tieši te slēpjas lamatas ieteikumā „sāc ar mazu summu un audzē to“: mazā versija ir grūtāka par lielo, nevis vieglāka.
Ja tev ir tieši $500, prātīgākais ir piecdesmit darījumos izmantot savu īsto stratēģiju ar savu īsto riska procentu un vērtēt lēmumus, nevis konta atlikumu, izmantojot metodi no nodarbības kā saprast, vai tava stratēģija darbojas.
ASV $25 000 noteikums nupat ir atcelts
Ikvienam, kurš par šo tēmu interesējies pēdējo divdesmit gadu laikā, ir teikts, ka dienas tirdzniecībai ASV vajag $25 000, kā to nosaka pattern day trader noteikums. Tā vairs nav, taču lielākajā daļā lapu tas joprojām ir rakstīts.
FINRA ierosināja šo noteikumu aizstāt 2025. gada decembrī, un Securities and Exchange Commission izmaiņas apstiprināja 2026. gada 14. aprīlī. Ar šo lēmumu tiek atcelts pattern day trader statuss un minimālā kapitāla prasība $25 000 apmērā, un to vietā stājas dienas ietvaros piemērojamas maržas prasības, kas attiecas uz maržas kontiem kopumā.
Divas praktiskas piezīmes. Ir pārejas periods, kurā uzņēmumi drīkst turpināt strādāt pēc vecās kārtības, tāpēc tavs brokeris pagaidām vēl var piemērot veco slieksni. Noskaidro to pie brokera, nevis kādā rakstā. Un vecā $2000 minimālā prasība, lai vispār atvērtu maržas kontu, ir atsevišķa prasība.
Turklāt noteikumu maiņa neko nemaina augstāk redzamajā tabulā. Ja atceļ regulatīvo minimumu, aritmētiskais minimums nekur nepazūd.
Vai vari nopelnīt $1000 dienā?
Šo jautājumu parasti uzdod, domājot par ienākumiem, tāpēc atbildēsim uz to ar aritmētiku, nevis ar iedrošinājumu.
Tūkstotis dolāru dienā aptuveni divdesmit tirdzniecības dienās ir $20 000 mēnesī. Parēķināsim atpakaļ, cik liels konts tam būtu vajadzīgs:
| Mēneša ienesīgums | Kontā $10 000 | Kontā $100 000 | Kontā $500 000 |
|---|---|---|---|
| 2% | $200 | $2000 | $10 000 |
| 5% | $500 | $5000 | $25 000 |
| 10% | $1000 | $10 000 | $50 000 |
Uzmanīgi izlasi apakšējo rindu. Stabili 10% mēnesī ir izņēmuma rezultāts, krietni pārāks par to, ko lielākā daļa profesionālo fondu sasniedz jebkurā ilgākā periodā, un pat ar šādu tempu $20 000 mēnesī prasa kontu $200 000 apmērā. Ar joprojām ļoti labiem 3% mēnesī vajadzētu jau tuvu $670 000.
Tabula ir šeit, lai parādītu mērogu, nevis mērķi. Noderīgais secinājums ir tāds: ikviens, kurš $1000 dienā pasniedz kā reālistisku mērķi mazam kontam, apraksta ienesīgumu, kāds uzticami nepastāv, un parasti pārdod kursu, kurā to skaidro.
Nauda, ko nevajadzētu izmantot
Papildus tam, cik daudz naudas, svarīgs ir arī jautājums, kāda nauda. Šī daļa nav sarežģīta.
- Nauda, kas nākamā gada laikā būs vajadzīga īrei, rēķiniem vai pārtikai.
- Aizņemta nauda, tostarp kredītkartes, overdrafti un aizdevumi no ģimenes.
- Rezerves fonds ārkārtas gadījumiem, kas tur, kur tas atrodas, dara svarīgāku darbu.
- Nauda, kuras zaudēšanu tev nāktos skaidrot kādam, kurš šim riskam nepiekrita.
Iemesls nav morāls. Tas ir mehānisks. Nauda, kuru tu nevari atļauties zaudēt, maina to, kā tu tirgojies, un maina tieši to kļūdu virzienā, par kurām rakstīts šajā vietnē. Tu turi zaudējumu darījumus, jo nespēj pieņemt zaudējumu, un pārāk agri aizver peļņas darījumus, jo tev vajag noteiktību. Konta lielums ir mazāk svarīgs par to, vai tev var būt vienalga par jebkuru atsevišķu darījumu šajā kontā.
Kā jutos ar 200 dolāriem un ko mainīja 1000
Es sāku ar 200 dolāriem. Ar tiem nepietika, un iemesls gandrīz nemaz nebija saistīts ar brokera minimumu.
Ar tik mazu kontu katra parasta kļūda aizvāca lielu tā daļu, un liela daļa nav skaitlis, tā ir sajūta. Viens slikts darījums – un nākamais lēmums tiek pieņemts spiediena ietekmē, un tieši tā notiek otrs sliktais darījums. Konts bija pārāk mazs, lai risks vienā darījumā jebkad būtu mazs.
Vēlāk es palielināju kontu līdz 1000 dolāriem. Darījumi nekļuva labāki. Mainījās tas, ka es varēju noteikt risku vienam darījumam saprātīgā līmenī un pēc zaudējumu sērijas man joprojām palika konts, un kļūdīšanās vairs nešķita kā ārkārtas situācija.
Tieši to konta lielums tev patiesībā nopērk: iespēju kļūdīties vairākas reizes pēc kārtas, nepametot tirdzniecību un nedubultojot pozīciju. Labāku analīzi tas nenopērk, un nevienam to nevajadzētu gaidīt.
Tad kāds ir tas skaitlis?
Saliekot kopā aritmētiku un uzvedību:
| Ja tev ir | Godīgs veids, kā to izmantot |
|---|---|
| Mazāk par $500 | Mācību maksa. Apgūsti mehāniku ar īstu naudu un rēķinies, ka to zaudēsi |
| $500 līdz $2000 | Īsts tavu lēmumu tests, kurā konta atlikumu joprojām galvenokārt noteiks izmaksas |
| $2000 līdz $10 000 | Darba konts, kurā rezultāti sāk atspoguļot stratēģiju |
| Vairāk par $10 000 | Izmaksas ir neliels slogs. Tagad vienīgais ierobežojums esi tu |
Un daudz svarīgāks skaitlis jebkura lieluma kontā: tā konta daļa procentos, ko tu riskē uz vienu darījumu, kā aplūkots nodarbībā par riska pārvaldību tirdzniecībā. Disciplinēts $2000 konts izdzīvo ilgāk nekā nedisciplinēts $50 000 konts, un tā nav runas figūra.
Biežāk uzdotie jautājumi
Vai ar $10 pietiek, lai sāktu tirgoties?
Nē. Daži brokeri tos pieņems, bet tas ir mārketinga lēmums, nevis apgalvojums par to, vai tas var darboties. Ar $10 nav tāda riska uz darījumu, kas būtu pietiekami mazs, lai tam būtu jēga, un nav tādas izmaksu struktūras, pēc kuras kaut kas paliktu pāri.
Vai man papildināt kontu, kas nes zaudējumus?
Ne, kamēr tas zaudē. Līdzekļu pievienošana kapitāla krituma (drawdown) laikā ir tas pats impulss, kas pozīcijas palielināšana pēc zaudējuma, tikai solīdākā mētelī. Vispirms pārliecinies, ka stratēģija pelna, un tikai tad finansē to. Pievienojot naudu pieejai, kas zaudē, tu vienkārši nopērc vairāk zaudējumu.
Vai labāk sākt ar mazu summu un audzēt, vai pagaidīt un sakrāt vairāk?
Sāc ar mazu summu, lai mācītos, bet saproti, ka mazs konts izmaksu attiecības dēļ spēlē grūtāku šīs spēles versiju. Biežākā kļūda ir secināt no maza konta, kas zaudēja, ka stratēģija nedarbojas, lai gan godīgais secinājums ir tāds, ka tā nekad netika pienācīgi pārbaudīta.
Īsumā
Tavu apakšējo robežu nosaka izmaksas, nevis brokera minimums. Ja kontā ir mazāk par aptuveni $2000, pilns cikls apēd pārāk lielu daļu no 1% riska, lai rezultātiem būtu kāda nozīme, bet ar mazāk nekā $500 tu maksā mācību maksu, nevis tirgojies.
ASV $25 000 dienas tirdzniecības slieksnis tika atcelts 2026. gada aprīlī, un tas maina regulējumu, bet nemaina neko aritmētikā.