老实说,答案不是一个数字,而是一个比例。你的账户必须足够大,让每下一笔交易的成本,和你在这笔交易上承担的风险相比显得很小。其他一切都从这一个关系推出来。
这个问题的大多数答案,要么是券商的最低入金要求,那是营销;要么是某人随口编的数字。这一页把它算清楚。
真正起决定作用的比例
有两个数字决定你的下限。第一个是每笔交易风险,对新手来说是账户的 1%。第二个是一次买卖往返的成本:点差,加上佣金,再加上任何融资费用。
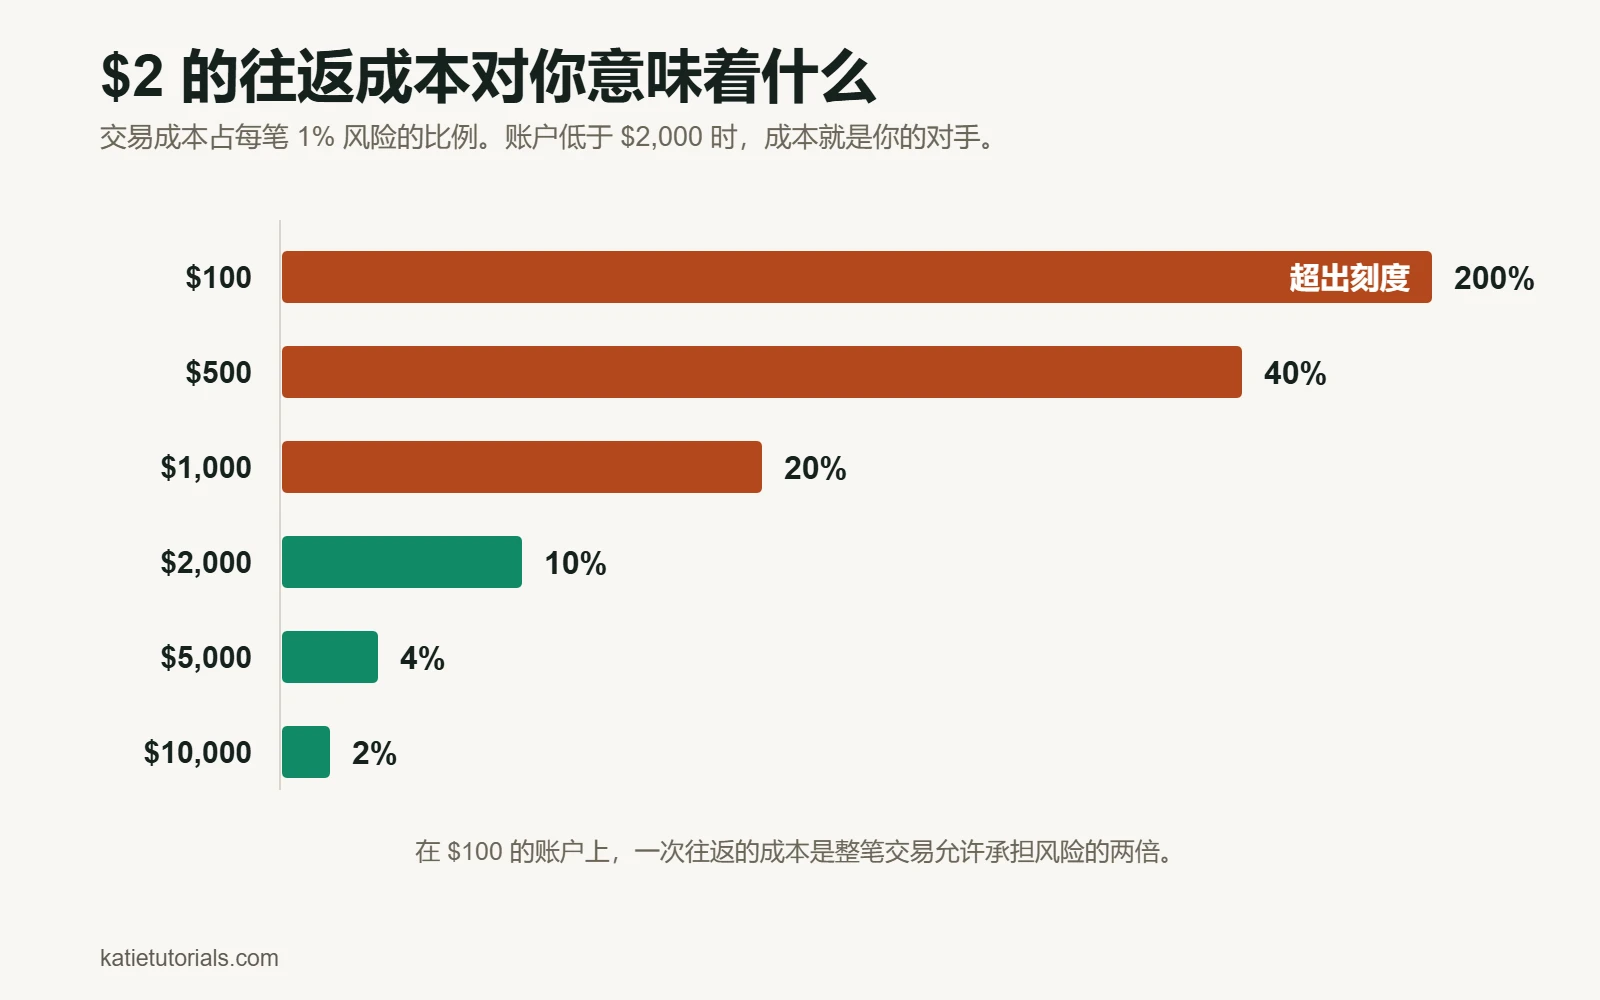
假设一次往返成本是 $2,这已经不算高。下面是它在不同账户规模下意味着什么:
| 账户 | 每笔交易风险 1% | $2 往返成本占 | 这意味着什么 |
|---|---|---|---|
| $100 | $1 | 风险的 200% | 成本比交易本身还大。不可行 |
| $500 | $5 | 40% | 你得跑赢市场 40% 才能盈亏平衡 |
| $1,000 | $10 | 20% | 非常难。每五笔盈利就有一笔是给券商赚的 |
| $2,000 | $20 | 10% | 第一个勉强可行的规模 |
| $5,000 | $50 | 4% | 成本只是正常的拖累,不再是主要对手 |
| $10,000 | $100 | 2% | 宽裕 |
这张表就是整篇文章。账户低于大约 $2,000 时,你其实不是在和市场交易,而是在和自己的交易成本较量。它们会赢,因为成本是一定要付的,而你的利润只是一个概率。
有两点对你有利。如果你的券商不收佣金、点差又很窄,成本那一栏就会缩小,下限也随之降低。如果你每笔冒 2% 而不是 1% 的风险,这些比例就会减半,不过这是靠承担更多风险换来的空间,而不是靠有更多的钱。
用 $100 能开始吗?
你可以开户,但你没法执行一套策略。
按 1% 的风险算,每笔交易只有一美元,没有哪个交易品种能让一美元的风险扛过点差。要让它行得通,你每笔得冒 10% 或 20% 的风险,那么四五次普通的亏损就会亏掉账户的大部分。而普通的亏损并不少见。
$100 的用处是用真金白银学习交易的操作流程,这比任何模拟账户都更能让你了解自己的行为。把它当学费,而不是本金。做好亏光的准备,也不要在脑子里把结果按比例放大。
$500 够吗?$1,000 呢?
够用来交易,但不够让结果说明太多问题。$500 的账户,每次往返都要把风险的 40% 交给券商,所以一个在更大规模下能盈利的策略,在这个规模下仍然可能亏钱。这就是“从小做起、慢慢做大”的陷阱:小的版本比大的版本更难,而不是更容易。
如果你只有 $500,合理的用法是按你真实的策略、真实的风险比例做五十笔交易,然后评判的是你的决策,而不是余额,方法见如何判断你的策略是否有效。
美国的 $25,000 规则刚刚被取消
过去二十年里研究过这个问题的人,都会听说在美国做日内交易需要 $25,000,依据是“模式日内交易者”规则。现在已经不是这样了,但大多数网页还在这么说。
FINRA 在 2025 年 12 月提议替换这条规则,美国证券交易委员会于 2026 年 4 月 14 日批准了这项修改。批准后,“模式日内交易者”这一认定和 $25,000 的最低权益要求被取消,取而代之的是普遍适用于保证金账户的日内保证金要求。
有两点实际提醒。有一段过渡期,券商在此期间可以继续按旧安排运作,所以你的券商目前可能仍在执行旧门槛。去问你的券商,而不是看文章。另外,开立保证金账户本身所需的 $2,000 最低要求是另一项独立的规定。
这次规则修改也完全不影响上面那张表。取消了监管上的下限,并不会取消算术上的下限。
一天能赚 $1,000 吗?
这个问题通常是冲着收入来问的,所以我们把它当算术题来回答,而不是当鼓励。
每天一千美元,按每月大约二十个交易日算,就是每月 $20,000。倒推一下需要多大的账户:
| 月收益率 | $10,000 账户 | $100,000 账户 | $500,000 账户 |
|---|---|---|---|
| 2% | $200 | $2,000 | $10,000 |
| 5% | $500 | $5,000 | $25,000 |
| 10% | $1,000 | $10,000 | $50,000 |
仔细看最后一行。持续每月 10% 的收益是极其罕见的,远远超过大多数专业基金在任何较长时期内的表现。即便按这个收益率,每月 $20,000 也需要 $200,000 的账户。按仍然非常出色的每月 3% 算,则需要接近 $670,000。
这张表是为了让你看清量级,而不是给你定目标。有用的结论是:任何把小账户每天赚 $1,000 说成现实目标的人,描述的都是一种不可能稳定存在的收益,而且通常是在卖讲这个的课程。
不该用的钱
除了多少钱,还有一个问题是用哪笔钱。这部分并不复杂。
- 未来一年内要用来付房租、账单或吃饭的钱。
- 借来的钱,包括信用卡、透支和向家人借的钱。
- 应急资金,它放在原处做的事情更重要。
- 如果亏了,你得向一个没同意承担这份风险的人解释的钱。
原因不是道德上的,而是机制上的。亏不起的钱会改变你的交易方式,而且会把你往这个网站上讲过的每一种错误的方向推。你死扛亏损单,因为你接受不了亏损;你过早砍掉盈利单,因为你需要确定性。账户大小没那么重要,更重要的是你能不能对其中任何一笔交易的结果无所谓。
200 美元是什么感觉,1,000 美元又改变了什么
我一开始只有 200 美元。那不够,而原因几乎和券商的最低入金要求没有关系。
在那个规模下,每一个普通的错误都会吃掉账户的一大块,而“一大块”不是一个数字,是一种感觉。一笔交易做坏了,下一个决定就是在压力下做出的,第二笔坏交易正是这么来的。账户太小了,单笔交易的风险永远不可能小。
后来我把账户增加到 1,000 美元。交易本身并没有变好。变化在于,我可以把单笔交易的风险设在一个合理的水平,经历一轮连续亏损之后账户还在,而判断错了也不再像是一场紧急事故。
这才是账户规模真正能给你的:连续错几次,也不至于放弃或加倍下注的空间。它买不来更好的分析,也没有人应该这样指望。
那么,到底是多少?
把算术和行为放在一起看:
| 如果你有 | 它老实说能用来做什么 |
|---|---|
| 低于 $500 | 学费。用真金白银学习操作流程,做好亏光的准备 |
| $500 到 $2,000 | 对你决策的真实检验,但余额仍会主要受成本左右 |
| $2,000 到 $10,000 | 一个能正常运作的账户,结果开始反映策略本身 |
| 高于 $10,000 | 成本只是很小的拖累。现在的限制完全在于你自己 |
还有一个重要得多的数字,无论账户多大都适用:你每笔交易冒险的账户百分比,详见交易中的风险管理。一个守纪律的 $2,000 账户,会比一个不守纪律的 $50,000 账户活得更久,这不是修辞。
常见问题
$10 够开始交易吗?
不够。有些券商会接受,但那是营销决定,并不代表它能行得通。$10 的账户,没有哪种每笔交易风险小到还有意义,也没有哪种成本结构能让你剩下点什么。
账户在亏损时,我该往里加钱吗?
在它还在亏的时候不该。在回撤期间追加资金,和亏损后加大仓位是同一种冲动,只是穿了件更体面的外衣。先确认策略能赚钱,再往里投钱。给一个亏钱的方法加钱,只是买来更多的亏损。
从小做起慢慢做大更好,还是等攒够了再开始?
为了学习可以从小做起,但要明白,由于成本比例的缘故,小账户玩的是这个游戏更难的版本。常见的错误是从一个亏损的小账户得出策略无效的结论,而老实的结论是:这个策略从来没有得到公平的检验。
简而言之
你的下限由成本决定,而不是券商的最低入金要求。低于大约 $2,000 时,往返成本吃掉 1% 风险的比例太大,结果说明不了任何问题;低于 $500 时,你是在交学费,而不是在交易。
美国 $25,000 的日内交易门槛已于 2026 年 4 月被取消,这改变了监管,但算术一点没变。