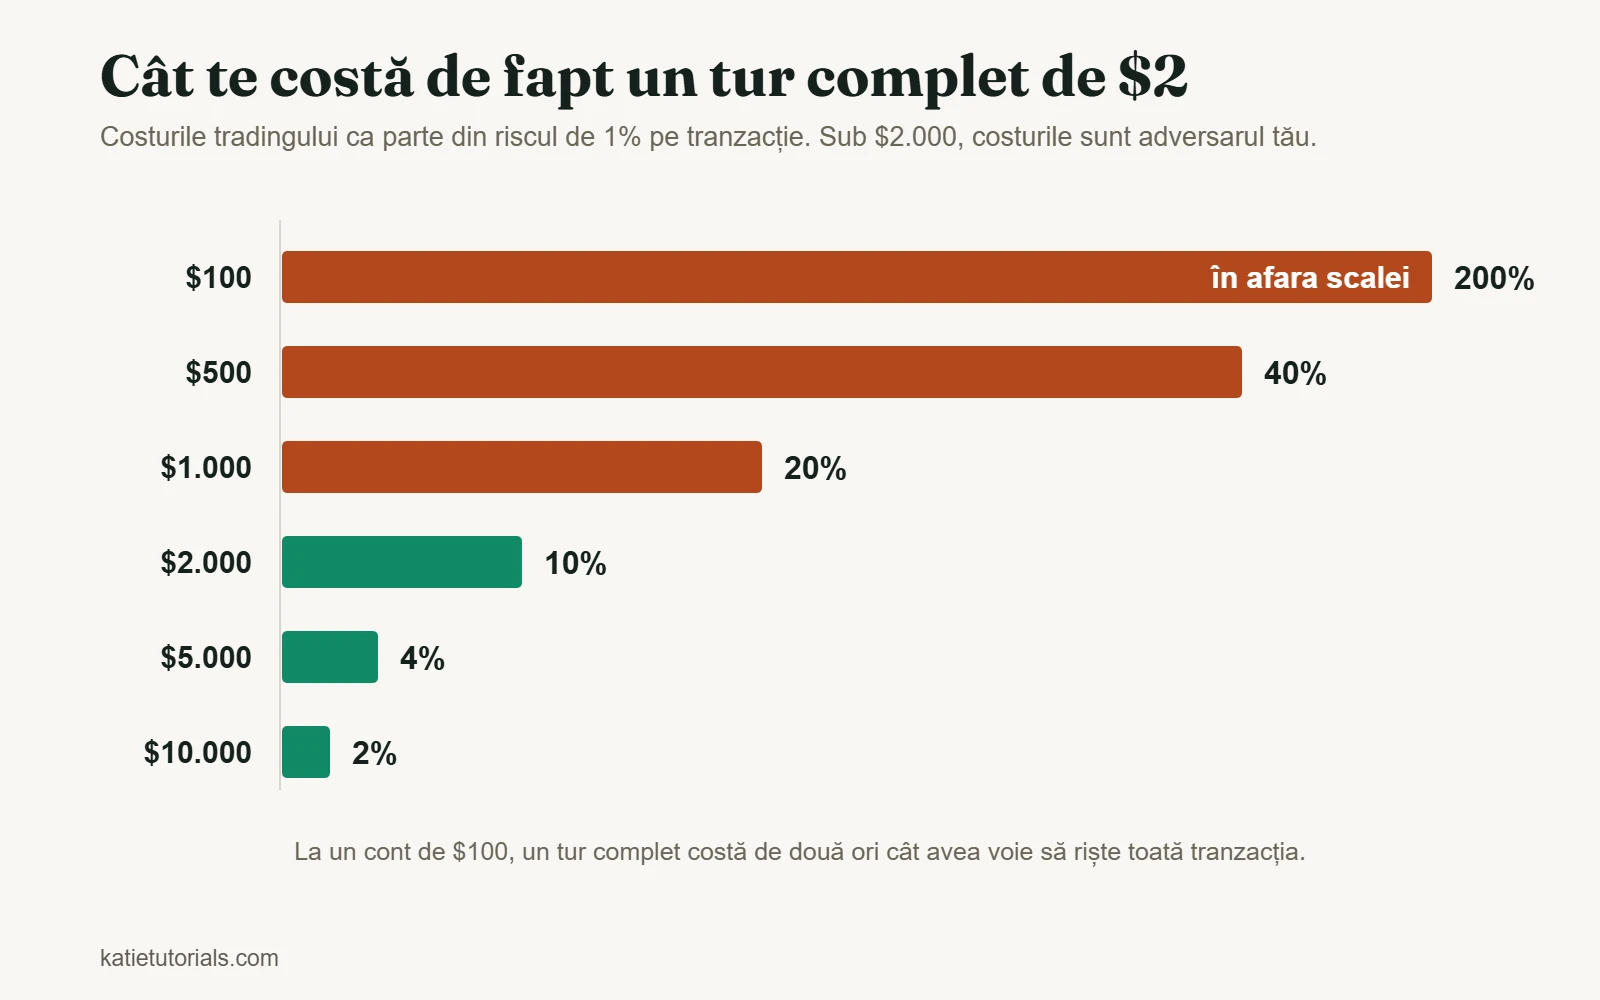
Răspunsul sincer nu este un număr. Este un raport. Contul tău trebuie să fie destul de mare încât costul unei tranzacții să fie mic în comparație cu suma pe care o riști în acea tranzacție. Tot restul decurge din această singură relație.
Majoritatea răspunsurilor la întrebarea asta sunt fie depunerea minimă a unui broker, care e marketing, fie o cifră inventată de cineva. Pagina asta face calculul.
Raportul care decide de fapt
Două numere îți stabilesc pragul. Primul este riscul pe tranzacție, care pentru un începător este 1% din cont. Al doilea este cât te costă un tur complet (intrare și ieșire): spreadul, plus comisionul, plus eventualele costuri de finanțare.
Să zicem că un tur complet costă $2, ceea ce e modest. Iată ce înseamnă asta la diferite mărimi ale contului:
| Cont | Risc de 1% pe tranzacție | Un tur complet de $2 reprezintă | Ce înseamnă asta |
|---|---|---|---|
| $100 | $1 | 200% din riscul tău | Costurile sunt mai mari decât tranzacția. Imposibil |
| $500 | $5 | 40% | Trebuie să bați piața cu 40% doar ca să ajungi la break-even |
| $1.000 | $10 | 20% | Foarte greu. Fiecare al cincilea câștig îl plătește pe broker |
| $2.000 | $20 | 10% | Prima mărime despre care se poate spune că funcționează |
| $5.000 | $50 | 4% | Costurile sunt o frână normală, nu principalul adversar |
| $10.000 | $100 | 2% | Confortabil |
Tabelul ăsta este tot articolul. Sub aproximativ $2.000 nu tranzacționezi de fapt împotriva pieței. Tranzacționezi împotriva propriilor costuri de tranzacționare, iar ele câștigă, pentru că se plătesc sigur, în timp ce profitul tău este doar o probabilitate.
Două nuanțe în favoarea ta. Dacă brokerul tău nu percepe comision și spreadul este mic, coloana de costuri se micșorează, iar odată cu ea și pragul. Iar dacă riști 2% în loc de 1%, rapoartele se înjumătățesc, deși asta înseamnă să-ți cumperi spațiu asumându-ți mai mult risc, nu având mai mulți bani.
Poți să începi cu $100?
Poți să deschizi un cont. Nu poți să aplici o strategie.
La un risc de 1%, asta înseamnă un dolar pe tranzacție și nu există niciun instrument la care un dolar de risc să supraviețuiască spreadului. Ca să funcționeze, ar trebui să riști 10% sau 20% pe tranzacție, iar atunci patru-cinci pierderi obișnuite îți iau cea mai mare parte din cont. Pierderile obișnuite nu sunt rare.
Ce poți face cu $100 este să înveți mecanica având bani reali în joc, iar asta te învață mai mult despre propriul comportament decât orice cont demo. Tratează-i ca pe o taxă de școlarizare, nu ca pe capital. Așteaptă-te să-i pierzi și nu extrapola rezultatele în minte la sume mai mari.
Ajung $500? Dar $1.000?
Ajung ca să tranzacționezi, dar nu ajung ca rezultatele să însemne mare lucru. La $500 îi dai brokerului 40% din riscul tău la fiecare tur complet, așa că o strategie care ar fi profitabilă la o mărime mai mare poate totuși să piardă bani la aceasta. Aici e capcana din „începe cu puțin și crește contul”: varianta mică este mai grea decât cea mare, nu mai ușoară.
Dacă $500 este tot ce ai, cel mai rezonabil mod de a-i folosi este să aplici strategia ta reală, cu procentul tău real de risc, pe cincizeci de tranzacții și să judeci deciziile, nu soldul, folosind metoda din cum afli dacă strategia ta funcționează.
Regula americană de $25.000 tocmai a fost eliminată
Oricine s-a documentat pe tema asta în ultimii douăzeci de ani a auzit că day tradingul în Statele Unite necesită $25.000, conform regulii pattern day trader. Nu mai este așa, iar majoritatea paginilor încă spun că este.
FINRA a propus înlocuirea regulii în decembrie 2025, iar Securities and Exchange Commission a aprobat modificarea pe 14 aprilie 2026. Aprobarea elimină statutul de pattern day trader și cerința de capital minim de $25.000 și le înlocuiește cu cerințe de marjă intraday care se aplică, în general, conturilor în marjă.
Două observații practice. Există o perioadă de tranziție în care firmele pot funcționa în continuare după vechile reguli, așa că brokerul tău ar putea aplica deocamdată vechiul prag. Verifică la el, nu într-un articol. Iar vechiul minim de $2.000 pentru a deschide un cont în marjă este o cerință separată.
Nici schimbarea regulii nu modifică ceva în tabelul de mai sus. Eliminarea unui prag reglementar nu elimină și pragul aritmetic.
Poți să faci $1.000 pe zi?
Întrebarea asta se pune de obicei în legătură cu un venit, așa că hai să-i răspundem cu aritmetică, nu cu încurajări.
O mie de dolari pe zi, în aproximativ douăzeci de zile de tranzacționare, înseamnă $20.000 pe lună. Hai să calculăm invers ce mărime a contului ar fi necesară:
| Randament lunar | La $10.000 | La $100.000 | La $500.000 |
|---|---|---|---|
| 2% | $200 | $2.000 | $10.000 |
| 5% | $500 | $5.000 | $25.000 |
| 10% | $1.000 | $10.000 | $50.000 |
Citește cu atenție ultimul rând. Un randament susținut de 10% pe lună este excepțional, mult peste ce produc majoritatea fondurilor profesioniste pe orice perioadă lungă, și chiar și în ritmul ăsta $20.000 pe lună necesită un cont de $200.000. La 3% pe lună, tot un rezultat foarte bun, e nevoie de aproape $670.000.
Tabelul e aici ca să îți dea ordinul de mărime, nu o țintă. Concluzia utilă este că oricine prezintă $1.000 pe zi ca obiectiv realist pentru un cont mic descrie un randament care nu există în mod constant și, de obicei, vinde cursul care îl explică.
Banii pe care nu ar trebui să-i folosești
Pe lângă întrebarea câți bani, există și întrebarea care bani. Partea asta nu e complicată.
- Bani de care ai nevoie pentru chirie, facturi sau mâncare în următorul an.
- Bani împrumutați, inclusiv carduri de credit, descoperit de cont și împrumuturi de la familie.
- Un fond de urgență, care face o treabă mai importantă acolo unde este.
- Bani a căror pierdere ar trebui să i-o explici cuiva care nu a fost de acord cu riscul.
Motivul nu este moral. Este mecanic. Banii pe care nu-ți permiți să-i pierzi schimbă felul în care tranzacționezi și îl schimbă în direcția fiecărei greșeli de pe acest site. Ții pozițiile pierzătoare pentru că nu poți accepta pierderea și le închizi prea repede pe cele câștigătoare pentru că ai nevoie de siguranță. Mărimea contului contează mai puțin decât dacă oricare tranzacție din el îți poate fi indiferentă.
Ce am simțit cu 200 de dolari și ce s-a schimbat la 1.000
Am început cu 200 de dolari. Nu a fost suficient, iar motivul nu avea aproape nimic de-a face cu minimul cerut de broker.
La mărimea aceea, fiecare greșeală obișnuită lua o bucată mare din cont, iar o bucată mare nu e un număr, e un sentiment. O tranzacție proastă și următoarea decizie se ia sub presiune, exact așa apare a doua tranzacție proastă. Contul era prea mic pentru ca riscul unei singure tranzacții să fie vreodată mic.
Mai târziu am trecut la 1.000 de dolari. Tranzacțiile nu erau mai bune. Ce s-a schimbat a fost că puteam fixa riscul pe o singură tranzacție la un nivel care avea sens și să mai am un cont după o serie de pierderi, iar faptul că greșeam a încetat să se simtă ca o urgență.
Asta cumpără de fapt mărimea contului: spațiu ca să greșești de mai multe ori la rând fără să renunți sau să dublezi miza. Nu cumpără o analiză mai bună și nimeni nu ar trebui să se aștepte la asta.
Deci, care e numărul?
Dacă pui laolaltă aritmetica și comportamentul:
| Dacă ai | Cum îi folosești cinstit |
|---|---|
| Sub $500 | Taxă de școlarizare. Înveți mecanica cu bani reali și te aștepți să-i pierzi |
| Între $500 și $2.000 | Un test real al deciziilor tale, în care soldul va fi încă dominat de costuri |
| Între $2.000 și $10.000 | Un cont funcțional, în care rezultatele încep să reflecte strategia |
| Peste $10.000 | Costurile sunt o frână minoră. Limita ești acum în întregime tu |
Și numărul mult mai important, la orice mărime: procentul din cont pe care îl riști pe tranzacție, explicat în managementul riscului în trading. Un cont disciplinat de $2.000 rezistă mai mult decât unul nedisciplinat de $50.000, și asta nu e o figură de stil.
Întrebări frecvente
Sunt suficienți $10 ca să începi să tranzacționezi?
Nu. Unii brokeri îi acceptă, dar asta e o decizie de marketing, nu o afirmație că poate funcționa. La $10 nu există un risc pe tranzacție suficient de mic ca să aibă sens și nicio structură de costuri care să mai lase ceva.
Ar trebui să adaug bani într-un cont care pierde?
Nu cât timp pierde. Să adaugi fonduri în timpul unui drawdown este același impuls ca mărirea poziției după o pierdere, doar într-o haină mai respectabilă. Mai întâi stabilește că strategia face bani, apoi finanțeaz-o. Să adaugi bani într-o abordare care pierde nu face decât să cumpere mai multe pierderi.
E mai bine să începi cu puțin și să crești sau să aștepți și să economisești mai mult?
Începe cu puțin ca să înveți, dar înțelege că un cont mic joacă o versiune mai grea a jocului din cauza raportului costurilor. Greșeala obișnuită este să tragi concluzia, dintr-un cont mic care pierde, că strategia nu funcționează, când concluzia cinstită este că nu a fost niciodată testată corect.
Pe scurt
Pragul tău îl stabilesc costurile, nu minimul cerut de broker. Sub aproximativ $2.000, turul complet mănâncă prea mult dintr-un risc de 1% ca rezultatele să însemne ceva, iar sub $500 plătești o taxă de școlarizare în loc să tranzacționezi.
Pragul american de $25.000 pentru day trading a fost eliminat în aprilie 2026, ceea ce schimbă reglementarea, dar nimic din aritmetică.