솔직한 답은 숫자가 아닙니다. 비율입니다. 계좌는 매매 한 번에 드는 비용이 그 매매에 거는 리스크에 비해 작을 만큼 커야 합니다. 나머지는 모두 이 하나의 관계에서 나옵니다.
이 질문에 대한 답은 대부분 증권사의 최소 입금액이거나(이건 마케팅입니다) 누군가 지어낸 숫자입니다. 이 글에서는 직접 계산해 보겠습니다.
실제로 답을 정하는 비율
최소 금액은 두 숫자가 정합니다. 첫째는 1회 매매당 리스크로, 초보자라면 계좌의 1%입니다. 둘째는 왕복(진입과 청산) 비용입니다. 스프레드에 수수료, 그리고 있다면 이자 비용까지 더한 금액입니다.
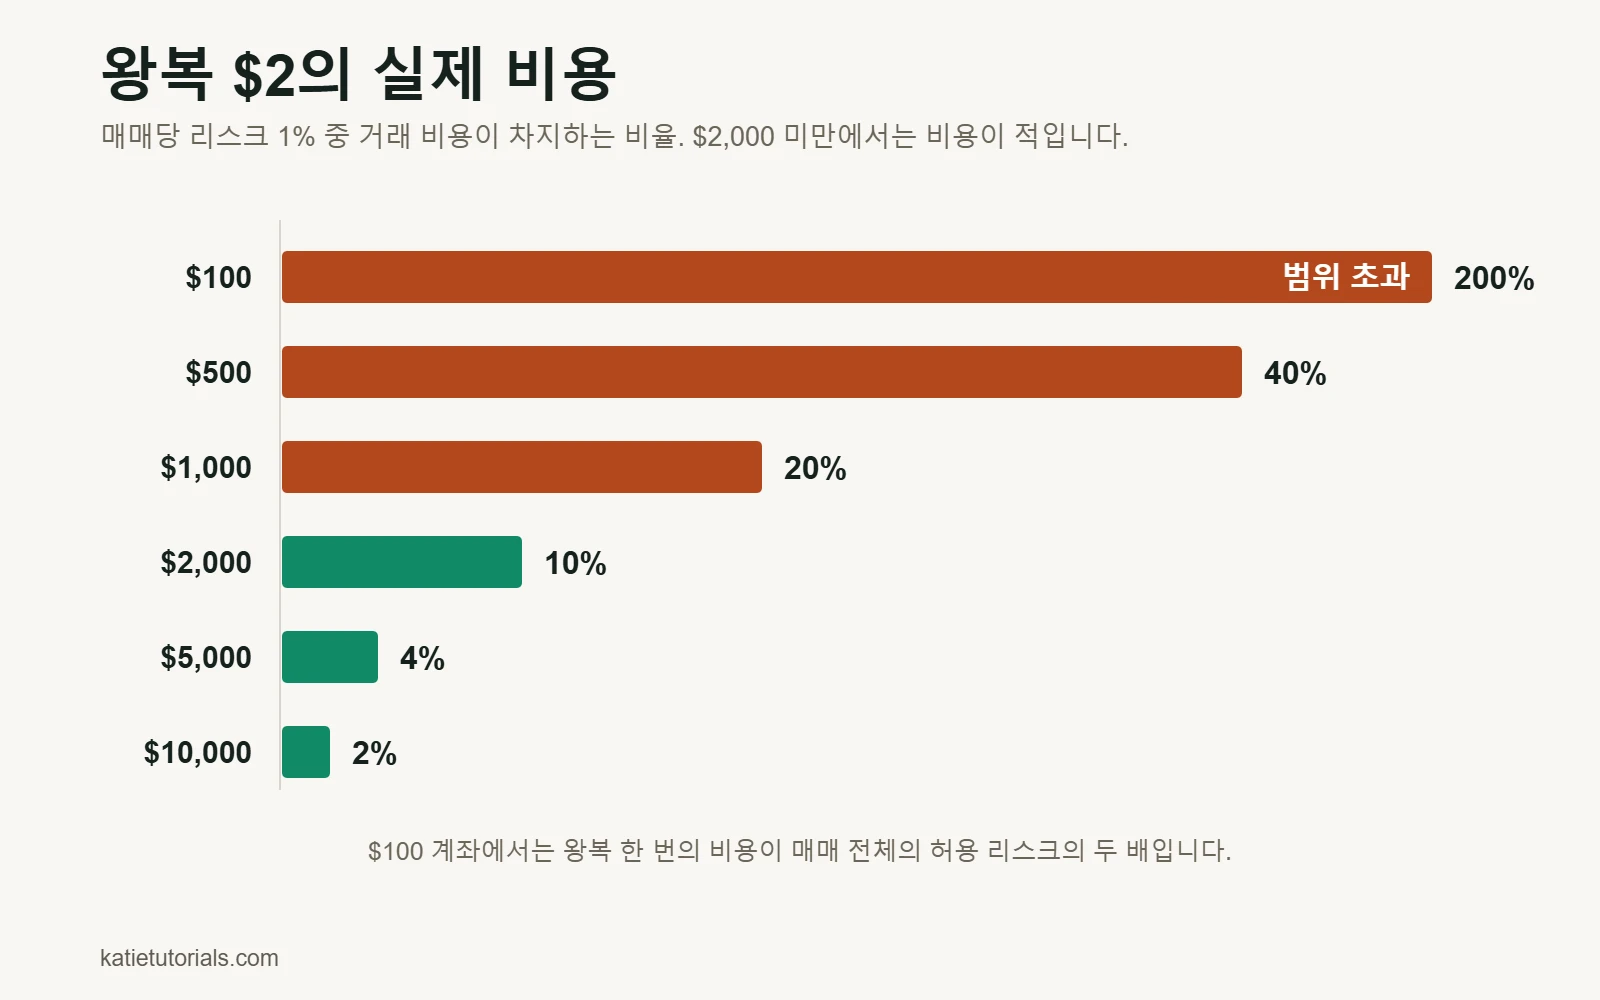
왕복 비용이 $2라고 해 봅시다. 적은 편입니다. 계좌 크기별로 이것이 어떤 의미인지 보면 다음과 같습니다:
| 계좌 | 1회 매매당 리스크 1% | $2 왕복 비용의 비중 | 의미 |
|---|---|---|---|
| $100 | $1 | 리스크의 200% | 비용이 매매보다 큼. 불가능 |
| $500 | $5 | 40% | 본전을 맞추는 데만 시장을 40%만큼 이겨야 함 |
| $1,000 | $10 | 20% | 매우 어려움. 수익 매매 다섯 번 중 한 번은 증권사 몫 |
| $2,000 | $20 | 10% | 그나마 해볼 만하다고 할 수 있는 첫 규모 |
| $5,000 | $50 | 4% | 비용이 주적이 아니라 평범한 부담 수준 |
| $10,000 | $100 | 2% | 여유 있음 |
이 표가 이 글의 전부입니다. 대략 $2,000 미만에서는 사실상 시장을 상대로 매매하는 것이 아닙니다. 자신의 거래 비용을 상대로 매매하는 것이고, 이기는 쪽은 비용입니다. 비용은 확실하게 빠져나가지만 수익은 확률일 뿐이기 때문입니다.
여러분에게 유리한 단서도 두 가지 있습니다. 증권사 수수료가 없고 스프레드가 좁다면 비용 열이 줄어들고, 최소 금액도 함께 내려갑니다. 또 1% 대신 2%를 리스크로 잡으면 비율은 절반이 됩니다. 다만 이것은 돈이 더 많아서가 아니라 리스크를 더 져서 여유를 사는 것입니다.
$100로 시작할 수 있을까?
계좌는 열 수 있습니다. 하지만 전략을 운용할 수는 없습니다.
리스크 1%면 매매 한 번에 1달러이고, 1달러의 리스크가 스프레드를 견뎌 내는 상품은 없습니다. 이걸 되게 하려면 매매마다 10%나 20%를 걸어야 하는데, 그러면 평범한 손실 네다섯 번에 계좌 대부분이 사라집니다. 평범한 손실은 드문 일이 아닙니다.
$100가 쓸모 있는 곳은 실제 돈이 걸린 상태에서 매매의 기본 절차를 익히는 일입니다. 이것은 어떤 모의 계좌보다 자신의 행동에 대해 더 많은 것을 가르쳐 줍니다. 자본이 아니라 수업료라고 생각하는 것이 좋습니다. 잃을 각오를 하고, 그 결과를 머릿속에서 큰 금액으로 부풀려 상상하지 마십시오.
$500면 충분할까? $1,000는?
매매를 하기에는 충분하지만, 결과가 큰 의미를 갖기에는 부족합니다. $500에서는 왕복 매매 때마다 리스크의 40%를 증권사에 넘겨주게 되므로, 더 큰 규모에서라면 수익이 났을 전략도 이 규모에서는 손실을 낼 수 있습니다. 바로 이것이 “작게 시작해서 키워라”라는 말의 함정입니다. 작은 계좌가 큰 계좌보다 쉬운 것이 아니라 더 어렵습니다.
가진 돈이 $500라면 현명한 사용법은 이렇습니다. 실제 전략을 실제 리스크 비율로 50번 매매하고, 잔고가 아니라 판단을 평가하는 것입니다. 평가 방법은 전략이 통하는지 아는 법에 나와 있습니다.
얼마 전 폐지된 미국의 $25,000 규칙
지난 20년 동안 이 주제를 찾아본 사람이라면 미국에서 데이 트레이딩을 하려면 패턴 데이 트레이더 규칙에 따라 $25,000가 필요하다는 말을 들었을 것입니다. 이제는 그렇지 않은데도, 대부분의 글은 여전히 그렇다고 말합니다.
FINRA는 2025년 12월에 이 규칙을 대체하자고 제안했고, 미국 증권거래위원회(SEC)는 2026년 4월 14일에 이 변경을 승인했습니다. 이번 승인으로 패턴 데이 트레이더 지정과 $25,000 최소 자기자본 요건이 없어지고, 대신 마진 계좌 전반에 적용되는 일중 증거금 요건이 들어섭니다.
실무적으로 알아 둘 점이 두 가지 있습니다. 증권사가 기존 방식대로 계속 운영할 수 있는 전환 기간이 있어서, 여러분의 증권사는 당분간 예전 기준을 그대로 적용할 수도 있습니다. 기사보다는 증권사에 직접 확인하십시오. 그리고 애초에 마진 계좌를 개설하는 데 필요한 예전부터의 $2,000 최소 요건은 별개의 요건입니다.
이번 규칙 변경은 위의 표도 전혀 바꾸지 않습니다. 규제상의 최소 금액이 사라져도 산수상의 최소 금액은 사라지지 않습니다.
하루에 $1,000를 벌 수 있을까?
이 질문은 보통 생활비를 벌 수 있느냐는 뜻으로 나오므로, 격려가 아니라 산수로 답해 보겠습니다.
하루 1,000달러를 한 달 약 20거래일 동안 벌면 한 달에 $20,000입니다. 여기서 거꾸로 필요한 계좌 크기를 계산해 보면 다음과 같습니다:
| 월 수익률 | $10,000 기준 | $100,000 기준 | $500,000 기준 |
|---|---|---|---|
| 2% | $200 | $2,000 | $10,000 |
| 5% | $500 | $5,000 | $25,000 |
| 10% | $1,000 | $10,000 | $50,000 |
맨 아래 줄을 주의 깊게 보십시오. 매달 10%를 꾸준히 내는 것은 대부분의 전문 펀드가 장기간에 걸쳐 내는 성과를 훨씬 뛰어넘는 이례적인 수준입니다. 그런데 그 수익률로도 한 달에 $20,000를 벌려면 $200,000 계좌가 필요합니다. 여전히 아주 좋은 수준인 월 3%라면 $670,000 가까이 필요합니다.
이 표는 목표가 아니라 규모감을 보여 주기 위한 것입니다. 쓸모 있는 결론은 이것입니다. 작은 계좌로 하루 $1,000를 현실적인 목표처럼 내세우는 사람은 꾸준하게는 존재하지 않는 수익률을 말하고 있는 것이고, 대개는 그 방법을 알려 준다는 강의를 팔고 있습니다.
쓰면 안 되는 돈
얼마인가와는 별개로, 어떤 돈인가의 문제가 있습니다. 이 부분은 복잡하지 않습니다.
- 앞으로 1년 안에 월세, 각종 요금, 식비로 필요한 돈.
- 신용카드, 마이너스 통장, 가족에게 빌린 돈을 포함한 모든 빌린 돈.
- 지금 있는 자리에서 더 중요한 역할을 하고 있는 비상금.
- 그 리스크에 동의하지 않은 누군가에게 잃은 이유를 설명해야 하는 돈.
이유는 도덕적인 것이 아닙니다. 기계적인 것입니다. 잃으면 안 되는 돈은 매매 방식을 바꾸고, 그것도 이 사이트에서 다루는 모든 실수 쪽으로 바꿉니다. 손실을 받아들일 수 없어서 손실 매매를 붙들고 있고, 확실함이 필요해서 수익 매매를 일찍 끊습니다. 계좌의 크기보다 중요한 것은 그 계좌에서 매매 하나하나에 무덤덤할 수 있느냐입니다.
200달러일 때의 느낌, 그리고 1,000달러가 바꾼 것
저는 200달러로 시작했습니다. 충분하지 않았는데, 그 이유는 증권사의 최소 입금액과는 거의 상관이 없었습니다.
그 규모에서는 평범한 실수 하나하나가 계좌의 큰 몫을 가져갔고, 큰 몫이란 숫자가 아니라 감정입니다. 나쁜 매매 한 번이면 다음 판단은 압박 속에서 내려지고, 두 번째 나쁜 매매는 바로 그렇게 생깁니다. 계좌가 너무 작아서 매매 한 번의 리스크가 작아질 수가 없었습니다.
나중에 1,000달러로 늘렸습니다. 매매가 더 나아진 것은 아니었습니다. 달라진 점은 매매 한 번의 리스크를 합리적인 수준으로 정하고도 연속 손실 뒤에 계좌가 남아 있을 수 있었다는 것, 그리고 틀리는 일이 더 이상 비상사태처럼 느껴지지 않았다는 것입니다.
계좌 크기로 실제로 살 수 있는 것은 바로 이것입니다. 포기하거나 두 배로 걸지 않고도 여러 번 연속으로 틀릴 수 있는 여유입니다. 더 나은 분석을 사 주지는 않으며, 누구도 그걸 기대해서는 안 됩니다.
그래서 얼마가 필요할까?
산수와 행동을 함께 놓고 보면 다음과 같습니다:
| 가진 돈 | 솔직한 사용법 |
|---|---|
| $500 미만 | 수업료. 실제 돈으로 매매 절차를 익히고, 잃을 각오하기 |
| $500~$2,000 | 판단을 제대로 시험해 볼 수 있는 규모. 다만 잔고는 여전히 비용에 좌우됨 |
| $2,000~$10,000 | 결과가 전략을 반영하기 시작하는 실전 계좌 |
| $10,000 초과 | 비용은 작은 부담. 이제 제약은 전적으로 자기 자신 |
그리고 계좌 규모와 상관없이 훨씬 더 중요한 숫자가 있습니다. 매매 한 번에 계좌의 몇 퍼센트를 리스크로 거느냐입니다. 이 내용은 트레이딩 리스크 관리에서 다룹니다. 규율 있는 $2,000 계좌가 규율 없는 $50,000 계좌보다 오래 살아남습니다. 이건 비유가 아닙니다.
자주 묻는 질문
$10면 트레이딩을 시작하기에 충분할까?
아닙니다. 받아 주는 증권사도 있지만, 그건 마케팅상의 결정이지 그 금액으로 매매가 될 수 있다는 뜻이 아닙니다. $10로는 의미가 있을 만큼 작은 1회 매매당 리스크도 없고, 뭔가를 남겨 줄 비용 구조도 없습니다.
손실 중인 계좌에 돈을 더 넣어야 할까?
손실이 나는 동안에는 안 됩니다. 드로다운 중에 자금을 추가하는 것은 손실 뒤에 포지션 크기를 키우는 것과 같은 충동이고, 좀 더 점잖은 옷을 입었을 뿐입니다. 먼저 전략이 돈을 번다는 것을 확인한 다음에 자금을 넣으십시오. 손실이 나는 방식에 돈을 더 넣으면 손실을 더 사는 것일 뿐입니다.
작게 시작해서 키우는 게 나을까, 기다리며 더 모으는 게 나을까?
배우기 위해서라면 작게 시작하십시오. 다만 작은 계좌는 비용 비율 때문에 더 어려운 버전의 게임을 하고 있다는 점을 알아야 합니다. 흔한 실수는 손실이 난 작은 계좌를 보고 전략이 통하지 않는다고 결론 내리는 것입니다. 솔직한 결론은 그 전략이 한 번도 공정한 시험을 받지 못했다는 것인데도 말입니다.
요약
최소 금액은 증권사의 최소 입금액이 아니라 비용이 정합니다. 약 $2,000 미만에서는 왕복 비용이 1% 리스크의 너무 큰 부분을 먹어 버려 결과가 아무 의미를 갖지 못하고, $500 미만에서는 매매가 아니라 수업료를 내고 있는 것입니다.
미국의 $25,000 데이 트레이딩 기준은 2026년 4월에 폐지되었습니다. 이로써 규제는 바뀌었지만 산수는 하나도 바뀌지 않았습니다.