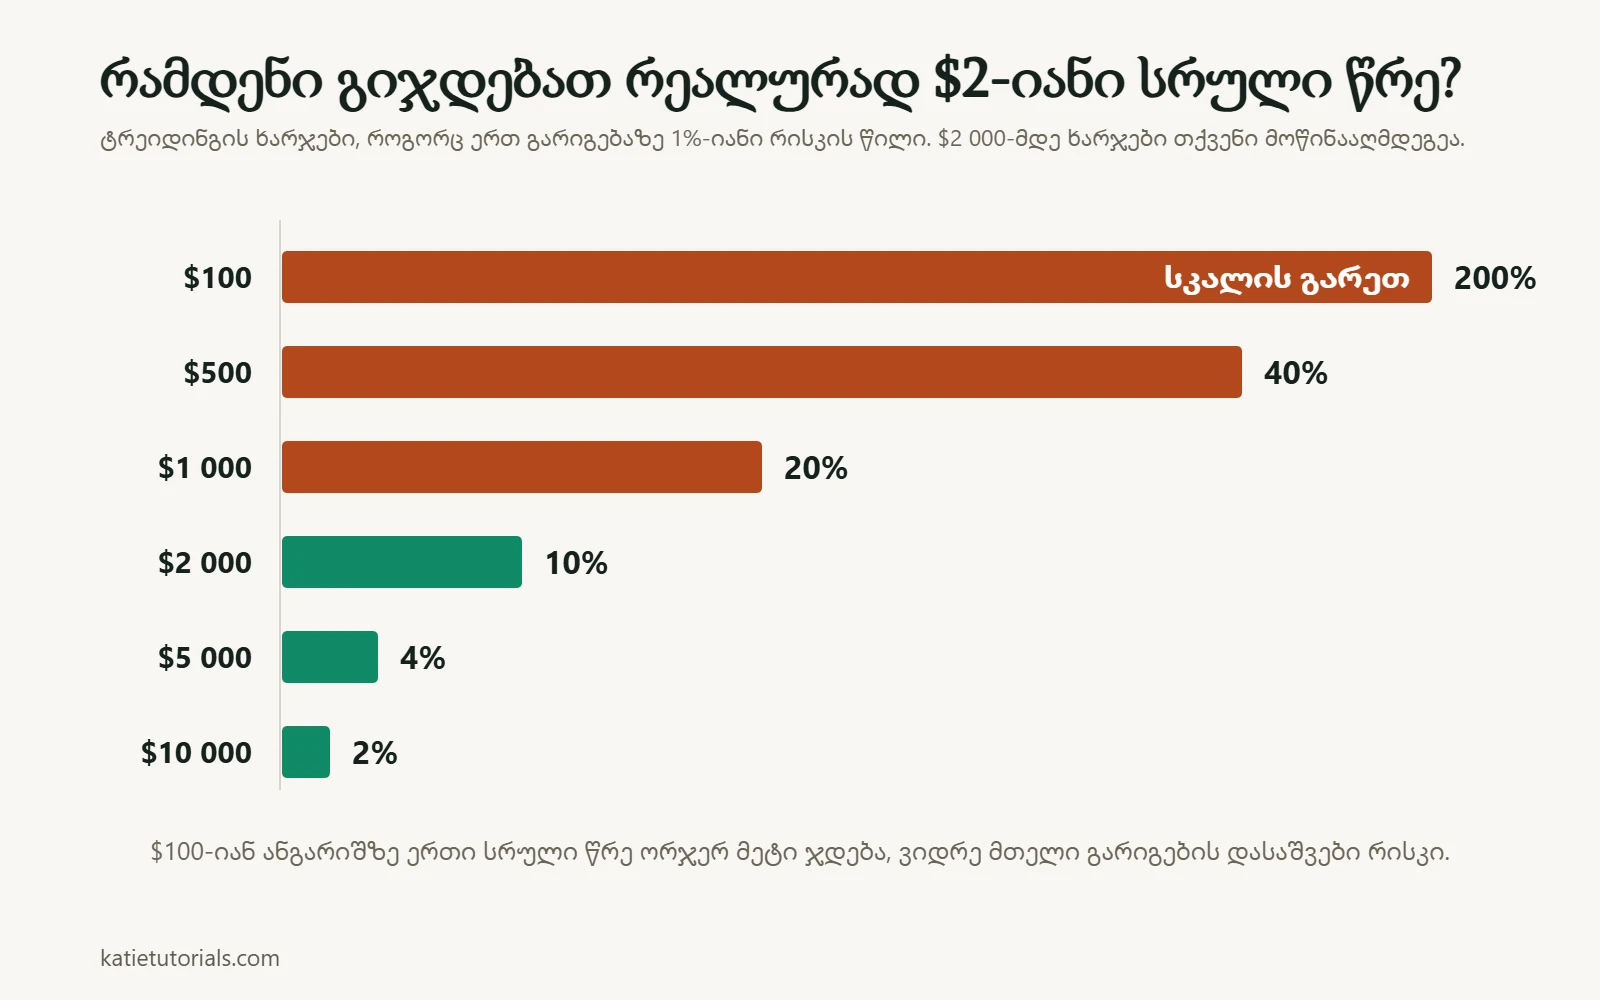
გულწრფელი პასუხი რიცხვი არ არის. ეს თანაფარდობაა. თქვენი ანგარიში იმდენად დიდი უნდა იყოს, რომ გარიგების დადების ხარჯი მცირე იყოს იმ თანხასთან შედარებით, რომელსაც ამ გარიგებაზე რისკავთ. დანარჩენი ყველაფერი ამ ერთი ურთიერთმიმართებიდან გამომდინარეობს.
ამ კითხვაზე პასუხების უმეტესობა ან ბროკერის მინიმალური დეპოზიტია, რაც მარკეტინგია, ან ვიღაცის მოგონილი ციფრი. ამ გვერდზე მას გამოვთვლით.
თანაფარდობა, რომელიც სინამდვილეში წყვეტს საქმეს
თქვენს ქვედა ზღვარს ორი რიცხვი ადგენს. პირველი თქვენი რისკია ერთ გარიგებაზე, რაც დამწყებისთვის ანგარიშის 1%-ია. მეორე ისაა, რა გიჯდებათ სრული წრე (შესვლა და გასვლა): სპრედი, პლუს საკომისიო, პლუს დაფინანსების ნებისმიერი ხარჯი.
ვთქვათ, სრული წრე $2 ღირს, რაც ზომიერი ხარჯია. აი, რას ნიშნავს ეს ანგარიშის სხვადასხვა ზომის დროს:
| ანგარიში | 1%-იანი რისკი ერთ გარიგებაზე | $2-იანი სრული წრე რისკთან შედარებით | რას ნიშნავს ეს |
|---|---|---|---|
| $100 | $1 | თქვენი რისკის 200% | ხარჯები თავად გარიგებაზე დიდია. შეუძლებელია |
| $500 | $5 | 40% | მხოლოდ იმისთვის, რომ ზარალის გარეშე დახუროთ, ბაზარს 40%-ით უნდა აჯობოთ |
| $1 000 | $10 | 20% | ძალიან რთულია. ყოველი მეხუთე მოგება ბროკერს მიდის |
| $2 000 | $20 | 10% | პირველი ზომა, რომელიც, შეიძლება ითქვას, უკვე გამოსადეგია |
| $5 000 | $50 | 4% | ხარჯები ჩვეულებრივი ტვირთია და არა მთავარი მოწინააღმდეგე |
| $10 000 | $100 | 2% | კომფორტულია |
ეს ცხრილი მთელი სტატიაა. დაახლოებით $2 000-ზე ნაკლები ანგარიშით სინამდვილეში ბაზრის წინააღმდეგ არ ვაჭრობთ. თქვენ საკუთარი გარიგების ხარჯების წინააღმდეგ ვაჭრობთ და ისინი იგებენ, რადგან მათ აუცილებლად გადაიხდით, თქვენი მოგება კი მხოლოდ ალბათობაა.
ორი დათქმა თქვენს სასარგებლოდ. თუ ბროკერი საკომისიოს არ იღებს და სპრედი ვიწროა, ხარჯების სვეტი მცირდება და მასთან ერთად ქვედა ზღვარიც. და თუ 1%-ის ნაცვლად 2%-ს რისკავთ, თანაფარდობები ორჯერ მცირდება, თუმცა ამ შემთხვევაში მეტ თავისუფლებას მეტი რისკის ხარჯზე იძენთ და არა იმის წყალობით, რომ მეტი ფული გაქვთ.
შეგიძლიათ დაიწყოთ $100-ით?
ანგარიშის გახსნა შეგიძლიათ. სტრატეგიით ვაჭრობა – ვერა.
1%-იანი რისკის დროს ეს ერთი დოლარია ერთ გარიგებაზე, და არ არსებობს ინსტრუმენტი, რომელზეც ერთდოლარიანი რისკი სპრედს გადაურჩება. რომ ეს იმუშაოს, ერთ გარიგებაზე 10% ან 20% უნდა გარისკოთ, და მაშინ ოთხი-ხუთი ჩვეულებრივი ზარალი ანგარიშის უდიდეს ნაწილს წაიღებს. ჩვეულებრივი ზარალი კი იშვიათი არ არის.
$100 გამოგადგებათ იმისთვის, რომ მექანიკა რეალური ფულით ისწავლოთ, და ეს საკუთარ ქცევაზე უფრო მეტს გასწავლით, ვიდრე ნებისმიერი დემო ანგარიში. მიიჩნიეთ ეს სწავლის საფასურად და არა კაპიტალად. ჩათვალეთ, რომ მას დაკარგავთ, და შედეგებს გონებაში დიდ თანხაზე ნუ გადაიტანთ.
საკმარისია თუ არა $500? ან $1 000?
ვაჭრობისთვის საკმარისია, მაგრამ არა იმისთვის, რომ შედეგებმა ბევრი რამ თქვას. $500-ის შემთხვევაში ყოველ სრულ წრეზე ბროკერს თქვენი რისკის 40%-ს აძლევთ, ამიტომ სტრატეგია, რომელიც უფრო დიდ თანხაზე მომგებიანი იქნებოდა, ამ თანხაზე შეიძლება მაინც წამგებიანი იყოს. სწორედ ესაა ხაფანგი რჩევაში „დაიწყე მცირედით და გაზარდე“: მცირე ვერსია დიდზე უფრო რთულია და არა უფრო ადვილი.
თუ სულ $500 გაქვთ, მისი გონივრული გამოყენება ასეთია: ორმოცდაათი გარიგება დადეთ თქვენი რეალური სტრატეგიით და რისკის რეალური პროცენტით, შეაფასეთ გადაწყვეტილებები და არა ბალანსი, და ამისთვის გამოიყენეთ მეთოდი გაკვეთილიდან როგორ გაიგოთ, მუშაობს თუ არა თქვენი სტრატეგია.
ამერიკული $25 000-ის წესი ახლახან გაუქმდა
ვინც ბოლო ოცი წლის განმავლობაში ამ საკითხს იკვლევდა, ალბათ ყველგან წაიკითხავდა, რომ შეერთებულ შტატებში დღიური ტრეიდინგისთვის $25 000 არის საჭირო, ე.წ. pattern day trader-ის წესის გამო. ეს უკვე აღარ არის ასე, მაგრამ გვერდების უმეტესობა ამას დღემდე წერს.
FINRA-მ ამ წესის შეცვლა 2025 წლის დეკემბერში შესთავაზა, აშშ-ის ფასიანი ქაღალდებისა და ბირჟების კომისიამ (SEC) კი ცვლილება 2026 წლის 14 აპრილს დაამტკიცა. ეს გადაწყვეტილება აუქმებს pattern day trader-ის სტატუსს და $25 000-იანი მინიმალური კაპიტალის მოთხოვნას და მათ ნაცვლად შემოაქვს დღის შიგნით მოქმედი მარჟის მოთხოვნები, რომლებიც ზოგადად მარჟინალურ ანგარიშებზე ვრცელდება.
ორი პრაქტიკული შენიშვნა. არსებობს გარდამავალი პერიოდი, როცა კომპანიებს შეუძლიათ ძველი წესებით გააგრძელონ მუშაობა, ამიტომ თქვენმა ბროკერმა შესაძლოა ჯერჯერობით ისევ ძველი ზღვარი გამოიყენოს. ეს თავად ბროკერთან გადაამოწმეთ და არა სტატიაში. გარდა ამისა, მარჟინალური ანგარიშის გასახსნელად საჭირო $2 000-იანი მინიმუმი, რომელიც უფრო ადრიდან არსებობს, ცალკე მოთხოვნაა.
წესის ცვლილება ზემოთ მოცემულ ცხრილში ასევე ვერაფერს ცვლის. მარეგულირებლის დაწესებული ზღვრის გაუქმება არითმეტიკულ ზღვარს არ აუქმებს.
შეიძლება თუ არა დღეში $1 000-ის გამომუშავება?
ამ კითხვას, როგორც წესი, შემოსავალზე საუბრისას სვამენ, ამიტომ ვუპასუხოთ მას არითმეტიკით და არა გამხნევებით.
თუ თვეში დაახლოებით ოცი სავაჭრო დღეა, დღეში ათასი დოლარი თვეში $20 000-ს ნიშნავს. ახლა უკუღმა გამოვთვალოთ, რა ზომის ანგარიში სჭირდება ამას:
| თვიური შემოსავლიანობა | $10 000-ზე | $100 000-ზე | $500 000-ზე |
|---|---|---|---|
| 2% | $200 | $2 000 | $10 000 |
| 5% | $500 | $5 000 | $25 000 |
| 10% | $1 000 | $10 000 | $50 000 |
ყურადღებით წაიკითხეთ ბოლო სტრიქონი. თვეში სტაბილური 10% განსაკუთრებული შედეგია – ბევრად აღემატება იმას, რასაც პროფესიონალური ფონდების უმეტესობა ნებისმიერ ხანგრძლივ პერიოდში აღწევს, და ამ ტემპითაც კი თვეში $20 000-ისთვის $200 000-იანი ანგარიშია საჭირო. თვეში 3%-ის შემთხვევაში, რაც ასევე ძალიან კარგი შედეგია, დაახლოებით $670 000 დაგჭირდებათ.
ცხრილი მასშტაბის საჩვენებლადაა და არა მიზნად. სასარგებლო დასკვნა ასეთია: ვინც დღეში $1 000-ს მცირე ანგარიშისთვის რეალისტურ მიზნად წარმოგიდგენთ, აღწერს შემოსავლიანობას, რომელიც საიმედოდ არ არსებობს, და, როგორც წესი, იმ კურსს ყიდის, რომელიც ამას ხსნის.
ფული, რომელიც არ უნდა გამოიყენოთ
გარდა იმისა, რამდენი ფულია საჭირო, ცალკე კითხვაა, რომელი ფული. ეს ნაწილი რთული არ არის.
- ფული, რომელიც მომდევნო ერთი წლის განმავლობაში ქირისთვის, გადასახადებისთვის ან საკვებისთვის დაგჭირდებათ.
- ნასესხები ფული, მათ შორის საკრედიტო ბარათები, ოვერდრაფტი და ოჯახისგან აღებული სესხები.
- საგანგებო ფონდი, რომელიც იქ, სადაც ახლაა, უფრო მნიშვნელოვან საქმეს აკეთებს.
- ფული, რომლის დაკარგვაც იმ ადამიანისთვის უნდა ახსნათ, ვინც ამ რისკს არ დათანხმებია.
მიზეზი მორალური არ არის. ის მექანიკურია. ფული, რომლის დაკარგვაც არ შეგიძლიათ, ცვლის იმას, თუ როგორ ვაჭრობთ, და ცვლის ყველა იმ შეცდომის მიმართულებით, რომლებზეც ამ საიტზე ვწერ. წამგებიან გარიგებებს ინარჩუნებთ, რადგან ზარალს ვერ ეგუებით, მომგებიანებს კი ნაადრევად ხურავთ, რადგან გარანტირებული შედეგი გჭირდებათ. ანგარიშის ზომა ნაკლებად მნიშვნელოვანია, ვიდრე ის, შეგიძლიათ თუ არა, ამ ანგარიშზე ნებისმიერი ცალკეული გარიგების მიმართ გულგრილი იყოთ.
რას ვგრძნობდი 200 დოლარით და რა შეცვალა 1 000-მა
200 დოლარით დავიწყე. ეს საკმარისი არ იყო, და მიზეზს ბროკერის მინიმუმთან თითქმის არაფერი ჰქონდა საერთო.
ასეთი თანხით ყოველი ჩვეულებრივი შეცდომა ანგარიშის დიდ წილს წაიღებდა, დიდი წილი კი რიცხვი არ არის, ეს შეგრძნებაა. ერთი ცუდი გარიგება – და შემდეგი გადაწყვეტილება უკვე დაძაბულობაში მიიღება, სწორედ ასე ჩნდება მეორე ცუდი გარიგებაც. ანგარიში იმდენად პატარა იყო, რომ ერთ გარიგებაზე რისკი ვერასდროს იქნებოდა პატარა.
მოგვიანებით 1 000 დოლარზე გადავედი. გარიგებები უკეთესი არ გამხდარა. შეიცვალა ის, რომ ერთ გარიგებაზე რისკის დაწესება გონივრულ დონეზე შემეძლო და ზედიზედ წაგებების შემდეგაც ანგარიში მრჩებოდა, შეცდომა კი საგანგებო მდგომარეობად აღარ მეჩვენებოდა.
აი, რას გაძლევთ სინამდვილეში ანგარიშის ზომა: შესაძლებლობას, რამდენჯერმე ზედიზედ შეცდეთ ისე, რომ არ დანებდეთ და პოზიცია არ გააორმაგოთ. უკეთეს ანალიზს ის არ გაძლევთ და ამას არავინ უნდა ელოდეს.
მაშ, რა არის ეს რიცხვი?
თუ არითმეტიკასა და ქცევას ერთად განვიხილავთ:
| თუ გაქვთ | რისთვის გამოდგება სინამდვილეში |
|---|---|
| $500-ზე ნაკლები | სწავლის საფასური. ისწავლეთ მექანიკა რეალური ფულით და ჩათვალეთ, რომ მას დაკარგავთ |
| $500-დან $2 000-მდე | თქვენი გადაწყვეტილებების რეალური ტესტი, სადაც ბალანსს მაინც ხარჯები განსაზღვრავს |
| $2 000-დან $10 000-მდე | სამუშაო ანგარიში, სადაც შედეგები უკვე სტრატეგიას ასახავს |
| $10 000-ზე მეტი | ხარჯები მცირე ტვირთია. შემზღუდველი ფაქტორი ახლა მთლიანად თქვენ ხართ |
და ბევრად უფრო მნიშვნელოვანი რიცხვი, ნებისმიერი ზომის ანგარიშზე: ანგარიშის ის პროცენტი, რომელსაც ერთ გარიგებაზე რისკავთ. ამაზე დაწვრილებით – გაკვეთილში რისკის მართვა ტრეიდინგში. დისციპლინირებული $2 000-იანი ანგარიში უფრო დიდხანს იცოცხლებს, ვიდრე არადისციპლინირებული $50 000-იანი, და ეს გადატანითი მნიშვნელობით არ მითქვამს.
ხშირად დასმული კითხვები
საკმარისია თუ არა $10 ტრეიდინგის დასაწყებად?
არა. ზოგი ბროკერი ამ თანხას მიიღებს, მაგრამ ეს მარკეტინგული გადაწყვეტილებაა და არა იმის შეფასება, შეიძლება თუ არა ეს იმუშაოს. $10-ით არ არსებობს ერთ გარიგებაზე ისეთი რისკი, რომელიც საკმარისად მცირეც იქნებოდა და აზრიც ექნებოდა, და არც ხარჯების ისეთი სტრუქტურა, რომლის შემდეგაც რამე დაგრჩებათ.
ღირს თუ არა წამგებიან ანგარიშზე ფულის დამატება?
არა, სანამ ის ზარალშია. კაპიტალის ვარდნის (drawdown) დროს თანხის დამატება იგივე იმპულსია, რაც ზარალის შემდეგ პოზიციის ზომის გაზრდა, უბრალოდ უფრო სოლიდურ სამოსში. ჯერ დარწმუნდით, რომ სტრატეგია მოგებას იძლევა, მერე კი დაამატეთ თანხა. წამგებიან მიდგომაში ფულის დამატებით უბრალოდ მეტ ზარალს ყიდულობთ.
ჯობია მცირე თანხით დაიწყოთ და გაზარდოთ, თუ დაელოდოთ და მეტი დააგროვოთ?
სწავლისთვის მცირე თანხით დაიწყეთ, მაგრამ გაითვალისწინეთ, რომ ხარჯების თანაფარდობის გამო მცირე ანგარიში თამაშის უფრო რთულ ვერსიას თამაშობს. გავრცელებული შეცდომაა, როცა მცირე წამგებიანი ანგარიშიდან ასკვნიან, რომ სტრატეგია არ მუშაობს, მაშინ როცა გულწრფელი დასკვნა ისაა, რომ მას სამართლიანი გამოცდის შანსი არც მისცემია.
მოკლედ
თქვენს ქვედა ზღვარს ხარჯები ადგენს და არა ბროკერის მინიმუმი. დაახლოებით $2 000-ზე ნაკლები ანგარიშით სრული წრე 1%-იანი რისკის იმდენად დიდ ნაწილს ჭამს, რომ შედეგებს აზრი აღარ აქვს, $500-ზე ნაკლებით კი ვაჭრობის ნაცვლად სწავლის საფასურს იხდით.
ამერიკული $25 000-იანი ზღვარი დღიური ტრეიდინგისთვის 2026 წლის აპრილში გაუქმდა – ამით რეგულაცია შეიცვალა, არითმეტიკა კი არა.