თუ მუდმივად ფულს კარგავთ, მიზეზი, როგორც წესი, თქვენს ანალიზში არ არის. მიზეზია პოზიციების ზომა, ის, თუ რამდენად ხშირად ვაჭრობთ, და ის, რასაც ზარალიდან პირველ ათ წუთში აკეთებთ. ეს სამი რამ შედეგის უმეტეს ნაწილს მანამდე წყვეტს, სანამ გრაფიკს საერთოდ რაიმე მნიშვნელობა ექნება.
ეს უსიამოვნოა, რადგან ნიშნავს, რომ უკეთესი ინდიკატორი საქმეს ვერ უშველის. თან კარგი ამბავიცაა, რადგან სამივეს სრულად თქვენ აკონტროლებთ.
ქვემოთ მოცემულია ექვსი ყველაზე გავრცელებული მიზეზი, როგორ ვლინდება თითოეული რეალურ ანგარიშში და გზა, რომლითაც გაიგებთ, რომელია თქვენი.
ჯერ – რიცხვი, რომელსაც მთავარ გვერდზე არავინ წერს
საცალო ანგარიშების 74%-დან 89%-მდე ფულს კარგავს. ეს ციფრი ტრეიდინგის ბლოგიდან არ არის. ის European Securities and Markets Authority-ს ეკუთვნის, რომელმაც ევროკავშირში საცალო CFD ვაჭრობა შეისწავლა და დაადგინა, რომ ერთ კლიენტზე საშუალო ზარალი 1 600-დან 29 000 ევრომდე მერყეობს. სწორედ ამიტომ ევროპის ყველა რეგულირებული ბროკერი ახლა ვალდებულია, თავისი ვებსაიტის ზედა ნაწილში წამგებიანი ანგარიშების საკუთარი პროცენტი აჩვენოს. შედით იმ ბროკერის საიტზე, რომლითაც სარგებლობთ, და ნახეთ. რიცხვი იქ წერია.
ეს ფონად აღიქვით და არა ნუგეშად. ეს არ ნიშნავს, რომ წაგება გარდაუვალია. ეს ნიშნავს, რომ ადამიანების უმეტესობა ბაზარზე ერთი და იმავე რამდენიმე ჩვევით მოდის, ამ ჩვევებს კი პროგნოზირებადი შედეგი აქვს.
1. ყოველ გარიგებაზე ზედმეტს რისკავთ
სწორედ ეს ანადგურებს ანგარიშებს, და ვინც ამას აკეთებს, თითქმის ვერასდროს ამჩნევს, რადგან ერთი დიდი გარიგება ზედიზედ მეხუთე ზარალამდე სრულიად უწყინარი ჩანს.
ზედიზედ ხუთი ზარალი უიღბლობა არ არის. ყოველ 32 აგდებაში დაახლოებით ერთხელ მონეტა ზედიზედ ხუთჯერ საფასურზე დაეცემა. ას გარიგებაში ეს უნდა მოელოდეთ, ალბათ არაერთხელ. ასე რომ, კითხვა ის კი არ არის, მოხდება თუ არა ეს. კითხვა ისაა, რა მდგომარეობაში იქნება თქვენი ანგარიში ამის შემდეგ.
| რისკი ერთ გარიგებაზე | ანგარიშიდან დარჩენილი 5 ზარალის შემდეგ | 10 ზარალის შემდეგ |
|---|---|---|
| 1% | 95% | 90% |
| 2% | 90% | 82% |
| 5% | 77% | 60% |
| 10% | 59% | 35% |
| 20% | 33% | 11% |
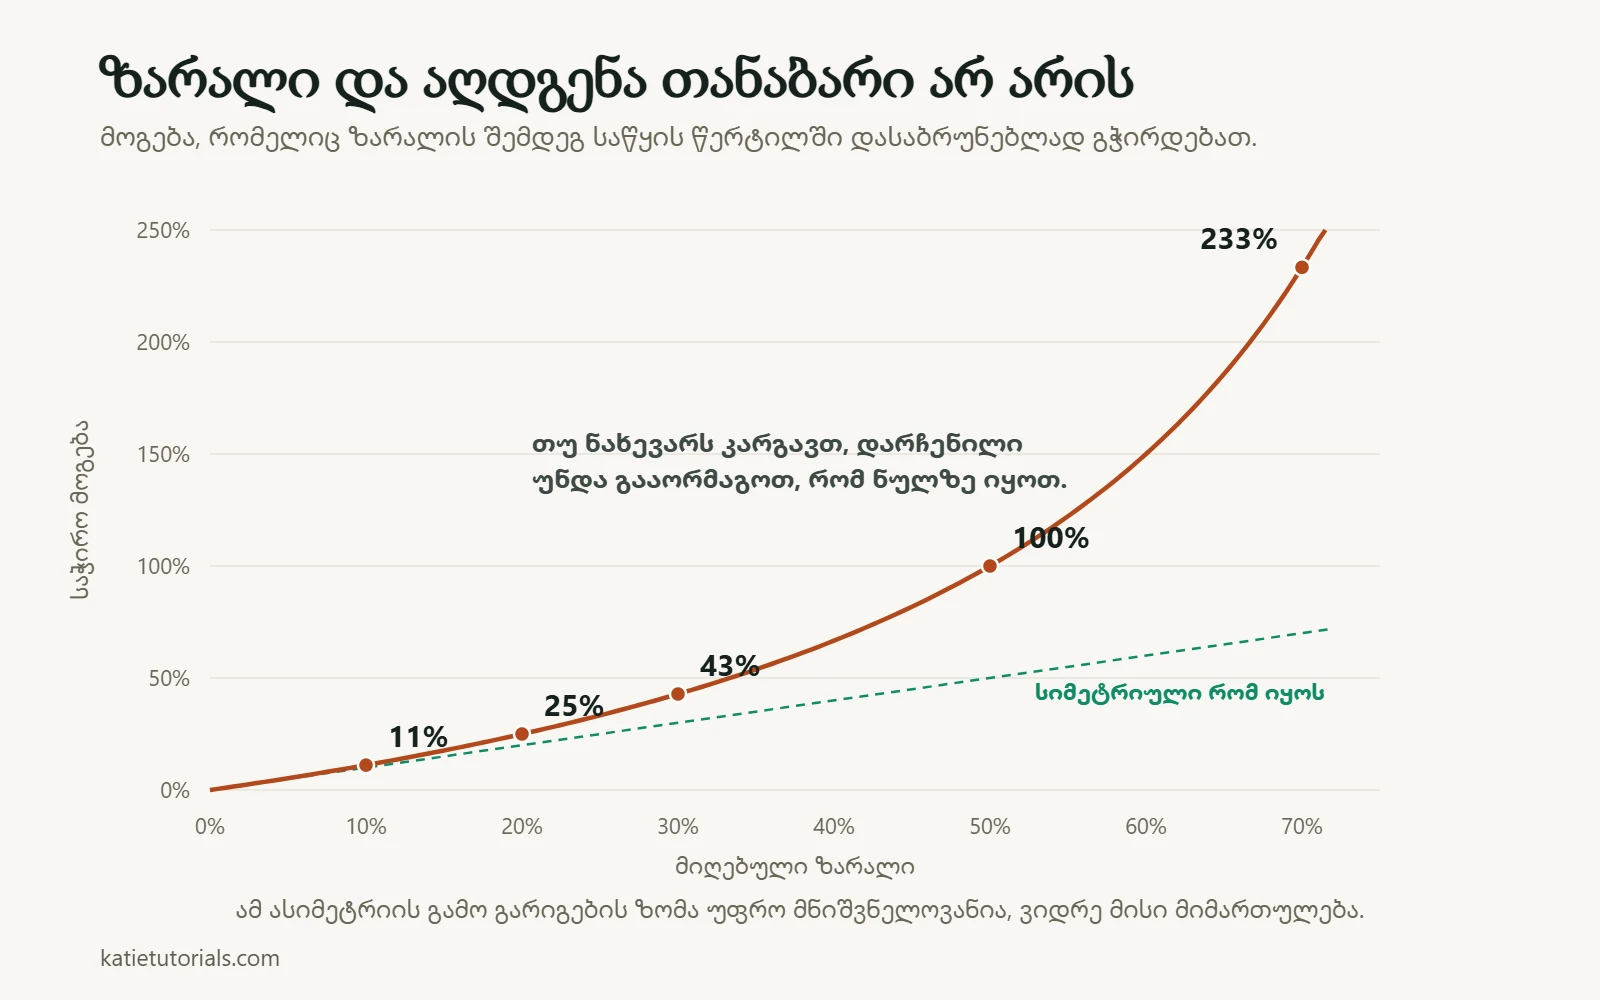
ბოლო სტრიქონზე იღუპება დამწყებთა ანგარიშების უმეტესობა. თანაც ზიანი სიმეტრიული არ არის, და სწორედ ამას ვერ ამჩნევენ ხოლმე. ფულის დაკარგვა და მისი დაბრუნება ერთი და იმავე მოცულობის სამუშაო არ არის.
| თუ კარგავთ | ამდენი მოგება გჭირდებათ მხოლოდ საწყის დონეზე დასაბრუნებლად |
|---|---|
| 10% | 11% |
| 20% | 25% |
| 30% | 43% |
| 50% | 100% |
| 70% | 233% |
50%-იანი კაპიტალის ვარდნის (drawdown) გამოსასწორებლად 100%-იანი მოგებაა საჭირო. სტაბილურად 100%-ის გამომუშავება რომ შეგეძლოთ, ამას არ წაიკითხავდით. სწორედ ამიტომ გირჩევენ ხოლმე, ერთ გარიგებაზე ანგარიშის 1%-დან 2%-მდე გარისკოთ. ამ რიცხვებში არაფერია ჯადოსნური. ისინი უბრალოდ იმდენად მცირეა, რომ ზედიზედ წაგებების ჩვეულებრივ სერიას ანგარიში გადაურჩეს.
ერთი გულწრფელი დათქმა: პოზიციის ზომის სწორი განსაზღვრა წამგებიან სტრატეგიას მომგებიანად ვერ აქცევს. ის გაძლევთ საკმარის დროს, რომ გაარკვიოთ, რომელი გაქვთ.
2. მოგებას ნაადრევად იღებთ, ზარალს კი ზრდის საშუალებას აძლევთ
ამას სახელიც აქვს და გაზომვაც. Terrance Odean-მა 10 000 საბროკერო ანგარიში შეისწავლა და დაადგინა, რომ ინვესტორები მომგებიან პოზიციებს 14,8%-იანი სიხშირით ყიდდნენ, წამგებიანებს კი – 9,8%-იანით. სხვა სიტყვებით, მომგებიანი პოზიციის გაყიდვის ალბათობა წამგებიანისაზე დაახლოებით 1,5-ჯერ მეტი იყო.
შემდეგ მან თვალი ადევნა, რა მოხდა მერე. მომდევნო წლის განმავლობაში გაყიდულმა მომგებიანმა პოზიციებმა შენარჩუნებულ წამგებიანებს 3,4 პროცენტული პუნქტით აჯობა. ინსტინქტი უბრალოდ ემოციური კი არ იყო. ის პირიქით მუშაობდა.
ადვილი მისახვედრია, რატომ. მომგებიანი პოზიციის გაყიდვა მოგებას აფიქსირებს, დაფიქსირებული მოგება კი დისციპლინად აღიქმება. წამგებიანი პოზიციის შენარჩუნებით ზარალის ჩამოწერას თავს არიდებთ, ქაღალდზე არსებული ზარალი კი ჯერ კიდევ ისე გეჩვენებათ, თითქოს შეიძლება დაბრუნდეს. ორივე ემოციური გადაწყვეტილებაა, გეგმად შენიღბული.
გამოსავალი ნებისყოფა არ არის. გამოსავალია, რომ ორივე გასვლა შესვლამდე გადაწყვიტოთ და შემდეგ ისინი უკვე მიღებულ გადაწყვეტილებად ჩათვალოთ. ამაზე მეტი – გაკვეთილში როდის გავიდეთ გარიგებიდან.
3. გაცილებით უფრო ხშირად ვაჭრობთ, ვიდრე გგონიათ
Brad Barber-მა და Terrance Odean-მა 1991–1996 წლებში დაბალი საკომისიოს მქონე ბროკერის 66 465 კლიენტ ოჯახს ადევნეს თვალი. ამ პერიოდში ბაზარი წელიწადში 17,9%-ს იძლეოდა. საშუალო ოჯახი 16,4%-ს გამოიმუშავებდა. ტრეიდერების ყველაზე აქტიური მეხუთედი – 11,4%-ს.
ისინი წელიწადში 6,5 პროცენტულ პუნქტს კარგავდნენ, და არა იმიტომ, რომ უარეს აქტივებს ირჩევდნენ. მიზეზი ხარჯები იყო. ყოველ გარიგებაზე იხდით სპრედს, როგორც წესი, საკომისიოსაც, ზოგჯერ კი პოზიციის ღამით გადატანის საფასურსაც. ეს ხარჯები გარანტირებულია. მოგება – არა. ოთხჯერ უფრო ხშირად ივაჭრებთ და ერთი და იმავე გაურკვეველი უპირატესობისთვის (edge) ოთხჯერ მეტს გადაიხდით.
დაითვალეთ გასული თვის გარიგებები. ადამიანების უმეტესობა მათ რაოდენობას ორჯერ ნაკლებად აფასებს.
4. სად გახვიდეთ, მხოლოდ შესვლის შემდეგ წყვეტთ
შესვლამდე თქვენი განსჯა თავისუფალია. არაფერი გაქვთ დასაკარგი, ამიტომ შეგიძლიათ გრაფიკს შეხედოთ და გულწრფელად თქვათ, რა ფასზე დამტკიცდებოდა, რომ იდეა მცდარია.
შესვლისთანავე ეს განსჯა ეკუთვნის ადამიანს, რომლის ფულიც სასწორზეა და რომელიც მოძრავ რიცხვს უყურებს. ეს ადამიანი მიზეზებს იპოვის. დონე სინამდვილეში არ გარღვეულა. ეს უბრალოდ ფითილია. ახალი ამბების შემდეგ ფასი დაბრუნდება. შესვლამდე ასეთი აზრები არასდროს გიჩნდებათ, და ეს ზუსტად გეუბნებათ, რა არის ისინი სინამდვილეში.
ამიტომ ყოველ შესვლამდე სამი რიცხვი ჩაწერეთ:
- ფასი, რომელიც ამტკიცებს, რომ იდეა მცდარია. ეს თქვენი სტოპ-ლოსია.
- ფასი, რომელზეც მოგებას აფიქსირებთ.
- თანხა საკუთარ ვალუტაში, რომელსაც დაკარგავთ, თუ სტოპ-ლოსი ამოქმედდება.
თუ სამივეს ჩაწერა არ შეგიძლიათ, გარიგება არ გაქვთ. გაქვთ მოსაზრება.
5. ზარალის შემდეგ მაშინვე უფრო დიდი ზომით ვაჭრობთ
სწორედ ეს განასხვავებს ანგარიშს, რომელიც მინუსშია, ანგარიშისგან, რომელიც აღარ არსებობს.
იმ წუთში ლოგიკა მყარი გეჩვენებათ. 200 წააგეთ, ასე რომ, ჩვეულებრივზე ორჯერ დიდი გარიგება ამ თანხას ერთბაშად დაგიბრუნებთ. სინამდვილეში კი უფრო დიდ პოზიციას ხსნით, უფრო ცუდ სეტაპზე, ნაკლები მოთმინებით, მაშინ, როცა თქვენი განსჯა დღის ყველაზე დაბალ წერტილზეა. შემდეგი ზარალი ორმაგია, მომდევნო ზომა კი კიდევ ორმაგდება.
ერთადერთი საიმედო გამოსავალი მექანიკურია, რადგან იმ წუთში თქვენი განსჯა უბრალოდ მიუწვდომელია. წინასწარ აირჩიეთ წესი და ჩაწერეთ. დღეში ორი ზარალი – და პლატფორმა იხურება. ან ზარალის მაქსიმალური დღიური ლიმიტი ფულში და არა პროცენტებში, რომ მასთან დავა ვერ შეძლოთ.
ამ პრობლემას უფრო მძიმე ფორმაც აქვს, და მისი დასახელება ღირს. თუ ვაჭრობთ ფულით, რომელიც ქირის ან გადასახადების გადასახდელად გჭირდებათ, თუ ახლობლებს უმალავთ, რამხელა ზარალი გაქვთ, ან თუ ზარალი თქვენს ძილს, სამსახურს ან ურთიერთობებს აზიანებს, მაშინ პრობლემა აღარ არის პოზიციის ზომა. ტრეიდინგზეც შეიძლება ისეთივე დამოკიდებულება ჩამოგიყალიბდეთ, როგორიც აზარტულ თამაშებზე, და იგივე სახის დახმარება შველის. სჯობს, ამაზე ვინმეს დაელაპარაკოთ, სანამ სტოპ-ლოსებზე კიდევ ერთ სტატიას წაიკითხავთ.
6. ჩანაწერებს არ აწარმოებთ, ამიტომ ერთსა და იმავე შეცდომას იმეორებთ
ჰკითხეთ წამგებიან ტრეიდერს, რატომ აგებს, და, როგორც წესი, თეორიას მოისმენთ. სთხოვეთ, ბოლო ოცი გარიგება გიჩვენოთ, და, როგორც წესი, ამას ვერ შეძლებს.
ჩანაწერების გარეშე ყოველი ზარალი ცალკე უიღბლობად გეჩვენებათ. ჩანაწერებით კანონზომიერება, ჩვეულებრივ, ოცი გარიგების ფარგლებში აშკარა ხდება და, როგორც წესი, ის ზემოთ ჩამოთვლილი ხუთიდან ერთ-ერთია. ჩანაწერების წარმოება ამ სიაში ყველაზე იაფი რამაა და ყველაზე ხშირად სწორედ მას გამოტოვებენ. როგორ გააკეთოთ ეს, წაიკითხეთ გაკვეთილში ტრეიდინგის დღიურის ტარება.
შეცდომები, რომლებიც პირველ გარიგებამდე ხდება
ზემოთ ჩამოთვლილი ექვსივე მიზეზი ეკრანთან ხდება. არსებობს მეორე ჯგუფიც, რომელიც უკვე გადაწყვეტილია, სანამ რაიმე გარიგებას დადებთ, და რადგან გარიგების დროს ეს შეცდომები უხილავია, ბრალს მათ იშვიათად სდებენ.
წერილობითი გეგმა არ არსებობს
არა სტრატეგია, რომელიც თავში გაქვთ, არამედ ჩაწერილი, ისეთ ადგილას, სადაც მისი გადაკითხვა შეგიძლიათ: რომელ სეტაპებზე შედიხართ, რა ზომით, სად გადიხართ და რის შემდეგ წყვეტთ იმ დღეს ვაჭრობას. თუ ის დაწერილი არ არის, მისი დარღვევა შეუძლებელია. ეს თავისუფლებას ჰგავს, სინამდვილეში კი სწორედ ესაა პრობლემა. ვერ გააუმჯობესებთ იმას, რასაც შესადარებლად ფიქსირებული ვერსია არ აქვს.
რჩევებზე, სიგნალებსა და სხვის რწმენაზე დაყრდნობილი ვაჭრობა
ნასესხებ გარიგებას გასასვლელი არ აქვს, რადგან თავდაჯერებულობა სხვისგან მოვიდა და თქვენზე არ გადმოდის. როცა ფასი საპირისპიროდ წავა, არაფერი გაქვთ, რასაც გადახედავთ. სწორედ ამიტომაა ასე ძნელი წამგებიან სასიგნალო სერვისზე უარის თქმა: თქვენ არასდროს შეგიქმნიათ ის, რაც გეტყოდათ, რომ სერვისი არ მუშაობს.
არ იცით, რამდენი გიჯდებათ სრული წრე
დამწყებთა უმეტესობას შეუძლია დაასახელოს მოგება, რომელსაც მიზნად ისახავს, მაგრამ არა შესვლისა და გასვლის ღირებულება. სპრედი, საკომისიო და, თუ ასეთი არსებობს, პოზიციის ღამით გადატანის საფასური. ეს ხარჯები ყოველ გარიგებას აკლდება, მომგებიანსაც და წამგებიანსაც, და მცირე ზომებზე შედეგის გაცილებით დიდ წილს შეადგენს, ვიდრე ადამიანები მოელიან.
| თუ სრული წრე ჯდება | და მიზნად ისახავთ | ხარჯი თქვენი მიზნის ამხელა ნაწილია |
|---|---|---|
| $2 | $20 | 10% |
| $2 | $50 | 4% |
| $2 | $100 | 2% |
| $5 | $20 | 25% |
ზედა და ქვედა სტრიქონები აჩვენებს, რატომ არის მცირე და ხშირი გარიგებები გაცილებით რთული, ვიდრე ჩანს. ასეთ გარიგებებში ბაზარს კი არ ეჯიბრებით. ჯერ საკუთარ ხარჯებს ეჯიბრებით.
ხუთ რამეზე ერთდროულად ვაჭრობა პირველივე თვეში
ყველა ინსტრუმენტს აქვს თავისი საათები, ფასის თავისი ჩვეული დიაპაზონი, ახალ ამბებზე თავისი რეაქცია. ხუთზე თვალის დევნება ნიშნავს, რომ ვერც ერთს ვერ ისწავლით. ეს იმასაც ნიშნავს, რომ ვერასდროს გაიგებთ, წამგებიანი კვირა სტრატეგიის ბრალი იყო თუ იმის, რომ არ იცოდით, რომ ერთ-ერთი მათგანი 15:00-ზე იწყებს მოძრაობას. ერთი ინსტრუმენტი – მანამ, სანამ მასზე ორმოცდაათ გარიგებას არ დადებთ.
თუ ამ გვერდზე მოცემული ათივე მიზეზის მოკლე ვერსია გინდათ, ის ასეთია: თითქმის არც ერთი მათგანი გრაფიკის კითხვას არ ეხება.
როგორ გაიგოთ, რომელია თქვენი
აიღეთ მომდევნო ოცი გარიგება და თითოეულზე შვიდი რამ ჩაწერეთ. ლამაზი ცხრილი არ გჭირდებათ, რვეულიც საკმარისია.
- თარიღი და ინსტრუმენტი.
- შესვლის მიზეზი – ერთი წინადადებით, დაწერილი დაწკაპუნებამდე.
- დაგეგმილი სტოპ-ლოსი და მიზანი.
- სად გახვედით სინამდვილეში.
- ანგარიშის რა პროცენტი გარისკეთ.
- იმოქმედეთ თუ არა გეგმის მიხედვით – კი ან არა.
- როგორ გრძნობდით თავს – ორი-სამი სიტყვით.
შემდეგ ოცივე გადაიკითხეთ და დაითვალეთ. თუ გარისკული პროცენტი სულ იცვლება – პირველი მიზეზი. თუ ზარალი მუდმივად აღემატება მოგებას – მეორე. თუ სტრიქონები იმაზე მეტია, ვიდრე მოელოდით – მესამე. თუ დაგეგმილი და ფაქტობრივი გასვლა სისტემატურად არ ემთხვევა ერთმანეთს – მეოთხე. თუ წამგებიანი სტრიქონის შემდეგ ზომა ხტება – მეხუთე.
სვეტი „გეგმის მიხედვით (კი/არა)“ მთელ ფურცელზე ყველაზე სასარგებლოა. ის ორ სრულიად განსხვავებულ პრობლემას მიჯნავს. თუ გეგმას მიჰყევით და მაინც წააგეთ, პრობლემა სტრატეგიაშია. თუ არ მიჰყევით, სტრატეგია არასდროს გამოცდილა და მისი შეცვლა არაფერს გეტყოდათ.
ცხრა თვე, როცა არასწორ მიზეზს ვადანაშაულებდი
თითქმის ცხრა თვე ვაგებდი და ამ დროის უმეტეს ნაწილში დარწმუნებული ვიყავი, რომ პრობლემა სტრატეგია იყო. ყოველი წამგებიანი სერიის შემდეგ ახალ, უკეთეს სტრატეგიას ვეძებდი. სხვა ინდიკატორს, სხვა წესებს, რაღაცას, რაც გაფუჭებული არ იქნებოდა.
გაფუჭებული სტრატეგია არ იყო. რისკის მართვა საერთოდ არ მქონდა. არ მქონდა ფიქსირებული თანხა, რომლის დაკარგვაზეც ერთ გარიგებაში თანახმა ვიყავი, ამიტომ ზომა იმის მიხედვით იცვლებოდა, რამდენად დარწმუნებული ვიყავი, ყველაზე დარწმუნებული კი ყოველთვის ყველაზე ცუდი გადაწყვეტილებების წინ ვიყავი.
როცა ბოლოს და ბოლოს ერთ გარიგებაზე რისკის თანხა დავაფიქსირე და მისი ცვლა შევწყვიტე, წაგებების სერიაც დასრულდა. არა იმიტომ, რომ იმ კვირაში ჩემი ანალიზი გაუმჯობესდა – არ გაუმჯობესებულა. იგივე გადაწყვეტილებები, სწორი ზომით, აღარ გროვდებოდა ისეთ ორმოდ, რომლიდანაც ამოსვლას ვერ შევძლებდი.
სწორედ ამ ერთმა ცვლილებამ გადაარჩინა ანგარიში განულებას, და სწორედ ამიტომ არის ამ სიაში პირველი პუნქტი პოზიციის ზომა და არა რამე, რაც შესვლებს ეხება.
ერთი ცვლილება, რომელიც ციფრებს ყველაზე მეტად ცვლის
თუ მხოლოდ ერთ რამეს გამოასწორებთ, ზომა გამოასწორეთ. ეს არითმეტიკაა და არა განსჯა, ამიტომ იმ დღეებშიც მუშაობს, როცა თქვენი განსჯა არ მუშაობს.
გამოთვალეთ ამ თანმიმდევრობით, შესვლამდე:
- ანგარიშზე 2 000 გაქვთ. მისი ერთი პროცენტი 20-ია. ეს არის მაქსიმუმი, რაც ეს გარიგება შეიძლება დაგიჯდეთ.
- შესვლა 50,00-ზეა, სტოპ-ლოსი 47,00-ზე, ასე რომ, თითოეულ ერთეულზე 3,00 გაქვთ რისკის ქვეშ.
- 20 გაყოფილი 3-ზე 6-ია. ყიდულობთ 6 ერთეულს და არა იმ რაოდენობას, რომელიც სწორად მოგეჩვენათ.
თანმიმდევრობას მნიშვნელობა აქვს. წამგებიანი ტრეიდერების უმეტესობა ჯერ ზომას ირჩევს და მერე ეძებს სტოპ-ლოსს, რომელიც მას მოერგება. გააკეთეთ პირიქით: სტოპ-ლოსს ბაზარი განსაზღვრავს, ზომას კი – მათემატიკა. მეტი ამის შესახებ იხილეთ გაკვეთილში რისკის მართვა ტრეიდინგში.
ხშირად დასმული კითხვები
რა არის ყველაზე დიდი შეცდომა ტრეიდინგში?
თუ ანგარიშების განადგურების სიჩქარით ვიმსჯელებთ, ეს ერთ გარიგებაზე ზედმეტი რისკია. თუ დაზარალებულთა რაოდენობით – წერილობითი გეგმის არქონა, რადგან ამ გვერდზე ჩამოთვლილი ყველა სხვა შეცდომა უფრო ადვილი ხდება, როცა დასარღვევი არაფერია. ეს ორი ერთმანეთთან დაკავშირებულია: გეგმა ძირითადად ზომის შესახებ გადაწყვეტილებების ერთობლიობაა, რომლებიც მშვიდ მდგომარეობაში მიიღეთ.
უფრო დიდი ანგარიში ამას გამოასწორებდა?
არა. ზემოთ ყველა რიცხვი პროცენტია, პროცენტებს კი არ აინტერესებს, რამდენი თანხაა ანგარიშზე. ტრეიდერი, რომელიც ერთ გარიგებაზე 20%-ს რისკავს, 50 000-იან ანგარიშს ისევე დაკარგავს, როგორც 500-იანი დაკარგა, უბრალოდ თავიდან უფრო ნელა და ბოლოს უფრო ძვირად.
დემო ანგარიშზე დავბრუნდე?
პლატფორმის შესასწავლად – კი. ზემოთ ჩამოთვლილი ექვსიდან რომელიმე მიზეზის გამოსასწორებლად – უმეტესწილად არა. ექვსიდან ხუთი ემოციურია, ემოცია კი არ ჩნდება, როცა ფული ნამდვილი არ არის. ძალიან მცირე რეალური ანგარიში საკუთარ თავზე მეტს გასწავლით, ვიდრე დიდი დემო ანგარიში.
რამდენი ხანი გავა, სანამ წაგებას შევწყვეტ?
გულწრფელი რიცხვი არ არსებობს, და ვინც ასეთ რიცხვს გეუბნებათ, რაღაცის გაყიდვას ცდილობს. რისი გაზომვაც შეგიძლიათ, ესაა, მცირდება თუ არა თქვენი საშუალო ზარალი და ივსება თუ არა თქვენს დღიურში სვეტი „გეგმის მიხედვით (კი/არა)“ ძირითადად „კი“-თი. ეს ორი მაჩვენებელი ბალანსზე ადრე იცვლება.
ჩემი სტრატეგიაა პრობლემა თუ მე?
ამას ოცი ჩაწერილი გარიგება გეტყვით და სხვა არაფერი. ადამიანების უმეტესობა ფიქრობს, რომ პრობლემა სტრატეგიაა, ცვლის მას და ამიტომ ვერც ერთი მიდგომით ოც გარიგებამდე ვერ აღწევს. ეს ფულის დაკარგვის ცალკე მიზეზია და, ალბათ, ყველაზე გავრცელებული.
მოკლედ
ტრეიდერები, რომლებიც ფულის კარგვას წყვეტენ, ამას იშვიათად უკეთესი სიგნალის პოვნით აღწევენ. ამას აღწევენ იმით, რომ თითოეულ გარიგებას იმდენად მცირეს ხდიან, რომ შეცდომას ანგარიში გადაურჩეს, ნაკლებ გარიგებას დებენ, გასვლას შესვლამდე წერენ და იმდენად გულწრფელ ჩანაწერებს აწარმოებენ, რომ მათთან კამათი შეიძლებოდეს.
ამაში არაფერია ამაღელვებელი და არც არაფერი იყიდება. ეს უბრალოდ ისაა, რაც რჩება, როცა ყველაფერს, რაც არ მუშაობს, მოაშორებთ.