Αν χάνεις συνεχώς χρήματα, η αιτία συνήθως δεν είναι η ανάλυσή σου. Είναι το μέγεθος των θέσεών σου, το πόσο συχνά κάνεις συναλλαγές και το τι κάνεις στα δέκα λεπτά μετά από μια απώλεια. Αυτά τα τρία κρίνουν το μεγαλύτερο μέρος του αποτελέσματος πριν καν μετρήσει το γράφημα.
Αυτό είναι άβολο, γιατί σημαίνει ότι ένας καλύτερος δείκτης δεν θα το διορθώσει. Είναι όμως και καλά νέα, γιατί και τα τρία είναι πράγματα που ελέγχεις απόλυτα.
Παρακάτω θα βρεις τους έξι λόγους που εμφανίζονται πιο συχνά, πώς μοιάζει ο καθένας μέσα σε έναν πραγματικό λογαριασμό, και έναν τρόπο να βρεις ποιος είναι ο δικός σου.
Πρώτα, ο αριθμός που κανείς δεν βάζει στην αρχική σελίδα
Το 74% έως 89% των λογαριασμών ιδιωτών επενδυτών χάνει χρήματα. Ο αριθμός αυτός δεν προέρχεται από κάποιο blog για trading. Προέρχεται από την European Securities and Markets Authority (ESMA), η οποία εξέτασε το trading σε CFD από ιδιώτες σε όλη την ΕΕ και βρήκε μέσες απώλειες ανά πελάτη από 1.600 έως 29.000 ευρώ. Αυτός είναι ο λόγος που κάθε εποπτευόμενος broker στην Ευρώπη πρέπει πλέον να δείχνει το δικό του ποσοστό απωλειών στην κορυφή της ιστοσελίδας του. Πήγαινε να δεις αυτόν που χρησιμοποιείς. Ο αριθμός είναι εκεί.
Διάβασέ το ως πλαίσιο, όχι ως παρηγοριά. Δεν σημαίνει ότι η απώλεια είναι αναπόφευκτη. Σημαίνει ότι οι περισσότεροι ξεκινούν κάνοντας τα ίδια λίγα πράγματα, και αυτά τα πράγματα έχουν προβλέψιμα αποτελέσματα.
1. Ρισκάρεις πάρα πολλά σε κάθε συναλλαγή
Αυτός είναι ο λόγος που τελειώνει λογαριασμούς, και όποιος το κάνει σχεδόν ποτέ δεν το βλέπει, γιατί μια μεγάλη συναλλαγή φαίνεται μια χαρά μέχρι την πέμπτη απώλεια στη σειρά.
Πέντε απώλειες στη σειρά δεν είναι ατυχία. Ένα νόμισμα φέρνει γράμματα πέντε φορές στη σειρά περίπου μία φορά στις 32 ρίψεις. Σε εκατό συναλλαγές πρέπει να περιμένεις να το δεις, πιθανότατα περισσότερες από μία φορές. Άρα το ερώτημα δεν είναι αν θα συμβεί. Το ερώτημα είναι πώς θα είναι ο λογαριασμός σου μετά.
| Ρίσκο ανά συναλλαγή | Λογαριασμός που μένει μετά από 5 απώλειες | Μετά από 10 απώλειες |
|---|---|---|
| 1% | 95% | 90% |
| 2% | 90% | 82% |
| 5% | 77% | 60% |
| 10% | 59% | 35% |
| 20% | 33% | 11% |
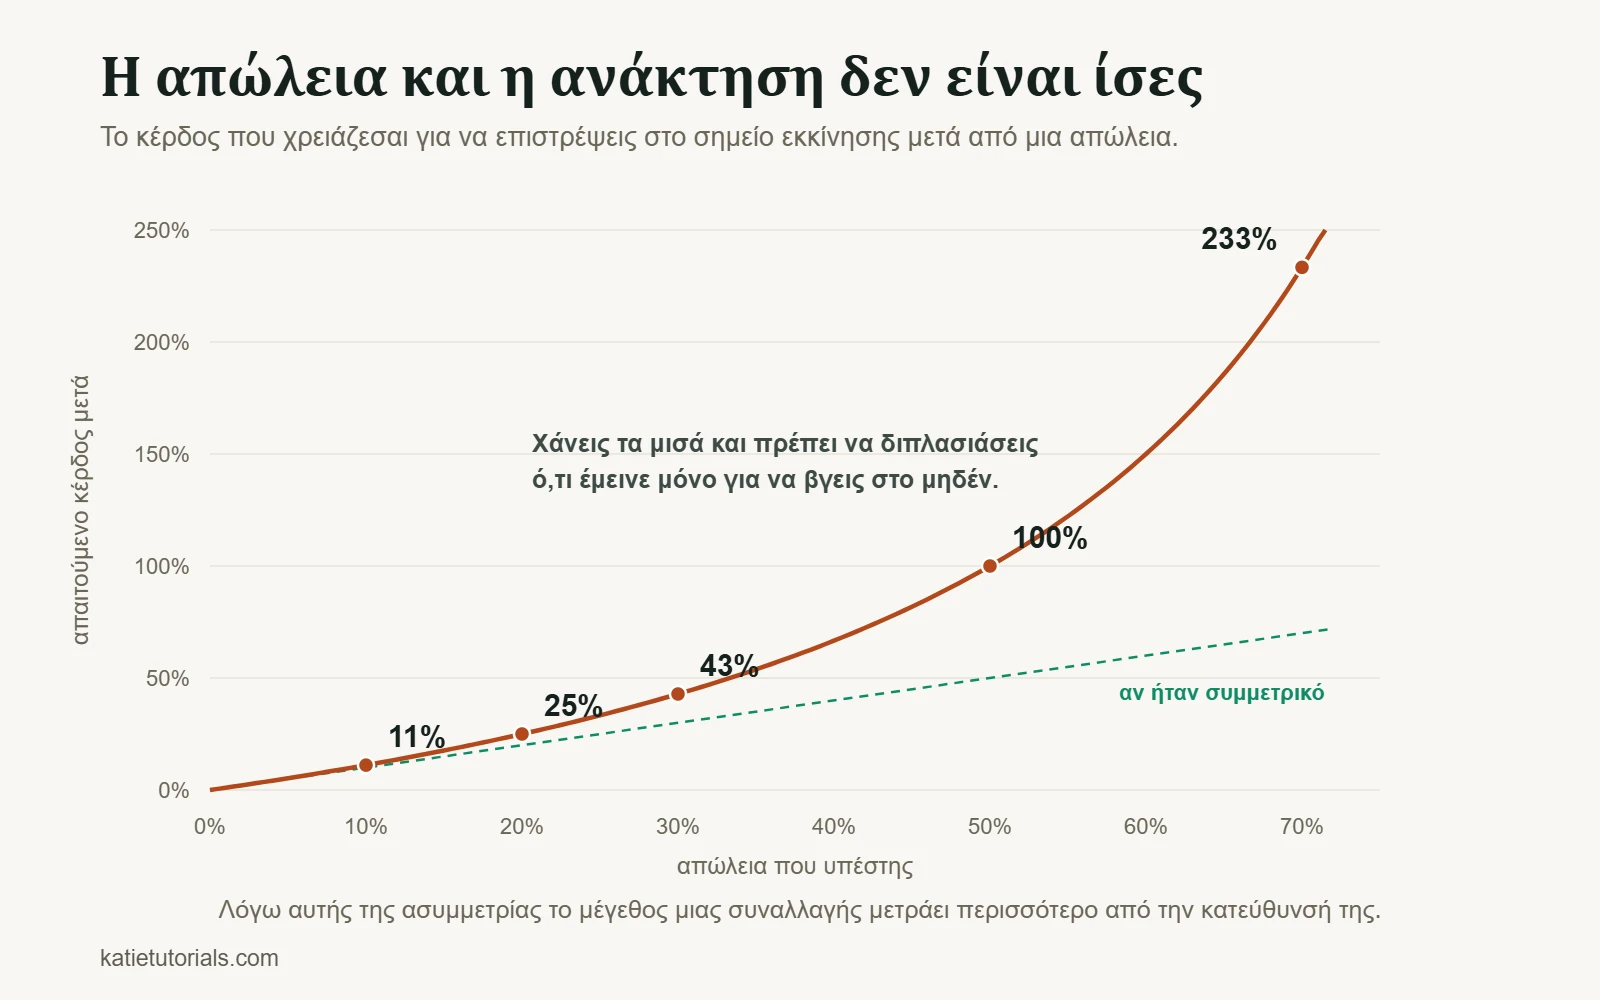
Η τελευταία γραμμή είναι εκεί όπου πεθαίνουν οι περισσότεροι λογαριασμοί αρχαρίων. Και η ζημιά δεν είναι συμμετρική, κάτι που οι περισσότεροι δεν βλέπουν. Το να χάσεις χρήματα και το να τα ξαναβγάλεις δεν είναι δουλειά του ίδιου μεγέθους.
| Αν χάσεις | Χρειάζεσαι τόσο κέρδος μόνο για να επιστρέψεις στο αρχικό επίπεδο |
|---|---|
| 10% | 11% |
| 20% | 25% |
| 30% | 43% |
| 50% | 100% |
| 70% | 233% |
Ένα drawdown 50% χρειάζεται κέρδος 100% για να καλυφθεί. Αν μπορούσες να βγάζεις σταθερά 100%, δεν θα διάβαζες αυτό το κείμενο. Αυτός είναι ο λόγος που η συνηθισμένη συμβουλή είναι να ρισκάρεις 1% έως 2% του λογαριασμού σε κάθε μεμονωμένη συναλλαγή. Δεν υπάρχει τίποτα μαγικό σε αυτούς τους αριθμούς. Είναι απλώς αρκετά μικροί ώστε ένα συνηθισμένο σερί απωλειών να μπορεί να αντέξει ο λογαριασμός.
Μια ειλικρινής επιφύλαξη: το σωστό μέγεθος θέσης δεν μετατρέπει μια χαμένη στρατηγική σε κερδοφόρα. Σου αγοράζει αρκετό χρόνο για να μάθεις ποια από τις δύο έχεις.
2. Κλείνεις τα κέρδη νωρίς και αφήνεις τις απώλειες να τρέχουν
Αυτό έχει όνομα και μέτρηση. Ο Terrance Odean μελέτησε 10.000 χρηματιστηριακούς λογαριασμούς και διαπίστωσε ότι οι επενδυτές πουλούσαν τις κερδοφόρες θέσεις τους με ρυθμό 14,8% και τις ζημιογόνες με ρυθμό 9,8%. Με άλλα λόγια, μια κερδοφόρα θέση είχε περίπου 1,5 φορές περισσότερες πιθανότητες να πουληθεί από μια ζημιογόνα.
Μετά παρακολούθησε τι έγινε στη συνέχεια. Τον επόμενο χρόνο, οι κερδοφόρες θέσεις που πούλησαν ξεπέρασαν τις ζημιογόνες που κράτησαν κατά 3,4 ποσοστιαίες μονάδες. Το ένστικτο δεν ήταν απλώς συναισθηματικό. Ήταν ανάποδο.
Είναι εύκολο να καταλάβεις γιατί. Όταν πουλάς μια κερδοφόρα θέση, κατοχυρώνεις ένα κέρδος, και ένα κατοχυρωμένο κέρδος μοιάζει με πειθαρχία. Όταν κρατάς μια ζημιογόνα, αποφεύγεις να καταγράψεις την απώλεια, και μια απώλεια στα χαρτιά μοιάζει ακόμα σαν να μπορεί να γυρίσει. Και οι δύο είναι συναισθηματικές αποφάσεις μεταμφιεσμένες σε πλάνο.
Η λύση δεν είναι η θέληση. Είναι να αποφασίζεις και τις δύο εξόδους πριν μπεις, και μετά να τις αντιμετωπίζεις σαν αποφάσεις που έχουν ήδη παρθεί. Περισσότερα για αυτό στο πότε να κλείσεις μια συναλλαγή.
3. Κάνεις πολύ περισσότερες συναλλαγές από όσες νομίζεις
Οι Brad Barber και Terrance Odean παρακολούθησαν 66.465 νοικοκυριά σε έναν broker χαμηλού κόστους από το 1991 έως το 1996. Η αγορά απέδωσε 17,9% τον χρόνο σε εκείνη την περίοδο. Το μέσο νοικοκυριό κέρδισε 16,4%. Το πιο δραστήριο πέμπτο των traders κέρδισε 11,4%.
Έχαναν 6,5 ποσοστιαίες μονάδες τον χρόνο, και όχι επειδή διάλεγαν χειρότερες επενδύσεις. Ήταν το κόστος. Κάθε συναλλαγή πληρώνει το spread, συνήθως μια προμήθεια και μερικές φορές χρηματοδότηση διανυκτέρευσης. Αυτά τα κόστη είναι βέβαια. Το κέρδος όχι. Κάνε τέσσερις φορές περισσότερες συναλλαγές και πληρώνεις τέσσερις φορές περισσότερα για το ίδιο αβέβαιο πλεονέκτημα.
Μέτρησε τις συναλλαγές σου τον προηγούμενο μήνα. Οι περισσότεροι μαντεύουν τις μισές.
4. Αποφασίζεις πού θα βγεις μόνο αφού έχεις μπει
Πριν μπεις, η κρίση σου είναι ελεύθερη. Δεν διακυβεύεται τίποτα, οπότε μπορείς να κοιτάξεις το γράφημα και να πεις με ειλικρίνεια σε ποιο σημείο η ιδέα θα αποδειχθεί λάθος.
Τη στιγμή που μπαίνεις, αυτή η κρίση ανήκει σε κάποιον που έχει χρήματα στο παιχνίδι και βλέπει έναν αριθμό να κινείται. Αυτός ο άνθρωπος θα βρει δικαιολογίες. Το επίπεδο δεν έσπασε πραγματικά. Είναι απλώς μια σκιά στο κερί. Θα γυρίσει μετά τις ειδήσεις. Καμία από αυτές τις σκέψεις δεν σου περνάει από το μυαλό πριν μπεις, και αυτό σου λέει ακριβώς τι είναι.
Οπότε γράψε τρεις αριθμούς πριν από κάθε είσοδο:
- Την τιμή που αποδεικνύει ότι η ιδέα είναι λάθος. Αυτό είναι το stop σου.
- Την τιμή όπου κατοχυρώνεις το κέρδος.
- Το ποσό που χάνεις, στο δικό σου νόμισμα, αν χτυπηθεί το stop.
Αν δεν μπορείς να γράψεις και τα τρία, δεν έχεις συναλλαγή. Έχεις γνώμη.
5. Ανοίγεις μεγαλύτερες θέσεις αμέσως μετά από μια απώλεια
Αυτή είναι η διαφορά ανάμεσα σε έναν λογαριασμό που είναι σε απώλεια και σε έναν λογαριασμό που έχει χαθεί.
Η λογική μοιάζει σωστή εκείνη τη στιγμή. Έχασες 200, άρα μια συναλλαγή με το διπλάσιο του συνηθισμένου μεγέθους θα τα φέρει πίσω με μιας. Αυτό που πραγματικά συμβαίνει είναι ότι ανοίγεις μεγαλύτερη θέση, σε χειρότερο setup, με λιγότερη υπομονή, την ώρα που η κρίση σου βρίσκεται στο χειρότερο σημείο της μέρας. Η επόμενη απώλεια είναι διπλή, και το μέγεθος μετά από αυτήν διπλασιάζεται ξανά.
Η μόνη αξιόπιστη λύση είναι μηχανική, γιατί εκείνη τη στιγμή η κρίση σου απλώς δεν είναι διαθέσιμη. Διάλεξε έναν κανόνα από πριν και κατάγραψέ τον. Δύο απώλειες σε μία μέρα και η πλατφόρμα κλείνει. Ή μια μέγιστη ημερήσια απώλεια σε χρήματα, όχι σε ποσοστό, ώστε να μην μπορείς να την αμφισβητήσεις.
Υπάρχει μια πιο βαριά εκδοχή αυτού που αξίζει να ονομαστεί. Αν κάνεις trading με χρήματα που χρειάζεσαι για ενοίκιο ή λογαριασμούς, αν κρύβεις το μέγεθος των απωλειών σου από ανθρώπους που είναι κοντά σου, ή αν οι απώλειες επηρεάζουν τον ύπνο σου, τη δουλειά σου ή τις σχέσεις σου, τότε το πρόβλημα δεν είναι πια το μέγεθος θέσης. Το trading μπορεί να γίνει καταναγκαστικό με τον ίδιο τρόπο που γίνεται ο τζόγος, και βοηθούν τα ίδια είδη υποστήριξης. Αξίζει να μιλήσεις με κάποιον για αυτό πριν διαβάσεις άλλο ένα άρθρο για τα stop loss.
6. Δεν κρατάς αρχείο, οπότε επαναλαμβάνεις το ίδιο λάθος
Ρώτα έναν trader που χάνει γιατί χάνει, και συνήθως θα ακούσεις μια θεωρία. Ζήτα του να σου δείξει τις τελευταίες είκοσι συναλλαγές, και συνήθως δεν μπορεί.
Χωρίς αρχείο, κάθε απώλεια μοιάζει με μεμονωμένη ατυχία. Με αρχείο, το μοτίβο συνήθως γίνεται φανερό μέσα σε είκοσι συναλλαγές, και συνήθως είναι ένα από τα πέντε παραπάνω. Η τήρηση αυτού του αρχείου είναι το φθηνότερο πράγμα σε αυτή τη λίστα και αυτό που παραλείπουν οι περισσότεροι. Περισσότερα για το πώς γίνεται θα βρεις στο ημερολόγιο συναλλαγών.
Τα λάθη που γίνονται πριν από την πρώτη συναλλαγή
Οι έξι λόγοι παραπάνω συμβαίνουν όλοι μπροστά στην οθόνη. Υπάρχει και μια δεύτερη ομάδα που έχει ήδη κριθεί πριν ανοίξεις οτιδήποτε, και επειδή δεν φαίνεται κατά τη διάρκεια της συναλλαγής, σπάνια της ρίχνουν το φταίξιμο.
Δεν υπάρχει γραπτό πλάνο
Όχι μια στρατηγική στο μυαλό σου. Γραμμένη, κάπου όπου μπορείς να την ξαναδιαβάσεις: ποιο setup παίρνεις, με τι μέγεθος, πού βγαίνεις και τι σε κάνει να σταματήσεις για τη μέρα. Αν δεν είναι γραμμένη, δεν μπορεί να παραβιαστεί. Αυτό ακούγεται σαν ελευθερία, αλλά στην πραγματικότητα είναι το πρόβλημα. Δεν μπορείς να βελτιώσεις κάτι που δεν έχει μια σταθερή εκδοχή για να το συγκρίνεις.
Trading με βάση συμβουλές, σήματα και τη σιγουριά των άλλων
Μια δανεική συναλλαγή δεν έχει έξοδο, γιατί η σιγουριά ήρθε από κάποιον άλλο και δεν μεταφέρεται. Όταν πάει εναντίον σου, δεν έχεις τίποτα να συμβουλευτείς. Αυτός είναι και ο λόγος που είναι τόσο δύσκολο να αφήσεις μια υπηρεσία σημάτων που χάνει: δεν έφτιαξες ποτέ αυτό που θα σου έλεγε ότι δεν λειτουργεί.
Δεν ξέρεις πόσο σου κοστίζει ένας πλήρης κύκλος
Οι περισσότεροι αρχάριοι μπορούν να πουν το κέρδος που στοχεύουν, αλλά όχι το κόστος της εισόδου και της εξόδου. Spread, προμήθεια, και χρηματοδότηση διανυκτέρευσης όπου ισχύει. Αυτά βγαίνουν από κάθε συναλλαγή, κερδοφόρα και χαμένη, και σε μικρά μεγέθη είναι πολύ μεγαλύτερο μέρος του αποτελέσματος από ό,τι περιμένει κανείς.
| Αν ένας πλήρης κύκλος κοστίζει | Και στοχεύεις | Το κόστος είναι αυτό το ποσοστό του στόχου σου |
|---|---|---|
| $2 | $20 | 10% |
| $2 | $50 | 4% |
| $2 | $100 | 2% |
| $5 | $20 | 25% |
Η πρώτη και η τελευταία γραμμή δείχνουν γιατί οι μικρές, συχνές συναλλαγές είναι πολύ πιο δύσκολες από ό,τι φαίνονται. Σε αυτές δεν ανταγωνίζεσαι την αγορά. Ανταγωνίζεσαι πρώτα το δικό σου κόστος.
Trading σε πέντε πράγματα ταυτόχρονα τον πρώτο μήνα
Κάθε μέσο έχει τις δικές του ώρες, το δικό του κανονικό εύρος, τη δική του αντίδραση στις ειδήσεις. Αν παρακολουθείς πέντε, δεν μαθαίνεις κανένα. Σημαίνει επίσης ότι δεν μπορείς ποτέ να ξέρεις αν μια χαμένη εβδομάδα οφειλόταν στη στρατηγική ή στο ότι δεν ήξερες ότι ένα από αυτά κινείται στις 15:00. Ένα μέσο, μέχρι να έχεις κάνει πενήντα συναλλαγές σε αυτό.
Αν θέλεις τη σύντομη εκδοχή και των δέκα λόγων αυτής της σελίδας, είναι ότι σχεδόν κανένας δεν έχει να κάνει με την ανάγνωση του γραφήματος.
Πώς να βρεις ποιος είναι ο δικός σου
Πάρε τις επόμενες είκοσι συναλλαγές και κατάγραψε επτά πράγματα. Όχι κάποιο εντυπωσιακό υπολογιστικό φύλλο, ένα τετράδιο αρκεί.
- Ημερομηνία και μέσο.
- Λόγος εισόδου, σε μία πρόταση, γραμμένος πριν πατήσεις το κουμπί.
- Το stop και ο στόχος που είχες σχεδιάσει.
- Πού βγήκες στην πραγματικότητα.
- Το ποσοστό του λογαριασμού που ρίσκαρες.
- Βάσει πλάνου (Ν/Ο): αν ακολούθησες το δικό σου πλάνο, ναι ή όχι.
- Πώς ένιωθες, με δύο ή τρεις λέξεις.
Μετά ξαναδιάβασε τις είκοσι και μέτρα. Αν το ποσοστό ρίσκου αλλάζει συνεχώς, λόγος πρώτος. Αν οι απώλειές σου είναι σταθερά μεγαλύτερες από τα κέρδη σου, λόγος δεύτερος. Αν υπάρχουν περισσότερες γραμμές από όσες περίμενες, λόγος τρίτος. Αν η «Προγραμματισμένη έξοδος» και η «Πραγματική έξοδος» διαφέρουν συνεχώς, λόγος τέταρτος. Αν το μέγεθος πηδάει μετά από μια κόκκινη γραμμή, λόγος πέμπτος.
Η στήλη «Βάσει πλάνου (Ν/Ο)» είναι το πιο χρήσιμο πράγμα στη σελίδα. Ξεχωρίζει δύο εντελώς διαφορετικά προβλήματα. Αν ακολούθησες το πλάνο σου και πάλι έχασες, το πρόβλημα είναι η στρατηγική. Αν δεν το ακολούθησες, η στρατηγική δεν δοκιμάστηκε ποτέ, και το να την αλλάξεις δεν θα σου έλεγε τίποτα.
Οι εννιά μήνες που έριχνα το φταίξιμο στο λάθος πράγμα
Πέρασα σχεδόν εννιά μήνες χάνοντας, και τον περισσότερο καιρό ήμουν σίγουρη ότι το πρόβλημα ήταν η στρατηγική. Κάθε σερί απωλειών με έστελνε να ψάξω για μια καλύτερη. Άλλος δείκτης, άλλοι κανόνες, κάτι που να μην είναι χαλασμένο.
Δεν ήταν η στρατηγική αυτό που είχε χαλάσει. Δεν υπήρχε καθόλου διαχείριση κινδύνου. Δεν είχα ένα σταθερό ποσό που ήμουν διατεθειμένη να χάσω σε μια συναλλαγή, οπότε το μέγεθος άλλαζε ανάλογα με το πόσο σίγουρη ένιωθα, και πάντα ένιωθα πιο σίγουρη ακριβώς πριν από τις χειρότερες αποφάσεις.
Όταν επιτέλους όρισα σταθερό ποσό ρίσκου για κάθε μεμονωμένη συναλλαγή και σταμάτησα να το αλλάζω, το σερί των απωλειών τελείωσε. Όχι επειδή η ανάλυσή μου βελτιώθηκε εκείνη την εβδομάδα, γιατί δεν βελτιώθηκε. Οι ίδιες εκτιμήσεις, με σωστό μέγεθος, σταμάτησαν να στοιβάζονται σε μια τρύπα από την οποία δεν μπορούσα να βγω.
Αυτή η μία αλλαγή είναι που κράτησε τον λογαριασμό μακριά από το μηδέν, και αυτός είναι ο λόγος που το πρώτο στοιχείο αυτής της λίστας είναι το μέγεθος θέσης και όχι κάτι που έχει να κάνει με τις εισόδους.
Η μία αλλαγή που κινεί τον αριθμό περισσότερο
Αν διορθώσεις μόνο ένα πράγμα, διόρθωσε το μέγεθος. Είναι αριθμητική και όχι κρίση, οπότε λειτουργεί ακόμα και τις μέρες που η κρίση σου δεν λειτουργεί.
Υπολόγισέ το με αυτή τη σειρά, πριν από την είσοδο:
- Ο λογαριασμός είναι 2.000. Το ένα τοις εκατό του είναι 20. Αυτό είναι το μέγιστο που μπορεί να σου κοστίσει αυτή η συναλλαγή.
- Η είσοδος είναι στο 50,00 και το stop στο 47,00, άρα κάθε μονάδα ρισκάρει 3,00.
- 20 διά 3 κάνει 6. Αγοράζεις 6 μονάδες, όχι τον αριθμό που σου φάνηκε σωστός.
Η σειρά μετράει. Οι περισσότεροι traders που χάνουν διαλέγουν πρώτα το μέγεθος και μετά ψάχνουν ένα stop που να ταιριάζει. Κάνε το ανάποδα: η αγορά αποφασίζει το stop σου και τα μαθηματικά το μέγεθός σου. Για περισσότερα, δες τη διαχείριση κινδύνου στο trading.
Συχνές ερωτήσεις
Ποιο είναι το μεγαλύτερο λάθος στο trading;
Αν το μετρήσεις με το πόσο γρήγορα τελειώνει λογαριασμούς, το να ρισκάρεις πάρα πολλά σε μία συναλλαγή. Αν το μετρήσεις με το πόσους ανθρώπους επηρεάζει, το να μην έχεις γραπτό πλάνο, γιατί κάθε άλλο λάθος σε αυτή τη σελίδα γίνεται ευκολότερο όταν δεν υπάρχει τίποτα να παραβιάσεις. Τα δύο συνδέονται: ένα πλάνο είναι κυρίως ένα σύνολο αποφάσεων για το μέγεθος, παρμένων με ψυχραιμία.
Θα το διόρθωνε αυτό ένας μεγαλύτερος λογαριασμός;
Όχι. Κάθε αριθμός παραπάνω είναι ποσοστό, και τα ποσοστά δεν νοιάζονται για το πόσα χρήματα έχει ο λογαριασμός. Ένας trader που ρισκάρει 20% ανά συναλλαγή χάνει έναν λογαριασμό 50.000 με τον ίδιο τρόπο που έχασε έναν λογαριασμό 500, απλώς πιο αργά στην αρχή και πιο ακριβά στο τέλος.
Να γυρίσω σε λογαριασμό demo;
Για να μάθεις την πλατφόρμα, ναι. Για να διορθώσεις κάποιον από τους έξι λόγους παραπάνω, μάλλον όχι. Οι πέντε από τους έξι είναι συναισθηματικοί, και το συναίσθημα δεν υπάρχει όταν τα χρήματα δεν είναι αληθινά. Ένας πολύ μικρός πραγματικός λογαριασμός σε μαθαίνει περισσότερα για τον εαυτό σου από έναν μεγάλο λογαριασμό demo.
Πόσος καιρός μέχρι να σταματήσω να χάνω;
Δεν υπάρχει ειλικρινής αριθμός, και όποιος σου δίνει έναν κάτι πουλάει. Αυτό που μπορείς να μετρήσεις είναι αν η μέση απώλειά σου μικραίνει και αν η στήλη «Βάσει πλάνου (Ν/Ο)» στο ημερολόγιό σου γεμίζει κυρίως με Ν. Αυτά τα δύο κινούνται πριν από το υπόλοιπο του λογαριασμού.
Φταίει η στρατηγική μου ή εγώ;
Θα σου το πουν είκοσι καταγεγραμμένες συναλλαγές, και τίποτα άλλο. Οι περισσότεροι υποθέτουν ότι φταίει η στρατηγική, την αλλάζουν, και έτσι δεν φτάνουν ποτέ στις είκοσι συναλλαγές με καμία προσέγγιση. Αυτό είναι από μόνο του ένας λόγος που χάνεις χρήματα, και μάλλον ο πιο συνηθισμένος από όλους.
Με λίγα λόγια
Οι traders που σταματούν να χάνουν χρήματα σπάνια το καταφέρνουν βρίσκοντας ένα καλύτερο σήμα. Το καταφέρνουν κάνοντας κάθε συναλλαγή αρκετά μικρή ώστε ένα λάθος να μπορούν να το αντέξουν, κάνοντας λιγότερες συναλλαγές, γράφοντας την έξοδο πριν από την είσοδο και κρατώντας ένα αρχείο αρκετά ειλικρινές ώστε να μπορούν να διαφωνήσουν μαζί του.
Τίποτα από αυτά δεν είναι συναρπαστικό, και τίποτα δεν πωλείται. Είναι απλώς ό,τι μένει όταν αφαιρέσεις όλα όσα δεν λειτουργούν.