目錄 (13)
如果你一直虧錢,原因通常不在你的分析,而在你的部位大小、你交易的頻率,以及你在虧損後十分鐘內做了什麼。在圖表開始發揮作用之前,這三件事就已經決定了大部分的結果。
這讓人不太舒服,因為這代表換一個更好的指標也解決不了問題。但這也是好消息,因為這三件事完全在你的掌控之中。
下面是最常出現的六個原因、每個原因在真實帳戶中是什麼樣子,以及一個找出你屬於哪一個的方法。
首先,那個沒有人會放在首頁上的數字
74% 到 89% 的散戶帳戶在虧錢。這個數字不是出自某個交易部落格,而是來自歐洲證券及市場管理局。該局審查了歐盟各地的散戶差價合約交易,發現每位客戶的平均虧損介於 1,600 到 29,000 歐元之間。這就是為什麼現在歐洲每一家受監管的券商,都必須在網站最上方公布自家客戶的虧損比例。去看看你用的那一家。數字就在那裡。
把它當成背景資訊,而不是安慰。這不代表虧損無法避免,而是代表大多數人一開始都在做同樣的幾件事,而這些事的結果是可以預料的。
1. 你每筆交易承擔的風險太大
這是會讓帳戶陣亡的原因,而正在這麼做的人幾乎從來看不見,因為一筆大部位的交易看起來都沒問題,直到連續第五次虧損為止。
連續虧損五次不是運氣差。擲硬幣連續五次出現反面,大約每 32 次嘗試就會發生一次。在一百筆交易裡,你應該預期會碰到,而且很可能不只一次。所以問題不在於它會不會發生,而在於發生之後,你的帳戶會變成什麼樣子。
| 每筆交易風險 | 虧損 5 次後帳戶剩下 | 虧損 10 次後 |
|---|---|---|
| 1% | 95% | 90% |
| 2% | 90% | 82% |
| 5% | 77% | 60% |
| 10% | 59% | 35% |
| 20% | 33% | 11% |
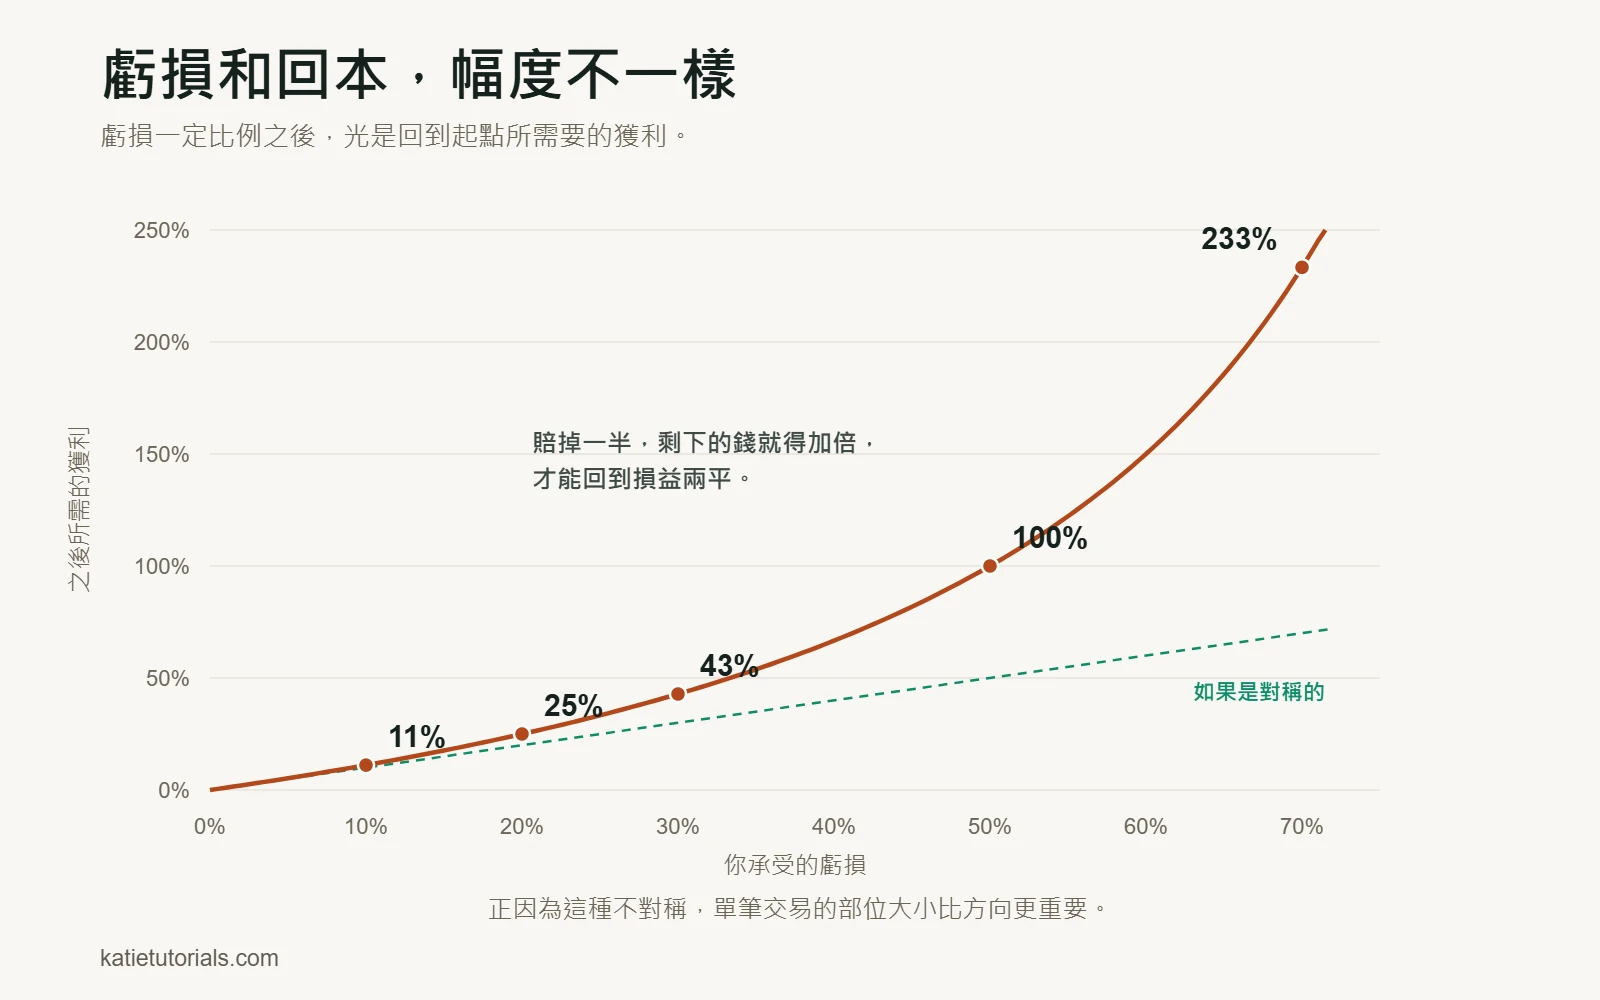
最下面那一列,就是大多數新手帳戶陣亡的地方。而且損害並不對稱,這是大家容易忽略的部分。虧錢和把錢賺回來,並不是同樣份量的工作。
| 如果你虧損 | 光是回到原點就需要這樣的獲利 |
|---|---|
| 10% | 11% |
| 20% | 25% |
| 30% | 43% |
| 50% | 100% |
| 70% | 233% |
50% 的回撤需要 100% 的獲利才能彌補。如果你能穩定做到 100%,你就不會在看這篇文章了。這就是為什麼一般的建議是:任何一筆交易只承擔帳戶 1% 到 2% 的風險。這些數字沒有什麼神奇之處。它們只是小到足以讓一段普通的連續虧損還撐得過去。
說句老實話:部位計算不會把一個虧錢的策略變成賺錢的策略。它只是替你爭取足夠的時間,去弄清楚你手上的是哪一種。
2. 你太早獲利了結,卻放任虧損擴大
這個現象有名字,也有數據。Terrance Odean 研究了 10,000 個券商帳戶,發現投資人賣出獲利部位的比率是 14.8%,賣出虧損部位的比率是 9.8%。換句話說,賺錢的部位被賣掉的可能性,大約是虧錢部位的 1.5 倍。
接著他追蹤了之後發生的事。在接下來的一年裡,他們賣掉的賺錢部位,表現比他們留著的虧錢部位高出 3.4 個百分點。這種直覺不只是情緒化,而是完全反了。
原因不難理解。賣掉賺錢的部位就能把獲利入袋,而入袋的獲利感覺像是紀律。抱著虧錢的部位就不必認列虧損,而帳面上的虧損,感覺似乎還有機會回來。兩者都是披著計畫外衣的情緒化決定。
解決方法不是意志力,而是在進場前就決定好兩個出場點,然後把它們當成已經做好的決定。更多內容請看何時該出場。
3. 你交易的次數比你以為的多得多
Brad Barber 和 Terrance Odean 追蹤了 1991 年到 1996 年間,一家折扣券商的 66,465 個家庭。這段期間市場每年報酬 17.9%。一般家庭的年報酬是 16.4%。交易最頻繁的前五分之一,年報酬是 11.4%。
他們每年少賺 6.5 個百分點,而且不是因為他們挑了比較差的標的。原因是成本。每一筆交易都要付點差,通常還有手續費,有時還有隔夜融資費用。這些成本是確定的,獲利卻不是。交易頻率變成四倍,你就要為同樣不確定的優勢付出四倍的費用。
數數你上個月的交易筆數。大多數人猜的數字會少一半。
4. 你是進場之後才決定要在哪裡出場
進場之前,你的判斷是自由的。還沒有任何東西押在上面,所以你可以看著圖表,誠實地說出這個想法會在哪裡被證明是錯的。
一旦進場,那個判斷就屬於一個有錢押在上面、盯著數字跳動的人。那個人會找到理由。那個價位其實沒有真的跌破。那只是一根影線。消息出來後就會回來了。這些念頭在你進場之前一個都不會出現,這正好說明了它們是什麼。
所以每次進場前,寫下三個數字:
- 證明這個想法錯誤的價格。那就是你的停損。
- 你獲利了結的價格。
- 如果停損被觸發,你會虧掉多少錢,用你自己的貨幣計算。
如果這三個你寫不全,你手上的就不是一筆交易,而是一個看法。
5. 你一虧損就馬上加大部位
這就是帳戶縮水和帳戶歸零之間的差別。
當下的邏輯聽起來很合理。你虧了 200,所以只要一筆兩倍於平常大小的交易,就能一次賺回來。實際發生的是:你在一天中判斷力最差的時候,用更大的部位、更差的交易機會、更少的耐心去交易。下一筆虧損是兩倍,再下一筆的部位又加倍。
唯一可靠的解決方法是機械式的,因為在那個當下,你的判斷力根本派不上用場。事先選好一條規則並寫下來。一天虧損兩次就關閉平台。或者訂一個以金額而不是百分比計算的每日最大虧損,讓你無法跟它討價還價。
這件事還有一個更嚴重的版本,值得點出來。如果你用來交易的錢是付房租或帳單需要的錢,如果你對親近的人隱瞞虧損的金額,或者虧損正在影響你的睡眠、工作或人際關係,那問題就已經不是部位計算了。交易可能像賭博一樣變成一種強迫行為,而同樣類型的協助也會有幫助。在再讀一篇關於停損的文章之前,值得先找人談談這件事。
6. 你沒有任何紀錄,所以一再犯同樣的錯
問一個正在虧錢的交易者為什麼虧錢,你通常會聽到一套理論。請他拿出最近二十筆交易給你看,他通常拿不出來。
沒有紀錄,每一筆虧損看起來都像是各自獨立的壞運氣。有了紀錄,模式通常在二十筆交易之內就很明顯,而且通常就是上面五個原因之一。做紀錄是這份清單上成本最低的事,卻也是大家最常跳過的一件。怎麼做,請看寫交易日誌。
在第一筆交易之前就犯下的錯
上面六個原因都發生在螢幕前。還有第二組錯誤,在你下任何一筆單之前就已經決定了,而且因為它們在交易過程中看不見,所以很少被怪罪。
沒有書面計畫
不是一套放在腦子裡的策略,而是寫下來、放在你能回頭讀的地方:你做哪種交易機會、多大的部位、在哪裡出場,以及什麼情況會讓你當天停手。如果沒有寫下來,它就不可能被打破。這聽起來像是自由,其實正是問題所在。一個沒有固定版本可以對照的東西,你是沒辦法改進的。
跟著明牌、訊號和別人的信心交易
借來的交易沒有出場點,因為信心來自別人,而那份信心不會轉移到你身上。當走勢對你不利時,你沒有任何東西可以參考。這也是為什麼一個虧錢的訊號服務這麼難戒掉:你從來沒有建立起那個能告訴你它行不通的東西。
不知道一次買賣來回要花你多少成本
大多數新手說得出自己想賺多少,卻說不出進出場的成本。點差、手續費,以及適用時的隔夜融資費用。這些成本會從每一筆交易中扣掉,不論賺賠,而在部位小的時候,它們占結果的比例遠比大家以為的高。
| 如果一次來回的成本是 | 而你的目標是 | 成本占你目標的比例 |
|---|---|---|
| $2 | $20 | 10% |
| $2 | $50 | 4% |
| $2 | $100 | 2% |
| $5 | $20 | 25% |
第一列和最後一列,說明了為什麼又小又頻繁的交易,比看起來難得多。在這種交易上,你不是在跟市場競爭。你得先跟你自己的成本競爭。
第一個月就同時交易五種商品
每一種商品都有自己的交易時間、自己的正常波動範圍、自己對消息的反應。同時盯五種,等於哪一種都學不會。這也代表你永遠分不清,虧損的那一週是策略的問題,還是因為你不知道其中一種會在下午 3 點大幅波動。在一種商品上累積到五十筆交易之前,只交易這一種。
如果你想要這一頁全部十個原因的簡短版,那就是:它們幾乎沒有一個跟看圖表有關。
如何找出你是哪一個
拿接下來的二十筆交易,記錄七件事。不需要什麼花俏的試算表,一本筆記本就可以。
- 日期和交易商品。
- 進場理由,一句話,在你按下去之前寫好。
- 你計畫的停損和目標價。
- 你實際在哪裡出場。
- 你承擔風險的帳戶百分比。
- 你是否遵守了自己的計畫,是或否。
- 你的感受,用兩三個詞形容。
然後把這二十筆讀一遍,開始數。如果承擔風險的百分比忽高忽低,是原因一。如果你的虧損一直比獲利大,是原因二。如果列數比你預期的多,是原因三。如果計畫出場和實際出場總是對不上,是原因四。如果部位在虧損的一列之後突然跳升,是原因五。
「是或否」那一欄是整頁最有用的東西。它把兩個完全不同的問題分開。如果你遵守了計畫還是虧錢,問題在策略。如果你沒有遵守,那策略根本沒被測試過,改掉它也不會告訴你任何事。
我怪錯對象的那九個月
我花了將近九個月一直在虧錢,而其中大部分時間,我都確信問題出在策略上。每一段連續虧損,都讓我去找一個更好的策略。換個指標、換套規則,找一個沒壞掉的東西。
壞掉的不是策略,而是完全沒有風險管理。我沒有一個固定的、願意在一筆交易上虧掉的金額,所以部位大小跟著我有多確定而變動,而我總是在做出最糟的決定之前,覺得最確定。
當我終於把每筆交易承擔的風險金額固定下來、不再變動時,連續虧損就結束了。不是因為我那一週的分析變好了,因為它並沒有。同樣的判斷,配上適當的部位大小,就不再堆積成一個我爬不出來的洞。
就是這一個改變,讓帳戶沒有歸零,這也是為什麼這份清單的第一項是部位大小,而不是任何跟進場有關的東西。
最能改變結果的那一個改變
如果你只修正一件事,就修正部位大小。它是算術而不是判斷,所以即使在你判斷失靈的日子,它也照樣有效。
在進場之前,照這個順序算:
- 帳戶是 2,000。它的 1% 是 20。這就是這筆交易最多可以讓你虧掉的金額。
- 進場價是 50.00,停損是 47.00,所以每單位承擔 3.00 的風險。
- 20 除以 3 是 6。你買 6 個單位,而不是那個感覺對的數量。
順序很重要。大多數虧錢的交易者先選好部位大小,再去找一個配得上的停損。反過來做:市場決定你的停損,數學決定你的部位大小。更多內容請看交易風險管理。
常見問題
交易中最大的錯誤是什麼?
如果用讓帳戶陣亡的速度來衡量,是在一筆交易上承擔太多風險。如果用影響的人數來衡量,是沒有書面計畫,因為沒有東西可以打破時,這一頁上的其他每一個錯誤都會變得更容易犯。這兩者是相關的:一份計畫,大部分就是你在冷靜時做好的一組關於部位大小的決定。
帳戶大一點就能解決嗎?
不能。上面每個數字都是百分比,而百分比不在乎帳戶裡有多少錢。一個每筆交易承擔 20% 風險的交易者,賠掉 50,000 帳戶的方式,跟他賠掉 500 帳戶的方式一模一樣,只是一開始比較慢,最後比較貴。
我應該回去用模擬帳戶嗎?
如果是為了熟悉平台,應該。如果是為了解決上面六個原因中的任何一個,大多不必。六個原因裡有五個是情緒問題,而錢不是真的時候,情緒就不會出現。一個很小的真實帳戶,比一個很大的模擬帳戶更能讓你認識自己。
要多久我才不會再虧錢?
沒有誠實的數字,任何給你數字的人都是在推銷東西。你能衡量的是:你的平均虧損是否在變小,以及你日誌裡「是或否」那一欄是否漸漸變成大多是「是」。這兩個指標會比帳戶餘額先動起來。
是我的策略有問題,還是我有問題?
二十筆有記錄的交易會告訴你答案,除此之外沒有別的辦法。大多數人認定是策略的問題,於是換掉它,結果從來沒有用任何一種方法累積到二十筆交易。這本身就是一個虧錢的原因,而且可能是所有原因裡最常見的一個。
簡而言之
不再虧錢的交易者,很少是靠找到更好的訊號做到的。他們靠的是:讓每一筆交易小到判斷錯了也撐得過去、少做幾筆、在進場前先寫下出場點,以及保持一份誠實到足以跟自己爭論的紀錄。
這些都不刺激,也都不是拿來賣的。它只是把所有沒用的東西拿掉之後,剩下來的東西。