報復性交易,就是為了把虧損賺回來而進場,而不是因為出現了交易機會。在那個當下,意志力擋不住它,因為那個當下正是你失去判斷力的時候。能擋住它的,是你事先在冷靜時寫好的一條規則,它會把決定權從你手上拿走。
我會知道,是因為我花了 8,000 美元才學到這一課。
讓我賠掉 8,000 美元的那一天
那天是11月15日,結果成了我交易生涯中最昂貴的一課。
早上第一筆交易就走勢不利。我認賠了。這部分很正常。如果那天就到此為止,那只會是一個我根本不會記得的、普通的虧損早晨。但我卻跟著感覺走。我想快點把錢賺回來,所以下一筆交易我把部位加倍。
市場沒有原諒我。價格再次朝不利的方向走,十五分鐘內,我把一整個月的成果全吐了回去。八千美元。財務上很痛,心理上也很痛,而後者痛得更久。
那天之後,我在交易日誌裡寫下一條鐵律,到現在都還在:
一旦達到每日虧損上限,平台就關閉 24 小時。沒有例外。不加大部位,不找市場扳回一城。
那一課花了 8,000 美元。從那之後,這條規則幫我省下了很多錢,還有更多的心安。下面的內容,就是它為什麼有效的完整說明。
報復性交易長什麼樣子
它發生的當下,很少讓人覺得有什麼戲劇性。沒有人會想:「我現在正在報復性交易。」它感覺像是急迫,而急迫感覺像是果斷。
過程幾乎總是一樣:
- 出現一筆虧損,通常在交易時段的早段。
- 下一次進場比平常更快,檢查得更少。
- 部位更大,因為一筆更大的獲利就能挽回這一天。
- 停損放得更寬,或者根本沒有停損,因為用正常的停損賺不回足夠的錢。
- 如果那筆交易又虧了,下一筆的部位又更大。
徵兆不是情緒,而是算術。如果你的部位大小在一筆虧損交易之後立刻變大,那你就是在報復性交易,不管你當時怎麼跟自己解釋。
用數字看它的代價
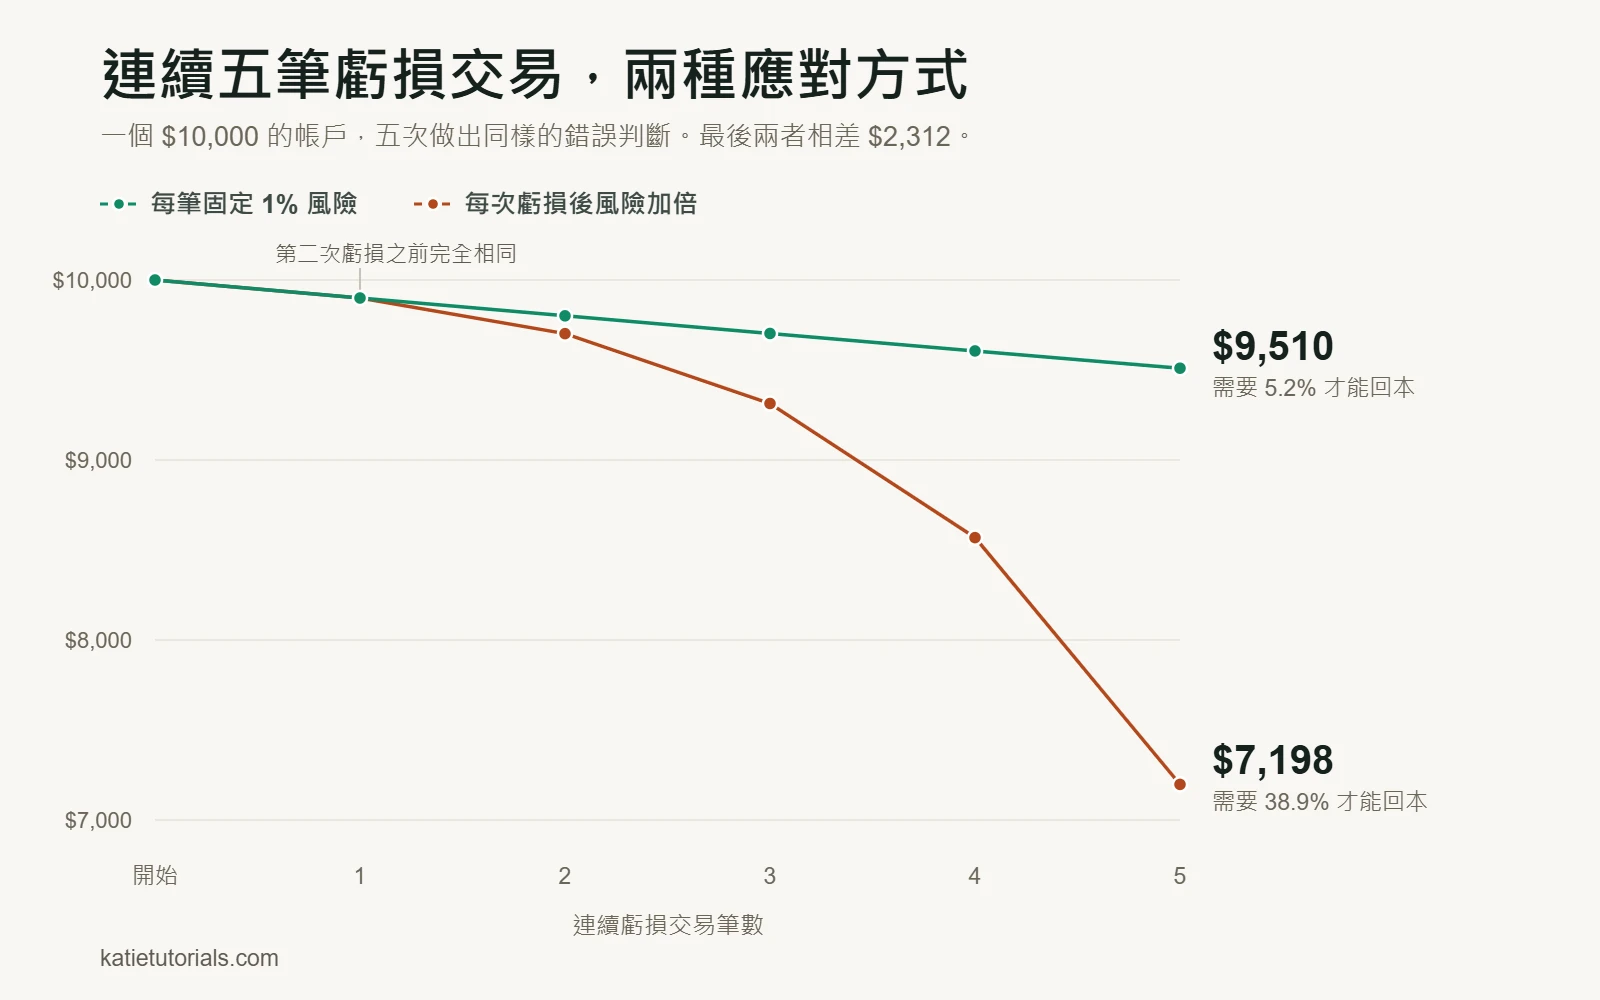
這是沒有人會給你看的部分。這裡有兩位交易者,帳戶都是 10,000 美元,遇到完全相同的糟糕一天:連續五筆虧損。一位每次都穩定承擔 1% 的風險。另一位每次虧損後就把風險加倍。
| 時點 | 每筆穩定 1% | 每次虧損後加倍 |
|---|---|---|
| 開始 | $10,000 | $10,000 |
| 虧損 1 次 | $9,900 | $9,900 |
| 虧損 2 次 | $9,801 | $9,702 |
| 虧損 3 次 | $9,703 | $9,314 |
| 虧損 4 次 | $9,606 | $8,569 |
| 虧損 5 次 | $9,510 | $7,198 |
| 回到 10,000 所需的獲利幅度 | 5.2% | 38.9% |
同樣五次判斷錯誤。同樣的策略。差距是 2,312 美元。更重要的是,這是正常交易一週就能回本,和要花一個月才能回本的差別。
順帶一提,連續虧損五次並不罕見。擲硬幣連續五次出現反面,大約每 32 次嘗試就會發生一次。穩定的那一欄撐得過去。另一欄,就是帳戶陣亡的方式。
為什麼會這樣
有三種經過充分研究的心理習慣會疊加在一起,而沒有人能選擇不受它們影響。
- 損失趨避。一筆虧損的感受,遠比同樣大小的獲利強烈。康納曼和特沃斯基在幾十年前就測量過這一點,而且至今依然成立。所以一筆 200 美元的虧損,不會只讓你想賺回 200 美元。它會產生一股強烈得多的衝動。
- 沉沒成本陷阱。錢已經沒了,但感覺上並沒有。它感覺還拿得回來,而且偏偏是要從剛剛把它拿走的同一個市場拿回來。
- 錨定在損益兩平。一旦你處於虧損,目標就會悄悄從「今天好好交易」變成「回到零」。這是兩種不同的遊戲,而第二種沒有出口。
知道這些並不能解決它們。11月15日那天,這三個我全都知道。
真正能阻止它的六條規則
下面每一條規則都有相同的形式:事先決定,而且是機械式的。這裡沒有任何一條,需要依賴你在一天中最糟的時刻保持理智。
1. 每日虧損上限,用金額寫下來
不要用百分比。百分比很抽象,很容易跟它討價還價。用你自己的貨幣寫下的數字就不會。寫下金額,也寫下達到時會發生什麼:關閉平台。
我的平台會關閉 24 小時。關多久不是重點,重點是這件事在當下沒有討論的空間。
2. 無法跳過的冷靜期
任何一筆虧損之後,下一次進場前都要隔一段固定的時間。對大多數人來說,十五分鐘就夠了。用手機設定計時器,不要憑感覺決定,因為憑感覺的話,這段間隔會變成九十秒。
3. 在交易時段開始前就固定部位大小
在開盤前把部位大小算好一次,當天盤中不要重新計算。如果部位大小是你每個交易時段要做二十次的決定,這二十次裡總會有一次是在氣頭上做的。
關於怎麼計算,交易風險管理有更多說明。
4. 用身體打斷它
站起來。離開房間。任何能打破你盯著螢幕那個姿勢的動作都可以。這聽起來微不足道,也是大家最常跳過的一條規則,但想重新進場的衝動,有一部分是身體上的。當你不是坐在圖表前面時,它消退得更快。
5. 別再用「回本」這個詞
帳戶不知道自己虧掉了什麼。根本沒有「把錢贏回來」這回事。只有下一筆交易,而它本身不是好交易,就是壞交易。一旦你發現自己在想著要把什麼東西拿回來,你正準備進場的那筆交易就跟市場無關了。
6. 冷靜時寫好的虧損後流程
一張索引卡,在順利的日子寫好,上面清楚寫著你在一筆虧損交易之後要做的事。關閉平台。把這筆虧損寫進日誌。設定計時器。出去走走。然後,也只有在這之後,才決定有沒有交易機會。
你不是為今天寫的。你是為那個到時候做不到的自己寫的。
如果問題不在紀律,那就是別的東西
這是券商部落格和賣課程的人不會寫的部分,因為這對生意不好。我什麼都不賣,所以就在這裡說。
有時候問題不在技巧。Hakansson、Fernandez-Aranda 和 Jimenez-Murcia 在 2021 年發表於《Frontiers in Psychiatry》期刊的一篇論文中指出,金融市場投資人當中,約有 8% 的人在交易方面可能符合問題賭博的標準,並指出快速的當沖交易是一條公認會導致負債與心理健康問題的路。
金錢方面的數據也指向同一個方向。2020 年,Chague、De-Losso 和 Giovannetti 研究了 2013 年到 2015 年之間,所有開始當沖巴西股票期貨的人。在持續超過 300 天的人當中,97% 虧錢,只有 1.1% 的收入高於巴西的最低工資。堅持下去的人,並不是最後贏的人。
所以值得誠實地問問自己,下面這些是否說的就是你:
- 你用來交易的錢,是需要拿去付房租、帳單或還債的。
- 你對親近的人隱瞞虧損的金額。
- 你不只一次告訴自己要停手,卻沒有做到。
- 虧損正在影響你的睡眠、工作或人際關係。
- 在獲利的日子之後,你的感覺比你預期的更糟。
如果其中有好幾項符合,那麼任何一篇關於停損的文章都幫不了你,而每日虧損上限也只會變成又一條你會打破的規則。這和賭博是同一個領域,處理方式也一樣。找醫師或賭博問題協助機構談談,是合理的第一步,不是小題大作。不存在市場會替你解決這件事的那種情況。
如何在自己的日誌裡發現它
如果你已經有在記錄,就不必依賴記憶。回頭看你最近二十筆交易,找找下面這五種模式。
| 你在紀錄中看到的 | 代表什麼 |
|---|---|
| 部位比前一筆大,而前一筆是虧損 | 一筆報復性交易,不管進場備註寫了什麼 |
| 虧損和下一次進場之間不到十五分鐘 | 沒有冷靜期。是虧損替你做了決定 |
| 那一列的「進場理由」模糊或空白 | 當時沒有交易機會。只有一種需要 |
| 你在計畫停損以外的地方出場 | 計畫在交易途中被放棄了 |
| 在同一個商品上虧損後,一小時內又再次進場 | 在追逐那個傷害你的東西 |
二十筆交易中出現兩種以上,就是一種模式,而不是某一天運氣不好。如果你還沒開始記錄,先從寫交易日誌開始,因為沒有日誌,每一筆虧損看起來都像是各自獨立的壞運氣。
常見問題
90% 的交易者都在虧錢,是真的嗎?
90% 這個數字到處被轉述,但背後並沒有單一研究支持。有文獻記錄的數字也沒有比較仁慈。歐洲證券及市場管理局(ESMA)審查了歐盟各地散戶的差價合約(CFD)帳戶,發現有 74% 到 89% 在虧錢。上面提到的巴西研究則發現,在持續交易超過 300 天的人當中,這個比例是 97%。所以 90% 只是傳說,真實的數字落在它的兩側。
交易中的 90% 法則是什麼?
它通常被引用為「90% 的交易者會在 90 天內虧掉 90% 的資金」。這是一句俗話,不是研究結果。從來沒有人拿出它背後的研究。當你需要一個站得住腳的數字時,就用 ESMA 和巴西研究的數據。
99% 的交易者都會失敗,是真的嗎?
沒有任何資料來源確切地說是 99%。最接近的真實數字來自那項巴西研究:持續當沖的交易者中,有 98.9% 連最低工資都賺不到。這種印象大概就是從這裡來的。關鍵詞是「持續」:這些人都堅持了超過 300 天。
帳戶比較大,報復性交易就比較不危險嗎?
不會。上表的每個數字都是百分比,而百分比不在乎餘額有多少。每次虧損後加倍,毀掉一個 100,000 的帳戶,和毀掉一個 10,000 的帳戶,所需的交易筆數完全一樣。改變的只有代價。
簡而言之
報復性交易不是性格缺陷,也不罕見。當一個本該事先做好的決定,交給一個剛虧了錢的人來做時,就會發生這種事。
用金額寫下每日虧損上限。現在就決定達到上限時會發生什麼。讓平台關閉,而不是靠你的意志力。如果你在上面的清單裡看到了自己,先處理那件事,因為任何規則都撐不過一個它原本就不是為此設計的問題。
我的規則花了 8,000 美元才寫出來。你的可以一毛錢都不用花。