Kostokaupankäynti (revenge trading) tarkoittaa kaupan avaamista tappion takaisin voittamiseksi, ei siksi, että näkyvissä olisi setup. Tahdonvoima ei pysäytä sitä sillä hetkellä, koska juuri silloin arvostelukykysi on poissa. Sen pysäyttää sääntö, jonka kirjoitit aiemmin rauhallisena ja joka ottaa päätöksen pois käsistäsi.
Tiedän tämän, koska sen oppiminen maksoi minulle 8 000 dollaria.
Päivä, joka maksoi minulle 8 000 dollaria
Oli 15. marraskuuta, ja siitä tuli urani kallein oppitunti.
Aamun ensimmäinen kauppa lähti minua vastaan. Otin tappion. Se osa oli normaalia. Jos päivä olisi päättynyt siihen, se olisi ollut tavallinen punainen aamu, jota en edes muistaisi. Sen sijaan seurasin tunnetta. Halusin rahat nopeasti takaisin, joten tuplasin seuraavassa kaupassa positiokoon.
Markkina ei antanut sitä anteeksi. Hinta kääntyi taas minua vastaan, ja viidessätoista minuutissa menetin kokonaisen kuukauden työn. Kahdeksantuhatta dollaria. Se sattui taloudellisesti ja se sattui henkisesti, ja jälkimmäinen kesti pidempään.
Sen päivän jälkeen kirjoitin päiväkirjaani yhden rautaisen säännön, ja se on siellä yhä:
Heti kun päivittäinen tappioraja täyttyy, kaupankäyntialusta suljetaan 24 tunniksi. Ei poikkeuksia. Ei isompia positioita, ei tasoihin pääsemistä markkinan kanssa.
Se oppitunti maksoi 8 000 dollaria. Sääntö on sen jälkeen säästänyt minulta paljon rahaa ja vielä enemmän mielenrauhaa. Kaikki alla oleva on pitkä versio siitä, miksi se toimii.
Miltä kostokaupankäynti näyttää
Se tuntuu harvoin dramaattiselta silloin, kun se tapahtuu. Kukaan ei ajattele: ”Nyt käyn kostokauppaa.” Se tuntuu kiireeltä, ja kiire tuntuu päättäväisyydeltä.
Kulku on lähes aina sama:
- Tappio tulee, usein kaupankäyntisession alussa.
- Seuraava sisääntulo tulee tavallista nopeammin ja vähemmällä tarkistamisella.
- Positiokoko on isompi, koska isompi voitto korjaisi päivän.
- Stop loss on kauempana, tai sitä ei ole lainkaan, koska tavallinen stop loss ei voittaisi tarpeeksi takaisin.
- Jos se kauppa on tappiollinen, seuraava on taas isompi.
Merkki ei ole tunne. Se on aritmetiikka. Jos positiokokosi kasvoi heti tappiollisen kaupan jälkeen, kävit kostokauppaa, sanoitpa itsellesi silloin mitä tahansa.
Mitä se maksaa numeroina
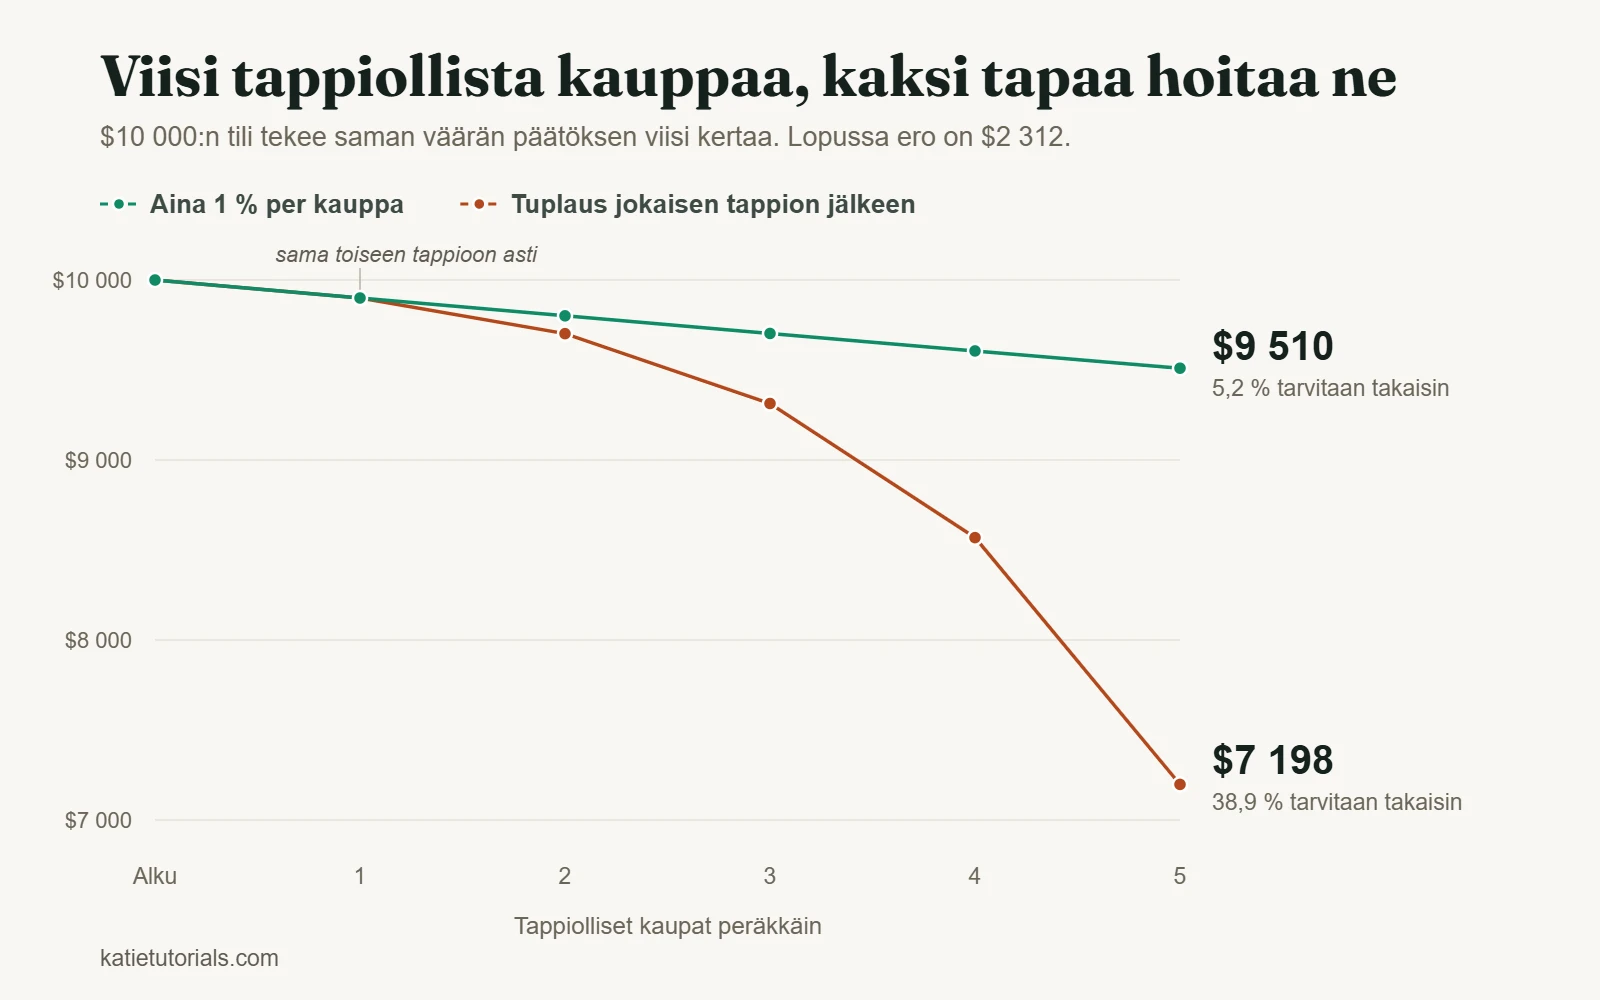
Tätä osaa kukaan ei näytä sinulle. Tässä on kaksi kaupankävijää, joilla on 10 000 dollarin tili ja täsmälleen sama huono päivä: viisi tappiollista kauppaa peräkkäin. Toinen riskeeraa joka kerta tasaisesti 1 %. Toinen tuplaa riskin jokaisen tappion jälkeen.
| Vaihe | Tasainen 1 % joka kaupassa | Tuplaus jokaisen tappion jälkeen |
|---|---|---|
| Alku | $10 000 | $10 000 |
| 1 tappio | $9 900 | $9 900 |
| 2 tappiota | $9 801 | $9 702 |
| 3 tappiota | $9 703 | $9 314 |
| 4 tappiota | $9 606 | $8 569 |
| 5 tappiota | $9 510 | $7 198 |
| Tuotto, joka tarvitaan takaisin 10 000:een | 5,2 % | 38,9 % |
Samat viisi väärää arviota. Sama strategia. Ero on 2 312 dollaria. Vielä tärkeämpää on, että se on ero viikon ja kuukauden välillä: niin kauan normaalia kaupankäyntiä tarvitaan, jotta tili toipuu.
Viisi tappiota peräkkäin ei muuten ole mitenkään harvinaista. Kolikko näyttää klaavaa viisi kertaa peräkkäin noin kerran 32 yrityksestä. Tasainen sarake kestää sen. Toinen sarake näyttää, miten tilit kuolevat.
Miksi niin käy
Kolme hyvin dokumentoitua mielen taipumusta kasautuu toistensa päälle, eikä kukaan voi jättäytyä niistä pois.
- Tappiokammo. Tappio tuntuu paljon suuremmalta kuin samankokoinen voitto. Kahneman ja Tversky mittasivat tämän vuosikymmeniä sitten, ja tulos on pitänyt siitä lähtien. Siksi 200 dollarin tappio ei synnytä toivetta 200 dollarin voitosta. Se synnyttää paljon voimakkaamman halun.
- Uponneiden kustannusten ansa. Rahat ovat poissa, mutta ne eivät tunnu menetetyiltä. Ne tuntuvat takaisin saatavilta, ja nimenomaan samalta markkinalta, joka ne juuri vei.
- Ankkuroituminen nollatulokseen. Kun olet miinuksella, tavoite vaihtuu huomaamatta: ”käy tänään hyvää kauppaa” muuttuu muotoon ”pääse takaisin nollaan”. Ne ovat eri pelejä, eikä jälkimmäisestä ole uloskäyntiä.
Niiden tunteminen ei korjaa niitä. Tunsin kaikki kolme 15. marraskuuta.
Kuusi sääntöä, jotka oikeasti pysäyttävät sen
Jokaisella alla olevalla säännöllä on sama muoto: päätetty etukäteen ja mekaaninen. Mikään tässä ei riipu siitä, että olisit järkevä päiväsi pahimmalla hetkellä.
1. Päivittäinen tappioraja rahana
Ei prosentteina. Prosentti on abstrakti, ja sen kanssa on helppo kiistellä. Summa omassa valuutassasi ei ole. Kirjoita summa ja kirjoita, mitä tapahtuu, kun se täyttyy: kaupankäyntialusta suljetaan.
Minun alustani sulkeutuu 24 tunniksi. Kesto on vähemmän tärkeä kuin se, ettei asiasta neuvotella sillä hetkellä.
2. Jäähdyttelytauko, jota et voi ohittaa
Jokaisen tappion jälkeen kiinteä väli ennen seuraavaa sisääntuloa. Viisitoista minuuttia riittää useimmille. Aseta puhelimeen ajastin äläkä päätä tuntuman mukaan, koska tuntuman mukaan väli kutistuu yhdeksäänkymmeneen sekuntiin.
3. Positiokoko lyödään lukkoon ennen kaupankäyntisession alkua
Laske positiokoko kerran, ennen kuin markkina aukeaa, äläkä laske sitä uudelleen päivän aikana. Jos positiokoko on päätös, jonka teet kaksikymmentä kertaa session aikana, yksi niistä kahdestakymmenestä tehdään vihaisena.
Lisää sen laskemisesta on oppitunnissa riskienhallinta kaupankäynnissä.
4. Fyysinen keskeytys
Nouse ylös. Poistu huoneesta. Mikä tahansa, joka rikkoo ruutuun tuijottavan asennon. Se kuulostaa vähäpätöiseltä, ja juuri tämän säännön ihmiset ohittavat, mutta halu palata markkinaan on osittain fyysinen. Se hiipuu nopeammin, kun et istu kaavion edessä.
5. Lopeta sanan ”toipuminen” käyttäminen
Tili ei tiedä, mitä se menetti. Rahan takaisin voittamista ei ole olemassa. On vain seuraava kauppa, joka on omana itsenään joko hyvä tai huono. Heti kun huomaat ajattelevasi, että jostakin pitäisi toipua, kauppa, jota olet tekemässä, ei liity markkinaan.
6. Tappion jälkeinen rutiini, kirjoitettuna rauhallisena
Yksi arkistokortti, kirjoitettu hyvänä päivänä, jossa lukee tarkalleen, mitä teet tappiollisen kaupan jälkeen. Sulje alusta. Kirjaa tappio päiväkirjaan. Ajastin. Kävely. Vasta sitten, ja vain silloin, päätä, onko näkyvissä setup.
Et kirjoita tätä tätä päivää varten. Kirjoitat sen sille versiolle itsestäsi, joka ei siihen itse pysty.
Kun kyse ei ole kurinalaisuudesta, se on jotain muuta
Tätä osaa välittäjien blogit ja kurssien myyjät eivät kirjoita, koska se on huonoa bisnestä. Minä en myy mitään, joten tässä se on.
Joskus ongelma ei ole tekniikka. Hakanssonin, Fernandez-Arandan ja Jimenez-Murcian vuonna 2021 Frontiers in Psychiatry -lehdessä julkaistun artikkelin mukaan noin 8 % rahoitusmarkkinoiden sijoittajista saattaa täyttää ongelmapelaamisen kriteerit kaupankäyntinsä osalta, ja artikkeli kuvaa nopeaa päivänsisäistä kaupankäyntiä tunnistettuna reittinä velkaantumiseen ja mielenterveysongelmiin.
Rahapuoli osoittaa samaan suuntaan. Vuonna 2020 Chague, De-Losso ja Giovannetti tutkivat kaikkia, jotka aloittivat päivänsisäisen kaupankäynnin brasilialaisilla osakefutuureilla vuosina 2013–2015. Niistä, jotka jatkoivat yli 300 päivää, 97 % hävisi rahaa, ja vain 1,1 % ansaitsi enemmän kuin Brasilian minimipalkan. Sinnittelijät eivät olleet niitä, jotka lopulta voittivat.
Siksi kannattaa kysyä itseltään rehellisesti, kuvaako jokin näistä sinua:
- Käyt kauppaa rahalla, jota tarvitset vuokraan, laskuihin tai velkoihin.
- Salaat tappioidesi suuruuden läheisiltäsi.
- Olet sanonut itsellesi lopettavasi, useammin kuin kerran, etkä ole lopettanut.
- Tappiot vaikuttavat uneesi, työhösi tai ihmissuhteisiisi.
- Voittopäivien jälkeen olosi on huonompi kuin odotit.
Jos useampi näistä pitää paikkansa, mikään stop losseja käsittelevä artikkeli ei auta, ja päivittäinen tappioraja on vain yksi sääntö lisää, jonka rikot. Tämä on samaa aluetta kuin rahapelaaminen, ja sitä hoidetaan samalla tavalla. Lääkärille tai rahapeliongelmiin erikoistuneelle tukipalvelulle puhuminen on järkevä ensimmäinen askel, ei dramaattinen. Ei ole olemassa versiota, jossa markkina korjaisi tämän puolestasi.
Näin huomaat sen omasta päiväkirjastasi
Jos pidät jo kirjaa, sinun ei tarvitse luottaa muistiin. Lue viimeiset kaksikymmentä kauppaasi ja etsi näitä viittä kuviota.
| Mitä näet kirjanpidossa | Mitä se tarkoittaa |
|---|---|
| Positiokoko on suurempi kuin edellisessä kaupassa, ja edellinen kauppa oli punainen | Kostokauppa, sanoipa sisääntulomerkintä mitä tahansa |
| Alle viisitoista minuuttia tappion ja seuraavan sisääntulon välillä | Ei jäähdyttelytaukoa. Tappio teki päätöksen |
| ”Syy sisääntuloon” -merkintä on sillä rivillä epämääräinen tai tyhjä | Setupia ei ollut. Oli tarve |
| Poistuit jostain muualta kuin suunnitellusta stop lossista | Suunnitelma hylättiin kesken kaupan |
| Samaan instrumenttiin palattiin tunnin sisällä siinä kärsityn tappion jälkeen | Jahtaat sitä, mikä satutti sinua |
Kaksi tai useampi näistä kahdessakymmenessä kaupassa on kuvio, ei huono päivä. Jos et vielä pidä kirjaa, aloita oppitunnista kaupankäyntipäiväkirjan pitäminen, koska ilman päiväkirjaa jokainen tappio näyttää omalta yksittäiseltä huonolta tuuriltaan.
Usein kysyttyä
Pitääkö paikkansa, että 90 % kaupankävijöistä häviää rahaa?
90 %:n lukua toistetaan kaikkialla, eikä sen takana ole yhtään yksittäistä tutkimusta. Se, mikä on dokumentoitu, ei ole yhtään armollisempaa. EU:n arvopaperimarkkinaviranomainen (European Securities and Markets Authority) kävi läpi yksityissijoittajien CFD-tilejä koko EU:ssa ja totesi, että 74–89 % niistä häviää rahaa. Yllä mainittu brasilialaistutkimus sai tulokseksi 97 % niiden joukossa, jotka jatkoivat yli 300 päivää. 90 % on siis kansanperinnettä, ja todelliset luvut ovat sen molemmin puolin.
Mikä on kaupankäynnin 90 %:n sääntö?
Se lainataan yleensä muodossa ”90 % kaupankävijöistä menettää 90 % rahoistaan 90 päivässä”. Se on sanonta, ei tutkimustulos. Kukaan ei ole koskaan esittänyt sen taustalla olevaa tutkimusta. Käytä ESMA:n ja brasilialaistutkimuksen lukuja, kun haluat luvun, jonka takana voit seistä.
Pitääkö paikkansa, että 99 % kaupankävijöistä epäonnistuu?
Mikään lähde ei sano tarkalleen 99 %. Lähin todellinen luku on brasilialaistutkimuksesta, jossa 98,9 % sinnikkäistä päiväkaupankävijöistä ei ansainnut edes minimipalkkaa. Siitä tuo tunne luultavasti tulee. Tärkeä sana on ”sinnikäs”: nämä olivat ihmisiä, jotka jatkoivat yli 300 päivää.
Tekeekö isompi tili kostokaupankäynnistä vähemmän vaarallista?
Ei. Jokainen yllä olevan taulukon luku on prosenttiosuus, eivätkä prosentit välitä saldosta. Tuplaaminen jokaisen tappion jälkeen tuhoaa 100 000:n tilin täsmälleen yhtä monessa kaupassa kuin 10 000:n tilin. Vain hinta muuttuu.
Lyhyesti
Kostokaupankäynti ei ole luonteenvika, eikä se ole harvinaista. Sitä tapahtuu, kun päätöksen, joka olisi pitänyt tehdä etukäteen, tekee joku, joka on juuri hävinnyt rahaa.
Kirjoita päivittäinen tappioraja rahana. Päätä nyt, mitä tapahtuu, kun se täyttyy. Anna alustan sulkeutua, älä jätä asiaa tahdonvoimasi varaan. Ja jos tunnistit itsesi yllä olevasta listasta, hoida se ensin, koska mikään sääntö ei kestä ongelmaa, jota varten sitä ei ole tehty.
Minun sääntöni kirjoittaminen maksoi 8 000 dollaria. Sinun sääntösi voi olla ilmainen.