පළිගැනීමේ ට්රේඩින් (revenge trading) යනු සෙටප් එකක් තිබෙන නිසා නොව, පාඩුවක් ආපසු දිනා ගැනීම සඳහා ට්රේඩ් එකක් විවෘත කිරීමයි. ඒ මොහොතේ කැමැත්තේ ශක්තියෙන් එය නවත්වන්න බැහැ, මන්ද ඔබේ විනිශ්චය නැති වෙන්නේ හරියටම ඒ මොහොතේමයි. එය නවත්වන්නේ ඔබ සන්සුන්ව සිටි කලින් වෙලාවක ලියූ, තීරණය ඔබේ අතින් ඉවත් කරන නීතියක්.
මම මෙය දන්නේ එය ඉගෙන ගන්න මට ඩොලර් 8,000 ක් වැය වූ නිසයි.
මට ඩොලර් 8,000 ක් වැය වූ දවස
ඒ නොවැම්බර් 15 වැනිදා. එය මගේ වෘත්තීය ජීවිතයේ මිල අධිකම පාඩම බවට පත් වුණා.
උදේ පළමු ට්රේඩ් එක මට විරුද්ධව ගියා. මම පාඩුව භාර ගත්තා. ඒ කොටස සාමාන්යයි. දවස එතැනින් ඉවර වුණා නම්, එය මට මතකවත් නැති සාමාන්ය රතු උදෑසනක් පමණක් වෙන්න තිබුණා. ඒ වෙනුවට මම හැඟීම පසුපස ගියා. මට ඉක්මනින් මුදල් ආපසු ඕන වුණා, ඉතින් ඊළඟ ට්රේඩ් එකේදී මම ප්රමාණය දෙගුණ කළා.
වෙළඳපොළ ඒකට සමාව දුන්නේ නැහැ. මිල නැවතත් මට විරුද්ධව ගියා, විනාඩි පහළොවකින් මම මාසයක මුළු වැඩේම ආපසු දුන්නා. ඩොලර් අට දහසක්. එය මූල්යමය වශයෙන් රිදුණා, මානසිකවත් රිදුණා, දෙවැන්න වැඩි කාලයක් පැවතුණා.
ඒ දවසින් පසු මම මගේ ජර්නලයේ එක් යකඩ නීතියක් ලිව්වා, එය අදටත් එහි තිබෙනවා:
දෛනික පාඩු සීමාවට ළඟා වූ මොහොතේම, ප්ලැට්ෆෝමය පැය 24 කට වැසෙනවා. කිසිදු ව්යතිරේකයක් නැහැ. විශාල ස්ථාන නැහැ, වෙළඳපොළෙන් පළිගැනීම් නැහැ.
ඒ පාඩමට ඩොලර් 8,000 ක් වැය වුණා. එදා සිට ඒ නීතිය මට විශාල මුදලක් ඉතිරි කර දී තිබෙනවා, ඊටත් වඩා මනසේ සාමය. පහත ඇති සියල්ල එය ක්රියා කරන්නේ ඇයිද යන්නේ දිගු පැහැදිලි කිරීමයි.
පළිගැනීමේ ට්රේඩින් පෙනෙන ආකාරය
එය සිදු වන අතරතුර නාටකාකාර බවක් දැනෙන්නේ කලාතුරකින්. කිසිවෙක් “මම දැන් පළිගැනීමේ ට්රේඩින් කරනවා” කියා සිතන්නේ නැහැ. එය දැනෙන්නේ හදිසියක් ලෙසයි, හදිසිය දැනෙන්නේ තීරණාත්මක බවක් ලෙසයි.
අනුපිළිවෙළ සෑම විටම පාහේ එකමයි:
- පාඩුවක් එනවා, බොහෝ විට ට්රේඩින් සැසියේ මුල් කාලයේදීම.
- ඊළඟ ඇතුළු වීම සාමාන්යයට වඩා ඉක්මනින් එනවා, අඩුවෙන් පරීක්ෂා කරලා.
- ප්රමාණය විශාලයි, මන්ද විශාල ලාභයකින් දවස හදාගන්න පුළුවන් නිසා.
- ස්ටොප්-ලොස් එක පළලයි, නැත්නම් ස්ටොප්-ලොස් එකක්ම නැහැ, මන්ද සාමාන්ය ස්ටොප්-ලොස් එකකින් ප්රමාණවත් තරම් ආපසු දිනාගන්න බැහැ.
- ඒ ට්රේඩ් එකත් පාඩු වුණොත්, ඊළඟ එක නැවතත් ඊටත් වඩා විශාලයි.
සලකුණ හැඟීම නොවෙයි. එය ගණිතයයි. පාඩු ට්රේඩ් එකකට පසු වහාම ඔබේ ස්ථාන ප්රමාණය (position size) වැඩි වුණා නම්, ඒ වෙලාවේ ඔබ ඔබටම කුමක් කිව්වත්, ඔබ කළේ පළිගැනීමේ ට්රේඩින්.
එහි පිරිවැය, සංඛ්යාවලින්
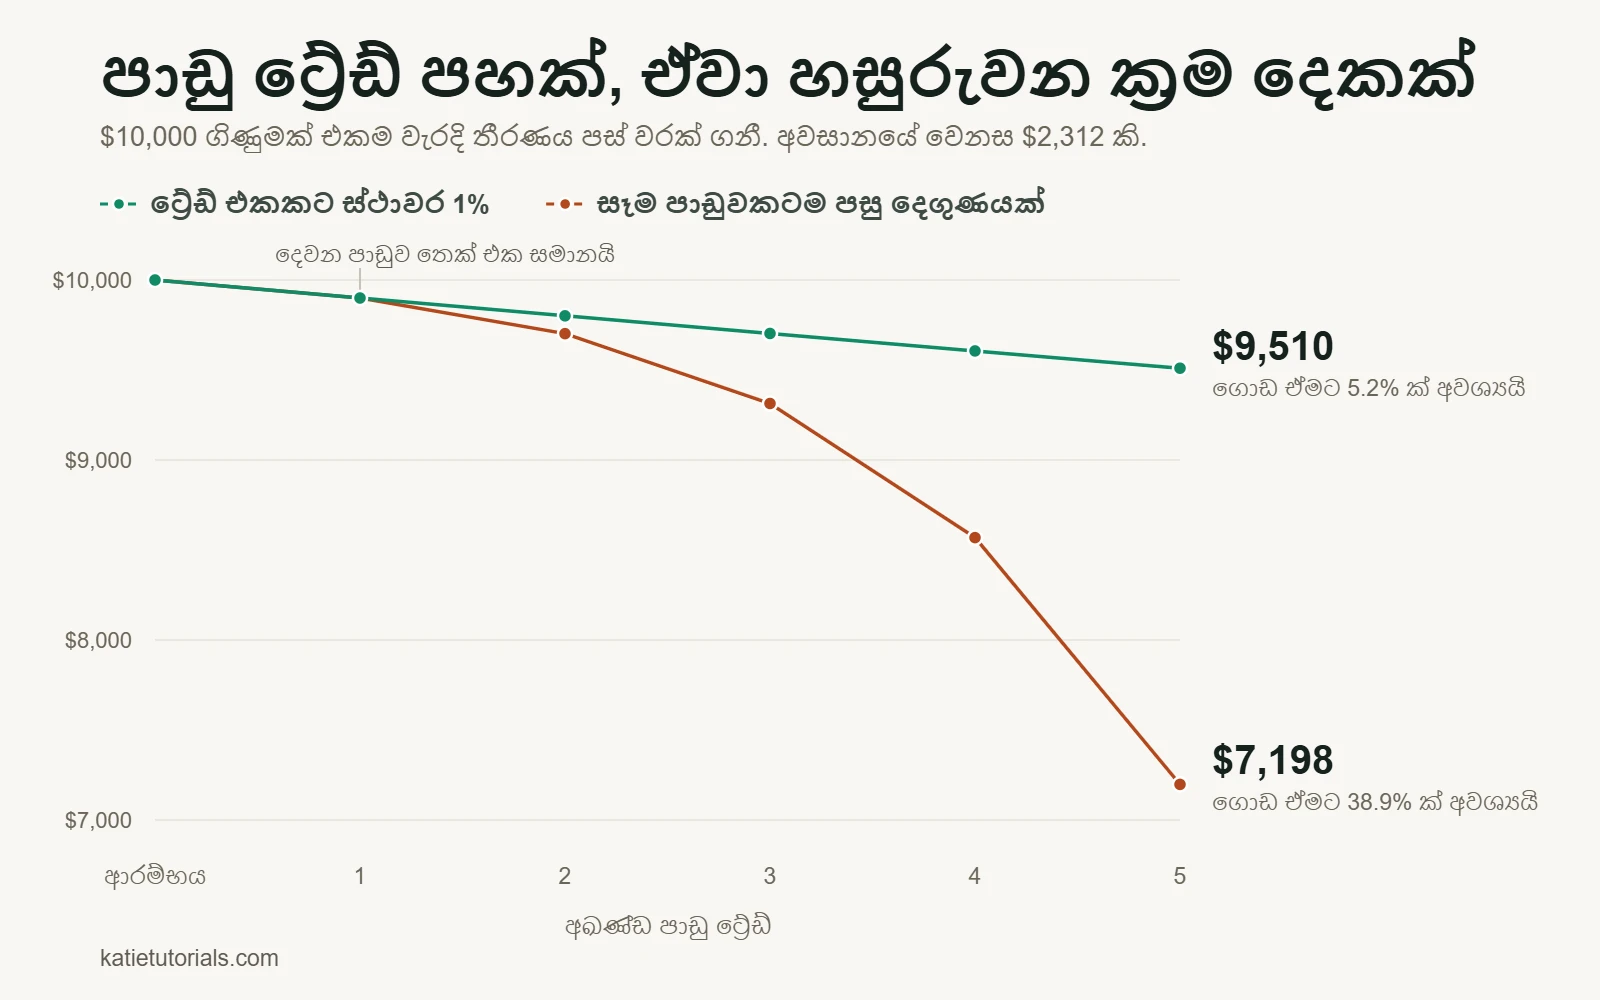
මේ කොටස කිසිවෙක් ඔබට පෙන්වන්නේ නැහැ. මෙන්න ඩොලර් 10,000 ක ගිණුම් ඇති ට්රේඩර්වරු දෙදෙනෙක්, හරියටම එකම නරක දවසක් ගත කරනවා: එක දිගට පාඩු ට්රේඩ් පහක්. එක් අයෙක් සෑම වරම ස්ථාවර 1% ක අවදානමක් ගන්නවා. අනෙකා සෑම පාඩුවකටම පසු අවදානම දෙගුණ කරනවා.
| අවස්ථාව | සෑම ට්රේඩ් එකකටම ස්ථාවර 1% | සෑම පාඩුවකටම පසු දෙගුණ කිරීම |
|---|---|---|
| ආරම්භය | $10,000 | $10,000 |
| පාඩු 1 කට පසු | $9,900 | $9,900 |
| පාඩු 2 කට පසු | $9,801 | $9,702 |
| පාඩු 3 කට පසු | $9,703 | $9,314 |
| පාඩු 4 කට පසු | $9,606 | $8,569 |
| පාඩු 5 කට පසු | $9,510 | $7,198 |
| නැවත 10,000 දක්වා පැමිණීමට අවශ්ය ලාභය | 5.2% | 38.9% |
එකම වැරදි තීරණ පහයි. එකම උපාය මාර්ගයයි. වෙනස ඩොලර් 2,312 යි. ඊටත් වඩා වැදගත් දෙය නම්, එය යථා තත්ත්වයට පත් වීමට සාමාන්ය ට්රේඩින් සතියක් ගත වීම සහ මාසයක් ගත වීම අතර වෙනසයි.
ඇත්තටම, එක දිගට පාඩු පහක් අසාමාන්ය දෙයක් නොවෙයි. කාසියක් එක දිගට පස් වතාවක් පිටුපස පැත්තට වැටෙන්නේ ආසන්න වශයෙන් උත්සාහ 32 කට වරක්. ස්ථාවර තීරුව එයින් බේරෙනවා. අනෙක් තීරුව ගිණුම් මිය යන ආකාරයයි.
එය සිදු වන්නේ ඇයි
හොඳින් ලේඛනගත වූ මනසේ පුරුදු තුනක් එකිනෙක මත ගොඩ ගැසෙනවා, ඒවායින් ගැලවෙන්න කිසිවෙකුටත් ඉඩක් නැහැ.
- පාඩු මඟහැරීමේ නැඹුරුව. එකම ප්රමාණයේ ලාභයකට වඩා පාඩුවක් බොහෝ විශාල ලෙස දැනෙනවා. කැනමන් සහ ට්වර්ස්කි දශක ගණනාවකට පෙර මෙය මැන්නා, එදා සිට එය දිගටම තහවුරු වී තිබෙනවා. ඉතින් ඩොලර් 200 ක පාඩුවක් ඩොලර් 200 ක ලාභයක් සඳහා ආශාවක් ඇති කරන්නේ නැහැ. එය ඊට වඩා බොහෝ ප්රබල පෙළඹවීමක් ඇති කරනවා.
- ගිලුණු පිරිවැයේ උගුල. මුදල් නැති වෙලා, නමුත් එය නැති වුණා වගේ දැනෙන්නේ නැහැ. එය ආපසු ගත හැකි දෙයක් ලෙස දැනෙනවා, විශේෂයෙන්ම දැන් එය ගත්ත එකම වෙළඳපොළෙන්ම.
- ලාභ-අලාභ නැති තත්ත්වයට ඇලී සිටීම. ඔබ පාඩුවෙන් සිටින විට, ඉලක්කය නිහඬවම “අද හොඳින් ට්රේඩ් කරන්න” සිට “බිංදුවට ආපසු යන්න” දක්වා වෙනස් වෙනවා. ඒ දෙක වෙනස් ක්රීඩා දෙකක්, දෙවැන්නට පිටවීමක් නැහැ.
මේවා ගැන දැන සිටීමෙන් ඒවා නිවැරදි වෙන්නේ නැහැ. නොවැම්බර් 15 වැනිදා මම ඒ තුනම දැන සිටියා.
එය ඇත්තටම නවත්වන නීති හය
පහත සෑම නීතියකටම එකම හැඩයක් තිබෙනවා: කලින්ම තීරණය කළ, යාන්ත්රික නීති. මෙහි කිසිවක් ඔබේ දවසේ නරකම මොහොතේ ඔබ සිහිබුද්ධියෙන් සිටීම මත රඳා පවතින්නේ නැහැ.
1. මුදලින් ලියූ දෛනික පාඩු සීමාවක්
ප්රතිශතයකින් නොවෙයි. ප්රතිශතය වියුක්තයි, ඒ එක්ක තර්ක කරන්න ලේසියි. ඔබේම මුදලින් ලියූ අංකයක් එහෙම නැහැ. මුදල ලියන්න, ඒ සීමාවට ළඟා වූ විට සිදු වන දේත් ලියන්න: ප්ලැට්ෆෝමය වැසෙනවා.
මගේ ප්ලැට්ෆෝමය පැය 24 කට වැසෙනවා. කොපමණ කාලයක්ද යන්නට වඩා වැදගත් වන්නේ, ඒ මොහොතේ එය සාකච්ඡාවට ලක් නොවීමයි.
2. මඟ හැරිය නොහැකි සිහිල් වීමේ විවේකයක්
ඕනෑම පාඩුවකට පසු, ඊළඟ ඇතුළු වීමට පෙර ස්ථාවර පරතරයක්. බොහෝ දෙනෙකුට විනාඩි පහළොවක් ප්රමාණවත්. හැඟීම අනුව තීරණය කරනවා වෙනුවට ඔබේ දුරකථනයේ ටයිමරයක් සකසන්න, මන්ද හැඟීම අනුව ගියොත් ඒ පරතරය තත්පර අනූවක් බවට පත් වෙනවා.
3. සැසිය ආරම්භ වීමට පෙර ස්ථිර කළ ස්ථාන ප්රමාණය
වෙළඳපොළ විවෘත වීමට පෙර ප්රමාණය එක් වරක් ගණනය කරන්න, දවස අතරතුර එය නැවත ගණනය කරන්න එපා. ඔබේ ප්රමාණය සැසියකට විසි වතාවක් ගන්නා තීරණයක් නම්, ඒ විස්සෙන් එකක් ගනු ලබන්නේ කේන්තියෙන්.
එය ගණනය කරන ආකාරය ගැන වැඩි විස්තර ට්රේඩින් අවදානම් කළමනාකරණය යන පාඩමේ තිබෙනවා.
4. ශාරීරික බාධාවක්
නැගිටින්න. කාමරයෙන් පිටව යන්න. තිරය දෙස බලාගෙන සිටින ඉරියව්ව බිඳ දමන ඕනෑම දෙයක්. එය සුළු දෙයක් ලෙස පෙනෙනවා, මිනිසුන් මඟ හරින නීතියත් මේකයි, නමුත් නැවත ඇතුළු වීමේ පෙළඹවීම අර්ධ වශයෙන් ශාරීරිකයි. ඔබ ප්රස්තාරය ඉදිරිපිට වාඩි වී නොසිටින විට එය ඉක්මනින් මැකී යනවා.
5. “ආපසු ගැනීම” යන වචනය භාවිතා කිරීම නවත්වන්න
ගිණුම තමන්ට අහිමි වූ දේ දන්නේ නැහැ. මුදල් ආපසු දිනා ගැනීම වගේ දෙයක් නැහැ. ඇත්තේ ඊළඟ ට්රේඩ් එක පමණයි, එය තනිවම හොඳ එකක් හෝ නරක එකක්. යමක් ආපසු ගැනීම ගැන ඔබ සිතමින් සිටින බව ඔබටම අහු වූ මොහොතේ, ඔබ ගන්නට යන ට්රේඩ් එක වෙළඳපොළ ගැන නොවෙයි.
6. සන්සුන්ව සිටියදී ලියූ, පාඩුවෙන් පසු පිළිවෙත
හොඳ දවසක ලියූ එක් සටහන් කාඩ්පතක්, පාඩු ට්රේඩ් එකකින් පසු ඔබ හරියටම කරන්නේ මොනවාද කියා. ප්ලැට්ෆෝමය වසන්න. පාඩුව ජර්නලයේ ලියන්න. ටයිමරය. ඇවිදින්න. ඊට පසු, එවිට පමණක්, සෙටප් එකක් තිබේද යන්න තීරණය කරන්න.
ඔබ මෙය ලියන්නේ අද වෙනුවෙන් නොවෙයි. ඔබ එය ලියන්නේ එසේ කිරීමට නොහැකි තත්ත්වයේ සිටින ඔබ වෙනුවෙන්.
එය විනයේ ප්රශ්නයක් නොවන විට, එය වෙනත් දෙයක්
බ්රෝකර් බ්ලොග් සහ පාඨමාලා විකුණන අය මේ කොටස ලියන්නේ නැහැ, මන්ද එය ව්යාපාරයට නරකයි. මම කිසිවක් විකුණන්නේ නැහැ, ඉතින් මෙන්න එය.
සමහර විට ප්රශ්නය තාක්ෂණය නොවෙයි. හකන්සන්, ෆර්නැන්ඩෙස්-අරන්ඩා සහ හිමෙනෙස්-මුර්සියා 2021 දී Frontiers in Psychiatry සඟරාවේ පළ කළ පත්රිකාවක් වාර්තා කරන්නේ, මූල්ය වෙළඳපොළ ආයෝජකයින්ගෙන් 8% ක් පමණ තම ට්රේඩින් සම්බන්ධයෙන් ගැටලුකාරී සූදුවේ නිර්ණායක සපුරාලිය හැකි බවයි. එය වේගවත් ඩේ ට්රේඩින් ණය සහ මානසික සෞඛ්ය ගැටලු කරා යන හඳුනාගත් මාර්ගයක් ලෙසද විස්තර කරනවා.
මුදල් පැත්තත් එකම දිශාවට යොමු වෙනවා. 2020 දී ෂාගේ, ඩි-ලොසෝ සහ ජියොවානෙට්ටි, 2013 සහ 2015 අතර බ්රසීලියානු කොටස් ෆියුචර්ස් ඩේ ට්රේඩින් ආරම්භ කළ සියලු දෙනා අධ්යයනය කළා. දින 300 කට වඩා දිගටම කරගෙන ගිය අයගෙන් 97% කට මුදල් අහිමි වුණා, බ්රසීලයේ අවම වැටුපට වඩා වැඩියෙන් උපයා ගත්තේ 1.1% ක් පමණයි. දිගටම රැඳී සිටි අය අවසානයේ දිනූ අය නොවෙයි.
ඉතින් මෙයින් කිසිවක් ඔබට අදාළද කියා අවංකව ඔබෙන්ම අසන්න වටිනවා:
- ඔබ ට්රේඩ් කරන්නේ කුලිය, බිල්පත් හෝ ණය සඳහා අවශ්ය මුදලින්.
- ඔබේ පාඩුවල ප්රමාණය ඔබට සමීප අයගෙන් ඔබ සඟවනවා.
- නවත්වනවා කියා ඔබ ඔබටම එක් වරකට වඩා කියා ඇති නමුත් නැවැත්තුවේ නැහැ.
- පාඩු ඔබේ නින්දට, රැකියාවට හෝ සබඳතාවලට බලපානවා.
- ලාභ ලැබූ දිනවලින් පසු ඔබ බලාපොරොත්තු වූවාට වඩා නරක හැඟීමක් ඔබට දැනෙනවා.
ඒවායින් කිහිපයක් සත්ය නම්, ස්ටොප්-ලොස් ගැන කිසිම ලිපියක් උදව් වෙන්නේ නැහැ, දෛනික පාඩු සීමාවක් ඔබ කඩන තවත් එක් නීතියක් පමණක් වේවි. මෙය සූදුවට අයත් එකම ප්රදේශයයි, එයට ප්රතිකාර කරන්නේත් එකම ආකාරයටයි. වෛද්යවරයෙකු හෝ සූදු ගැටලු සඳහා සහාය සේවාවක් සමඟ කතා කිරීම සාධාරණ පළමු පියවරක් මිස නාටකාකාර පියවරක් නොවෙයි. වෙළඳපොළ ඔබ වෙනුවෙන් මෙය විසඳන කිසිදු අවස්ථාවක් නැහැ.
ඔබේම ජර්නලයේ එය හඳුනා ගන්නා ආකාරය
ඔබ දැනටමත් වාර්තාවක් තබා ගන්නවා නම්, මතකය මත රඳා සිටිය යුතු නැහැ. ඔබේ අවසන් ට්රේඩ් විස්ස නැවත කියවා මේ රටා පහ සොයන්න.
| සටහන්වල ඔබ දකින දේ | එහි තේරුම |
|---|---|
| පෙර ට්රේඩ් එකට වඩා ප්රමාණය විශාලයි, පෙර ට්රේඩ් එක රතු පාටයි | ඇතුළු වීමේ සටහනේ කුමක් ලියා තිබුණත්, එය පළිගැනීමේ ට්රේඩ් එකක් |
| පාඩුවක් සහ ඊළඟ ඇතුළු වීම අතර විනාඩි පහළොවකට අඩුයි | සිහිල් වීමේ විවේකයක් නැහැ. තීරණය ගත්තේ පාඩුවයි |
| ඒ පේළියේ “ඇතුළු වීමට හේතුව” සටහන අපැහැදිලියි හෝ හිස්ව තිබෙනවා | සෙටප් එකක් තිබුණේ නැහැ. තිබුණේ අවශ්යතාවක් |
| ඔබ පිටවූයේ සැලසුම් කළ ස්ටොප්-ලොස් එක නොවන වෙනත් තැනකින් | ට්රේඩ් එක මැදදී සැලැස්ම අත්හැරියා |
| පාඩුවක් ලැබූ එකම උපකරණයට පැයක් ඇතුළත නැවත ඇතුළු වුණා | ඔබට රිදවූ දේ පසුපස හඹා යාම |
ට්රේඩ් විස්සක් තුළ මේවායින් දෙකක් හෝ ඊට වැඩි ගණනක් තිබේ නම්, එය රටාවක් මිස නරක දවසක් නොවෙයි. ඔබ තවමත් වාර්තාවක් තබා නොගන්නේ නම්, ට්රේඩින් ජර්නලයක් තබා ගැනීමෙන් පටන් ගන්න, මන්ද එවැන්නක් නොමැතිව සෑම පාඩුවක්ම වෙනම අවාසනාවක් ලෙස පෙනෙනවා.
නිතර අසන ප්රශ්න
ට්රේඩර්වරුන්ගෙන් 90% කට මුදල් අහිමි වන බව සත්යද?
90% යන සංඛ්යාව හැම තැනම නැවත නැවත කියවෙනවා, නමුත් ඊට පිටුපසින් තනි අධ්යයනයක්වත් නැහැ. ලේඛනගත වී ඇති දේ ඊට වඩා කරුණාවන්ත නැහැ. යුරෝපීය සුරැකුම්පත් සහ වෙළඳපොළ අධිකාරිය (ESMA) යුරෝපා සංගමය පුරා සිල්ලර CFD ගිණුම් සමාලෝචනය කර, ඉන් 74% සිට 89% දක්වා ප්රමාණයකට මුදල් අහිමි වන බව සොයා ගත්තා. ඉහත බ්රසීලියානු අධ්යයනය දින 300 ඉක්මවා දිගටම ගිය අය අතර 97% ක් සොයා ගත්තා. ඉතින් 90% ජනප්රවාදයක්, සැබෑ සංඛ්යා ඒ දෙපැත්තේම තිබෙනවා.
ට්රේඩින්වල 90% නීතිය කුමක්ද?
එය සාමාන්යයෙන් උපුටා දක්වන්නේ “ට්රේඩර්වරුන්ගෙන් 90% කට දින 90 කින් තම මුදල්වලින් 90% ක් අහිමි වෙනවා” ලෙසයි. එය කියමනක් මිස සොයා ගැනීමක් නොවෙයි. ඊට පිටුපස ඇති අධ්යයනය කිසිවෙක් කිසිදා ඉදිරිපත් කර නැහැ. ඔබට විශ්වාසයෙන් පෙනී සිටිය හැකි අංකයක් අවශ්ය විට ESMA සහ බ්රසීලියානු සංඛ්යා භාවිතා කරන්න.
ට්රේඩර්වරුන්ගෙන් 99% ක් අසාර්ථක වන බව සත්යද?
හරියටම 99% යැයි කිසිදු මූලාශ්රයක් කියන්නේ නැහැ. ළඟම ඇති සැබෑ සංඛ්යාව බ්රසීලියානු අධ්යයනයෙන්, එහි දිගටම රැඳී සිටි ඩේ ට්රේඩර්වරුන්ගෙන් 98.9% ක් අවම වැටුපවත් උපයා ගැනීමට අසමත් වුණා. බොහෝ විට ඒ හැඟීම එන්නේ එතැනින්. වැදගත් වචනය “දිගටම රැඳී සිටි” යන්නයි: මේ දින 300 කට වඩා දිගටම කරගෙන ගිය අයයි.
විශාල ගිණුමක් පළිගැනීමේ ට්රේඩින් අඩු අනතුරුදායක කරනවාද?
නැහැ. ඉහත වගුවේ සෑම අංකයක්ම ප්රතිශතයක්, ප්රතිශත ගිණුමේ ශේෂය ගැන තකන්නේ නැහැ. සෑම පාඩුවකටම පසු දෙගුණ කිරීම 100,000 ක ගිණුමක් විනාශ කරන්නේ 10,000 ක ගිණුමක් විනාශ කරන ට්රේඩ් ගණනින්මයි. වෙනස් වන්නේ පිරිවැය පමණයි.
කෙටියෙන් කිවහොත්
පළිගැනීමේ ට්රේඩින් චරිතයේ දුර්වලතාවක් නොවෙයි, දුර්ලභ දෙයකුත් නොවෙයි. කලින්ම ගත යුතුව තිබූ තීරණයක්, දැන් මුදල් අහිමි වූ කෙනෙකු විසින් ගනු ලබන විට සිදු වන්නේ එයයි.
දෛනික පාඩු සීමාව මුදලින් ලියන්න. එයට ළඟා වූ විට සිදු වන්නේ කුමක්ද කියා දැන්ම තීරණය කරන්න. ඒ කාර්යය ඔබේ කැමැත්තේ ශක්තියට නොව, ප්ලැට්ෆෝමය වැසීමට භාර දෙන්න. ඉහත ලැයිස්තුවේ ඔබ ඔබවම හඳුනා ගත්තා නම්, පළමුව ඒ ගැන කටයුතු කරන්න, මන්ද කිසිදු නීතියක් තමන් නිර්මාණය නොකළ ප්රශ්නයකින් බේරෙන්නේ නැහැ.
මගේ නීතිය ලියන්න මට ඩොලර් 8,000 ක් වැය වුණා. ඔබේ නීතියට කිසිවක් වැය විය යුතු නැහැ.