ඔබට දිගටම මුදල් අහිමි වෙනවා නම්, සාමාන්යයෙන් හේතුව ඔබේ විශ්ලේෂණය නොවෙයි. හේතුව ඔබේ ස්ථාන ප්රමාණය (position size), ඔබ කොපමණ නිතර ට්රේඩ් කරනවාද යන්න, සහ පාඩුවකින් පසු විනාඩි දහය තුළ ඔබ කරන දේයි. ප්රස්තාරය කිසිසේත් වැදගත් වීමටත් පෙර, ප්රතිඵලයෙන් වැඩි කොටසක් තීරණය කරන්නේ ඒ කරුණු තුනයි.
එය අපහසුතාවට පත් කරන කරුණක්, මන්ද වඩා හොඳ දර්ශකයකින් (indicator) එය විසඳෙන්නේ නැති බව එයින් අදහස් වෙනවා. එය හොඳ ආරංචියක්ද වෙනවා, මන්ද ඒ තුනම ඔබට සම්පූර්ණයෙන්ම පාලනය කළ හැකි දේවල්.
පහත දැක්වෙන්නේ බොහෝ විට මතු වන හේතු හය, සැබෑ ගිණුමක් තුළ ඒ එක එකක් පෙනෙන්නේ කෙසේද යන්න, සහ ඔබේ හේතුව කුමක්දැයි සොයා ගැනීමට ක්රමයක්.
පළමුව, කිසිවෙක් මුල් පිටුවේ නොදමන අංකය
සිල්ලර ගිණුම්වලින් 74% ත් 89% ත් අතර ප්රමාණයකට මුදල් අහිමි වෙනවා. ඒ සංඛ්යාව ට්රේඩින් බ්ලොග් එකකින් ආවක් නොවෙයි. එය එන්නේ යුරෝපා සංගමය පුරා සිල්ලර CFD ට්රේඩින් සමාලෝචනය කළ යුරෝපීය සුරැකුම්පත් සහ වෙළඳපොළ අධිකාරියෙන්. එක් ගනුදෙනුකරුවෙකුට සාමාන්ය පාඩුව යුරෝ 1,600 ත් 29,000 ත් අතර බව එය සොයා ගත්තා. යුරෝපයේ සෑම නියාමනය කරන ලද බ්රෝකර්වරයෙකුටම දැන් තම වෙබ් අඩවියේ ඉහළින්ම තමන්ගේම පාඩු ප්රතිශතය පෙන්වීමට සිදු වී ඇත්තේ ඒ නිසයි. ඔබ භාවිතා කරන බ්රෝකර්ගේ වෙබ් අඩවියට ගිහින් බලන්න. අංකය එහි තිබෙනවා.
එය සනසීමක් ලෙස නොව, පසුබිමක් ලෙස කියවන්න. එයින් අදහස් වන්නේ පාඩු ලැබීම නොවැළැක්විය හැකි බව නොවෙයි. එයින් අදහස් වන්නේ බොහෝ දෙනා පැමිණෙන්නේ එකම දේවල් ස්වල්පයක් කරමින් බවත්, ඒවාට පුරෝකථනය කළ හැකි ප්රතිඵල ඇති බවත්ය.
1. ඔබ සෑම ට්රේඩ් එකකදීම ඕනෑවට වඩා අවදානම් ගන්නවා
ගිණුම් අවසන් කරන්නේ මේකයි, එය කරන පුද්ගලයා එය දකින්නේ කලාතුරකින්, මන්ද එක දිගට පස්වැනි පාඩුව එන තුරුම එක් විශාල ට්රේඩ් එකක් හොඳින් පෙනෙනවා.
එක දිගට පාඩු පහක් යනු අවාසනාවක් නොවෙයි. කාසියක් එක දිගට පස් වතාවක් පිටුපස පැත්තට වැටෙන්නේ ආසන්න වශයෙන් උත්සාහ 32 කට වරක්. ට්රේඩ් සියයක් පුරා ඔබ එය දැකීමට බලාපොරොත්තු විය යුතුයි, බොහෝ විට එක් වරකට වඩා. ඉතින් ප්රශ්නය එය සිදු වේද යන්න නොවෙයි. ප්රශ්නය ඉන් පසු ඔබේ ගිණුම පෙනෙන්නේ කෙසේද යන්නයි.
| එක් ට්රේඩ් එකකට අවදානම | පාඩු 5 කට පසු ඉතිරි වන ගිණුම | පාඩු 10 කට පසු |
|---|---|---|
| 1% | 95% | 90% |
| 2% | 90% | 82% |
| 5% | 77% | 60% |
| 10% | 59% | 35% |
| 20% | 33% | 11% |
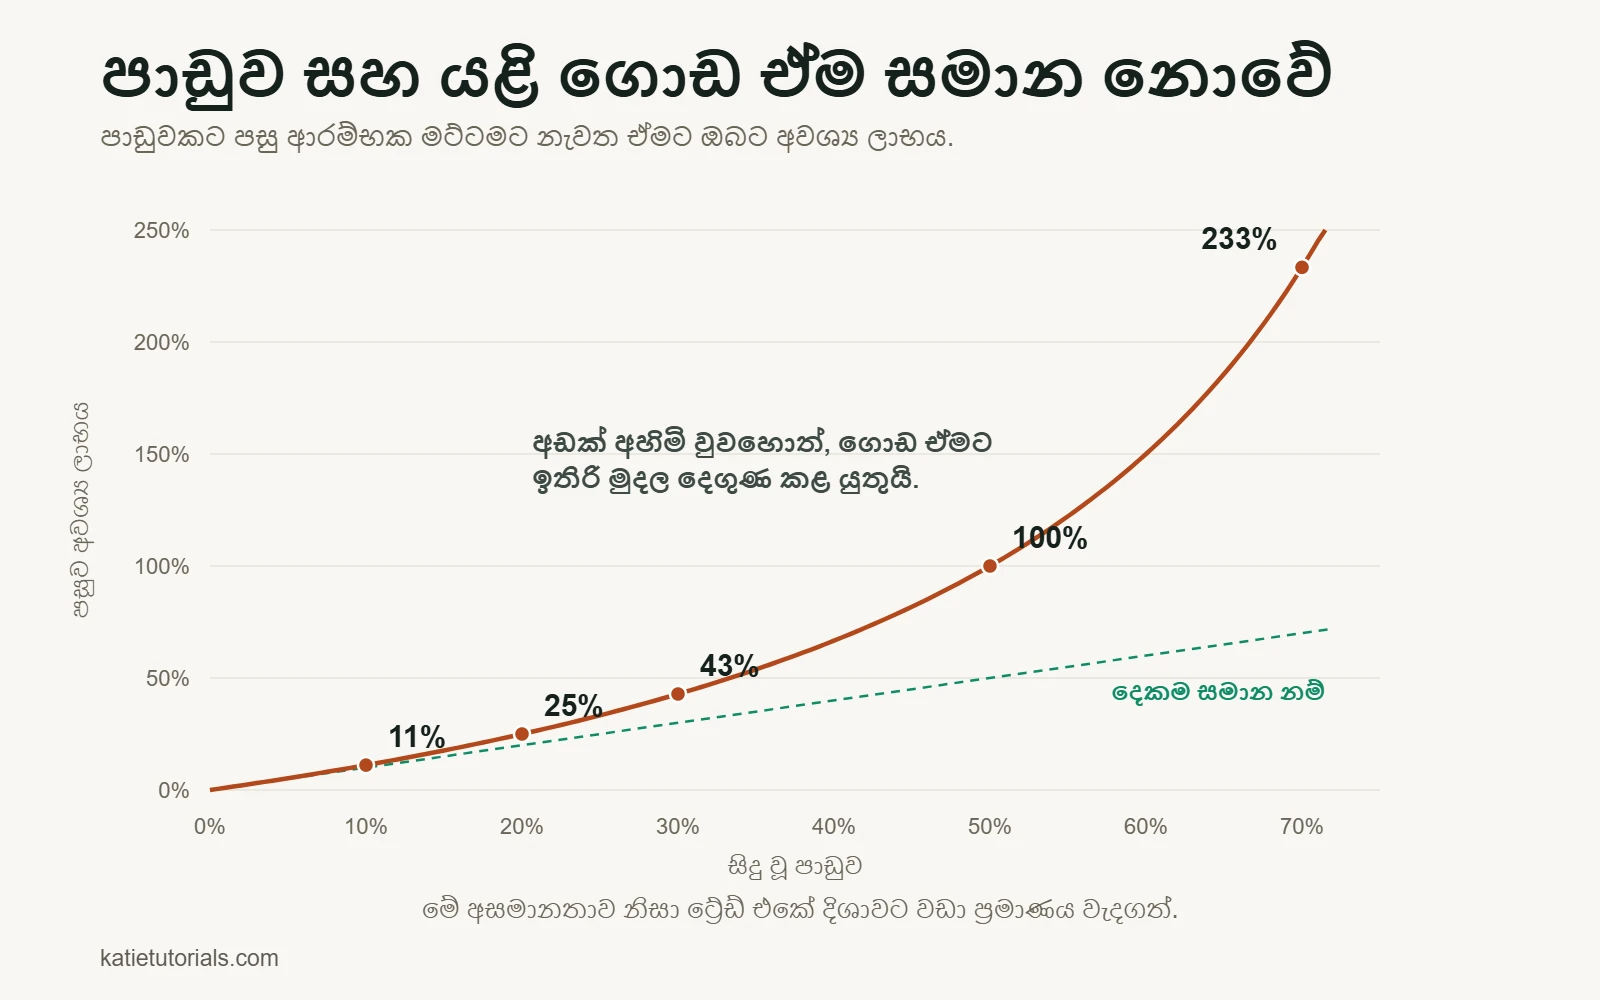
බොහෝ ආරම්භක ගිණුම් මිය යන්නේ පහළම පේළියේයි. හානිය සමමිතික නැහැ, මිනිසුන්ට මඟ හැරෙන කොටස එයයි. මුදල් අහිමි කර ගැනීම සහ එය ආපසු උපයා ගැනීම එකම ප්රමාණයේ කාර්යයන් නොවෙයි.
| ඔබට අහිමි වුණොත් | නැවත මුල් මට්ටමට පැමිණීමට පමණක් ඔබට අවශ්ය ලාභය |
|---|---|
| 10% | 11% |
| 20% | 25% |
| 30% | 43% |
| 50% | 100% |
| 70% | 233% |
50% ක ගිණුමේ පහත වැටීමක් (drawdown) යථා තත්ත්වයට පත් කිරීමට 100% ක ලාභයක් අවශ්යයි. ඔබට විශ්වාසදායක ලෙස 100% ක් උපයා ගත හැකි නම්, ඔබ මෙය කියවන්නේ නැහැ. සාමාන්ය උපදෙස එක් ට්රේඩ් එකකට ගිණුමෙන් 1% සිට 2% දක්වා අවදානමක් ගැනීම වීමට හේතුව එයයි. ඒ අංකවල මායාවක් නැහැ. ඒවා සාමාන්ය අඛණ්ඩ පාඩු කාලයකින් බේරී සිටිය හැකි තරම් කුඩායි, එච්චරයි.
එක් අවංක අවවාදයක්: ස්ථාන ප්රමාණය තීරණය කිරීම පාඩු ලබන උපාය මාර්ගයක් ලාභ ලබන එකක් බවට පත් කරන්නේ නැහැ. ඔබ සතුව ඇත්තේ කුමන එකක්දැයි සොයා ගැනීමට ප්රමාණවත් කාලයක් එය ඔබට ලබා දෙනවා.
2. ඔබ ලාභ කලින් ගන්නවා, පාඩුවලට දිගටම යන්න ඉඩ දෙනවා
මෙයට නමක් සහ මිනුමක් තිබෙනවා. ටෙරන්ස් ඔඩීන් බ්රෝකරේජ් ගිණුම් 10,000 ක් අධ්යයනය කර, ආයෝජකයින් තම ලාභ ස්ථාන 14.8% ක අනුපාතයකින්ද, පාඩු ස්ථාන 9.8% ක අනුපාතයකින්ද විකුණූ බව සොයා ගත්තා. වෙනත් වචනවලින් කිවහොත්, ලාභ ස්ථානයක් විකිණීමේ සම්භාවිතාව පාඩු ස්ථානයකට වඩා 1.5 ගුණයක් පමණ වැඩියි.
ඉන්පසු ඔහු ඊළඟට සිදු වූ දේ නිරීක්ෂණය කළා. ඊළඟ වසර පුරා, ඔවුන් විකුණූ ලාභ ස්ථාන, ඔවුන් තබා ගත් පාඩු ස්ථානවලට වඩා ප්රතිශත ලකුණු 3.4 කින් හොඳ ප්රතිඵල දුන්නා. ඒ සහජ බුද්ධිය හුදෙක් හැඟීම්බර එකක් පමණක් නොවෙයි. එය ආපස්සටයි.
හේතුව තේරුම් ගැනීම පහසුයි. ලාභ ස්ථානයක් විකිණීමෙන් ලාභයක් තහවුරු වෙනවා, තහවුරු කළ ලාභයක් විනයක් ලෙස දැනෙනවා. පාඩු ස්ථානයක් තබා ගැනීමෙන් පාඩුව ලියා තැබීම වළක්වා ගන්නවා, කඩදාසියේ පමණක් ඇති පාඩුවක් තවමත් ආපසු එයි වගේ දැනෙනවා. දෙකම සැලැස්මක වේශයෙන් සැරසුණු හැඟීම්බර තීරණ.
විසඳුම කැමැත්තේ ශක්තිය නොවෙයි. එය ඇතුළු වීමට පෙර පිටවීම් දෙකම තීරණය කර, ඉන්පසු ඒවා දැනටමත් ගත් තීරණ ලෙස සැලකීමයි. ඒ ගැන වැඩි විස්තර ට්රේඩ් එකකින් පිටවිය යුත්තේ කවදාද යන පාඩමේ තිබෙනවා.
3. ඔබ සිතනවාට වඩා බොහෝ නිතර ට්රේඩ් කරනවා
බ්රැඩ් බාබර් සහ ටෙරන්ස් ඔඩීන් 1991 සිට 1996 දක්වා වට්ටම් බ්රෝකර්වරයෙකු සමඟ ගනුදෙනු කළ කුටුම්බ 66,465 ක් නිරීක්ෂණය කළා. එම කාලය තුළ වෙළඳපොළ වසරකට 17.9% ක ප්රතිලාභයක් ලබා දුන්නා. සාමාන්ය කුටුම්බය 16.4% ක් උපයා ගත්තා. වඩාත්ම ක්රියාශීලී ට්රේඩර්වරුන්ගෙන් පහෙන් එක උපයා ගත්තේ 11.4% යි.
ඔවුන්ට වසරකට ප්රතිශත ලකුණු 6.5 ක් අහිමි වුණා, ඒ ඔවුන් නරක වත්කම් තෝරා ගත් නිසා නොවෙයි. හේතුව පිරිවැයයි. සෑම ට්රේඩ් එකක්ම ස්ප්රෙඩ් එක ගෙවනවා, සාමාන්යයෙන් කොමිස් එකක්, සමහර විට රාත්රී මූල්යකරණ ගාස්තුවක්. ඒ පිරිවැය නිශ්චිතයි. ලාභය එසේ නොවෙයි. හතර ගුණයක් නිතර ට්රේඩ් කළොත්, එකම අවිනිශ්චිත වාසිය (edge) සඳහා ඔබ හතර ගුණයක් ගෙවනවා.
පසුගිය මාසයේ ඔබේ ට්රේඩ් ගණන් කරන්න. බොහෝ දෙනාගේ අනුමානය සැබෑ ගණනින් අඩක් පමණයි.
4. පිටවිය යුත්තේ කොතැනින්ද කියා ඔබ තීරණය කරන්නේ ඇතුළු වූ පසුවයි
ඔබ ඇතුළු වීමට පෙර ඔබේ විනිශ්චය නිදහස්. කිසිවක් අවදානමේ නැහැ, ඉතින් ඔබට ප්රස්තාරය දෙස බලා අදහස වැරදි බව ඔප්පු වන්නේ කොතැනදැයි අවංකව කිව හැකියි.
ඔබ ඇතුළු වූ මොහොතේ, ඒ විනිශ්චය අයත් වන්නේ මුදල් අවදානමේ තබාගෙන, අංකයක් චලනය වන හැටි බලා සිටින කෙනෙකුටයි. ඒ පුද්ගලයා හේතු සොයා ගන්නවා. මට්ටම ඇත්තටම බිඳුණේ නැහැ. එය හුදෙක් වික් එකක් පමණයි. පුවතින් පසු එය ආපසු එයි. ඇතුළු වීමට පෙර මේ කිසිදු සිතුවිල්ලක් ඔබට ඇති වෙන්නේ නැහැ, ඒවා මොනවාද කියා හරියටම කියා දෙන්නේ එයයි.
ඉතින් සෑම ඇතුළු වීමකටම පෙර අංක තුනක් ලියන්න:
- අදහස වැරදි බව ඔප්පු කරන මිල. ඒ ඔබේ ස්ටොප්-ලොස් එකයි.
- ඔබ ලාභය ගන්නා මිල.
- ස්ටොප්-ලොස් එකට ළඟා වුණොත් ඔබට අහිමි වන මුදල, ඔබේම මුදලින්.
ඔබට ඒ තුනම ලිවිය නොහැකි නම්, ඔබ සතුව ඇත්තේ ට්රේඩ් එකක් නොවෙයි. ඔබ සතුව ඇත්තේ මතයක්.
5. පාඩුවකට පසු වහාම ඔබ විශාල ප්රමාණයෙන් ට්රේඩ් කරනවා
පහත වැටුණු ගිණුමක් සහ නැති වී ගිය ගිණුමක් අතර වෙනස මෙයයි.
ඒ වෙලාවේ තර්කය නිවැරදි ලෙස දැනෙනවා. ඔබට 200 ක් අහිමි වුණා, ඉතින් සාමාන්ය ප්රමාණය මෙන් දෙගුණයක ට්රේඩ් එකකින් එය එක වරම ආපසු දිනා ගත හැකියි. ඇත්තටම සිදු වන්නේ, ඔබේ විනිශ්චය දවසේ නරකම තත්ත්වයේ තිබියදී, වඩා නරක සෙටප් එකක, අඩු ඉවසීමකින්, විශාල ස්ථානයක් ගැනීමයි. ඊළඟ පාඩුව දෙගුණයක්, ඊට පසු ප්රමාණය නැවතත් දෙගුණ වෙනවා.
එකම විශ්වාසදායක විසඳුම යාන්ත්රිකයි, මන්ද ඒ මොහොතේ ඔබේ විනිශ්චය සරලවම ලබා ගත නොහැකියි. කලින්ම නීතියක් තෝරාගෙන එය ලියා තබන්න. දවසකට පාඩු දෙකක් නම් ප්ලැට්ෆෝමය වැසෙනවා. නැතහොත් ප්රතිශතයකින් නොව මුදලින් ලියූ උපරිම දෛනික පාඩුවක්, එවිට ඔබට ඒ එක්ක තර්ක කරන්න බැහැ.
නම් කිරීමට වටින මෙහි වඩා දරුණු ස්වරූපයක් තිබෙනවා. ඔබ කුලියට හෝ බිල්පත්වලට අවශ්ය මුදලින් ට්රේඩ් කරනවා නම්, ඔබේ පාඩුවල ප්රමාණය ඔබට සමීප අයගෙන් සඟවනවා නම්, හෝ පාඩු ඔබේ නින්දට, රැකියාවට හෝ සබඳතාවලට බලපානවා නම්, එවිට ප්රශ්නය තවදුරටත් ස්ථාන ප්රමාණය නොවෙයි. සූදුව මෙන්ම ට්රේඩින්ද පාලනය කළ නොහැකි පුරුද්දක් බවට පත් විය හැකියි, එකම ආකාරයේ සහාය එයටත් උදව් වෙනවා. ස්ටොප්-ලොස් ගැන තවත් ලිපියක් කියවීමට පෙර ඒ ගැන යමෙකු සමඟ කතා කිරීම වටිනවා.
6. ඔබ කිසිදු වාර්තාවක් තබා නොගන්නා නිසා එකම වැරැද්ද නැවත නැවත කරනවා
පාඩු ලබන ට්රේඩර් කෙනෙකුගෙන් ඔවුන්ට පාඩු වෙන්නේ ඇයි කියා ඇසුවොත් සාමාන්යයෙන් ඔබට ලැබෙන්නේ න්යායක්. අවසන් ට්රේඩ් විස්ස පෙන්වන්න කියා ඇසුවොත් සාමාන්යයෙන් ඔවුන්ට එය කළ නොහැකියි.
වාර්තාවක් නොමැතිව, සෑම පාඩුවක්ම වෙනම අවාසනාවක් ලෙස පෙනෙනවා. වාර්තාවක් සමඟ, සාමාන්යයෙන් ට්රේඩ් විස්සක් ඇතුළත රටාව පැහැදිලි වෙනවා, සාමාන්යයෙන් එය ඉහත කරුණු පහෙන් එකක්. ඒ වාර්තාව තබා ගැනීම මේ ලැයිස්තුවේ ඇති ලාභම දෙයයි, මිනිසුන් වැඩිපුරම මඟ හරින්නේත් එයයි. එය කරන ආකාරය ගැන වැඩි විස්තර ට්රේඩින් ජර්නලයක් තබා ගැනීම යන පාඩමේ තිබෙනවා.
පළමු ට්රේඩ් එකටත් පෙර සිදු වන වැරදි
ඉහත හේතු හයම සිදු වන්නේ තිරය ඉදිරිපිටදීයි. ඔබ කිසිවක් තැබීමටත් පෙර දැනටමත් තීරණය වී ඇති දෙවන කාණ්ඩයක් තිබෙනවා, ට්රේඩ් එක අතරතුර ඒවා නොපෙනෙන නිසා ඒවාට දොස් පැවරෙන්නේ කලාතුරකින්.
ලිඛිත සැලැස්මක් නැහැ
ඔබේ හිසේ ඇති උපාය මාර්ගයක් නොවෙයි. ඔබට නැවත කියවිය හැකි තැනක ලියා තැබූ එකක්: ඔබ ගන්නා සෙටප් එක කුමක්ද, ප්රමාණය කීයද, ඔබ පිටවන්නේ කොතැනින්ද, සහ දවස සඳහා ඔබව නවත්වන්නේ කුමක්ද. එය ලියා නැත්නම්, එය කඩ කළ නොහැකියි. එය නිදහසක් වගේ ඇසුණත් ඇත්තටම ප්රශ්නය එයයි. සසඳා බැලීමට ස්ථිර අනුවාදයක් නැති දෙයක් වැඩිදියුණු කරන්න ඔබට බැහැ.
ඉඟි, සංඥා සහ අන් අයගේ විශ්වාසය මත ට්රේඩ් කිරීම
ණයට ගත් ට්රේඩ් එකකට පිටවීමක් නැහැ, මන්ද විශ්වාසය ආවේ වෙනත් කෙනෙකුගෙන්, එය ඔබට මාරු වෙන්නේ නැහැ. එය ඔබට විරුද්ධව යන විට විමසා බැලීමට කිසිවක් නැහැ. පාඩු ලබන සංඥා සේවාවක් අත්හැරීම මෙතරම් අමාරු වන්නේත් මේ නිසයි: එය ක්රියා නොකරන බව ඔබට කියා දෙන දේ ඔබ කිසිදා ගොඩනඟා ගත්තේ නැහැ.
සම්පූර්ණ වටයක් (ඇතුළු වීම සහ පිටවීම) ඔබට කොපමණ වැය වේදැයි නොදැනීම
බොහෝ ආරම්භකයින්ට ඔවුන් ඉලක්ක කරන ලාභය කිව හැකි නමුත්, ඇතුළු වීමේ සහ පිටවීමේ පිරිවැය කිව නොහැකියි. ස්ප්රෙඩ්, කොමිස්, සහ අදාළ වන තැන්වල රාත්රී මූල්යකරණ ගාස්තු. ඒවා ලාභ සහ පාඩු යන සෑම ට්රේඩ් එකකින්ම අඩු වෙනවා, කුඩා ප්රමාණවලදී ඒවා මිනිසුන් බලාපොරොත්තු වනවාට වඩා ප්රතිඵලයේ බොහෝ විශාල කොටසක්.
| සම්පූර්ණ වටයක පිරිවැය | ඔබ ඉලක්ක කරන ලාභය | පිරිවැය ඔබේ ඉලක්කයෙන් මෙතරම් කොටසක් |
|---|---|---|
| $2 | $20 | 10% |
| $2 | $50 | 4% |
| $2 | $100 | 2% |
| $5 | $20 | 25% |
කුඩා, නිතර කරන ට්රේඩ් පෙනෙනවාට වඩා මෙතරම් අමාරු වන්නේ ඇයිදැයි ඉහළම සහ පහළම පේළි පෙන්වනවා. ඒවායේදී ඔබ තරඟ කරන්නේ වෙළඳපොළ සමඟ නොවෙයි. ඔබ මුලින්ම තරඟ කරන්නේ ඔබේම පිරිවැය සමඟයි.
පළමු මාසයේදීම එකවර දේවල් පහක් ට්රේඩ් කිරීම
සෑම උපකරණයකටම තමන්ගේම වේලාවන්, තමන්ගේම සාමාන්ය පරාසය, පුවත්වලට තමන්ගේම ප්රතිචාරය තිබෙනවා. පහක් නිරීක්ෂණය කිරීම යනු ඒ එකක්වත් ඉගෙන නොගැනීමයි. පාඩු ලැබූ සතියක් උපාය මාර්ගය නිසාද, නැතිනම් ඒවායින් එකක් 15:00 ට චලනය වන බව ඔබ නොදැන සිටි නිසාද කියා ඔබට කිසිදා කිව නොහැකි වෙනවා. එක් උපකරණයකින් ට්රේඩ් පනහක් සම්පූර්ණ කරන තුරු ට්රේඩ් කරන්න එම එක් උපකරණය පමණයි.
මේ පිටුවේ ඇති හේතු දහයේම කෙටි අනුවාදය ඔබට අවශ්ය නම්, ඒ මෙයයි: ඒවායින් කිසිවක් පාහේ ප්රස්තාරය කියවීම ගැන නොවෙයි.
ඔබේ හේතුව කුමක්දැයි සොයා ගන්නා ආකාරය
ඊළඟ ට්රේඩ් විස්ස ගෙන කරුණු හතක් සටහන් කරන්න. විසිතුරු පැතුරුම්පතක් අවශ්ය නැහැ, සටහන් පොතක් ප්රමාණවත්.
- දිනය සහ උපකරණය.
- ඔබ ඇතුළු වූයේ ඇයි, එක් වාක්යයකින්, ක්ලික් කිරීමට පෙර ලියූ.
- ඔබ සැලසුම් කළ ස්ටොප්-ලොස් සහ ඉලක්කය.
- ඔබ ඇත්තටම පිටවූයේ කොතැනින්ද.
- ඔබ අවදානමට ලක් කළ ගිණුමේ ප්රතිශතය.
- ඔබ ඔබේම සැලැස්ම අනුගමනය කළාද, ඔව් හෝ නැත.
- ඔබට දැනුණේ කෙසේද, වචන දෙක තුනකින්.
ඉන්පසු ඒ විස්ස නැවත කියවා ගණන් කරන්න. අවදානමට ලක් කළ ප්රතිශතය වෙනස් වෙනවා නම්, පළමු හේතුව. ඔබේ පාඩු නිරතුරුවම ඔබේ ලාභවලට වඩා විශාල නම්, දෙවන හේතුව. ඔබ බලාපොරොත්තු වූවාට වඩා පේළි තිබේ නම්, තෙවන හේතුව. සැලසුම් කළ සහ සැබෑ පිටවීම් දිගටම එකිනෙකට නොගැළපේ නම්, සිව්වන හේතුව. රතු පේළියකින් පසු ප්රමාණය හදිසියේ වැඩි වෙනවා නම්, පස්වන හේතුව.
ඔව් හෝ නැත තීරුව පිටුවේ ඇති වඩාත්ම ප්රයෝජනවත් දෙයයි. එය සම්පූර්ණයෙන්ම වෙනස් ප්රශ්න දෙකක් වෙන් කරනවා. ඔබ ඔබේ සැලැස්ම අනුගමනය කර තවමත් පාඩු ලැබුවා නම්, ප්රශ්නය උපාය මාර්ගයයි. ඔබ එය අනුගමනය නොකළා නම්, උපාය මාර්ගය කිසිදා පරීක්ෂා වී නැහැ, එය වෙනස් කිරීමෙන් ඔබට කිසිවක් දැනගන්න ලැබෙන්නේ නැහැ.
මම වැරදි දෙයට දොස් පැවරූ මාස නවය
මම මාස නවයකට ආසන්න කාලයක් පාඩු ලැබුවා, ඉන් වැඩි කාලයක් මා විශ්වාස කළේ ප්රශ්නය උපාය මාර්ගය බවයි. සෑම පාඩු දාමයක්ම මා වඩා හොඳ එකක් සොයා යාමට පෙළඹෙව්වා. වෙනත් දර්ශකයක්, වෙනත් නීති කට්ටලයක්, කැඩී නැති යමක්.
කැඩී තිබුණේ උපාය මාර්ගය නොවෙයි. කිසිදු අවදානම් කළමනාකරණයක් තිබුණේ නැහැ. ට්රේඩ් එකකින් අහිමි වීමට මා කැමති ස්ථිර මුදලක් මට තිබුණේ නැහැ, ඉතින් ප්රමාණය මට දැනුණු විශ්වාසය අනුව වෙනස් වුණා, මට වැඩියෙන්ම විශ්වාසයක් දැනුණේ හැම විටම නරකම තීරණවලට මොහොතකට පෙරයි.
අවසානයේ ඕනෑම තනි ට්රේඩ් එකක මා අවදානමට ලක් කරන මුදල ස්ථිර කර, එය වෙනස් කිරීම නැවැත්වූ විට, පාඩු දාමය අවසන් වුණා. ඒ සතියේ මගේ විශ්ලේෂණය දියුණු වූ නිසා නොවෙයි, මන්ද එය දියුණු වුණේ නැහැ. නිසි ප්රමාණයෙන් ගත් එකම තීරණ, මට ගොඩ එන්න බැරි වළක් බවට ගොඩ ගැසීම නැවතුණා.
ගිණුම බිංදුවට යාමෙන් බේරා ගත්තේ ඒ එක් වෙනස්කමයි, මේ ලැයිස්තුවේ පළමු අයිතමය ඇතුළු වීම් හා සම්බන්ධ කිසිවක් නොව ස්ථාන ප්රමාණය වීමට හේතුවත් එයයි.
අංකය වැඩියෙන්ම වෙනස් කරන එක් වෙනස
ඔබ එක දෙයක් පමණක් නිවැරදි කරනවා නම්, ප්රමාණය නිවැරදි කරන්න. එය විනිශ්චයක් නොව ගණිතයක්, ඉතින් ඔබේ විනිශ්චය ක්රියා නොකරන දිනවලත් එය ක්රියා කරනවා.
ඇතුළු වීමට පෙර, මේ අනුපිළිවෙළට එය ගණනය කරන්න:
- ගිණුම 2,000 යි. එහි එක ප්රතිශතයක් 20 යි. මේ ට්රේඩ් එකෙන් ඔබට අහිමි විය හැකි උපරිමය එයයි.
- ඇතුළු වීමේ මිල 50.00 යි, ස්ටොප්-ලොස් එක 47.00 යි, ඉතින් සෑම ඒකකයක්ම 3.00 ක් අවදානමට ලක් කරනවා.
- 20 ක් 3 න් බෙදූ විට 6 ක් ලැබෙනවා. ඔබ මිලදී ගන්නේ ඒකක 6 ක්, ඔබට හරි යැයි දැනුණු ගණන නොවෙයි.
අනුපිළිවෙළ වැදගත්. පාඩු ලබන බොහෝ ට්රේඩර්වරු මුලින්ම ප්රමාණය තෝරාගෙන, ඉන්පසු එයට ගැළපෙන ස්ටොප්-ලොස් එකක් සොයනවා. එය අනෙක් පැත්තට කරන්න: ඔබේ ස්ටොප්-ලොස් එක වෙළඳපොළ තීරණය කරයි, ඔබේ ප්රමාණය ගණිතය තීරණය කරයි. මේ ගැන වැඩි විස්තර සඳහා ට්රේඩින් අවදානම් කළමනාකරණය බලන්න.
නිතර අසන ප්රශ්න
ට්රේඩින්වල ලොකුම වැරැද්ද කුමක්ද?
ගිණුම් කොතරම් ඉක්මනින් අවසන් කරනවාද කියා මැනුවොත්, එක් ට්රේඩ් එකකදී ඕනෑවට වඩා අවදානම් ගැනීම. කොපමණ දෙනෙකුට බලපානවාද කියා මැනුවොත්, ලිඛිත සැලැස්මක් නොතිබීම, මන්ද කඩ කිරීමට කිසිවක් නැති විට මේ පිටුවේ ඇති අනෙක් සෑම වැරැද්දක්ම පහසු වෙනවා. ඒ දෙක එකිනෙකට සම්බන්ධයි: සැලැස්මක් යනු බොහෝ දුරට ඔබ සන්සුන්ව සිටියදී ගත්, ප්රමාණය පිළිබඳ තීරණ කට්ටලයක්.
විශාල ගිණුමක් මෙය විසඳයිද?
නැහැ. ඉහත සෑම අංකයක්ම ප්රතිශතයක්, ගිණුමේ කොපමණ මුදලක් තිබේද යන්න ප්රතිශත තකන්නේ නැහැ. ට්රේඩ් එකකට 20% ක අවදානමක් ගන්නා ට්රේඩර් කෙනෙකුට 50,000 ක ගිණුමක් අහිමි වන්නේ 500 ක ගිණුමක් අහිමි වූ ආකාරයටමයි, මුලදී ටිකක් සෙමින්, අවසානයේ වඩා මිල අධික ලෙස.
මම නැවත ඩෙමෝ ගිණුමකට යා යුතුද?
ප්ලැට්ෆෝමය ඉගෙන ගැනීමට නම්, ඔව්. ඉහත හේතු හයෙන් ඕනෑම එකක් නිවැරදි කිරීමට නම්, බොහෝ දුරට නැහැ. හයෙන් පහක්ම හැඟීම්බරයි, මුදල් සැබෑ නොවන විට ඒ හැඟීම් එහි නැහැ. ඉතා කුඩා සැබෑ ගිණුමක් විශාල ඩෙමෝ ගිණුමකට වඩා ඔබ ගැන ඔබට වැඩියෙන් උගන්වනවා.
පාඩු ලැබීම නවතින්න මට කොපමණ කාලයක් යයිද?
අවංක අංකයක් නැහැ, ඔබට අංකයක් දෙන ඕනෑම කෙනෙක් යමක් විකුණනවා. ඔබට මැනිය හැක්කේ ඔබේ සාමාන්ය පාඩුව කුඩා වෙනවාද, සහ ඔබේ ජර්නලයේ ඔව් හෝ නැත තීරුව බොහෝ දුරට ඔව් බවට පත් වෙනවාද යන්නයි. ශේෂය වෙනස් වීමට පෙර වෙනස් වන්නේ ඒ දෙකයි.
ප්රශ්නය මගේ උපාය මාර්ගයද, නැත්නම් මමද?
සටහන් කළ ට්රේඩ් විස්සක් ඔබට කියයි, වෙන කිසිවක් කියන්නේ නැහැ. බොහෝ දෙනා එය උපාය මාර්ගය යැයි උපකල්පනය කර, එය වෙනස් කරනවා, ඉතින් කිසිදු එක් ප්රවේශයකින් ට්රේඩ් විස්සකට කිසිදා ළඟා වෙන්නේ නැහැ. එයම මුදල් අහිමි වීමට වෙනම හේතුවක්, බොහෝ විට සියල්ලටම වඩා බහුලම හේතුව.
කෙටියෙන් කිවහොත්
මුදල් අහිමි වීම නවත්වන ට්රේඩර්වරු එය කරන්නේ වඩා හොඳ සංඥාවක් සොයා ගැනීමෙන් කලාතුරකින්. ඔවුන් එය කරන්නේ වැරදීම දරාගත හැකි තරම් සෑම ට්රේඩ් එකක්ම කුඩා කිරීමෙන්, ට්රේඩ් අඩුවෙන් ගැනීමෙන්, ඇතුළු වීමට පෙර පිටවීම ලිවීමෙන්, සහ තර්ක කළ හැකි තරම් අවංක වාර්තාවක් තබා ගැනීමෙනුයි.
ඒ කිසිවක් උද්යෝගිමත් නැහැ, ඒ කිසිවක් විකිණීමටත් නැහැ. ක්රියා නොකරන සියල්ල ඉවත් කළ පසු ඉතිරි වන්නේ එය පමණයි.