Sisukord (13)
- Kõigepealt number, mida keegi avalehele ei pane
- 1. Sa riskid igas tehingus liiga palju
- 2. Sa võtad kasumi liiga vara ja lased kahjumitel joosta
- 3. Sa kauplad palju sagedamini, kui arvad
- 4. Sa otsustad väljumise alles siis, kui oled juba sees
- 5. Sa kauplad kohe pärast kahjumit suuremalt
- 6. Sa ei pea arvestust, nii et kordad sama viga
- Vead, mis juhtuvad enne esimest tehingut
- Kuidas teada saada, milline neist on sinu oma
- Üheksa kuud, mil süüdistasin valet asja
- Üks muudatus, mis liigutab numbrit kõige rohkem
- Korduma kippuvad küsimused
- Lühidalt
Kui sa pidevalt raha kaotad, ei ole põhjus tavaliselt sinu analüüsis. Põhjus on su positsioonide suuruses, selles, kui tihti sa kauplad, ja selles, mida teed kümne minuti jooksul pärast kahjumit. Need kolm asja otsustavad suurema osa tulemusest ära enne, kui graafikul üldse mingit tähtsust on.
See on ebamugav, sest see tähendab, et parem indikaator seda ei paranda. See on ka hea uudis, sest kõik kolm on asjad, mida sa täielikult ise kontrollid.
Allpool on kuus kõige sagedasemat põhjust, see, milline igaüks neist päris kontos välja näeb, ja viis, kuidas teada saada, milline neist on sinu oma.
Kõigepealt number, mida keegi avalehele ei pane
74% kuni 89% jaeklientide kontodest kaotab raha. See arv ei ole pärit kauplemisblogist. See pärineb asutuselt European Securities and Markets Authority, mis vaatas läbi jaeklientide CFD-kauplemise kogu EL-is ja leidis, et keskmine kahjum kliendi kohta oli 1600 kuni 29 000 eurot. Sellepärast peab iga reguleeritud maakler Euroopas nüüd näitama oma kahjumiprotsenti oma veebilehe ülaosas. Mine vaata seda, mida sina kasutad. Number on seal.
Loe seda kui konteksti, mitte kui lohutust. See ei tähenda, et kaotamine on vältimatu. See tähendab, et enamik inimesi alustab samu väheseid asju tehes ja neil asjadel on ettearvatavad tulemused.
1. Sa riskid igas tehingus liiga palju
See on põhjus, mis kontod lõpetab, ja inimene, kes seda teeb, ei näe seda peaaegu kunagi, sest üks suur tehing näib korras olevat kuni viienda järjestikuse kahjumini.
Viis kahjumit järjest ei ole halb õnn. Münt kukub viis korda järjest kiri üleval umbes korra 32 viske kohta. Saja tehingu jooksul peaksid seda ootama, tõenäoliselt rohkem kui korra. Nii et küsimus ei ole selles, kas see juhtub. Küsimus on selles, milline su konto pärast seda välja näeb.
| Risk tehingu kohta | Kontost alles pärast 5 kahjumit | Pärast 10 kahjumit |
|---|---|---|
| 1% | 95% | 90% |
| 2% | 90% | 82% |
| 5% | 77% | 60% |
| 10% | 59% | 35% |
| 20% | 33% | 11% |
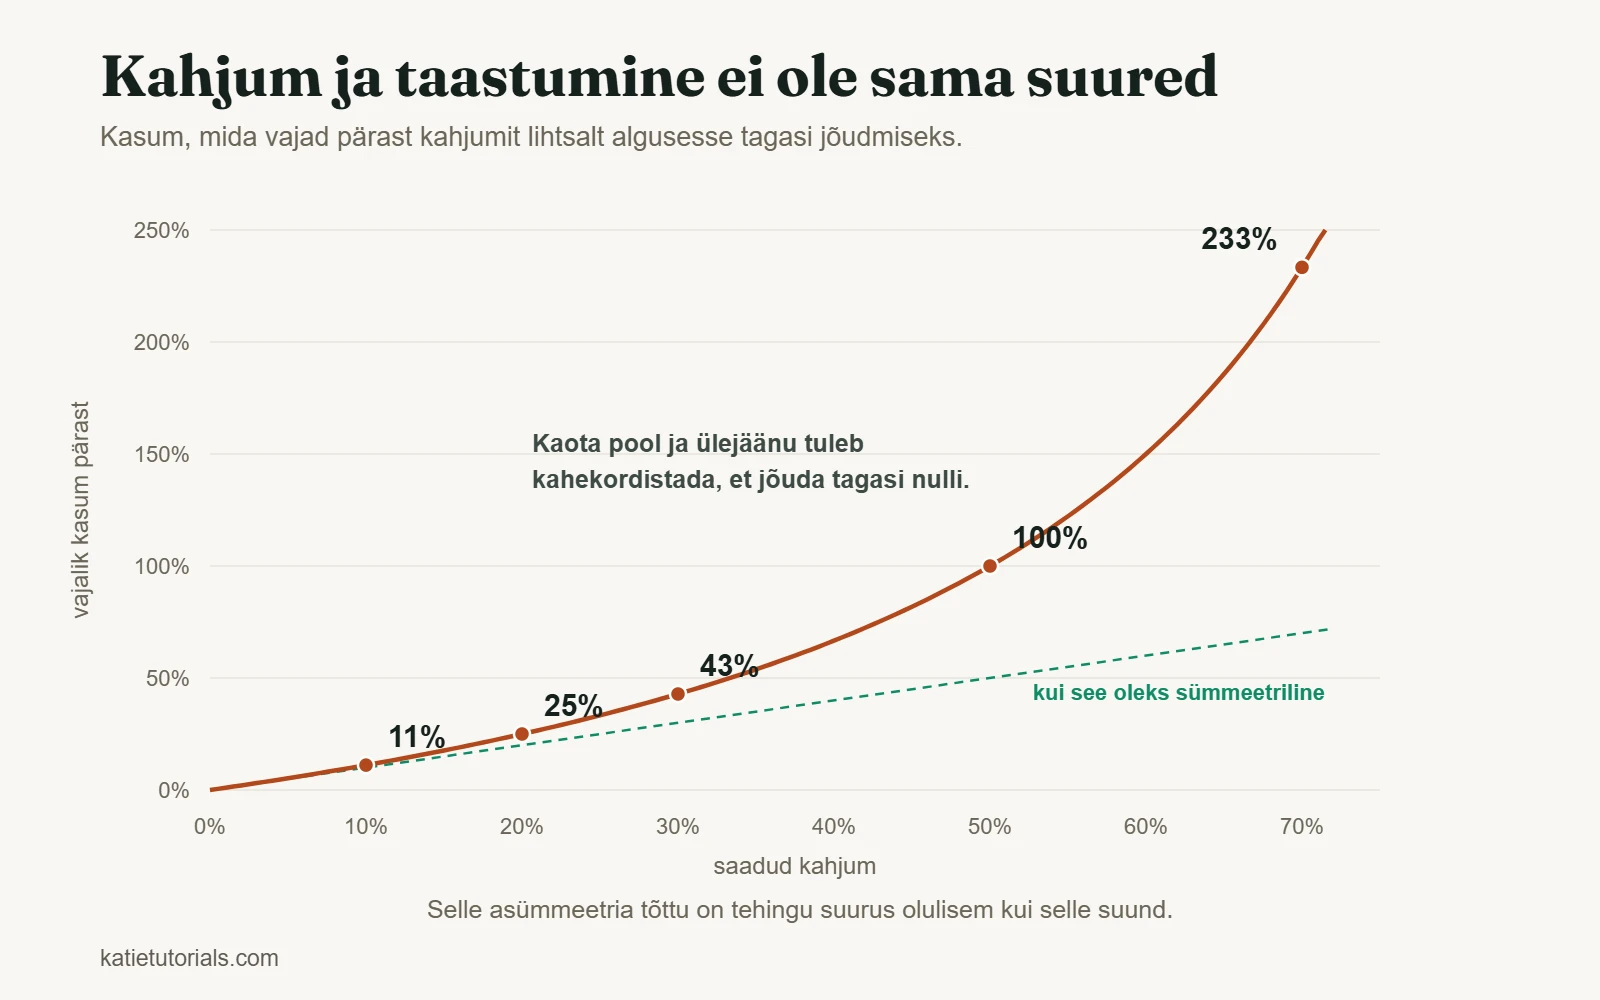
Alumine rida on see, kus sureb enamik algajate kontosid. Ja kahju ei ole sümmeetriline – just see jääb inimestel märkamata. Raha kaotamine ja selle tagasiteenimine ei ole sama suur töö.
| Kui kaotad | Nii palju kasvu on vaja, et lihtsalt algtasemele tagasi jõuda |
|---|---|
| 10% | 11% |
| 20% | 25% |
| 30% | 43% |
| 50% | 100% |
| 70% | 233% |
50% suuruse kahjumiperioodi (drawdown) tasategemiseks on vaja 100% kasvu. Kui sa suudaksid usaldusväärselt teenida 100%, ei loeks sa seda. Sellepärast ongi tavaline soovitus riskida ühes tehingus 1% kuni 2% kontost. Neis numbrites ei ole midagi maagilist. Need on lihtsalt piisavalt väikesed, et tavaline kaotuste seeria jääks üleelatavaks.
Üks aus märkus: positsiooni suuruse määramine ei muuda kahjumlikku strateegiat kasumlikuks. See annab sulle piisavalt aega, et teada saada, kumb sul on.
2. Sa võtad kasumi liiga vara ja lased kahjumitel joosta
Sellel on nimi ja mõõtmistulemus. Terrance Odean uuris 10 000 maaklerikontot ja leidis, et investorid müüsid oma kasumlikke positsioone määraga 14,8% ja kahjumlikke määraga 9,8%. Teisisõnu müüdi kasumlikku positsiooni umbes 1,5 korda suurema tõenäosusega kui kahjumlikku.
Siis jälgis ta, mis edasi sai. Järgmise aasta jooksul edestasid müüdud kasumlikud positsioonid allesjäetud kahjumlikke 3,4 protsendipunkti võrra. Instinkt ei olnud lihtsalt emotsionaalne. See oli tagurpidi.
On lihtne mõista, miks. Kasumliku positsiooni müümine fikseerib kasumi ja fikseeritud kasum tundub distsipliinina. Kahjumliku positsiooni hoidmine lükkab kahjumi kirjapanemise edasi ja paberil olev kahjum tundub ikka sellisena, mis võib tagasi tulla. Mõlemad on emotsionaalsed otsused, mis on plaaniks maskeeritud.
Lahendus ei ole tahtejõud. Lahendus on otsustada mõlemad väljumised enne sisenemist ja käsitleda neid siis juba tehtud otsustena. Lähemalt loe õppetunnist millal tehingust väljuda.
3. Sa kauplad palju sagedamini, kui arvad
Brad Barber ja Terrance Odean jälgisid aastatel 1991–1996 ühe soodusmaakleri 66 465 kliendileibkonda. Turg tootis sel perioodil 17,9% aastas. Keskmine leibkond teenis 16,4%. Kõige aktiivsem viiendik kauplejatest teenis 11,4%.
Nad kaotasid 6,5 protsendipunkti aastas, ja mitte sellepärast, et nad oleksid valinud halvemaid varasid. Põhjus olid kulud. Iga tehing maksab hinnavahe (spread), tavaliselt vahendustasu ja mõnikord üleöö finantseerimise. Need kulud on kindlad. Kasum ei ole. Kauple neli korda sagedamini ja maksad sama ebakindla eelise eest neli korda rohkem.
Loe kokku oma eelmise kuu tehingud. Enamik inimesi pakub poole vähem.
4. Sa otsustad väljumise alles siis, kui oled juba sees
Enne sisenemist on su otsustusvõime vaba. Midagi ei ole kaalul, nii et saad graafikut vaadata ja ausalt öelda, kus idee osutuks valeks.
Hetkel, kui oled sees, kuulub see otsustusvõime kellelegi, kelle raha on mängus ja kes vaatab liikuvat numbrit. See inimene leiab põhjusi. Tase ei olnud päriselt murtud. See on lihtsalt küünla vari. Pärast uudiseid tuleb hind tagasi. Ükski neist mõtetest ei tule sulle pähe enne sisenemist, ja see ütleb sulle täpselt, mis need on.
Nii et kirjuta enne iga sisenemist üles kolm numbrit:
- Hind, mis tõestab, et idee on vale. See on sinu stopp.
- Hind, mille juures võtad kasumi.
- Rahasumma sinu enda valuutas, mille kaotad, kui stopp täitub.
Kui sa ei suuda kõiki kolme kirja panna, ei ole sul tehingut. Sul on arvamus.
5. Sa kauplad kohe pärast kahjumit suuremalt
See on vahe konto vahel, mis on miinuses, ja konto vahel, mida enam ei ole.
Loogika tundub sel hetkel veenev. Kaotasid 200, nii et tavalisest kaks korda suurem tehing võidab selle ühe korraga tagasi. Tegelikult juhtub see, et võtad suurema positsiooni halvema setupiga ja väiksema kannatlikkusega, ajal kui su otsustusvõime on päeva kõige madalamas punktis. Järgmine kahjum on kahekordne ja positsioon pärast seda kahekordistub jälle.
Ainus usaldusväärne lahendus on mehaaniline, sest sel hetkel ei ole su otsustusvõime lihtsalt saadaval. Vali reegel ette ja kirjuta see üles. Kaks kahjumit päevas ja platvorm sulgub. Või maksimaalne päevane kahjum rahas, mitte protsentides, et sa ei saaks sellega vaielda.
Sellest on olemas ka raskem versioon, mida tasub nimetada. Kui kauplad rahaga, mida vajad üüri või arvete jaoks, kui varjad oma kahjumite suurust endale lähedaste inimeste eest või kui kahjumid mõjutavad su und, tööd või suhteid, siis ei ole probleem enam positsiooni suuruses. Kauplemine võib muutuda sundkäitumiseks samamoodi nagu hasartmängud ja aidata saab samasugune tugi. Sellest tasub kellegagi rääkida enne, kui loed järjekordset artiklit stop-lossidest.
6. Sa ei pea arvestust, nii et kordad sama viga
Küsi kaotavalt kauplejalt, miks ta kaotab, ja tavaliselt saad vastuseks teooria. Palu tal näidata oma viimast kahtkümmend tehingut ja tavaliselt ta ei saa seda teha.
Ilma arvestuseta näib iga kahjum lihtsalt järjekordse ebaõnnena. Arvestusega on muster tavaliselt kahekümne tehingu jooksul ilmne ja tavaliselt on see üks ülaltoodud viiest asjast. Arvestuse pidamine on selle nimekirja kõige odavam asi ja see, mille inimesed kõige sagedamini vahele jätavad. Kuidas seda teha, loe lähemalt õppetunnist kauplemispäeviku pidamine.
Vead, mis juhtuvad enne esimest tehingut
Kõik kuus ülaltoodud põhjust juhtuvad ekraani taga. On ka teine hulk vigu, mis on otsustatud juba enne, kui midagi avad, ja kuna neid tehingu ajal ei näe, süüdistatakse neid harva.
Kirjalikku plaani ei ole
Mitte strateegia su peas. Kirja pandud, kuskil, kus saad seda üle lugeda: millise setupi võtad, mis suurusega, kus väljud ja mis paneb sind päevaks lõpetama. Kui see pole kirjas, ei saa seda rikkuda. See kõlab nagu vabadus, aga tegelikult ongi see probleem. Sa ei saa parandada midagi, millel ei ole fikseeritud versiooni, millega võrrelda.
Kauplemine vihjete, signaalide ja teiste inimeste veendumuse pealt
Laenatud tehingul ei ole väljumist, sest kindlustunne tuli kelleltki teiselt ja see ei kandu üle. Kui tehing läheb sinu vastu, ei ole midagi, millega nõu pidada. Sellepärast on ka kahjumlikust signaaliteenusest nii raske loobuda: sa pole kunagi ehitanud seda, mis ütleks sulle, et see ei tööta.
Sa ei tea, mida sulle maksab täisring (sisse ja välja)
Enamik algajaid oskab nimetada kasumit, mida nad sihivad, aga mitte seda, mis maksab tehingusse sisenemine ja sealt väljumine. Hinnavahe, vahendustasu ja vajaduse korral üleöö finantseerimine. Need võetakse igast tehingust, nii kasumlikest kui ka kahjumlikest, ja väikeste positsioonide puhul on need tulemusest palju suurem osa, kui inimesed ootavad.
| Kui täisring maksab | Ja sa sihid | Nii suure osa sinu eesmärgist moodustab kulu |
|---|---|---|
| $2 | $20 | 10% |
| $2 | $50 | 4% |
| $2 | $100 | 2% |
| $5 | $20 | 25% |
Ülemine ja alumine rida näitavad, miks väikesed ja sagedased tehingud on palju raskemad, kui paistab. Nende puhul ei võistle sa turuga. Sa võistled kõigepealt omaenda kuludega.
Viie asjaga korraga kauplemine esimesel kuul
Igal instrumendil on oma kauplemisajad, oma tavaline liikumisulatus ja oma reaktsioon uudistele. Viie jälgimine tähendab, et sa ei õpi tundma ühtegi. See tähendab ka, et sa ei saa kunagi aru, kas kahjumlik nädal tulenes strateegiast või sellest, et sa ei teadnud, et üks neist liigub kell 15:00. Üks instrument, kuni sul on sellega viiskümmend tehingut.
Kui tahad selle lehe kõigi kümne põhjuse lühiversiooni, siis see on selline: peaaegu ükski neist ei puuduta graafiku lugemist.
Kuidas teada saada, milline neist on sinu oma
Võta järgmised kakskümmend tehingut ja pane igaühe kohta kirja seitse asja. Uhket arvutustabelit pole vaja, märkmikust piisab.
- Kuupäev ja instrument.
- Sisenemise põhjus ühe lausega, kirjutatud enne klikkimist.
- Stopp ja eesmärk, mille planeerisid.
- Kus sa tegelikult väljusid.
- Mitu protsenti kontost sa riskisid.
- Kas järgisid oma plaani, jah või ei.
- Kuidas end tundsid, kahe-kolme sõnaga.
Siis loe need kakskümmend läbi ja tee kokkuvõte. Kui riskitud protsent kõigub, on see esimene põhjus. Kui su kahjumid on järjekindlalt suuremad kui su võidud, teine põhjus. Kui ridu on rohkem, kui ootasid, kolmas põhjus. Kui plaanitud ja tegelik väljumine lähevad pidevalt lahku, neljas põhjus. Kui positsiooni suurus hüppab pärast punast rida, viies põhjus.
Veerg „Plaani järgi (J/E)“ on sellel lehel kõige kasulikum asi. See eraldab kaks täiesti erinevat probleemi. Kui järgisid plaani ja kaotasid ikkagi, on probleem strateegias. Kui sa plaani ei järginud, ei ole strateegiat kunagi testitud ja selle muutmine ei ütleks sulle midagi.
Üheksa kuud, mil süüdistasin valet asja
Kaotasin ligi üheksa kuud ja suurema osa sellest ajast olin kindel, et probleem on strateegias. Iga kaotuste seeria pani mind paremat otsima. Teistsugune indikaator, teistsugune reeglistik, midagi, mis ei oleks katki.
Katki ei olnud strateegia. Riskijuhtimist polnud üldse. Mul ei olnud kindlat summat, mida olin valmis ühes tehingus kaotama, nii et positsiooni suurus muutus vastavalt sellele, kui kindel ma end tundsin, ja kõige kindlamana tundsin end alati vahetult enne halvimaid otsuseid.
Kui ma lõpuks fikseerisin summa, mida ühes tehingus riskin, ja lõpetasin selle muutmise, sai kahjumite jada otsa. Mitte sellepärast, et mu analüüs sel nädalal paranes – see ei paranenud. Samad otsused õige positsiooni suurusega lihtsalt ei kuhjunud enam auguks, millest ma välja ei saanud.
See üks muudatus hoidis kontot nulli jõudmast ja sellepärast on selle nimekirja esimene punkt positsiooni suurus, mitte miski sisenemistega seotud.
Üks muudatus, mis liigutab numbrit kõige rohkem
Kui parandad ainult ühe asja, paranda positsiooni suurus. See on aritmeetika, mitte otsustusvõime, nii et see toimib ka päevadel, mil su otsustusvõime ei toimi.
Arvuta see enne sisenemist välja selles järjekorras:
- Konto on 2000. Üks protsent sellest on 20. See on kõige rohkem, mida see tehing sulle maksta tohib.
- Sisenemine on 50,00 ja stopp on 47,00, nii et iga ühik paneb riski alla 3,00.
- 20 jagatud 3-ga on 6. Ostad 6 ühikut, mitte nii palju, kui õige tundus.
Järjekord on oluline. Enamik kaotavaid kauplejaid valib kõigepealt suuruse ja otsib siis sellele sobiva stopi. Tee vastupidi: turg otsustab su stopi ja matemaatika otsustab su positsiooni suuruse. Lähemalt loe õppetunnist riskijuhtimine kauplemisel.
Korduma kippuvad küsimused
Mis on kauplemises suurim viga?
Kui mõõta selle järgi, kui kiiresti see kontosid lõpetab, siis liiga suur risk ühes tehingus. Kui mõõta selle järgi, kui paljusid inimesi see puudutab, siis kirjaliku plaani puudumine, sest iga teine sellel lehel olev viga muutub lihtsamaks, kui pole midagi, mida rikkuda. Need kaks on seotud: plaan on enamasti hulk positsiooni suurust puudutavaid otsuseid, mis on tehtud rahulikult.
Kas suurem konto lahendaks selle?
Ei. Iga ülaltoodud number on protsent ja protsentidele on ükskõik, kui palju kontol on. Kaupleja, kes riskib 20% tehingu kohta, kaotab 50 000 suuruse konto samamoodi, nagu kaotas 500 suuruse, lihtsalt alguses aeglasemalt ja lõpus kallimalt.
Kas peaksin minema tagasi demokontole?
Platvormi õppimiseks jah. Ülaltoodud kuuest põhjusest ühegi parandamiseks enamasti mitte. Viis kuuest on emotsionaalsed ja emotsiooni ei ole, kui raha ei ole päris. Väga väike päris rahaga konto õpetab sulle sinu enda kohta rohkem kui suur demokonto.
Kui kaua läheb, enne kui ma enam ei kaota?
Ausat numbrit ei ole ja igaüks, kes sulle selle annab, müüb midagi. Mõõta saad seda, kas su keskmine kahjum väheneb ja kas su päeviku veerus „Plaani järgi (J/E)“ on juba enamasti J. Need kaks muutuvad enne, kui muutub saldo.
Kas probleem on minu strateegias või minus?
Kakskümmend kirja pandud tehingut ütlevad sulle seda, ja mitte miski muu ei ütle. Enamik inimesi eeldab, et asi on strateegias, muudab seda ega jõua seetõttu kunagi ühegi lähenemisega kahekümne tehinguni. See on omaette põhjus raha kaotamiseks ja tõenäoliselt kõige levinum üldse.
Lühidalt
Kauplejad, kes lõpetavad raha kaotamise, teevad seda harva parema signaali leidmisega. Nad teevad seda nii, et hoiavad iga tehingu piisavalt väikese, et eksimine oleks üleelatav, teevad tehinguid vähem, kirjutavad väljumise üles enne sisenemist ja peavad nii ausat arvestust, et sellega saab vaielda.
Miski sellest ei ole põnev ja miski sellest ei ole müügis. See on lihtsalt see, mis jääb järele, kui eemaldad kõik, mis ei tööta.