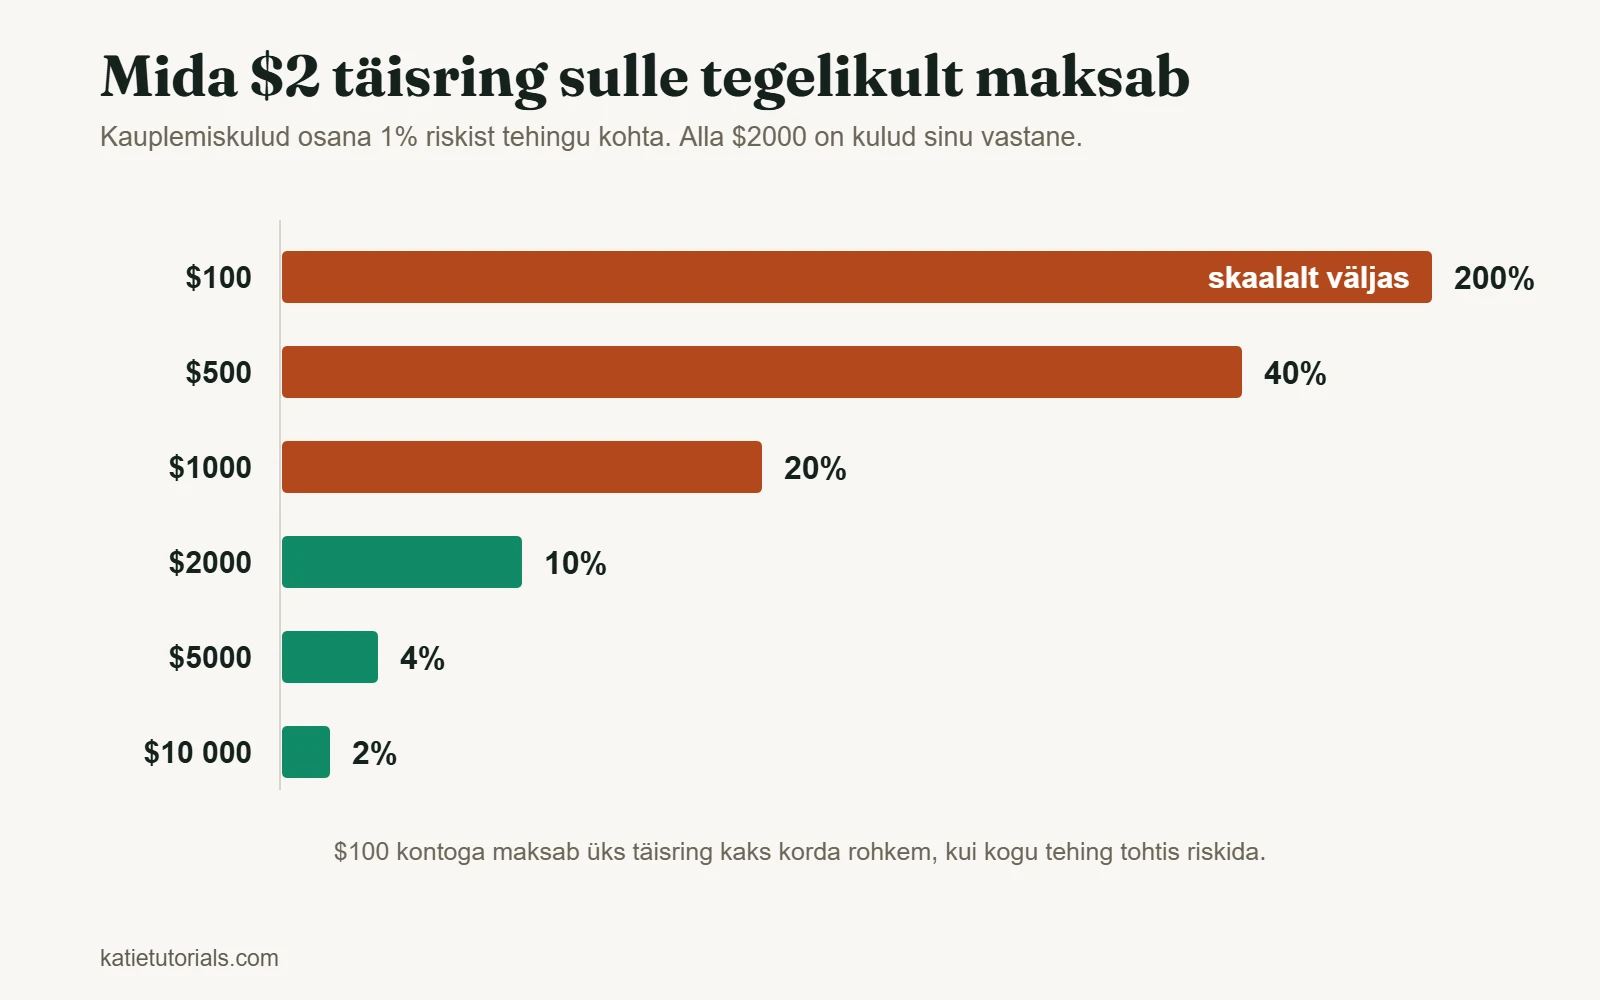
Aus vastus ei ole arv. See on suhe. Sinu konto peab olema piisavalt suur, et tehingu tegemise kulu oleks väike võrreldes summaga, mida sa selle tehinguga riskid. Kõik muu tuleneb sellest ühest seosest.
Enamik vastuseid sellele küsimusele on kas maakleri minimaalne sissemakse, mis on turundus, või kellegi välja mõeldud number. See lehekülg arvutab asja läbi.
Suhe, mis tegelikult otsustab
Sinu alampiiri määravad kaks arvu. Esimene on sinu risk tehingu kohta, mis algaja puhul on 1% kontost. Teine on see, kui palju maksab sulle täisring (sisse ja välja): hinnavahe (spread) pluss vahendustasu pluss võimalikud finantseerimiskulud.
Oletame, et täisring maksab $2, mis on tagasihoidlik. Nii näeb see välja eri suurusega kontode puhul:
| Konto | 1% risk tehingu kohta | $2 täisring on | Mida see tähendab |
|---|---|---|---|
| $100 | $1 | 200% sinu riskist | Kulud on suuremad kui tehing. Ei ole võimalik |
| $500 | $5 | 40% | Pelgalt nullpunkti jõudmiseks pead turgu 40% võrra edestama |
| $1000 | $10 | 20% | Väga raske. Iga viies võit läheb maaklerile |
| $2000 | $20 | 10% | Esimene suurus, millega võib juba hakkama saada |
| $5000 | $50 | 4% | Kulud on tavaline koormus, mitte peamine vastane |
| $10 000 | $100 | 2% | Mugav |
See tabel ongi kogu artikkel. Alla umbes $2000 ei kauple sa tegelikult turu vastu. Sa kauplad oma tehingukulude vastu ja need võidavad, sest need võetakse sinult kindlasti, sinu kasum on aga vaid tõenäosus.
Kaks reservatsiooni sinu kasuks. Kui su maakler tasu ei võta ja hinnavahe on kitsas, kahaneb kulude veerg ja koos sellega ka alampiir. Ja kui riskid 1% asemel 2%, lähevad suhted poole väiksemaks, aga siis ostad endale ruumi suurema riski, mitte suurema raha arvelt.
Kas $100-ga saab alustada?
Konto saad avada. Strateegia järgi kaubelda aga mitte.
1% riski juures on see üks dollar tehingu kohta ja pole ühtegi instrumenti, kus ühe dollari suurune risk hinnavahe üle elaks. Et see toimiks, peaksid riskima 10% või 20% tehingu kohta ja siis viivad neli-viis tavalist kahjumit suurema osa kontost. Tavalised kahjumid ei ole haruldased.
$100 sobib selleks, et õppida kauplemise tehniline pool selgeks päris rahaga, ja see õpetab sulle sinu enda käitumise kohta rohkem kui ükski demokonto. Käsitle seda kui õppemaksu, mitte kapitali. Arvesta, et kaotad selle, ja ära skaleeri tulemusi peas suuremaks.
Kas $500 on piisav? Aga $1000?
Kauplemiseks piisab, aga mitte selleks, et tulemused palju tähendaksid. $500 juures annad igal täisringil maaklerile 40% oma riskist, nii et strateegia, mis oleks suurema konto puhul kasumlik, võib selle suuruse juures ikkagi raha kaotada. See on põhimõtte „alusta väikselt ja kasvata“ lõks: väike versioon on suurest raskem, mitte lihtsam.
Kui sul on just $500, on mõistlik kasutada seda nii: kauple oma päris strateegia ja päris riskiprotsendiga viiskümmend tehingut ning hinda otsuseid, mitte kontojääki, kasutades meetodit õppetunnist kuidas teada, kas sinu strateegia töötab.
Ameerika $25 000 reegel kaotati just ära
Kes on seda teemat viimase kahekümne aasta jooksul uurinud, on kuulnud, et päevakauplemiseks on Ameerika Ühendriikides vaja $25 000 – nii nõudis nn pattern day trader reegel. Enam see nii ei ole, kuigi enamik lehekülgi väidab endiselt vastupidist.
FINRA tegi ettepaneku reegel asendada 2025. aasta detsembris ja USA väärtpaberi- ja börsikomisjon (Securities and Exchange Commission) kiitis muudatuse heaks 14. aprillil 2026. Heakskiiduga kaob pattern day trader staatus ja $25 000 minimaalse omakapitali nõue ning nende asemele tulevad päevasisesed tagatisnõuded, mis kehtivad marginaalkontodele üldiselt.
Kaks praktilist märkust. Kehtib üleminekuperiood, mille jooksul võivad ettevõtted jätkata vana korra järgi, nii et sinu maakler võib praegu veel vana piiri rakendada. Küsi seda maaklerilt, mitte artiklist. Ja vanem $2000 miinimum, mis on üldse marginaalkonto avamiseks vajalik, on eraldi nõue.
Reeglimuudatus ei muuda ka midagi ülaltoodud tabelis. Regulatiivse alampiiri kaotamine ei kaota aritmeetilist.
Kas on võimalik teenida $1000 päevas?
Seda küsitakse tavaliselt sissetuleku mõttes, nii et vastame sellele aritmeetikaga, mitte julgustusega.
Tuhat dollarit päevas umbes kahekümne kauplemispäeva jooksul teeb $20 000 kuus. Arvutame tagurpidi, kui suurt kontot see nõuaks:
| Kuutootlus | $10 000 pealt | $100 000 pealt | $500 000 pealt |
|---|---|---|---|
| 2% | $200 | $2000 | $10 000 |
| 5% | $500 | $5000 | $25 000 |
| 10% | $1000 | $10 000 | $50 000 |
Loe alumist rida hoolega. Püsiv 10% kuus on erakordne, kaugelt üle selle, mida enamik professionaalseid fonde ükskõik millise pikema perioodi jooksul suudab, ja isegi selle tootluse juures on $20 000 kuus teenimiseks vaja $200 000 kontot. Ikka veel väga hea 3% kuutootluse juures on vaja pigem $670 000.
Tabel annab sulle mastaabi, mitte eesmärgi. Kasulik järeldus on see, et igaüks, kes esitleb $1000 päevas väikese konto realistliku eesmärgina, kirjeldab tootlust, mida usaldusväärselt ei eksisteeri, ja müüb tavaliselt kursust, mis seda seletab.
Raha, mida sa kasutada ei tohiks
Peale selle, kui palju, on ka küsimus, milline raha. See osa ei ole keeruline.
- Raha, mida on järgmise aasta jooksul vaja üüri, arvete või toidu jaoks.
- Laenatud raha, sealhulgas krediitkaardid, arvelduskrediit ja laenud pereliikmetelt.
- Hädaabifond, mis teeb oma praegusel kohal tähtsamat tööd.
- Raha, mille kaotust peaksid selgitama kellelegi, kes riskiga ei nõustunud.
Põhjus ei ole moraalne. See on mehaaniline. Raha, mille kaotamist sa endale lubada ei saa, muudab seda, kuidas sa kauplad, ja muudab seda iga sellel saidil kirjeldatud vea suunas. Hoiad kahjumlikke tehinguid, sest ei suuda kahjumit aktsepteerida, ja sulged kasumlikud liiga vara, sest vajad kindlust. Konto suurus on vähem tähtis kui see, kas sa suudad olla ükskõikne iga üksiku tehingu suhtes.
Milline tunne oli 200 dollariga ja mida muutis 1000
Alustasin 200 dollariga. Sellest ei piisanud ja põhjusel polnud maakleri miinimumiga peaaegu mingit pistmist.
Sellise suuruse juures võttis iga tavaline viga suure osa kontost ja suur osa ei ole arv, vaid tunne. Üks halb tehing ja järgmine otsus sünnib surve all – täpselt nii tekibki teine halb tehing. Konto oli liiga väike, et risk ühe tehingu kohta oleks kunagi saanud väike olla.
Hiljem liikusin edasi 1000 dollarini. Tehingud ei olnud paremad. Muutus see, et sain seada ühe tehingu riski mõistlikule tasemele ja mul jäi ka pärast kaotuste seeriat konto alles ning eksimine ei tundunud enam hädaolukorrana.
Seda konto suurus sulle tegelikult ostabki: ruumi eksida mitu korda järjest, ilma et loobuksid või panust kahekordistaksid. Paremat analüüsi see ei osta ja keegi ei peaks seda ootama.
Milline see number siis on?
Kui panna aritmeetika ja käitumine kokku:
| Kui sul on | Aus viis seda kasutada |
|---|---|
| Alla $500 | Õppemaks. Õpi tehniline pool päris rahaga selgeks, arvesta, et kaotad selle |
| $500 kuni $2000 | Päris test sinu otsustele, kus kontojääki mõjutavad endiselt peamiselt kulud |
| $2000 kuni $10 000 | Toimiv konto, kus tulemused hakkavad strateegiat peegeldama |
| Üle $10 000 | Kulud on väike koormus. Piirang oled nüüd täielikult sina ise |
Ja palju olulisem number igasuguse konto suuruse juures: see, mitu protsenti kontost riskid tehingu kohta – sellest räägib õppetund riskijuhtimine kauplemisel. Distsiplineeritud $2000 konto elab kauem kui distsiplineerimata $50 000 konto ja see ei ole kõnekujund.
Korduma kippuvad küsimused
Kas kauplemise alustamiseks piisab $10-st?
Ei. Mõni maakler võtab selle vastu, aga see on turundusotsus, mitte väide, et see võiks toimida. $10 juures ei ole ühtegi riski tehingu kohta, mis oleks piisavalt väike, et olla mõttekas, ega ühtegi kulustruktuuri, mis jätaks midagi üle.
Kas peaksin kahjumis kontole raha juurde panema?
Mitte siis, kui see on kahjumis. Raha lisamine kahjumiperioodi (drawdown) ajal on sama impulss nagu positsiooni suurendamine pärast kahjumit, lihtsalt auväärsemas kuues. Tee kõigepealt kindlaks, et strateegia teenib raha, ja alles siis lisa raha. Kahjumliku lähenemise juurde raha lisamine ostab lihtsalt rohkem kahjumeid.
Kas on parem alustada väikselt ja kasvada või oodata ja rohkem koguda?
Alusta väikselt, et õppida, aga mõista, et väike konto mängib kulude suhte tõttu mängu raskemat versiooni. Levinud viga on järeldada väikesest kahjumis kontost, et strateegia ei tööta, kuigi aus järeldus on see, et seda pole kunagi õiglaselt testitud.
Lühidalt
Sinu alampiiri määravad kulud, mitte maakleri miinimum. Alla umbes $2000 sööb täisring 1% riskist liiga suure osa, et tulemused midagi tähendaksid, ja alla $500 maksad sa õppemaksu, mitte ei kauple.
Ameerika $25 000 päevakauplemise piir kaotati 2026. aasta aprillis – see muudab regulatsiooni, aga mitte aritmeetikat.