Sąžiningas atsakymas – ne skaičius. Tai santykis. Tavo sąskaita turi būti pakankamai didelė, kad sandorio sudarymo kaina būtų maža, palyginti su suma, kuria tame sandoryje rizikuoji. Visa kita išplaukia iš šio vieno santykio.
Dauguma atsakymų į šį klausimą yra arba brokerio minimalus įnašas, kuris tėra rinkodara, arba kažkieno sugalvotas skaičius. Šiame puslapyje atsakymą apskaičiuosime.
Santykis, kuris iš tikrųjų viską lemia
Tavo minimalią ribą nustato du skaičiai. Pirmasis – rizika vienam sandoriui, kuri pradedančiajam sudaro 1 % sąskaitos. Antrasis – kiek tau kainuoja pilnas ciklas (įėjimas ir išėjimas): kainų skirtumas (spread), plius komisinis mokestis, plius finansavimo mokesčiai, jei jų yra.
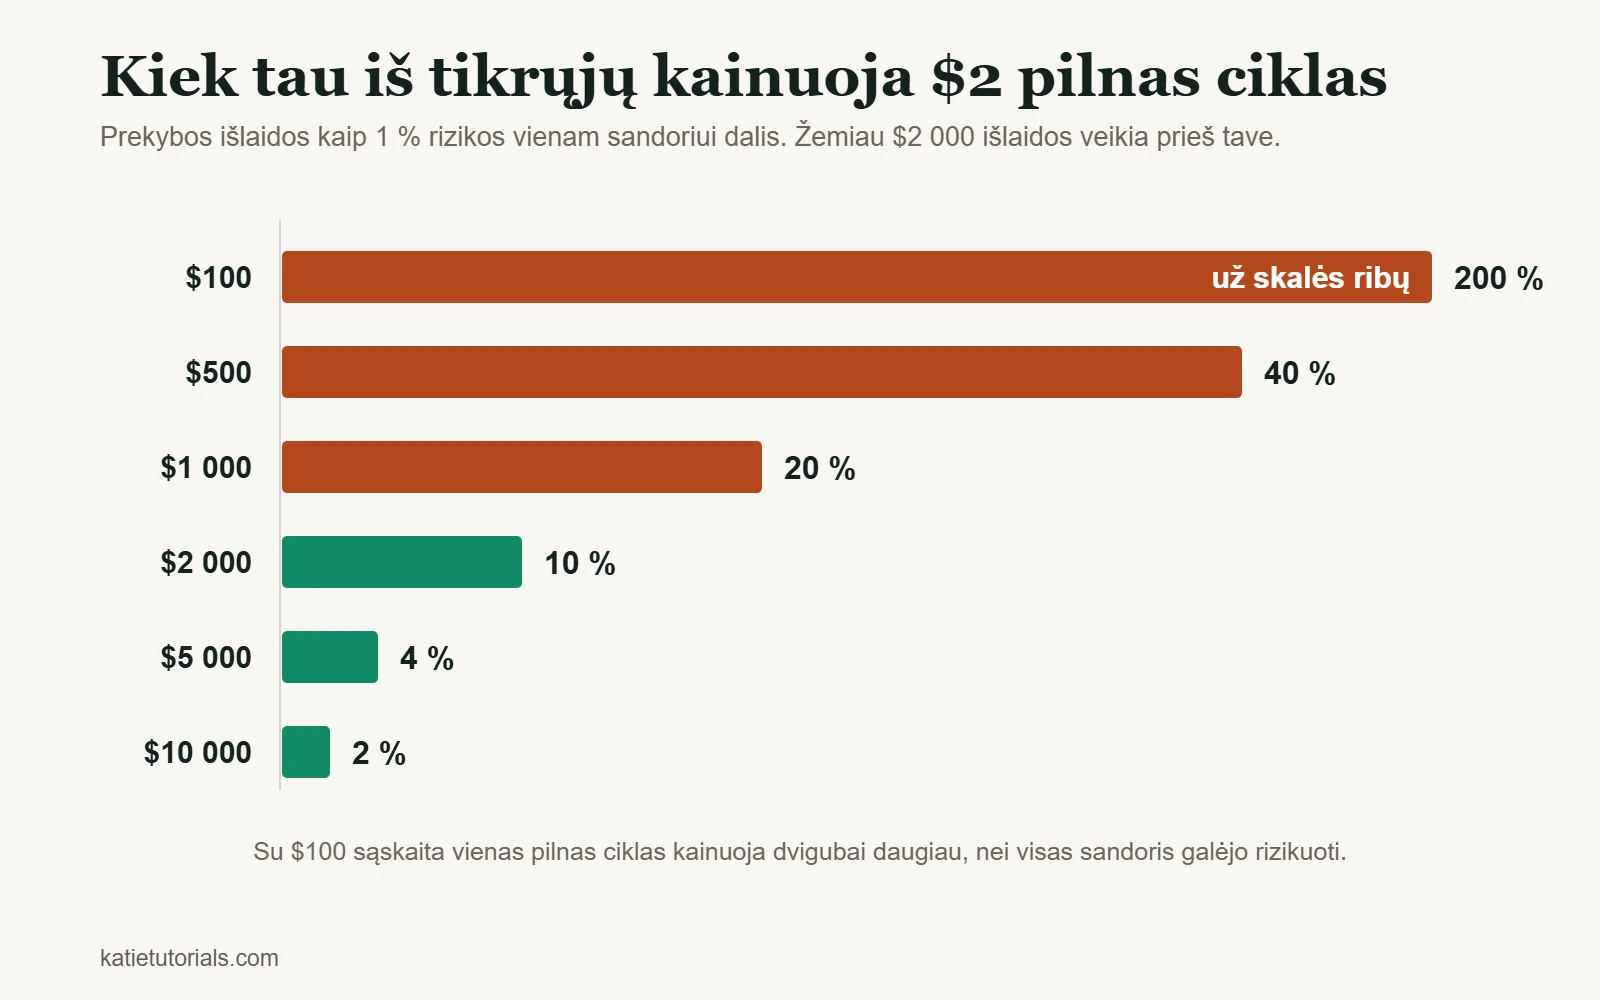
Tarkime, pilnas ciklas kainuoja $2 – tai nedaug. Štai ką tai reiškia esant skirtingo dydžio sąskaitoms:
| Sąskaita | 1 % rizika vienam sandoriui | $2 už pilną ciklą sudaro | Ką tai reiškia |
|---|---|---|---|
| $100 | $1 | 200 % tavo rizikos | Kaštai didesni už patį sandorį. Neįmanoma |
| $500 | $5 | 40 % | Vien kad pasiektum nulinį rezultatą (break-even), turi aplenkti rinką 40 % |
| $1 000 | $10 | 20 % | Labai sunku. Kas penktas pelningas sandoris atitenka brokeriui |
| $2 000 | $20 | 10 % | Pirmasis dydis, su kuriuo jau, ko gero, galima dirbti |
| $5 000 | $50 | 4 % | Kaštai – įprasta našta, o ne pagrindinis priešininkas |
| $10 000 | $100 | 2 % | Patogu |
Ši lentelė – tai visas straipsnis. Kai sąskaitoje mažiau nei maždaug $2 000, iš tikrųjų varžaisi ne su rinka. Varžaisi su savo sandorių kaštais, ir jie laimi, nes juos sumoki garantuotai, o tavo pelnas tėra tikimybė.
Dvi išlygos tavo naudai. Jei brokeris neima komisinių, o kainų skirtumas mažas, kaštų stulpelis sumažėja, o kartu su juo ir minimali riba. O jei rizikuoji 2 %, o ne 1 %, santykiai sumažėja perpus, tačiau tokiu atveju erdvės įsigyji didesne rizika, o ne didesne pinigų suma.
Ar galima pradėti nuo $100?
Atsidaryti sąskaitą gali. Taikyti strategijos – ne.
Rizikuojant 1 %, tai vienas doleris vienam sandoriui, ir nėra tokio instrumento, kuriame vieno dolerio rizika atlaikytų kainų skirtumą. Kad tai veiktų, kiekviename sandoryje turėtum rizikuoti 10 % ar 20 %, ir tada keturi penki įprasti nuostoliai nusineštų didžiąją sąskaitos dalį. O įprasti nuostoliai – ne retenybė.
$100 tinka tam, kad išmoktum mechanikos su tikrais pinigais, o tai apie tavo elgesį išmoko daugiau nei bet kokia demonstracinė sąskaita. Laikyk tai mokesčiu už mokslą, o ne kapitalu. Tikėkis juos prarasti ir nemėgink mintyse perskaičiuoti rezultatų didesnei sumai.
Ar užtenka $500? O $1 000?
Prekiauti jų užtenka, bet per mažai, kad rezultatai daug ką reikštų. Kai sąskaitoje $500, per kiekvieną pilną ciklą brokeriui atiduodi 40 % savo rizikos, todėl strategija, kuri su didesne sąskaita būtų pelninga, su šia vis tiek gali nešti nuostolį. Tai ir yra patarimo „pradėk nuo mažos sumos ir ją augink“ spąstai: mažoji versija sunkesnė už didžiąją, o ne lengvesnė.
Jei tiek ir turi – $500, protingiausia juos panaudoti taip: penkiasdešimt sandorių taikyti savo tikrąją strategiją su tikruoju rizikos procentu ir vertinti sprendimus, o ne sąskaitos likutį, pagal metodą iš pamokos kaip sužinoti, ar tavo strategija veikia.
Amerikietiška $25 000 taisyklė ką tik panaikinta
Kiekvienam, kuris per pastaruosius dvidešimt metų domėjosi šia tema, tikriausiai buvo sakyta, kad dienos prekybai Jungtinėse Valstijose reikia $25 000 – taip nustatė vadinamoji pattern day trader taisyklė. Taip nebėra, nors daugumoje puslapių vis dar rašoma priešingai.
FINRA pasiūlė šią taisyklę pakeisti 2025 m. gruodį, o JAV vertybinių popierių ir biržų komisija (Securities and Exchange Commission) pakeitimą patvirtino 2026 m. balandžio 14 d. Šiuo sprendimu panaikinamas pattern day trader statusas ir $25 000 minimalaus nuosavo kapitalo reikalavimas, o juos pakeičia dienos vidaus maržos reikalavimai, taikomi visoms maržinėms sąskaitoms.
Dvi praktinės pastabos. Numatytas pereinamasis laikotarpis, kurio metu įmonės gali toliau veikti pagal senąją tvarką, tad tavo brokeris kol kas gali vis dar taikyti senąją ribą. Pasitikslink pas jį, o ne straipsnyje. Be to, senesnis $2 000 minimumas, reikalingas apskritai atsidaryti maržinę sąskaitą, yra atskiras reikalavimas.
Taisyklės pakeitimas taip pat nieko nekeičia aukščiau pateiktoje lentelėje. Panaikinus reguliavimo ribą, aritmetinė niekur nedingsta.
Ar įmanoma uždirbti $1 000 per dieną?
Šis klausimas dažniausiai užduodamas galvojant apie pajamas, tad atsakykime į jį aritmetika, o ne padrąsinimu.
Tūkstantis dolerių per dieną maždaug per dvidešimt prekybos dienų – tai $20 000 per mėnesį. Paskaičiuokime atgal, kokios sąskaitos tam reikėtų:
| Mėnesio grąža | Su $10 000 | Su $100 000 | Su $500 000 |
|---|---|---|---|
| 2 % | $200 | $2 000 | $10 000 |
| 5 % | $500 | $5 000 | $25 000 |
| 10 % | $1 000 | $10 000 | $50 000 |
Atidžiai perskaityk apatinę eilutę. Nuolatiniai 10 % per mėnesį – išskirtinis rezultatas, gerokai viršijantis tai, ką per bet kurį ilgesnį laikotarpį pasiekia dauguma profesionalių fondų, ir net tokiu tempu $20 000 per mėnesį reikia $200 000 sąskaitos. Esant vis dar labai geriems 3 % per mėnesį, reikėtų arčiau $670 000.
Lentelė skirta parodyti mastą, o ne iškelti tikslą. Naudinga išvada tokia: kiekvienas, kuris $1 000 per dieną pateikia kaip realų tikslą mažai sąskaitai, kalba apie grąžą, kuri patikimai nepasiekiama, ir dažniausiai parduoda kursą, kuriame ji aiškinama.
Pinigai, kurių neturėtum naudoti
Be klausimo „kiek“, yra ir klausimas „kokius pinigus“. Ši dalis nesudėtinga.
- Pinigai, kurių per artimiausius metus prireiks nuomai, sąskaitoms ar maistui.
- Pasiskolinti pinigai, įskaitant kreditines korteles, sąskaitos kredito limitus ir paskolas iš šeimos.
- Finansinė pagalvė, kuri ten, kur yra, atlieka svarbesnį darbą.
- Pinigai, kurių praradimą tektų aiškinti žmogui, nesutikusiam su šia rizika.
Priežastis ne moralinė. Ji mechaninė. Pinigai, kurių negali sau leisti prarasti, keičia tai, kaip prekiauji, ir keičia būtent visų šioje svetainėje aprašytų klaidų kryptimi. Laikai nuostolingus sandorius, nes negali susitaikyti su nuostoliu, ir per anksti uždarai pelningus, nes tau reikia tikrumo. Sąskaitos dydis svarbus mažiau nei tai, ar gali ramiai žiūrėti į bet kurio atskiro sandorio baigtį.
Kaip jaučiausi su 200 dolerių ir ką pakeitė 1 000
Pradėjau nuo 200 dolerių. To nepakako, ir priežastis beveik neturėjo nieko bendra su brokerio minimumu.
Su tokia suma kiekviena įprasta klaida nusinešdavo didelę sąskaitos dalį, o didelė dalis – ne skaičius, tai jausmas. Vienas blogas sandoris – ir kitas sprendimas jau priimamas jaučiant spaudimą, o būtent taip ir atsiranda antrasis blogas sandoris. Sąskaita buvo per maža, kad rizika viename sandoryje kada nors būtų maža.
Vėliau perėjau prie 1 000 dolerių. Sandoriai nebuvo geresni. Pasikeitė tai, kad galėjau nustatyti vieno sandorio riziką protingame lygyje ir po nuostolių serijos vis dar turėti sąskaitą, o suklydusi nebesijausdavau lyg ištikta nelaimės.
Štai ką iš tikrųjų nuperka sąskaitos dydis: galimybę kelis kartus iš eilės suklysti, nemetant prekybos ir nedvigubinant pozicijos. Geresnės analizės jis nenuperka, ir niekas neturėtų to tikėtis.
Tai koks gi tas skaičius?
Sudėjus aritmetiką ir elgesį:
| Jei turi | Sąžiningas jų panaudojimas |
|---|---|
| Mažiau nei $500 | Mokestis už mokslą. Mokykis mechanikos su tikrais pinigais ir tikėkis juos prarasti |
| Nuo $500 iki $2 000 | Tikras tavo sprendimų išbandymas, nors likutį vis dar daugiausia lems kaštai |
| Nuo $2 000 iki $10 000 | Darbinė sąskaita, kurioje rezultatai pradeda atspindėti strategiją |
| Daugiau nei $10 000 | Kaštai – nedidelė našta. Dabar vienintelis ribojantis veiksnys – tu |
O kur kas svarbesnis skaičius, nesvarbu, koks sąskaitos dydis, – sąskaitos procentas, kuriuo rizikuoji viename sandoryje; apie jį rašau pamokoje rizikos valdymas prekyboje. Disciplinuotai valdoma $2 000 sąskaita išgyvena ilgiau nei nedisciplinuotai valdoma $50 000 sąskaita, ir tai ne šiaip posakis.
Dažniausiai užduodami klausimai
Ar $10 užtenka pradėti prekiauti?
Ne. Kai kurie brokeriai tokią sumą priims, bet tai rinkodaros sprendimas, o ne teiginys, kad tai gali veikti. Su $10 nėra tokios mažos rizikos vienam sandoriui, kuri dar būtų prasminga, ir nėra tokios kaštų struktūros, po kurios kas nors liktų.
Ar verta papildyti nuostolingą sąskaitą?
Ne tol, kol ji nuostolinga. Lėšų pridėjimas kapitalo nuosmukio (drawdown) metu – tas pats impulsas kaip pozicijos didinimas po nuostolio, tik apsivilkęs solidesniu paltu. Pirmiausia įsitikink, kad strategija uždirba, ir tik tada ją finansuok. Pinigai, pridėti prie nuostolingo metodo, tiesiog nuperka daugiau nuostolių.
Ar geriau pradėti nuo mažos sumos ir ją auginti, ar palaukti ir sutaupyti daugiau?
Mokymuisi pradėk nuo mažos sumos, bet suprask, kad dėl kaštų santykio maža sąskaita žaidžia sunkesnę žaidimo versiją. Dažna klaida – iš mažos nuostolingos sąskaitos padaryti išvadą, kad strategija neveikia, nors sąžininga išvada būtų tokia: ji niekada nebuvo tinkamai išbandyta.
Trumpai
Tavo minimalią ribą nustato kaštai, o ne brokerio minimumas. Kai sąskaitoje mažiau nei maždaug $2 000, pilnas ciklas suvalgo per didelę 1 % rizikos dalį, kad rezultatai ką nors reikštų, o kai mažiau nei $500, tu ne prekiauji, o moki už mokslą.
Amerikietiška $25 000 dienos prekybos riba panaikinta 2026 m. balandį: tai keičia reguliavimą, bet nė kiek nekeičia aritmetikos.