Dauguma žmonių į šį klausimą atsako pažiūrėję į savo sąskaitos likutį. Bėda ta, kad likutis yra būtent tas dalykas, kuris į jį atsakyti negali. Gera strategija gali kelias savaites iš eilės nešti nuostolius. Bloga gali kelias savaites iš eilės uždirbti. Kol tai vyksta, negali atskirti, kuri yra kuri.
Yra geresnis būdas. Jam reikia penkių skaičių ir daugiau sandorių, nei norėtum.
Kodėl likutis tau to nepasakys
Vienas sandoris nepasako beveik nieko. Dvidešimt sandorių vis dar nepasako beveik nieko. Tai ne motyvacinė frazė, o aritmetika, ir ji išsamiai aptarta pamokoje kodėl prekyba tokia sunki.
Kad galėtum pakankamai užtikrintai teigti, jog strategija, laiminti 55 % atvejų, nėra tiesiog monetos metimas, reikia maždaug 785 sandorių. Taigi jei strategiją vertini pagal praėjusį mėnesį, tu spėlioji.
Ką gali padaryti anksčiau – tai išmatuoti rodiklius, kurie nusistovi gerokai anksčiau nei likutis.
Penki skaičiai, kurie gali atsakyti
Visi penki gaunami iš tavo sandorių įrašų. Programinės įrangos nereikia, ir nė vienas iš jų nėra likutis.
Pirmiausia – viena sąvoka, kurios prireiks: R. R – tai suma, kuria rizikuoji viename sandoryje. Jei rizikuoji $100 ir laimi $200, tai 2R pelnas. Jei prarandi tuos $100, tai 1R nuostolis. Mąstymas R vienetais leidžia palyginti skirtingo dydžio sandorius.
| Skaičius | Kaip jį gauti | Ką jis parodo |
|---|---|---|
| Sandorių skaičius | Suskaičiuok. Tik šios konkrečios strategijos sandorius | Ar kiti keturi skaičiai jau ką nors reiškia |
| Laimėjimų dalis (win rate) | Pelningi sandoriai, padalyti iš visų sandorių | Pati savaime – labai mažai. Ji svarbi tik kartu su kita eilute |
| Vidutinio pelno ir vidutinio nuostolio santykis | Vidutinis pelningas sandoris, padalytas iš vidutinio nuostolingo, R vienetais | Ar strategija uždirba pakankamai, kai pasiteisina |
| Tikėtinoji vertė | Žr. žemiau | Ar strategija uždirba, ar praranda pinigus |
| Blogiausia nuostolių serija | Ilgiausia kol kas buvusi nuostolingų sandorių seka | Ar tavo pozicijos dydis ją atlaikys |
Žmonės spokso į laimėjimų dalį ir ignoruoja tikėtinąją vertę. 70 % laimėjimų dalis bevertė, jei nuostoliai keturis kartus didesni už pelną. 35 % laimėjimų dalis – puiki, jei pelningi sandoriai pakankamai dideli.
Tikėtinoji vertė – skaičius, kuris viską nulemia
Tikėtinoji vertė – tai, kiek vidutiniškai vertas vienas sandoris. Formulė trumpa:
Tikėtinoji vertė = (laimėjimų dalis × vidutinis pelnas) − (nuostolių dalis × vidutinis nuostolis)
Tarkime, laimi 40 % atvejų, tavo vidutinis pelnas – $200, o vidutinis nuostolis – $100. Gauname (0,40 × 200) − (0,60 × 100), t. y. 80 − 60, taigi $20 vienam sandoriui. Per šimtą sandorių tai $2 000. Ne dėl gudrumo. Dėl to, kad turi pranašumą (edge) ir leidi jam veikti.
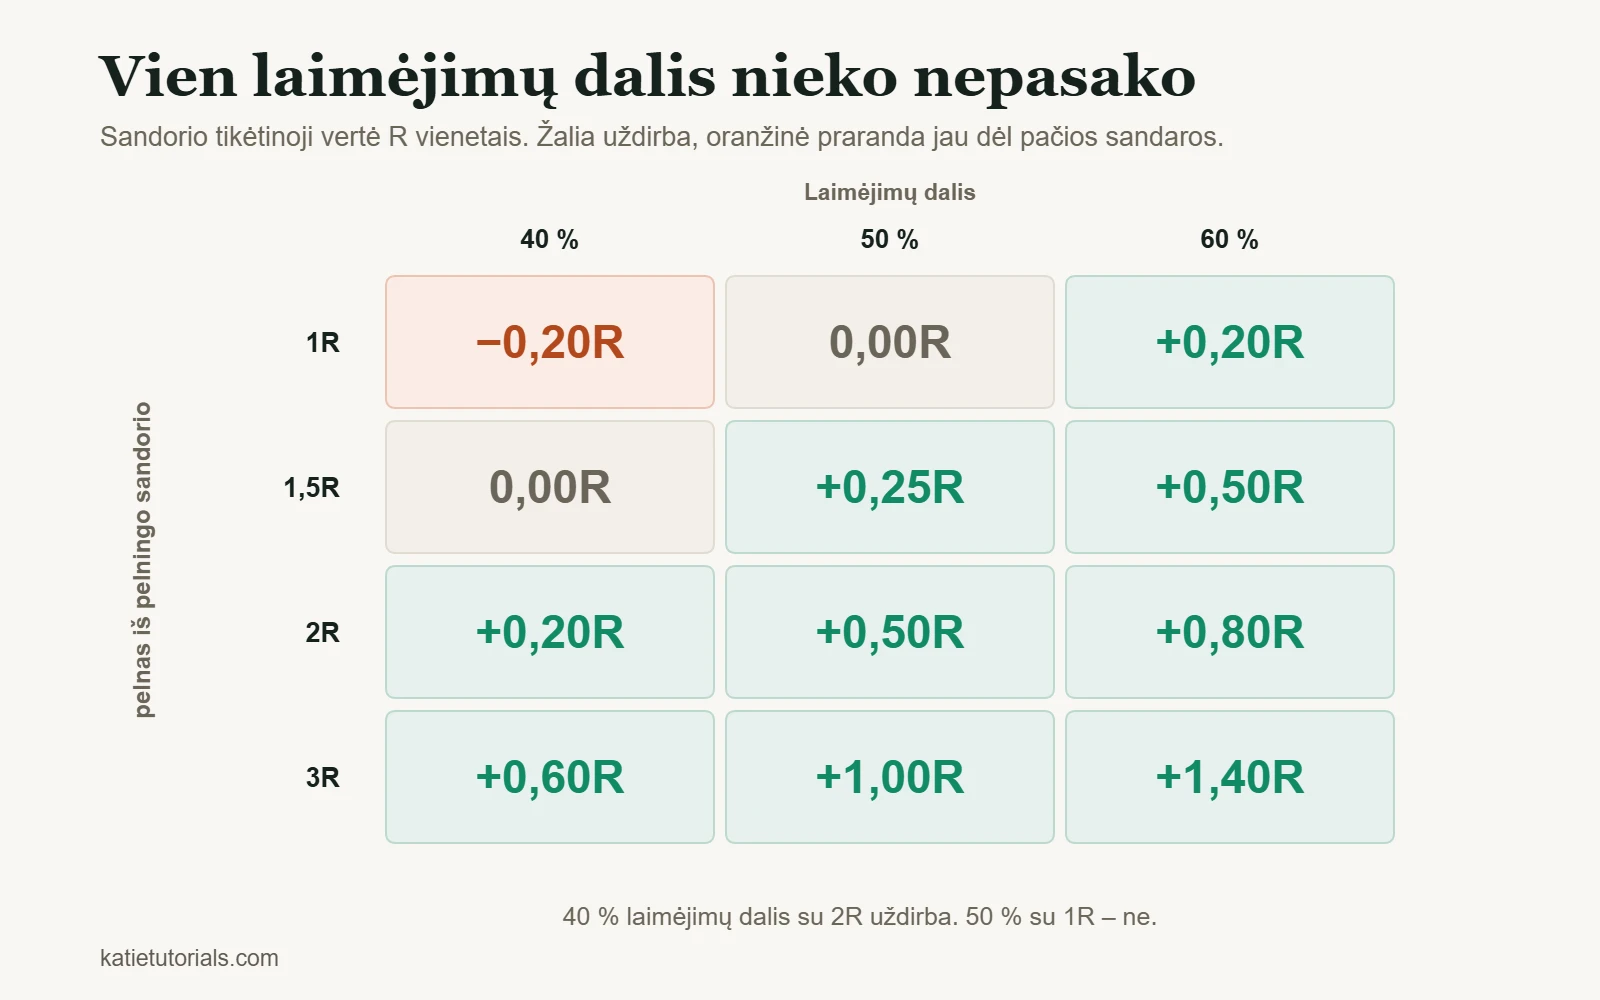
Tą pačią idėją lengviau suprasti R vienetais. Štai kiek vertas vienas sandoris esant deriniams, kuriuos žmonės iš tikrųjų naudoja:
| Pelnas iš pelningo sandorio | Laimėjimų dalis 40 % | Laimėjimų dalis 50 % | Laimėjimų dalis 60 % |
|---|---|---|---|
| 1R | −0,20R | 0,00R | +0,20R |
| 1,5R | 0,00R | +0,25R | +0,50R |
| 2R | +0,20R | +0,50R | +0,80R |
| 3R | +0,60R | +1,00R | +1,40R |
Išsiskiria du dalykai. Jei tavo pelningi sandoriai tokio pat dydžio kaip nuostolingi (1R eilutė), vien kad pasiektum nulinį rezultatą (break-even), turi laimėti daugiau nei pusę kartų, ir tai dar neįskaičiavus kaštų. Todėl skalpingas su mažais tikslais yra sunkesnis, nei atrodo. O strategija, kuri laimi 2R esant 40 % laimėjimų daliai, uždirba, nors klysta tris kartus iš penkių.
Viskas, kas lygu nuliui ar mažiau, – ne strategija, kuriai tiesiog nepasisekė mėnesį. Ji praranda pinigus dėl pačios savo sandaros, ir jokia disciplina to neištaisys.
Penki pelningi sandoriai, kurie nieko neįrodė
Viena strategija atrodė tobula, nes visi pirmieji penki sandoriai buvo pelningi. Penkių iš eilės pakanka, kad atsirastų nenugalimumo jausmas, bet toli gražu nepakanka, kad ką nors žinotum. Anuomet to nesupratau, todėl padidinau pozicijos dydį ir pradėjau kurti planus.
Tada rinka šiek tiek pasikeitė, ir viskas subyrėjo. Tos pačios taisyklės, kurios atrodė nepriekaištingos, ėmė nešti nuostolį po nuostolio. Tai, ką buvau palaikiusi įrodymu, tebuvo sėkmės serija.
Prireikė beveik šimto sandorių, kol skaičiai pasakė ką nors, kuo galėjau pasikliauti. Nekantrūs žmonės to nenori girdėti. Ir vis dėlto tai naudingiausia, ką žinau apie strategijos išbandymą.
Kiek sandorių reikia, kad galėtum pasitikėti atsakymu
Tikėtinoji vertė, apskaičiuota iš penkiolikos sandorių, – tik gandas. Apytiksliai štai ką gali pasakyti skirtingas sandorių skaičius:
| Užregistruota sandorių | Ką galima teigti |
|---|---|
| Mažiau nei 20 | Nieko. Nieko nekeisk |
| Nuo 20 iki 50 | Ar laikeisi plano. Bet ne tai, ar planas veikia |
| Nuo 50 iki 100 | Pirmas įspūdis apie tikėtinąją vertę ir blogiausią seriją. Laikyk tai preliminariu |
| Nuo 100 iki 300 | Naudingas įvertis, jei rinka tau po kojomis nepasikeitė |
| Keli šimtai | Pakanka, kad atskirtum nedidelį pranašumą nuo sėkmės |
Nemaloni tiesa ta, kad dauguma privačių prekiautojų niekada neužregistruoja pakankamai vieno metodo sandorių, kad sužinotų, ar jis veikė. Po kiekvienos blogos serijos jie pakeičia metodą, ir skaičiavimas vėl prasideda nuo nulio. Ir taip metų metus.
Strategija neveikia ar tai normalu?
Būtent šį klausimą žmonės ir užduoda, dažniausiai kapitalo nuosmukio (drawdown) įkarštyje. Štai kaip atskirti vieną nuo kito.
| Ką matai | Tikriausiai normalu | Tikriausiai neveikia |
|---|---|---|
| Penki ar šeši nuostoliai iš eilės | Taip. Esant 45 % laimėjimų daliai, per 100 sandorių tai pamato beveik visi | Tik jei nuostoliai didesni, nei planavai |
| Gilesnis kapitalo nuosmukis nei bet kada anksčiau | Galbūt, jei tavo įrašų istorija trumpa | Verta patikrinti, kai jis gerokai viršija blogiausią tavo seriją |
| Laimėjimų dalis sumažėjo, R – ne | Tikėtina, kad tai atsitiktiniai svyravimai | Jei tai tęsiasi 100+ sandorių, setup (galimybė) galėjo nustoti veikti |
| Nuostoliai didesni, nei planuota | Ne atsitiktiniai svyravimai | Vykdymo, o ne strategijos problema |
| Setup tampa sunku rasti | Rinka pasikeitė | Strategija gali tikti sąlygoms, kurios jau baigėsi |
Svarbiausia – ketvirtoji eilutė. Jei nuostoliai didesni, nei planavai, strategijos visai neišbandei, nes tai, ką taikei, nebuvo ta strategija.
Ženklai, kad iš tikrųjų jos niekada neišbandei
Kol dar nenusprendei, kad strategija neveikia, atmesk šias priežastis. Visos keturios pasitaiko kur kas dažniau nei neveikiantis metodas.
- Testo metu keitei taisykles. Tada imtis neatspindi jokios strategijos.
- Nesilaikei taisyklių. Jei stulpelyje „Pagal planą (T/N)“ tavo dienoraštyje daugiausia „N“, tu išbandei savo discipliną, o ne strategiją.
- Taisyklės buvo per miglotos, kad jas būtų galima pažeisti. „Pirk per atšokimą“ nėra taisyklė. „Pirk po pirmojo uždarymo virš EMA 20, kai kaina du kartus palietė lygį“ – yra.
- Tavo pozicijos dydis nuolat keitėsi. Jei rizika kiekviename sandoryje buvo vis kitokia, rezultatų negalima palyginti, o tikėtinoji vertė R vienetais nieko nereiškia.
Ko vertas testavimas su istoriniais duomenimis
Strategijos testavimas su praeities duomenimis naudingas, bet jo vertė pervertinama. Štai sąžiningas palyginimas.
Ką jis duoda: didelę imtį greitai, supratimą, koks būtų buvęs didžiausias šio metodo kapitalo nuosmukis, ir greitą būdą atmesti idėjas, kurios niekada neveikė.
Ko jis duoti negali: sąžiningumo praeities atžvilgiu. Tu jau žinai, kuo viskas baigėsi, ir tai paveikia kiekvieną testuojant priimamą sprendimą. Pridėk pakankamai taisyklių – ir bet kurį istorijos laikotarpį galima paversti pelningu. Apie kitą laikotarpį tai nieko nepasako. Be to, savo elgesio istoriniais duomenimis neištestuosi, o būtent jis paprastai ir yra tikroji riba.
Praktiškas vidurio kelias: istorinį testavimą naudok idėjoms atmesti, o ne patvirtinti. Tada išlikusias idėjas išbandyk realiu laiku su mažiausiu dydžiu, kokį leidžia tavo brokeris. Strategija, kuri veikia popieriuje, bet subyra realioje sąskaitoje, – įprastas rezultatas, o ne išimtis.
Dažniausiai užduodami klausimai
Kaip sužinoti, ar mano prekybos strategija veikia?
Apskaičiuok tikėtinąją vertę iš bent šimto užregistruotų sandorių, kuriuose laikeisi taisyklių ir rizika buvo vienoda. Jei, įskaičiavus kaštus, ji aiškiai didesnė už nulį, strategija veikia. Jei negali jos apskaičiuoti, nes įrašų tiesiog nėra, tai atsakymas į kur kas skubesnį klausimą.
Kokia turėtų būti geros strategijos laimėjimų dalis?
Tokio skaičiaus nėra. Laimėjimų dalis ką nors reiškia tik kartu su pelno ir rizikos santykiu. 35 % – puikus rezultatas esant 3R ir pražūtingas esant 1R.
Kiek laiko reikėtų testuoti strategiją?
Skaičiuok sandorius, o ne savaites. Šimtas – protingas minimumas pirmam verdiktui. Skaičių nuspręsk dar prieš pradžią. Jei jį nuspręsi kapitalo nuosmukio metu, sustosi pačiu blogiausiu momentu.
Ar verta taikyti daugiau nei vieną strategiją?
Tik tada, kai pirmoji turės kelis šimtus užregistruotų sandorių. Dvi strategijos perpus sumažina kiekvienos imtį ir dvigubai padidina tikimybę, kad nieko neišmoksi nė apie vieną iš jų.
Trumpai
Penki skaičiai: sandorių skaičius, laimėjimų dalis, vidutinio pelno ir vidutinio nuostolio santykis, tikėtinoji vertė, blogiausia serija. Tikėtinoji vertė – tai verdiktas. Sandorių skaičius lemia, ar tas verdiktas ką nors reiškia. Likučio šiame sąraše nėra.
Dauguma atmestų strategijų niekada nebuvo išbandytos. Jos buvo nutrauktos.