ほとんどの人は、この問いに口座残高を見て答えます。困ったことに、残高こそがこの問いに答えられない唯一のものです。良い戦略でも、何週間も負けることがあります。悪い戦略でも、何週間も儲かることがあります。その最中には、どちらなのかを見分けられません。
もっと良い方法があります。必要なのは5つの数字と、思っているより多いトレード数です。
残高では分からない理由
1回のトレードからは、ほとんど何も分かりません。20回でも、まだほとんど何も分かりません。これは精神論ではなく計算の話で、詳しくはトレードが難しい理由で説明しています。
勝率55%の戦略が単なるコイン投げではないと、ある程度確信するには、およそ785回のトレードが必要です。ですから、先月の成績で戦略を判断しているなら、それは当て推量です。
それより早くできるのは、残高よりずっと早く落ち着いてくる数字を測ることです。
答えを出せる5つの数字
5つとも、トレードの記録から出てきます。ソフトウェアは必要なく、どれも残高ではありません。
まず、必要になる言葉を1つ。Rです。Rは、1回のトレードでリスクにさらす金額です。$100のリスクを取って$200勝てば、2Rの勝ち。$100を失えば、1Rの負けです。Rで考えると、サイズの違うトレード同士を比べられます。
| 数字 | 求め方 | 分かること |
|---|---|---|
| トレード数 | 数える。この戦略そのもののトレードだけ | ほかの4つにもう意味があるかどうか |
| 勝率 | 勝ちトレードの数÷全トレード数 | 単独ではほとんど何も分からない。次の行と並べて初めて意味を持つ |
| 平均利益 対 平均損失 | 勝ちトレードの平均÷負けトレードの平均(Rで) | 正しかったときに十分稼げる戦略かどうか |
| 期待値 | 下記参照 | 戦略が儲かるか、損をするか |
| 最大連敗 | これまでで最も長く続いた連敗 | ポジションサイズがそれに耐えられるか |
人は勝率ばかり見て、期待値を無視します。損失が利益の4倍なら、勝率70%でも価値はありません。勝ちトレードが十分に大きければ、勝率35%でも優秀です。
決め手になるのは期待値
期待値とは、1回のトレードの平均的な価値です。式はシンプルです。
期待値 =(勝率 × 平均利益)−(負け率 × 平均損失)
勝率40%、平均利益$200、平均損失$100だとします。すると(0.40 × 200)−(0.60 × 100)、つまり80 − 60で、1トレードあたり$20です。100トレードなら$2,000になります。頭の良さから生まれるのではありません。エッジ(優位性)を持ち、それを働かせ続けたことから生まれるのです。
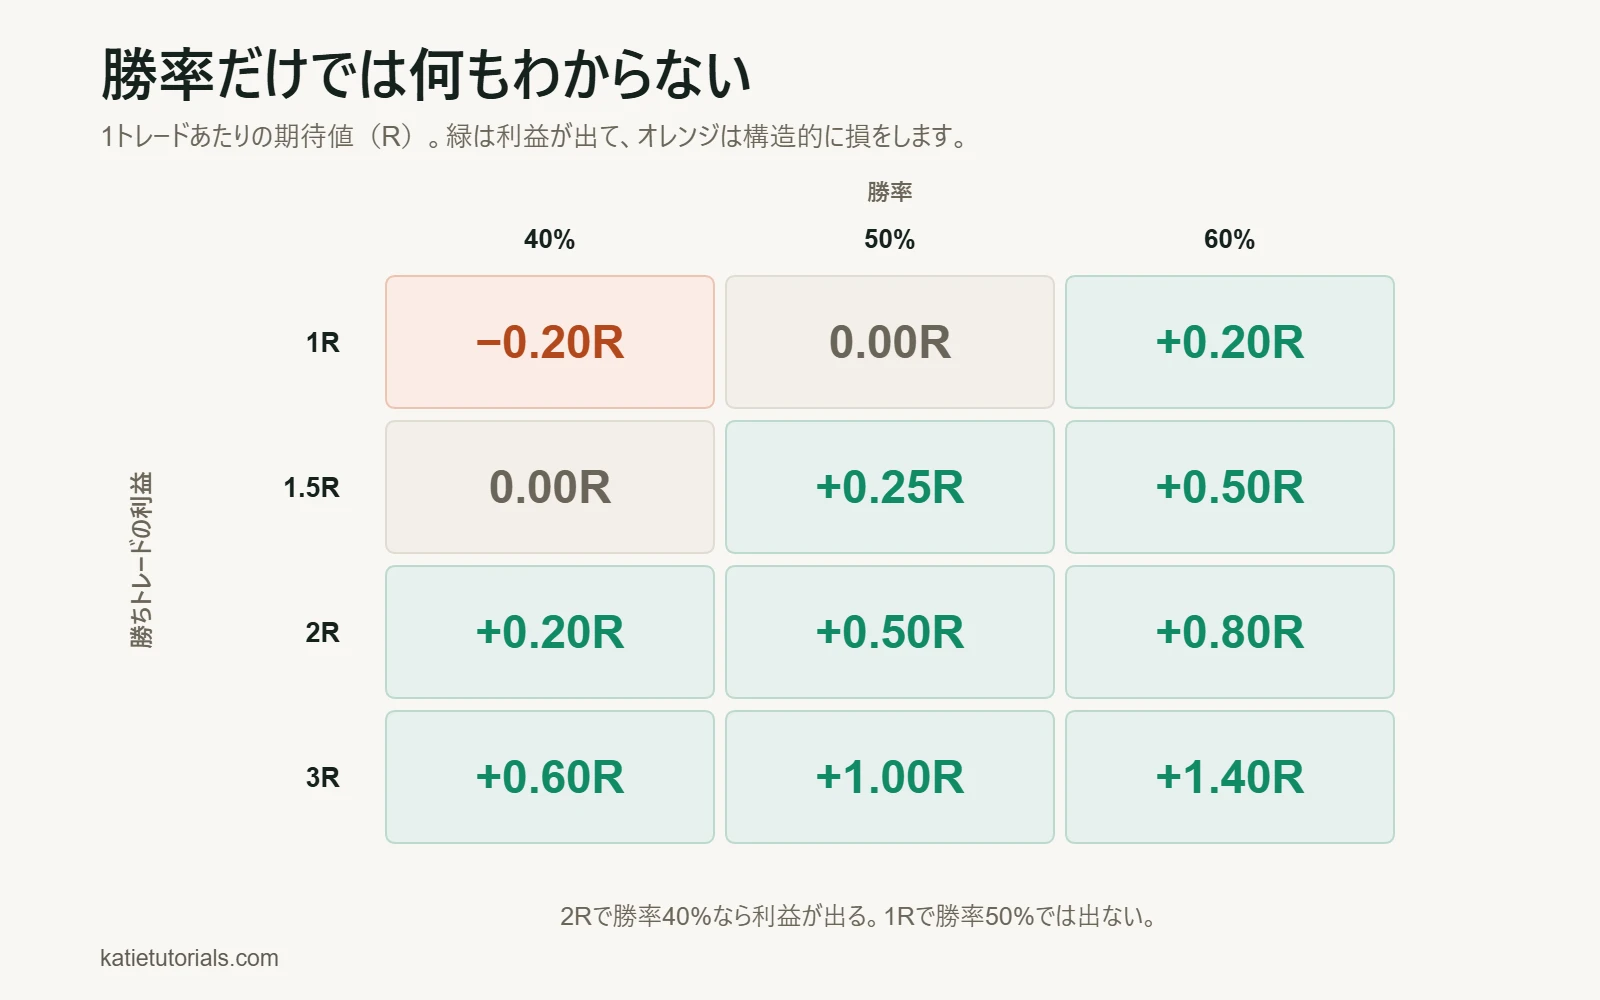
同じ考え方は、Rで見るほうが分かりやすくなります。実際によく使われる組み合わせごとの、1トレードの価値は次のとおりです。
| 勝ちトレード1回の利益 | 勝率40% | 勝率50% | 勝率60% |
|---|---|---|---|
| 1R | −0.20R | 0.00R | +0.20R |
| 1.5R | 0.00R | +0.25R | +0.50R |
| 2R | +0.20R | +0.50R | +0.80R |
| 3R | +0.60R | +1.00R | +1.40R |
2つのことが目立ちます。勝ちトレードと負けトレードの大きさが同じなら(1Rの行)、コストを引く前の段階でも、損益分岐に届くだけで半分より多く勝たなければなりません。小さな目標を狙うスキャルピングが見た目より難しいのは、このためです。そして、勝率40%で2Rを取る戦略は、5回中3回間違えても儲かります。
ゼロ以下のものは、調子の悪い月を過ごしている戦略ではありません。構造的に損をする戦略で、どれだけ規律があっても直りません。
何も証明しなかった5連勝
ある戦略は、最初の5トレードがすべて勝ったので完璧に見えました。5連勝は無敵だと感じるには十分でも、何かを知るにはまったく足りません。当時の私はそれが分かっておらず、サイズを上げて、あれこれ計画を立て始めました。
そのあと相場が少し変わり、すべてが崩れました。完璧に見えた同じルールが、次々と損失を出し始めたのです。証拠だと思っていたものは、ただの幸運の連続でした。
数字が頼りにできることを語ってくれるまでに、100トレード近くかかりました。せっかちな人は聞きたくない話です。それでも、戦略の検証について私が知っているいちばん役に立つことです。
答えを信頼できるまでに必要なトレード数
15トレードから出した期待値は、うわさ話にすぎません。おおよそ、トレード数ごとに分かることは次のとおりです。
| 記録したトレード数 | 言えること |
|---|---|
| 20未満 | 何も言えない。何も変えない |
| 20〜50 | 計画どおりにやったかどうか。計画が機能するかどうかではない |
| 50〜100 | 期待値と最大連敗の最初の手がかり。暫定的なものとして扱う |
| 100〜300 | 使える推定値。ただし、その間に相場が変わっていなければ |
| 数百 | 小さなエッジと運を見分けるのに十分 |
気まずい真実ですが、ほとんどの個人トレーダーは、1つの手法について、それが機能したかどうかを知るのに十分な数のトレードを記録しません。悪い流れが来るたびに乗り換え、そのたびにカウントがゼロに戻ります。そして何年もそれを繰り返すのです。
壊れているのか、それともふつうなのか?
これが、実際に人が尋ねる質問です。たいていはドローダウンの真っ最中に。見分け方は次のとおりです。
| 見えていること | おそらくふつう | おそらく壊れている |
|---|---|---|
| 5〜6連敗 | ふつう。勝率45%なら、ほぼ誰でも100トレード以内に経験する | 損失が計画より大きい場合のみ |
| これまでより深いドローダウン | 記録が短いなら、あり得る | 最大連敗を大きく超えたら、確認する価値あり |
| 勝率は下がったが、Rは下がっていない | おそらくばらつき(分散) | 100トレード以上続くなら、セットアップが機能しなくなった可能性 |
| 損失が計画より大きい | ばらつきではない | 戦略の問題ではなく、執行の問題 |
| セットアップが見つかりにくくなっている | 相場が変わった | 戦略が、すでに終わった相場環境向けなのかもしれない |
いちばん重要なのは4行目です。損失が計画より大きいなら、戦略をまったく検証していないことになります。実際に運用していたのは、その戦略ではなかったからです。
実はまったく検証していなかったサイン
戦略が機能しないと判断する前に、次の可能性を排除してください。4つとも、手法そのものが壊れているケースより、はるかによくあります。
- 検証の途中でルールを変えた。それでは、サンプルが何のサンプルでもなくなります。
- ルールを守らなかった。トレード日誌の「計画どおり(はい/いいえ)」の列がほとんど「いいえ」なら、検証したのは戦略ではなく、自分の規律です。
- ルールがあいまいすぎて、破りようがなかった。「押し目で買う」はルールではありません。「水準に2回タッチしたあと、20EMAを上回って引けた最初の足で買う」はルールです。
- ポジションサイズが変わり続けた。トレードごとにリスクが違えば結果は比較できず、Rで表した期待値にも意味がありません。
バックテストの価値
過去のデータで戦略を検証するのは役に立ちますが、過大評価されています。正直な内訳は次のとおりです。
得られるもの:大きなサンプルがすぐに手に入ること、その手法で起きていたはずの最悪のドローダウンの目安、そして、そもそも一度も機能しなかったアイデアを素早く捨てられること。
得られないもの:過去に対する誠実さ。結末をすでに知っているので、検証中のあらゆる選択がそれに影響されます。ルールを十分に足せば、歴史上のどんな期間でも利益が出るようにできます。でも、それは次の期間については何も教えてくれません。そして、自分自身の行動はバックテストできません。たいていは、それが本当の限界です。
現実的な落としどころ:バックテストはアイデアを確かめるためではなく、ふるい落とすために使うこと。そして生き残ったものを、証券会社が許す最小サイズでフォワードテストします。紙の上では機能した戦略がリアル口座で崩れるのは、例外ではなく、ふつうの結果です。
よくある質問
自分のトレード戦略が機能しているかどうか、どうすれば分かりますか?
ルールを守り、リスクを一定にした状態で記録したトレード、少なくとも100回分から期待値を計算してください。コストを差し引いても明らかにゼロを上回っていれば、機能しています。記録がなくて計算できないなら、それが、もっと差し迫った問題への答えです。
良い戦略の勝率は、どのくらいであるべきですか?
そんな数字はありません。勝率は、リスクに対するリワードと並べて初めて意味を持ちます。35%は、3Rなら優秀で、1Rなら致命的です。
戦略はどのくらいの期間、検証すべきですか?
週ではなく、トレード数で数えてください。最初の判定には、100回が妥当な最低ラインです。その数は始める前に決めておきましょう。ドローダウンの最中に決めると、最悪のタイミングでやめることになります。
複数の戦略を運用すべきですか?
最初の戦略で数百回のトレードを記録するまでは、やめておきましょう。戦略が2つあると、それぞれのサンプルが半分になり、どちらについても何も分からない可能性が倍になります。
要点
5つの数字:トレード数、勝率、平均利益と平均損失、期待値、最大連敗。期待値が判定です。トレード数が、その判定に意味があるかどうかを決めます。残高は、このリストに入っていません。
見捨てられた戦略のほとんどは、検証されたのではありません。中断されたのです。