Sinasagot ng karamihan ang tanong na ito sa pagtingin sa balanse ng account nila. Ang problema, ang balanse ang tanging bagay na hindi makakasagot dito. Puwedeng matalo nang ilang linggo ang magandang strategy. Puwedeng kumita nang ilang linggo ang masama. Habang nangyayari ito, hindi mo masasabi kung alin ang alin.
May mas magandang paraan. Limang numero ang kailangan, at mas maraming trade kaysa sa gusto mo.
Bakit hindi ito masasabi ng balanse mo
Halos walang sinasabi sa iyo ang isang trade. Halos wala pa ring sinasabi ang dalawampung trade. Hindi iyan linyang pampasigla, aritmetika iyan, at buo itong tinalakay sa bakit napakahirap ng trading.
Para makatiyak nang makatwiran na ang strategy na nananalo nang 55% ng pagkakataon ay hindi lang basta hagis ng barya, kailangan mo ng mga 785 na trade. Kaya kung hinuhusgahan mo ang isang strategy batay sa nakaraang buwan, nanghuhula ka lang.
Ang puwede mong gawin nang mas maaga ay sukatin ang mga bagay na tumatatag matagal bago tumatag ang balanse.
Ang limang numerong kayang sumagot
Lahat ng lima ay nanggagaling sa record ng mga trade mo. Hindi mo kailangan ng software, at wala sa mga ito ang balanse.
Una, isang salitang kakailanganin mo: R. Ang R ay ang halagang nirerisk mo sa isang trade. Kung nag-risk ka ng $100 at nanalo ng $200, 2R na panalo iyon. Kung natalo mo ang $100, 1R na talo iyon. Kapag nag-iisip ka sa R, napaghahambing mo ang mga trade na magkakaiba ang laki.
| Numero | Paano mo ito makukuha | Ano ang sinasabi nito |
|---|---|---|
| Ilang trade | Bilangin. Ang mga trade lang ng eksaktong strategy na ito | Kung may kahulugan na ang apat na iba |
| Win rate | Mga panalo na hinati sa lahat ng trade | Napakaliit kung mag-isa. Mahalaga lang ito kasama ng susunod na row |
| Average na panalo vs average na talo | Average na panalo na hinati sa average na talo, sa R | Kung sapat ang ibinabayad ng strategy kapag tama ito |
| Expectancy | Tingnan sa ibaba | Kung kumikita o natatalo ang strategy |
| Pinakamasamang sunod-sunod na talo | Ang pinakamahabang serye ng talo sa ngayon | Kung kakayanin ito ng position size mo |
Tinititigan ng mga tao ang win rate at binabalewala ang expectancy. Walang silbi ang 70% na win rate kung apat na beses na mas malaki ang mga talo kaysa sa mga panalo. Napakahusay ng 35% na win rate kung sapat ang laki ng mga panalo.
Expectancy ang numerong nagpapasya
Ang expectancy ay ang halaga ng isang trade sa karaniwan. Maikli ang formula:
Expectancy = (win rate × average na panalo) − (loss rate × average na talo)
Sabihin nating nananalo ka nang 40% ng pagkakataon, $200 ang average na panalo mo at $100 ang average na talo mo. Ang resulta ay (0.40 × 200) − (0.60 × 100), na 80 − 60, kaya $20 bawat trade. Sa isang daang trade, $2,000 iyon. Hindi dahil sa pagiging matalino. Dahil may edge ka at hinayaan mo itong tumakbo.
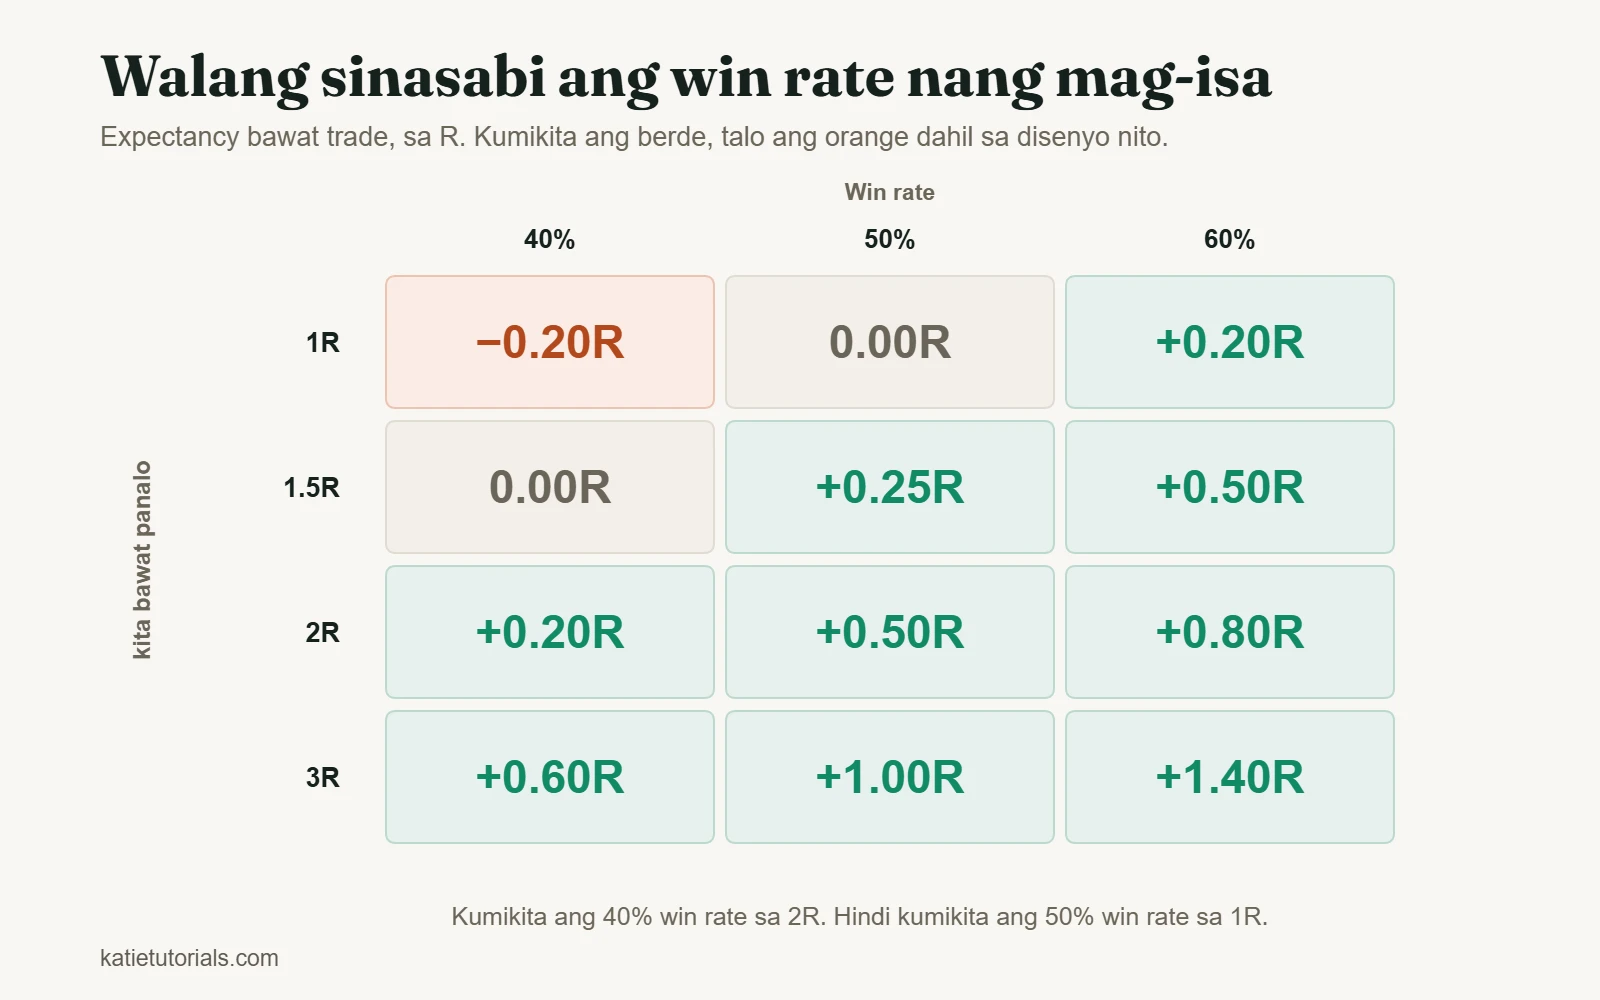
Mas madaling basahin ang parehong ideya sa R. Ito ang halaga ng isang trade para sa mga kombinasyong talagang ginagamit ng mga tao:
| Kita bawat panalo | Win rate 40% | Win rate 50% | Win rate 60% |
|---|---|---|---|
| 1R | −0.20R | 0.00R | +0.20R |
| 1.5R | 0.00R | +0.25R | +0.50R |
| 2R | +0.20R | +0.50R | +0.80R |
| 3R | +0.60R | +1.00R | +1.40R |
Dalawang bagay ang kapansin-pansin. Kung kasinlaki ng mga talo mo ang mga panalo mo (ang row na 1R), kailangan mong manalo nang higit sa kalahati ng pagkakataon para lang mag-break even, bago pa ang gastos. Kaya mas mahirap ang scalping para sa maliliit na target kaysa sa hitsura nito. At ang strategy na nananalo ng 2R sa 40% na win rate ay kumikita kahit mali ito nang tatlo sa bawat limang beses.
Ang anumang nasa zero o mas mababa ay hindi strategy na may masamang buwan. Natatalo ito dahil ganoon ang disenyo nito, at walang dami ng disiplina ang makakaayos dito.
Limang panalong trade na walang pinatunayan
Mukhang perpekto ang isang strategy dahil nanalo lahat ng unang limang trade. Sapat na ang lima nang sunod-sunod para maramdaman mong hindi ka matatalo, pero malayong-malayo sa sapat para may malaman ka. Hindi ko iyon naintindihan noon, kaya pinalaki ko ang size ko at nagsimula akong magplano.
Tapos nagbago nang kaunti ang market at gumuho ang lahat. Ang mismong mga patakarang mukhang walang mali ay nagsimulang maglabas ng talo pagkatapos ng talo. Ang inakala kong patunay ay sunod-sunod na suwerte lang pala.
Inabot ng halos isang daang trade bago may nasabi ang mga numero na maaasahan ko. Walang taong naiinip ang gustong makarinig niyan. Pero iyan pa rin ang pinakakapaki-pakinabang na alam ko tungkol sa pag-test ng strategy.
Ilang trade bago mo mapagkatiwalaan ang sagot
Tsismis lang ang expectancy mula sa labinlimang trade. Sa pangkalahatan, ito ang masasabi ng bawat bilang ng trade:
| Mga trade na naitala | Ano ang masasabi mo |
|---|---|
| Mas mababa sa 20 | Wala. Huwag baguhin ang kahit ano |
| 20 hanggang 50 | Kung sinunod mo ang plano. Hindi kung gumagana ang plano |
| 50 hanggang 100 | Unang basa sa expectancy at sa pinakamasama mong sunod-sunod na talo. Ituring itong pansamantala |
| 100 hanggang 300 | Magagamit na tantiya, kung hindi nagbago ang market habang nasa gitna ka |
| Ilang daan | Sapat para makilala ang maliit na edge mula sa suwerte |
Ang hindi komportableng katotohanan ay karamihan sa mga retail trader ay hindi kailanman nakakapagtala ng sapat na trade sa iisang paraan para malaman kung gumana ito. Lumilipat sila pagkatapos ng bawat masamang yugto, na nagbabalik sa bilang sa zero. Tapos inuulit nila iyon nang ilang taon.
Sira ba ito, o normal lang?
Ito ang tanong na talagang itinatanong ng mga tao, kadalasan sa gitna ng drawdown. Ganito mo mapaghihiwalay ang dalawa.
| Ang nakikita mo | Malamang normal | Malamang sira |
|---|---|---|
| Lima o anim na talo nang sunod-sunod | Oo. Sa 45% na win rate, halos lahat ay nakakaranas nito sa loob ng 100 trade | Kung mas malaki lang ang mga talo kaysa sa plano mo |
| Drawdown na mas malalim kaysa sa kahit ano dati | Posible, kung maikli pa ang record mo | Sulit tingnan kapag lampas na lampas na ito sa pinakamasama mong sunod-sunod na talo |
| Bumaba ang win rate, hindi ang R | Malamang variance | Kung tumagal ito nang 100+ trade, baka hindi na gumagana ang setup |
| Mas malalaking talo kaysa sa plano | Hindi variance | Problema sa execution, hindi problema sa strategy |
| Humihirap nang makahanap ng setup | Nagbago ang market | Baka bagay ang strategy sa mga kondisyong tapos na |
Ang pinakamahalagang row ay ang ikaapat. Kung mas malaki ang mga talo mo kaysa sa plano mo, hindi mo pa talaga nasubok ang strategy, dahil hindi ang strategy ang pinatakbo mo.
Mga senyales na hindi mo talaga ito nasubok
Bago mo pagpasyahang hindi gumagana ang isang strategy, alisin mo muna ang mga posibilidad na ito. Lahat ng apat ay mas karaniwan kaysa sa sirang paraan.
- Binago mo ang mga patakaran habang nagte-test. Kung ganoon, wala talagang sinusukat ang sample.
- Hindi mo sinunod ang mga patakaran. Kung puro H ang karamihan sa column na “Sinunod ang plano (O/H)” sa journal mo, ang disiplina mo ang nasubok mo, hindi ang strategy mo.
- Masyadong malabo ang mga patakaran para malabag. Hindi patakaran ang “bilhin ang pullback”. Patakaran ang “bilhin ang unang close sa itaas ng 20 EMA matapos dalawang beses na dumampi ang presyo sa level”.
- Paiba-iba ang position size mo. Kung nag-iiba ang risk sa bawat trade, hindi mapaghahambing ang mga resulta at walang kahulugan ang expectancy sa R.
Gaano kahalaga ang backtesting
Kapaki-pakinabang ang pag-test ng strategy sa lumang data, pero sobra ang papuri rito. Ito ang tapat na hatian.
Ang naibibigay nito: malaking sample nang mabilis, ideya ng pinakamasamang drawdown na naranasan sana ng paraan, at mabilis na paraan para itapon ang mga ideyang hindi kailanman gumana.
Ang hindi nito maibibigay: katapatan tungkol sa nakaraan. Alam mo na kung paano ito nagtapos, at hinuhubog niyon ang bawat desisyon mo habang nagte-test. Magdagdag ka ng sapat na patakaran at kayang gawing kumikita ang kahit anong panahon sa kasaysayan. Wala iyong sinasabi tungkol sa susunod. At hindi mo ma-backtest ang sarili mong ugali, na kadalasan ang tunay na limitasyon.
Ang praktikal na gitna: gamitin ang backtesting para tanggihan ang mga ideya, hindi para kumpirmahin ang mga ito. Pagkatapos, i-forward test ang mga nakaligtas sa pinakamaliit na size na pinapayagan ng broker mo. Ang strategy na gumagana sa papel at gumuguho sa live account ay ang normal na kinalalabasan, hindi ang eksepsiyon.
Mga karaniwang tanong
Paano ko malalaman kung gumagana ang trading strategy ko?
Kuwentahin ang expectancy mula sa hindi bababa sa isang daang naitalang trade kung saan sinunod mo ang mga patakaran at pare-pareho ang risk. Kung malinaw na lampas ito sa zero pagkatapos ng gastos, gumagana ito. Kung hindi mo ito makuwenta dahil walang record, iyon ang sagot mo sa mas apurahang tanong.
Anong win rate dapat mayroon ang magandang strategy?
Walang ganoong numero. May kahulugan lang ang win rate kapag katabi ng reward to risk mo. Napakahusay ng 35% sa 3R at nakamamatay sa 1R.
Gaano katagal ko dapat i-test ang isang strategy?
Bilangin ang mga trade, hindi ang mga linggo. Makatwirang minimum ang isang daan para sa unang hatol. Pagpasyahan ang bilang bago ka magsimula. Kung pagpapasyahan mo ito habang nasa drawdown, titigil ka sa pinakamasamang sandali.
Dapat ba akong magpatakbo ng higit sa isang strategy?
Hindi hangga’t wala pang ilang daang naitalang trade ang una. Hinahati ng dalawang strategy ang sample ng bawat isa at dinodoble ang tsansang wala kang matutunan sa alinman.
Sa madaling salita
Limang numero: ilang trade, win rate, average na panalo laban sa average na talo, expectancy, pinakamasamang sunod-sunod na talo. Expectancy ang hatol. Ang bilang ng trade ang nagpapasya kung may kahulugan ang hatol. Wala sa listahan ang balanse.
Karamihan sa mga strategy na iniiwan ay hindi kailanman nasubok. Naputol lang sila.