A maioria das pessoas responde a essa pergunta olhando o saldo da conta. O problema é que o saldo é justamente a única coisa que não consegue responder. Uma estratégia boa pode perder por semanas. Uma ruim pode ganhar dinheiro por semanas. Enquanto isso está acontecendo, você não tem como saber qual é qual.
Existe um jeito melhor. Ele exige cinco números e mais trades do que você gostaria.
Por que o saldo não consegue dizer
Um trade não diz quase nada. Vinte trades continuam não dizendo quase nada. Isso não é frase motivacional, é aritmética, e está explicado em detalhes em por que o trading é tão difícil.
Para ter uma certeza razoável de que uma estratégia que acerta 55% das vezes não é só cara ou coroa, você precisa de algo em torno de 785 trades. Então, se você está julgando uma estratégia pelo mês passado, está chutando.
O que dá para fazer antes é medir as coisas que se estabilizam muito antes do saldo.
Os cinco números que conseguem
Os cinco saem do seu histórico de trades. Você não precisa de software, e nenhum deles é o saldo.
Antes, uma palavra de que você vai precisar: R. R é o valor que você arrisca em um trade. Se você arrisca $100 e ganha $200, é um ganho de 2R. Se perde os $100, é uma perda de 1R. Pensar em R permite comparar trades de tamanhos diferentes.
| Número | Como obter | O que ele diz |
|---|---|---|
| Quantidade de trades | Conte. Só os trades desta estratégia exata | Se os outros quatro já significam alguma coisa |
| Taxa de acerto | Trades vencedores divididos pelo total de trades | Muito pouco sozinha. Só importa ao lado da próxima linha |
| Ganho médio vs. perda média | Ganho médio dividido pela perda média, em R | Se a estratégia paga o suficiente quando acerta |
| Expectativa matemática | Veja abaixo | Se a estratégia ganha ou perde dinheiro |
| Pior sequência de perdas | A sequência de perdas mais longa até agora | Se o tamanho da sua posição consegue sobreviver a ela |
As pessoas ficam olhando a taxa de acerto e ignoram a expectativa matemática. Uma taxa de acerto de 70% não vale nada se as perdas forem quatro vezes maiores que os ganhos. Uma taxa de acerto de 35% é excelente se os ganhos forem grandes o bastante.
A expectativa matemática é o número que decide
A expectativa matemática é quanto vale um trade, em média. A fórmula é curta:
Expectativa = (taxa de acerto × ganho médio) − (taxa de erro × perda média)
Digamos que você acerte 40% das vezes, que o seu ganho médio seja $200 e a sua perda média, $100. Isso dá (0,40 × 200) − (0,60 × 100), ou seja, 80 − 60, então $20 por trade. Em cem trades, são $2.000. Não por ser genial. Por ter uma vantagem (edge) e deixar que ela trabalhe.
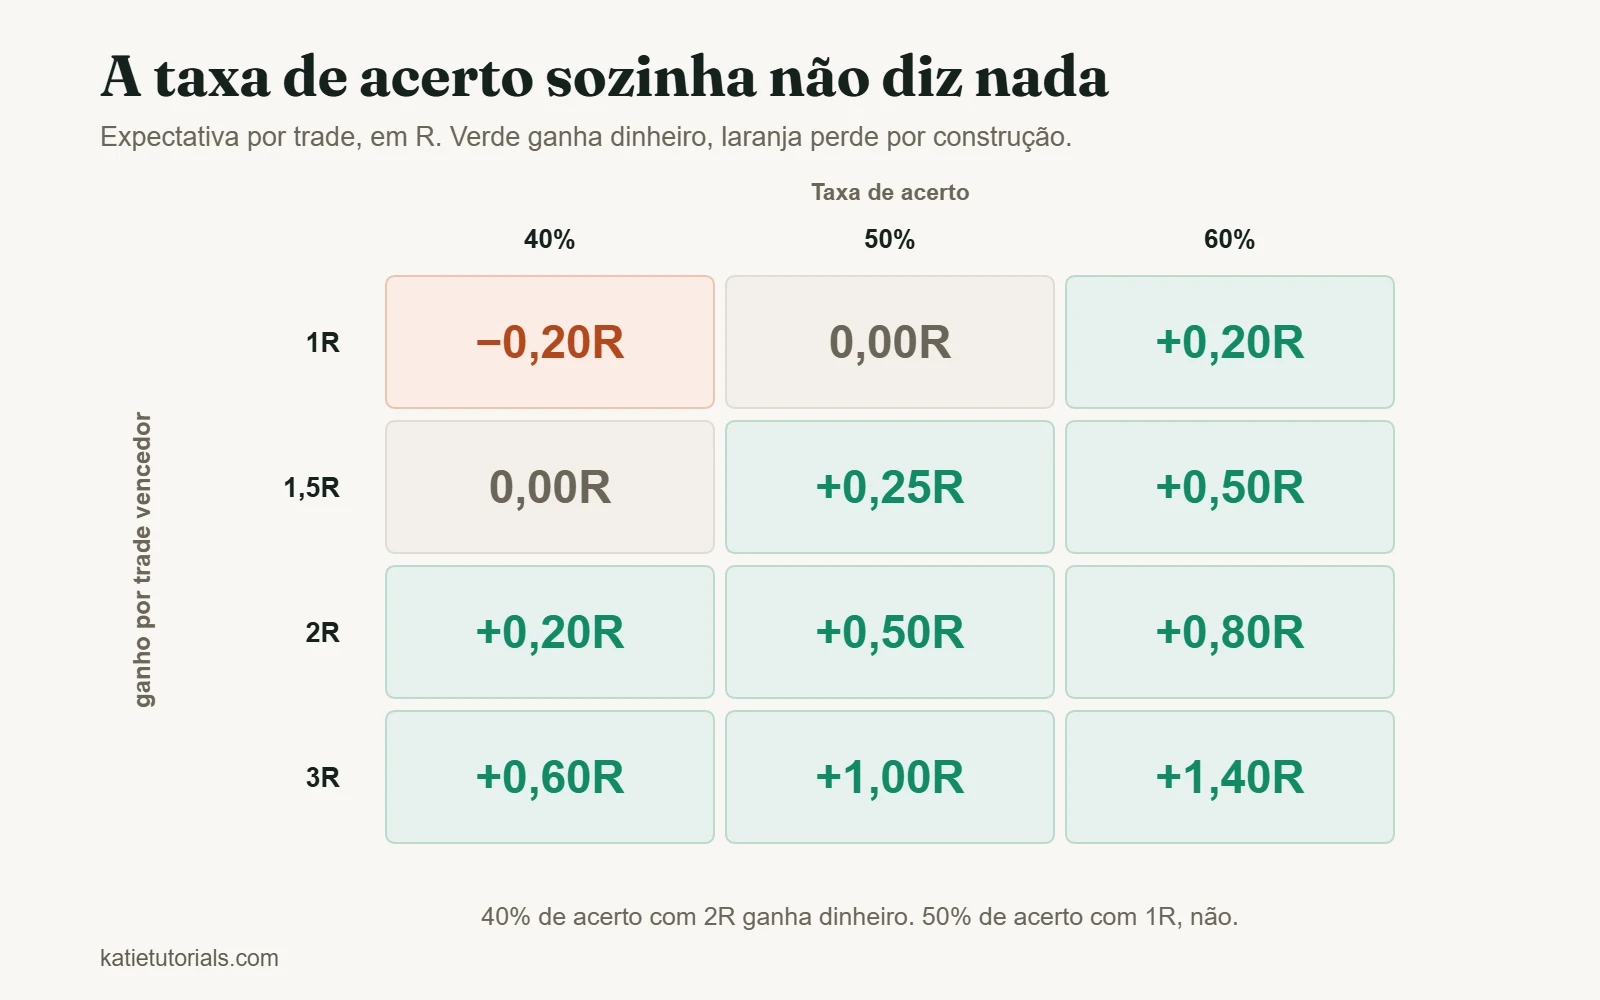
A mesma ideia fica mais fácil de ler em R. Veja quanto vale um trade nas combinações que as pessoas realmente usam:
| Retorno por trade vencedor | Taxa de acerto 40% | Taxa de acerto 50% | Taxa de acerto 60% |
|---|---|---|---|
| 1R | −0,20R | 0,00R | +0,20R |
| 1,5R | 0,00R | +0,25R | +0,50R |
| 2R | +0,20R | +0,50R | +0,80R |
| 3R | +0,60R | +1,00R | +1,40R |
Duas coisas chamam a atenção. Se os seus ganhos têm o mesmo tamanho das suas perdas (a linha de 1R), você precisa acertar mais da metade das vezes só para chegar ao break-even, antes dos custos. É por isso que fazer scalping atrás de alvos pequenos é mais difícil do que parece. E uma estratégia que ganha 2R com taxa de acerto de 40% dá dinheiro errando três vezes em cada cinco.
Qualquer coisa igual ou abaixo de zero não é uma estratégia passando por um mês ruim. Ela perde dinheiro por construção, e nenhuma disciplina vai consertar isso.
Cinco trades vencedores que não provaram nada
Uma estratégia parecia perfeita porque os cinco primeiros trades foram todos vencedores. Cinco seguidos é o suficiente para se sentir invencível e nem de longe o suficiente para saber alguma coisa. Na época eu não entendia isso, então aumentei o tamanho da posição e comecei a fazer planos.
Aí o mercado mudou um pouco e tudo desmoronou. As mesmas regras que pareciam impecáveis começaram a produzir uma perda atrás da outra. O que eu tinha lido como prova era uma maré de sorte.
Foram quase cem trades até os números dizerem alguma coisa em que eu pudesse me apoiar. Ninguém impaciente quer ouvir isso. Mesmo assim, é a coisa mais útil que eu sei sobre testar uma estratégia.
Quantos trades até dar para confiar na resposta
Expectativa matemática calculada com quinze trades é boato. Mais ou menos, isto é o que cada quantidade de trades pode dizer:
| Trades registrados | O que dá para afirmar |
|---|---|
| Menos de 20 | Nada. Não mude nada |
| De 20 a 50 | Se você seguiu o plano. Não se o plano funciona |
| De 50 a 100 | Uma primeira leitura da expectativa matemática e da sua pior sequência. Trate como provisória |
| De 100 a 300 | Uma estimativa utilizável, se o mercado não tiver mudado debaixo de você |
| Várias centenas | O suficiente para distinguir uma vantagem pequena de sorte |
A verdade incômoda é que a maioria dos traders pessoa física nunca registra trades suficientes de uma mesma abordagem para saber se ela funcionou. Eles trocam depois de cada fase ruim, o que zera a contagem. E fazem isso de novo, por anos.
Está quebrada, ou isso é normal?
Essa é a pergunta que as pessoas realmente fazem, normalmente no meio de um drawdown. Veja como distinguir uma coisa da outra.
| O que você vê | Provavelmente normal | Provavelmente quebrada |
|---|---|---|
| Cinco ou seis perdas seguidas | Sim. Com taxa de acerto de 45%, quase todo mundo vê isso em até 100 trades | Só se as perdas forem maiores do que você planejou |
| Um drawdown mais fundo do que qualquer outro antes | Talvez, se o seu histórico for curto | Vale investigar quando passar bem da sua pior sequência |
| A taxa de acerto caiu, o R não | Provavelmente variância | Se durar 100 trades ou mais, o setup pode ter parado de funcionar |
| Perdas maiores do que o planejado | Não é variância | Um problema de execução, não de estratégia |
| Está ficando difícil achar setups | O mercado mudou | A estratégia pode servir para condições que já acabaram |
A linha que mais importa é a quarta. Se as suas perdas são maiores do que você planejou, você não testou a estratégia, porque o que você executou não era a estratégia.
Sinais de que você nunca chegou a testá-la
Antes de decidir que uma estratégia não funciona, descarte estas hipóteses. As quatro são muito mais comuns do que um método quebrado.
- Você mudou as regras durante o teste. Então a amostra não é de nada.
- Você não seguiu as regras. Se a coluna “Seguiu o plano (S/N)” do seu diário tem quase só N, você testou a sua disciplina, não a sua estratégia.
- As regras eram vagas demais para serem quebradas. “Compre o pullback” não é uma regra. “Compre o primeiro fechamento acima da EMA de 20 depois de dois toques no nível” é.
- O tamanho da sua posição ficou mudando. Se o risco variou de trade para trade, os resultados não podem ser comparados e a expectativa matemática em R não significa nada.
Quanto vale o backtest
Testar uma estratégia com dados do passado é útil, e é superestimado. Aqui vai a divisão honesta.
O que ele dá: uma amostra grande e rápida, uma ideia do pior drawdown que a abordagem teria tido e um jeito rápido de descartar ideias que nunca funcionaram.
O que ele não consegue dar: honestidade sobre o passado. Você já sabe como terminou, e cada escolha que faz durante o teste é influenciada por isso. Acrescente regras suficientes e qualquer período da história pode ficar lucrativo. Isso não diz nada sobre o próximo. E você não consegue fazer backtest do seu próprio comportamento, que costuma ser o verdadeiro limite.
O meio-termo prático: use o backtest para rejeitar ideias, não para confirmá-las. Depois teste as sobreviventes em tempo real, no menor tamanho que a sua corretora permitir. Uma estratégia que funciona no papel e desmorona numa conta real é o resultado normal, não a exceção.
Perguntas frequentes
Como saber se minha estratégia de trading funciona?
Calcule a expectativa matemática com pelo menos cem trades registrados em que você seguiu as regras e manteve o mesmo risco. Se ela ficar claramente acima de zero depois dos custos, funciona. Se você não consegue calcular porque o histórico não existe, essa é a resposta para uma pergunta mais urgente.
Qual taxa de acerto uma boa estratégia deve ter?
Esse número não existe. A taxa de acerto só significa alguma coisa ao lado da sua relação retorno/risco. 35% é excelente com 3R e fatal com 1R.
Por quanto tempo devo testar uma estratégia?
Conte trades, não semanas. Cem é um mínimo razoável para um primeiro veredito. Decida o número antes de começar. Se você decidir durante um drawdown, vai parar no pior momento.
Devo rodar mais de uma estratégia?
Não até a primeira ter algumas centenas de trades registrados. Duas estratégias cortam pela metade a amostra de cada uma e dobram a chance de você não aprender nada sobre nenhuma delas.
Resumindo
Cinco números: quantidade de trades, taxa de acerto, ganho médio contra perda média, expectativa matemática e pior sequência. A expectativa matemática é o veredito. A quantidade de trades decide se o veredito significa alguma coisa. O saldo não está na lista.
A maioria das estratégias abandonadas nunca foi testada. Foi interrompida.