De fleste svarer på dette spørsmålet ved å se på kontosaldoen. Problemet er at saldoen er det eneste som ikke kan svare på det. En god strategi kan tape i ukevis. En dårlig en kan tjene penger i ukevis. Mens det pågår, kan du ikke se hvilken som er hvilken.
Det finnes en bedre måte. Den krever fem tall, og flere handler enn du skulle ønske.
Hvorfor saldoen ikke kan fortelle deg det
Én handel forteller deg nesten ingenting. Tjue handler forteller deg fortsatt nesten ingenting. Det er ikke en motivasjonsfrase, det er matematikk, og jeg går gjennom den i sin helhet i hvorfor trading er så vanskelig.
For å være rimelig sikker på at en strategi som vinner 55 % av gangene, ikke bare er myntkast, trenger du et sted rundt 785 handler. Så hvis du vurderer en strategi ut fra forrige måned, gjetter du.
Det du kan gjøre tidligere, er å måle de tingene som stabiliserer seg lenge før saldoen gjør det.
De fem tallene som kan
Alle fem kommer fra handelsoversikten din. Du trenger ingen programvare, og ingen av dem er saldoen.
Først ett ord du kommer til å trenge: R. R er beløpet du risikerer på én handel. Hvis du risikerer $100 og vinner $200, er det en gevinst på 2R. Hvis du taper de $100, er det et tap på 1R. Når du tenker i R, kan du sammenligne handler av ulik størrelse.
| Tall | Slik får du det | Hva det forteller deg |
|---|---|---|
| Antall handler | Tell dem. Bare handlene med akkurat denne strategien | Om de fire andre betyr noe ennå |
| Treffprosent (win rate) | Vinnerhandler delt på alle handler | Svært lite alene. Den betyr bare noe sammen med neste rad |
| Gjennomsnittlig gevinst mot gjennomsnittlig tap | Gjennomsnittlig gevinst delt på gjennomsnittlig tap, i R | Om strategien betaler nok når den har rett |
| Forventet verdi | Se under | Om strategien tjener eller taper penger |
| Verste tapsrekke | Den lengste rekken med tap så langt | Om posisjonsstørrelsen din tåler den |
Folk stirrer på treffprosenten og overser forventet verdi. En treffprosent på 70 % er verdiløs hvis tapene er fire ganger så store som gevinstene. En treffprosent på 35 % er utmerket hvis vinnerne er store nok.
Forventet verdi er tallet som avgjør
Forventet verdi er hva én handel er verdt i gjennomsnitt. Formelen er kort:
Forventet verdi = (treffprosent × gjennomsnittlig gevinst) − (tapsprosent × gjennomsnittlig tap)
La oss si at du vinner 40 % av gangene, at gjennomsnittsgevinsten din er $200 og gjennomsnittstapet ditt $100. Det gir (0,40 × 200) − (0,60 × 100), altså 80 − 60, så $20 per handel. Over hundre handler blir det $2 000. Ikke fordi du er smart. Fordi du har en fordel (edge) og lar den virke.
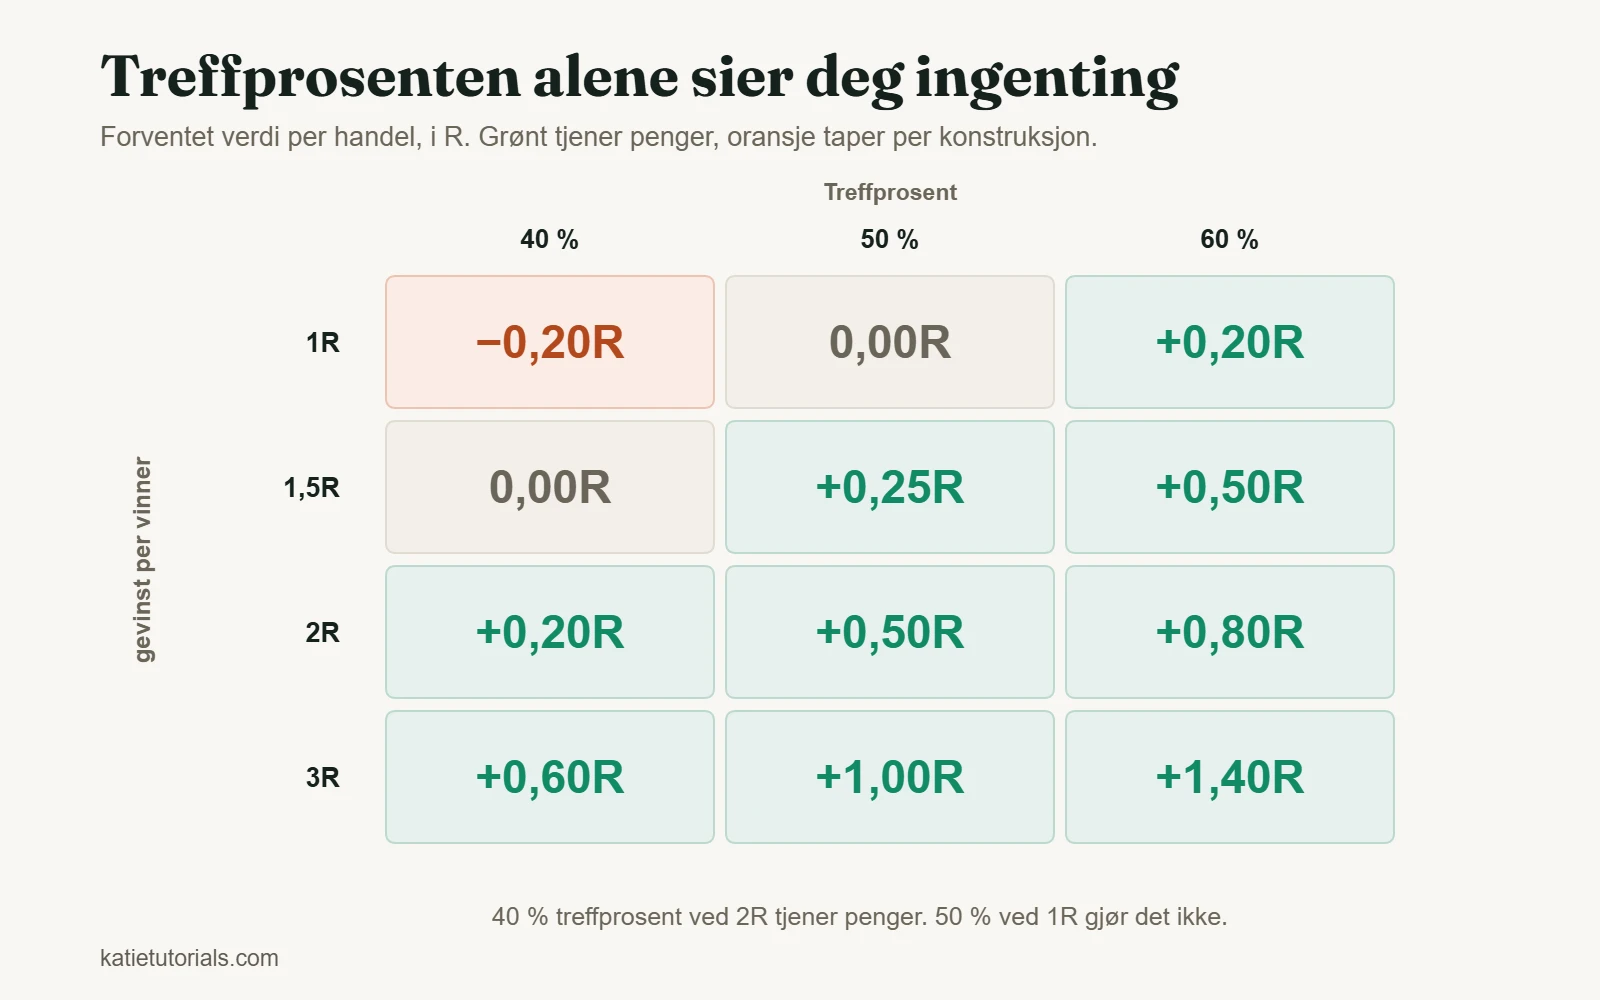
Den samme ideen er lettere å lese i R. Her er hva én handel er verdt for kombinasjonene folk faktisk bruker:
| Gevinst per vinner | Treffprosent 40 % | Treffprosent 50 % | Treffprosent 60 % |
|---|---|---|---|
| 1R | −0,20R | 0,00R | +0,20R |
| 1,5R | 0,00R | +0,25R | +0,50R |
| 2R | +0,20R | +0,50R | +0,80R |
| 3R | +0,60R | +1,00R | +1,40R |
To ting skiller seg ut. Hvis vinnerne dine er like store som taperne (1R-raden), må du vinne mer enn halvparten av gangene bare for å nå break even, før kostnader. Derfor er scalping etter små mål vanskeligere enn det ser ut. Og en strategi som vinner 2R med en treffprosent på 40 %, tjener penger selv om den tar feil tre av fem ganger.
Alt på eller under null er ikke en strategi som har en dårlig måned. Den taper penger fordi den er bygd slik, og ingen mengde disiplin kan rette på det.
Fem vinnerhandler som ikke beviste noe
Én strategi så perfekt ut fordi de fem første handlene alle ga gevinst. Fem på rad er nok til å føle seg uovervinnelig og ikke i nærheten av nok til å vite noe. Det forsto jeg ikke den gangen, så jeg økte størrelsen og begynte å legge planer.
Så endret markedet seg litt, og det hele falt fra hverandre. De samme reglene som hadde sett feilfrie ut, begynte å gi tap etter tap. Det jeg hadde tolket som bevis, var en rekke med flaks.
Det tok nærmere hundre handler før tallene sa noe jeg kunne lene meg på. Det vil ingen utålmodige høre. Det er likevel det mest nyttige jeg vet om å teste en strategi.
Hvor mange handler før du kan stole på svaret
Forventet verdi fra femten handler er et rykte. Omtrent er dette hva hvert antall handler kan fortelle deg:
| Loggførte handler | Hva du kan si |
|---|---|
| Under 20 | Ingenting. Endre ingenting |
| 20–50 | Om du fulgte planen. Ikke om planen fungerer |
| 50–100 | En første pekepinn på forventet verdi og den verste rekken din. Behandle det som foreløpig |
| 100–300 | Et brukbart estimat, hvis markedet ikke endret seg under deg |
| Flere hundre | Nok til å skille en liten fordel fra flaks |
Den ubehagelige sannheten er at de fleste privattradere aldri loggfører nok handler med én tilnærming til å vite om den fungerte. De bytter etter hver dårlige periode, og det nullstiller tellingen. Så gjør de det igjen, i årevis.
Er den ødelagt, eller er dette normalt?
Dette er spørsmålet folk faktisk stiller, som regel midt i en drawdown. Slik skiller du de to fra hverandre.
| Det du ser | Trolig normalt | Trolig ødelagt |
|---|---|---|
| Fem eller seks tap på rad | Ja. Med en treffprosent på 45 % ser nesten alle dette innen 100 handler | Bare hvis tapene er større enn du planla |
| En drawdown dypere enn noe tidligere | Mulig, hvis oversikten din er kort | Verdt en titt når den er godt forbi den verste rekken din |
| Treffprosenten falt, R gjorde det ikke | Trolig varians | Varer det i 100+ handler, kan setupen ha sluttet å virke |
| Tap større enn planlagt | Ikke varians | Et gjennomføringsproblem, ikke et strategiproblem |
| Setups blir vanskelige å finne | Markedet har endret seg | Strategien kan passe til forhold som er over |
Raden som betyr mest, er den fjerde. Hvis tapene dine er større enn du planla, har du ikke testet strategien i det hele tatt, fordi det du kjørte, ikke var strategien.
Tegn på at du aldri egentlig testet den
Før du bestemmer deg for at en strategi ikke fungerer, må du utelukke disse. Alle fire er langt vanligere enn en ødelagt metode.
- Du endret reglene under testen. Da er utvalget et utvalg av ingenting.
- Du fulgte ikke reglene. Hvis kolonnen «Fulgte planen (J/N)» i journalen din stort sett viser N, har du testet disiplinen din, ikke strategien.
- Reglene var for vage til å kunne brytes. «Kjøp tilbaketrekningen» er ikke en regel. «Kjøp den første lukkingen over EMA 20 etter to berøringer av nivået» er det.
- Posisjonsstørrelsen din endret seg hele tiden. Hvis risikoen varierte fra handel til handel, kan ikke resultatene sammenlignes, og forventet verdi i R betyr ingenting.
Hva backtesting er verdt
Å teste en strategi på historiske data er nyttig, og det er oversolgt. Her er den ærlige fordelingen.
Det du får: et stort utvalg raskt, en idé om den verste drawdownen tilnærmingen ville hatt, og en rask måte å kaste ut ideer som aldri fungerte i det hele tatt.
Det du ikke kan få: ærlighet om fortiden. Du vet allerede hvordan det endte, og hvert valg du tar mens du tester, er formet av det. Legg til nok regler, så kan enhver periode i historien gjøres lønnsom. Det forteller deg ingenting om den neste. Og du kan ikke backteste din egen atferd, som som regel er den virkelige begrensningen.
Den praktiske mellomveien: bruk backtesting til å forkaste ideer, ikke til å bekrefte dem. Test deretter de som overlever, fremover i tid med den minste størrelsen megleren din tillater. En strategi som fungerer på papiret og faller fra hverandre på en ekte konto, er det normale utfallet, ikke unntaket.
Vanlige spørsmål
Hvordan vet jeg om tradingstrategien min fungerer?
Regn ut forventet verdi fra minst hundre loggførte handler der du fulgte reglene og holdt risikoen lik. Hvis den er klart over null etter kostnader, fungerer strategien. Hvis du ikke kan regne den ut fordi oversikten ikke finnes, er det svaret på et mer presserende spørsmål.
Hvilken treffprosent bør en god strategi ha?
Det finnes ikke noe slikt tall. Treffprosenten betyr bare noe sammen med forholdet mellom gevinst og risiko. 35 % er utmerket ved 3R og fatalt ved 1R.
Hvor lenge bør jeg teste en strategi?
Tell handler, ikke uker. Hundre er et rimelig minimum for en første dom. Bestem antallet før du begynner. Bestemmer du det under en drawdown, stopper du i verst tenkelige øyeblikk.
Bør jeg kjøre mer enn én strategi?
Ikke før den første har noen hundre loggførte handler. To strategier halverer utvalget for hver av dem og dobler sjansen for at du ikke lærer noe om noen av dem.
Kort fortalt
Fem tall: antall handler, treffprosent, gjennomsnittlig gevinst mot gjennomsnittlig tap, forventet verdi og verste rekke. Forventet verdi er dommen. Antallet handler avgjør om dommen betyr noe. Saldoen står ikke på listen.
De fleste strategier som blir forkastet, ble aldri testet. De ble avbrutt.