Majoritatea oamenilor răspund la întrebarea asta uitându-se la soldul contului. Problema este că soldul este singurul lucru care nu poate răspunde. O strategie bună poate pierde săptămâni la rând. Una proastă poate face bani săptămâni la rând. Cât timp se întâmplă, nu ai cum să știi care e care.
Există o cale mai bună. Îți trebuie cinci numere și mai multe tranzacții decât ți-ar plăcea.
De ce soldul nu îți poate spune
O tranzacție nu îți spune aproape nimic. Douăzeci de tranzacții tot nu îți spun aproape nimic. Nu e o frază motivațională, e aritmetică, și este explicată pe larg în de ce este tradingul atât de greu.
Ca să ai o siguranță rezonabilă că o strategie care câștigă în 55% din cazuri nu este doar o aruncare cu banul, îți trebuie în jur de 785 de tranzacții. Așa că, dacă judeci o strategie după luna trecută, ghicești.
Ce poți face mai repede este să măsori lucrurile care se stabilizează cu mult înaintea soldului.
Cele cinci numere care pot
Toate cinci ies din evidența tranzacțiilor tale. Nu îți trebuie niciun software și niciunul nu este soldul.
Mai întâi, un cuvânt de care vei avea nevoie: R. R este suma pe care o riști într-o tranzacție. Dacă riști $100 și câștigi $200, este un câștig de 2R. Dacă pierzi cei $100, este o pierdere de 1R. Când gândești în R, poți compara tranzacții de mărimi diferite.
| Numărul | Cum îl obții | Ce îți spune |
|---|---|---|
| Câte tranzacții | Le numeri. Doar tranzacțiile exact ale acestei strategii | Dacă celelalte patru înseamnă deja ceva |
| Rata de câștig (win rate) | Tranzacțiile câștigătoare împărțite la toate tranzacțiile | Foarte puțin, luată singură. Contează doar lângă rândul următor |
| Câștigul mediu față de pierderea medie | Câștigul mediu împărțit la pierderea medie, în R | Dacă strategia plătește destul când are dreptate |
| Valoarea așteptată | Vezi mai jos | Dacă strategia face sau pierde bani |
| Cea mai rea serie de pierderi | Cel mai lung șir de pierderi de până acum | Dacă mărimea poziției tale îi poate rezista |
Oamenii se uită fix la rata de câștig și ignoră valoarea așteptată. O rată de câștig de 70% nu valorează nimic dacă pierderile sunt de patru ori mai mari decât câștigurile. O rată de câștig de 35% este excelentă dacă tranzacțiile câștigătoare sunt suficient de mari.
Valoarea așteptată este numărul care decide
Valoarea așteptată este cât valorează în medie o tranzacție. Formula este scurtă:
Valoarea așteptată = (rata de câștig × câștigul mediu) − (rata de pierdere × pierderea medie)
Să zicem că câștigi în 40% din cazuri, câștigul mediu este $200, iar pierderea medie $100. Asta dă (0,40 × 200) − (0,60 × 100), adică 80 − 60, deci $20 pe tranzacție. Pe o sută de tranzacții, asta înseamnă $2.000. Nu din istețime. Din faptul că ai un avantaj (edge) și îl lași să lucreze.
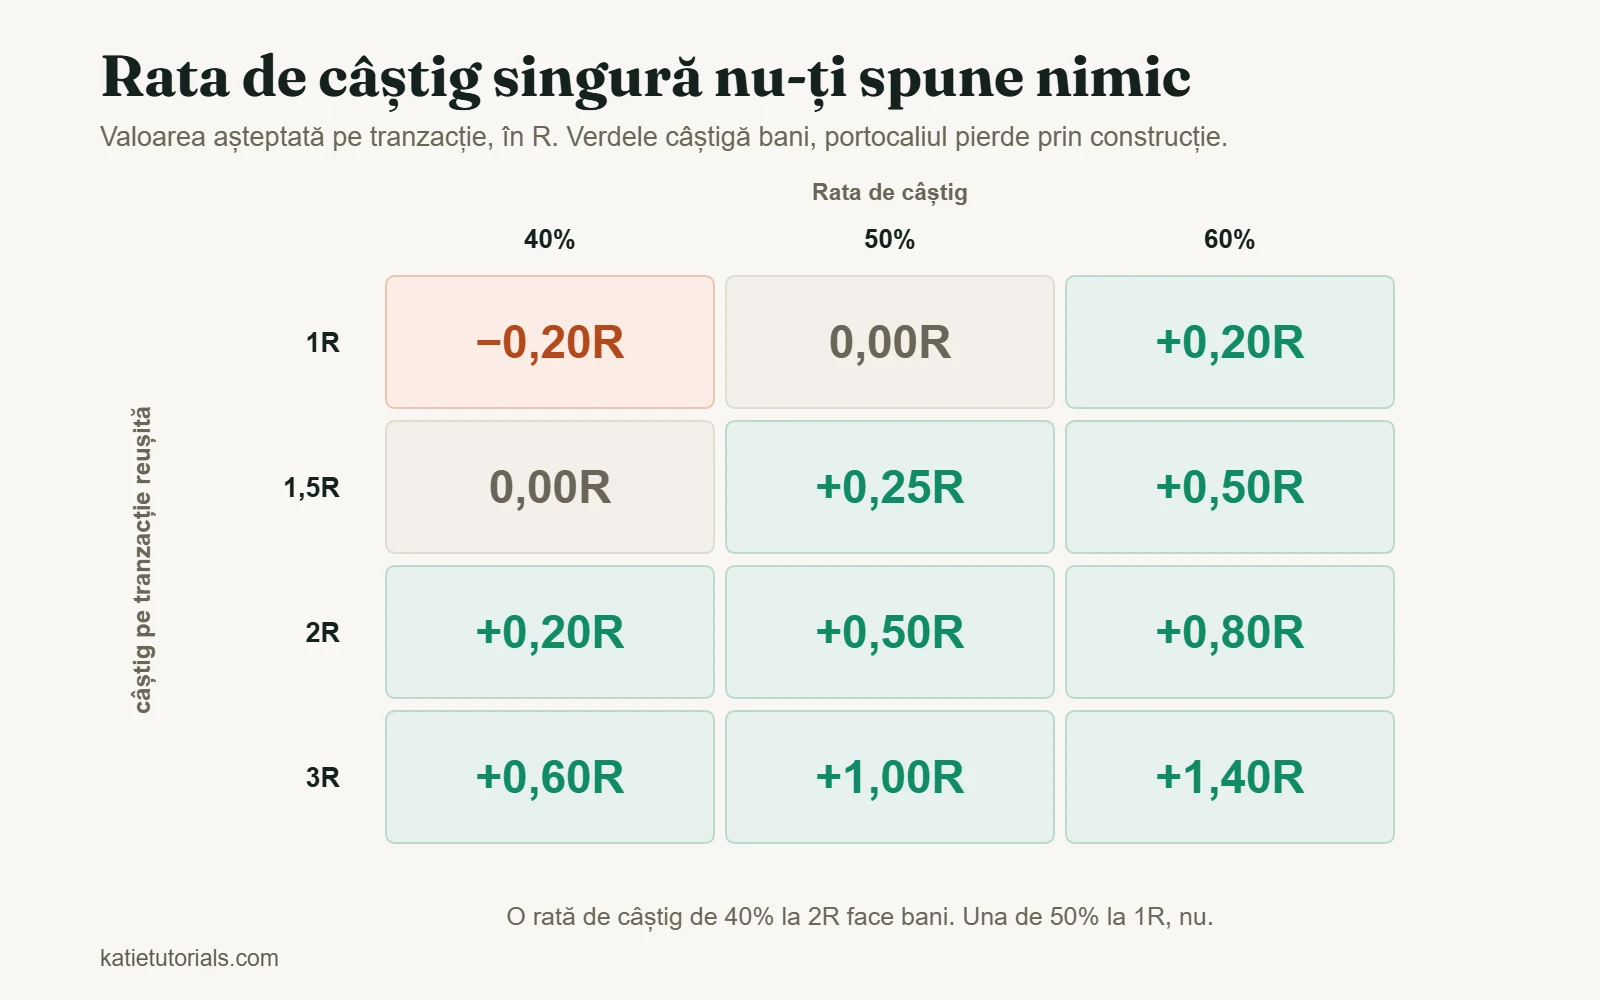
Aceeași idee e mai ușor de citit în R. Iată cât valorează o tranzacție pentru combinațiile pe care oamenii le folosesc de fapt:
| Câștig pe tranzacție câștigătoare | Rata de câștig 40% | Rata de câștig 50% | Rata de câștig 60% |
|---|---|---|---|
| 1R | −0,20R | 0,00R | +0,20R |
| 1,5R | 0,00R | +0,25R | +0,50R |
| 2R | +0,20R | +0,50R | +0,80R |
| 3R | +0,60R | +1,00R | +1,40R |
Ies în evidență două lucruri. Dacă tranzacțiile câștigătoare au aceeași mărime ca cele pierzătoare (rândul 1R), trebuie să câștigi în mai mult de jumătate din cazuri doar ca să ajungi la break-even, înainte de costuri. De aceea scalpingul cu ținte mici este mai greu decât pare. Iar o strategie care câștigă 2R la o rată de câștig de 40% face bani deși greșește de trei ori din cinci.
Orice la zero sau sub zero nu este o strategie care are o lună proastă. Pierde bani prin construcție și nicio doză de disciplină nu o va repara.
Cinci tranzacții câștigătoare care n-au dovedit nimic
O strategie părea perfectă pentru că primele cinci tranzacții au fost toate câștigătoare. Cinci la rând sunt suficiente ca să ai senzația că nimic nu te poate atinge și nici pe departe suficiente ca să știi ceva. Pe atunci nu înțelegeam asta, așa că am mărit poziția și am început să-mi fac planuri.
Apoi piața s-a schimbat puțin și totul s-a prăbușit. Aceleași reguli care păruseră impecabile au început să producă pierdere după pierdere. Ce citisem drept dovadă era o serie norocoasă.
Mi-au trebuit aproape o sută de tranzacții până când cifrele să spună ceva pe care să mă pot baza. Nimeni nerăbdător nu vrea să audă asta. Este totuși cel mai util lucru pe care îl știu despre testarea unei strategii.
Câte tranzacții îți trebuie ca să ai încredere în răspuns
Valoarea așteptată calculată din cincisprezece tranzacții este un zvon. Aproximativ, iată ce îți poate spune fiecare număr de tranzacții:
| Tranzacții înregistrate | Ce poți spune |
|---|---|
| Sub 20 | Nimic. Nu schimba nimic |
| Între 20 și 50 | Dacă ai respectat planul. Nu dacă planul funcționează |
| Între 50 și 100 | O primă estimare a valorii așteptate și a celei mai rele serii. Consider-o provizorie |
| Între 100 și 300 | O estimare utilizabilă, dacă piața nu s-a schimbat între timp |
| Câteva sute | Suficient ca să deosebești un avantaj mic de noroc |
Adevărul incomod este că majoritatea traderilor de retail nu înregistrează niciodată destule tranzacții cu o singură abordare ca să știe dacă a funcționat. Schimbă după fiecare serie proastă, ceea ce readuce numărătoarea la zero. Apoi o iau de la capăt, ani la rând.
S-a stricat sau e normal?
Aceasta este întrebarea pe care oamenii o pun de fapt, de obicei în mijlocul unui drawdown. Iată cum le deosebești.
| Ce vezi | Probabil normal | Probabil s-a stricat |
|---|---|---|
| Cinci-șase pierderi la rând | Da. La o rată de câștig de 45%, aproape toată lumea vede asta în 100 de tranzacții | Doar dacă pierderile sunt mai mari decât ai planificat |
| Un drawdown mai adânc decât orice de până acum | Posibil, dacă istoricul tău e scurt | Merită analizat când depășește cu mult cea mai rea serie a ta |
| Rata de câștig a scăzut, R nu | Probabil variație statistică | Dacă durează peste 100 de tranzacții, e posibil ca setupul să nu mai funcționeze |
| Pierderi mai mari decât ai planificat | Nu e variație statistică | O problemă de execuție, nu de strategie |
| Setupurile sunt tot mai greu de găsit | Piața s-a schimbat | Poate că strategia se potrivea unor condiții care s-au încheiat |
Rândul cel mai important este al patrulea. Dacă pierderile tale sunt mai mari decât ai planificat, nu ai testat deloc strategia, pentru că ce ai aplicat nu era strategia.
Semne că de fapt nu ai testat-o niciodată
Înainte să decizi că o strategie nu funcționează, exclude aceste variante. Toate patru sunt mult mai frecvente decât o metodă defectă.
- Ai schimbat regulile în timpul testului. Atunci eșantionul nu măsoară nimic.
- Nu ai respectat regulile. Dacă în coloana „Plan respectat (D/N)” din jurnalul tău apare mai ales N, ți-ai testat disciplina, nu strategia.
- Regulile erau prea vagi ca să poată fi încălcate. „Cumpără la retragere” nu este o regulă. „Cumpără la prima închidere peste EMA 20 după două atingeri ale nivelului” este.
- Mărimea poziției se tot schimba. Dacă riscul a variat de la o tranzacție la alta, rezultatele nu pot fi comparate, iar valoarea așteptată în R nu înseamnă nimic.
Cât valorează backtestingul
Testarea unei strategii pe date istorice este utilă și este supraevaluată. Iată împărțirea cinstită.
Ce îți oferă: un eșantion mare, rapid, o idee despre cel mai mare drawdown pe care l-ar fi avut abordarea și o metodă rapidă de a elimina ideile care n-au funcționat niciodată.
Ce nu îți poate oferi: onestitate față de trecut. Știi deja cum s-a terminat și fiecare alegere pe care o faci în timpul testării e influențată de asta. Adaugă destule reguli și orice perioadă din istorie poate fi făcută profitabilă. Asta nu îți spune nimic despre următoarea. Și nu îți poți face backtesting propriului comportament, care de obicei este limita reală.
Calea de mijloc practică: folosește backtestingul ca să respingi idei, nu ca să le confirmi. Apoi testează-le pe cele rămase în condiții reale, de acum înainte, la cea mai mică mărime permisă de broker. O strategie care funcționează pe hârtie și se prăbușește într-un cont real este rezultatul normal, nu excepția.
Întrebări frecvente
Cum îmi dau seama dacă strategia mea de trading funcționează?
Calculează valoarea așteptată din cel puțin o sută de tranzacții înregistrate în care ai respectat regulile și ai păstrat același risc. Dacă e clar peste zero după costuri, funcționează. Dacă nu o poți calcula pentru că evidența nu există, acesta este răspunsul tău la o întrebare mai urgentă.
Ce rată de câștig ar trebui să aibă o strategie bună?
Nu există un astfel de număr. Rata de câștig înseamnă ceva doar alături de raportul câștig/risc. 35% este excelent la 3R și fatal la 1R.
Cât timp ar trebui să testez o strategie?
Numără tranzacții, nu săptămâni. O sută este un minim rezonabil pentru un prim verdict. Stabilește numărul înainte să începi. Dacă îl stabilești în timpul unui drawdown, te vei opri în cel mai prost moment.
Ar trebui să folosesc mai multe strategii?
Nu până când prima nu are câteva sute de tranzacții înregistrate. Două strategii înjumătățesc eșantionul fiecăreia și dublează șansa să nu afli nimic despre niciuna.
Pe scurt
Cinci numere: câte tranzacții, rata de câștig, câștigul mediu față de pierderea medie, valoarea așteptată, cea mai rea serie. Valoarea așteptată este verdictul. Numărul de tranzacții decide dacă verdictul înseamnă ceva. Soldul nu este pe listă.
Majoritatea strategiilor abandonate nu au fost niciodată testate. Au fost întrerupte.