बहुतेक लोक या प्रश्नाचे उत्तर आपल्या खात्यातील शिल्लक पाहून देतात. अडचण अशी की शिल्लक हीच एक गोष्ट या प्रश्नाचे उत्तर देऊ शकत नाही. चांगली स्ट्रॅटेजी आठवडेच्या आठवडे तोट्यात जाऊ शकते. वाईट स्ट्रॅटेजी आठवडेच्या आठवडे पैसे कमवू शकते. हे घडत असताना कोणती चांगली आणि कोणती वाईट, हे तुम्हाला सांगता येत नाही.
यापेक्षा चांगला मार्ग आहे. त्यासाठी पाच आकडे लागतात, आणि तुम्हाला आवडेल त्यापेक्षा जास्त ट्रेड्स.
तुमची शिल्लक हे का सांगू शकत नाही
एक ट्रेड तुम्हाला जवळजवळ काहीच सांगत नाही. वीस ट्रेड्सही जवळजवळ काहीच सांगत नाहीत. हे प्रेरणादायी वाक्य नाही, हे गणित आहे, आणि त्याचे पूर्ण स्पष्टीकरण ट्रेडिंग इतके कठीण का आहे या धड्यात दिले आहे.
५५% वेळा जिंकणारी स्ट्रॅटेजी म्हणजे केवळ नाणेफेक नाही, याची बऱ्यापैकी खात्री होण्यासाठी तुम्हाला सुमारे ७८५ ट्रेड्स लागतात. त्यामुळे तुम्ही मागच्या महिन्यावरून स्ट्रॅटेजीचे मूल्यमापन करत असाल, तर तुम्ही फक्त अंदाज लावत आहात.
त्याआधी तुम्ही एक गोष्ट करू शकता: शिल्लक रक्कम स्थिरावण्याच्या खूप आधी स्थिरावणाऱ्या गोष्टी मोजणे.
हे सांगू शकणारे पाच आकडे
हे पाचही आकडे तुमच्या ट्रेड्सच्या नोंदींमधून मिळतात. त्यासाठी सॉफ्टवेअरची गरज नाही, आणि त्यातला एकही आकडा शिल्लक रक्कम नाही.
आधी तुम्हाला लागणारा एक शब्द: R. R म्हणजे तुम्ही एका ट्रेडवर घेत असलेली जोखमीची रक्कम. तुम्ही $१०० ची जोखीम घेतली आणि $२०० जिंकले, तर तो २R चा नफा. ते $१०० गमावले, तर तो १R चा तोटा. R मध्ये विचार केल्याने वेगवेगळ्या आकाराच्या ट्रेड्सची तुलना करता येते.
| आकडा | तो कसा काढायचा | तो काय सांगतो |
|---|---|---|
| ट्रेड्सची संख्या | मोजा. फक्त याच स्ट्रॅटेजीचे ट्रेड्स | बाकीच्या चार आकड्यांना अजून काही अर्थ आहे का |
| जिंकलेल्या ट्रेड्सचे प्रमाण (win rate) | नफ्याचे ट्रेड्स भागिले एकूण ट्रेड्स | एकट्याने फारच थोडे. पुढच्या ओळीसोबतच त्याला महत्त्व येते |
| सरासरी नफा विरुद्ध सरासरी तोटा | सरासरी नफा भागिले सरासरी तोटा, R मध्ये | स्ट्रॅटेजी बरोबर ठरते तेव्हा ती पुरेसे पैसे देते का |
| अपेक्षित परिणाम (expectancy) | खाली पाहा | स्ट्रॅटेजी पैसे कमावते की गमावते |
| सर्वात वाईट सलग तोटे | आतापर्यंतची तोट्यांची सर्वात लांब मालिका | तुमची पोझिशन साइझ ती मालिका पचवू शकते का |
लोक जिंकलेल्या ट्रेड्सच्या प्रमाणाकडे डोळे लावून बसतात आणि अपेक्षित परिणामाकडे दुर्लक्ष करतात. तोटे नफ्याच्या चौपट मोठे असतील, तर ७०% ट्रेड्स जिंकूनही काही उपयोग नाही. नफ्याचे ट्रेड्स पुरेसे मोठे असतील, तर फक्त ३५% ट्रेड्स जिंकणेही उत्कृष्ट आहे.
अपेक्षित परिणाम हाच निर्णायक आकडा आहे
अपेक्षित परिणाम म्हणजे एका ट्रेडचे सरासरी मूल्य. सूत्र छोटे आहे:
अपेक्षित परिणाम = (जिंकलेल्या ट्रेड्सचे प्रमाण × सरासरी नफा) − (तोट्याच्या ट्रेड्सचे प्रमाण × सरासरी तोटा)
समजा, तुम्ही ४०% वेळा जिंकता, तुमचा सरासरी नफा $२०० आहे आणि सरासरी तोटा $१००. म्हणजे (०.४० × २००) − (०.६० × १००), अर्थात ८० − ६०, म्हणजेच प्रति ट्रेड $२०. शंभर ट्रेड्समध्ये हे $२,००० होतात. हुशारीमुळे नव्हे. तर फायद्याची धार (edge) असल्यामुळे आणि तिला काम करू दिल्यामुळे.
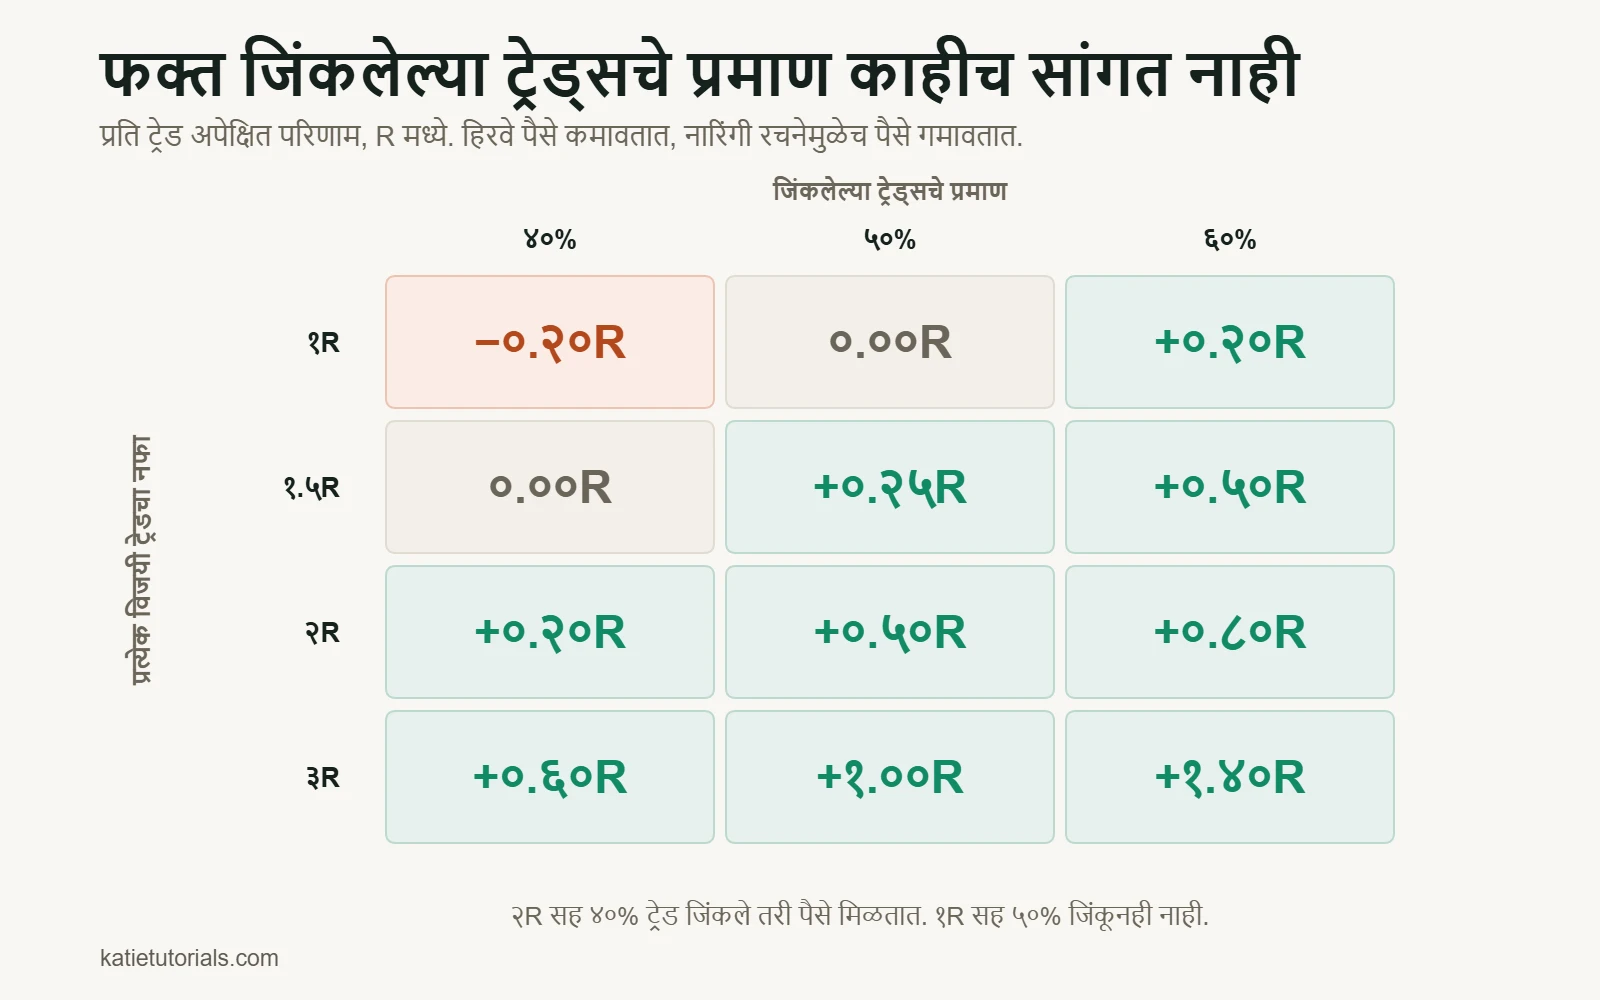
हीच कल्पना R मध्ये वाचायला अधिक सोपी आहे. लोक प्रत्यक्षात वापरतात त्या संयोजनांसाठी एका ट्रेडचे मूल्य असे आहे:
| प्रत्येक नफ्याच्या ट्रेडमधील कमाई | जिंकलेले ट्रेड्स ४०% | जिंकलेले ट्रेड्स ५०% | जिंकलेले ट्रेड्स ६०% |
|---|---|---|---|
| १R | −०.२०R | ०.००R | +०.२०R |
| १.५R | ०.००R | +०.२५R | +०.५०R |
| २R | +०.२०R | +०.५०R | +०.८०R |
| ३R | +०.६०R | +१.००R | +१.४०R |
दोन गोष्टी ठळकपणे दिसतात. तुमचे नफ्याचे ट्रेड्स तोट्याच्या ट्रेड्सइतकेच मोठे असतील (१R ची ओळ), तर खर्च धरण्यापूर्वीच, फक्त ना नफा ना तोटा गाठण्यासाठी तुम्हाला निम्म्यापेक्षा जास्त वेळा जिंकावे लागते. म्हणूनच लहान टार्गेटसाठी स्कॅल्पिंग करणे दिसते त्यापेक्षा कठीण असते. आणि जिंकलेल्या ट्रेड्सचे प्रमाण ४०% असताना प्रत्येक नफ्यात २R कमावणारी स्ट्रॅटेजी पाचपैकी तीन वेळा चुकूनही पैसे कमावते.
शून्य किंवा त्याखालचा कोणताही आकडा म्हणजे स्ट्रॅटेजीचा वाईट महिना नव्हे. ती तिच्या रचनेमुळेच पैसे गमावते, आणि कितीही शिस्त ती दुरुस्त करू शकणार नाही.
काहीही सिद्ध न करणारे पाच नफ्याचे ट्रेड्स
एक स्ट्रॅटेजी परिपूर्ण वाटत होती, कारण पहिले पाचही ट्रेड्स नफ्यात गेले होते. सलग पाच नफे अजिंक्य वाटायला पुरेसे असतात, पण काहीही जाणून घेण्यासाठी मुळीच पुरेसे नसतात. तेव्हा मला हे समजले नव्हते, म्हणून मी पोझिशन साइझ वाढवली आणि योजना आखायला सुरुवात केली.
मग मार्केट थोडेसे बदलले आणि सगळेच कोसळले. जे नियम निर्दोष वाटत होते, तेच एकामागून एक तोटे देऊ लागले. ज्याला मी पुरावा समजले होते, ती फक्त नशिबाने आलेली एक मालिका होती.
आकड्यांनी विश्वास ठेवण्यासारखे काही सांगेपर्यंत जवळपास शंभर ट्रेड्स लागले. अधीर माणसाला हे ऐकायला आवडत नाही. तरीही स्ट्रॅटेजीच्या चाचणीबद्दल मला माहीत असलेली ही सर्वात उपयोगी गोष्ट आहे.
उत्तरावर विश्वास ठेवण्याआधी किती ट्रेड्स हवेत
पंधरा ट्रेड्सवरून काढलेला अपेक्षित परिणाम म्हणजे निव्वळ अफवा. ढोबळमानाने, ट्रेड्सची प्रत्येक संख्या तुम्हाला इतके सांगू शकते:
| नोंदवलेले ट्रेड्स | तुम्ही काय म्हणू शकता |
|---|---|
| २० पेक्षा कमी | काहीच नाही. काहीही बदलू नका |
| २० ते ५० | तुम्ही योजना पाळली की नाही. योजना काम करते की नाही, हे नाही |
| ५० ते १०० | अपेक्षित परिणाम आणि सर्वात वाईट सलग तोट्यांचा पहिला अंदाज. तो तात्पुरता समजा |
| १०० ते ३०० | वापरण्याजोगा अंदाज, जर मधल्या काळात मार्केट बदलले नसेल तर |
| काहीशे | लहान फायद्याची धार आणि नशीब यांतील फरक ओळखण्यासाठी पुरेसे |
अस्वस्थ करणारे सत्य हे आहे की बहुतेक किरकोळ ट्रेडर्स एकाच पद्धतीचे इतके ट्रेड्स कधीच नोंदवत नाहीत की ती काम करत होती का हे कळावे. प्रत्येक वाईट काळानंतर ते पद्धत बदलतात, आणि त्यामुळे मोजणी पुन्हा शून्यावर येते. मग वर्षानुवर्षे ते हेच पुन्हा पुन्हा करतात.
स्ट्रॅटेजी निकामी झाली आहे, की हे सामान्य आहे?
लोक प्रत्यक्षात हाच प्रश्न विचारतात, आणि सहसा खात्यातील घसरणीच्या (drawdown) ऐन मध्यात. या दोन्हींमधला फरक असा ओळखा.
| तुम्हाला काय दिसते | बहुधा सामान्य | बहुधा निकामी |
|---|---|---|
| सलग पाच-सहा तोटे | हो. जिंकलेल्या ट्रेड्सचे प्रमाण ४५% असताना जवळजवळ प्रत्येकाला १०० ट्रेड्सच्या आत हे दिसते | फक्त तोटे नियोजनापेक्षा मोठे असतील तर |
| आधीच्या कोणत्याही घसरणीपेक्षा खोल घसरण | कदाचित, तुमच्या नोंदी कमी असतील तर | तुमच्या सर्वात वाईट सलग तोट्यांच्या खूप पलीकडे गेल्यावर तपासण्यासारखे |
| जिंकलेल्या ट्रेड्सचे प्रमाण घटले, R नाही | बहुधा योगायोगाचा चढउतार | हे १००+ ट्रेड्स टिकले, तर सेटअप काम करायचा थांबलेला असू शकतो |
| नियोजनापेक्षा मोठे तोटे | हा योगायोगाचा चढउतार नाही | अंमलबजावणीची समस्या, स्ट्रॅटेजीची नाही |
| सेटअप सापडणे कठीण होत आहे | मार्केट बदलले आहे | स्ट्रॅटेजी कदाचित संपून गेलेल्या परिस्थितींसाठीच योग्य असेल |
सर्वात महत्त्वाची ओळ चौथी आहे. तुमचे तोटे नियोजनापेक्षा मोठे असतील, तर तुम्ही स्ट्रॅटेजीची चाचणी घेतलीच नाही, कारण तुम्ही प्रत्यक्षात जे चालवले, ती स्ट्रॅटेजी नव्हतीच.
तुम्ही तिची प्रत्यक्ष चाचणी कधी घेतलीच नाही, याची लक्षणे
स्ट्रॅटेजी काम करत नाही असा निर्णय घेण्याआधी या शक्यता तपासून बाद करा. या चारही गोष्टी निकामी पद्धतीपेक्षा कितीतरी जास्त वेळा आढळतात.
- चाचणी सुरू असतानाच तुम्ही नियम बदलले. मग तो नमुना कशाचाच नसतो.
- तुम्ही नियम पाळले नाहीत. तुमच्या जर्नलमधील “योजनेनुसार (हो/नाही)” स्तंभात बहुतेक वेळा “नाही” असेल, तर तुम्ही स्ट्रॅटेजीची नव्हे, तर तुमच्या शिस्तीची चाचणी घेतली.
- नियम मोडता येण्याइतकेही स्पष्ट नव्हते. “पुलबॅकवर खरेदी करा” हा नियम नाही. “लेव्हलला दोन वेळा स्पर्श झाल्यानंतर EMA २० च्या वर पहिला क्लोज होताच खरेदी करा” हा नियम आहे.
- तुमची पोझिशन साइझ सतत बदलत राहिली. जोखीम ट्रेडगणिक बदलत असेल, तर निकालांची तुलना करता येत नाही आणि R मधील अपेक्षित परिणामाला काहीच अर्थ उरत नाही.
बॅकटेस्टिंगचे खरे मूल्य
भूतकाळातील डेटावर स्ट्रॅटेजीची चाचणी घेणे उपयुक्त आहे, आणि त्याचे अवास्तव कौतुकही केले जाते. त्याचा प्रामाणिक हिशोब असा आहे.
ते तुम्हाला काय देते: मोठा नमुना झटपट, या पद्धतीत खात्यातील घसरण सर्वात वाईट किती झाली असती याची कल्पना, आणि कधीच काम न केलेल्या कल्पना लवकर बाद करण्याचा मार्ग.
ते तुम्हाला काय देऊ शकत नाही: भूतकाळाबद्दलचा प्रामाणिकपणा. पुढे काय झाले हे तुम्हाला आधीच माहीत असते, आणि चाचणी करताना तुम्ही घेतलेल्या प्रत्येक निवडीवर त्याचा प्रभाव असतो. पुरेसे नियम जोडले, तर इतिहासातील कोणताही काळ नफ्याचा दाखवता येतो. त्यातून पुढच्या काळाबद्दल काहीच कळत नाही. आणि स्वतःच्या वागणुकीचे बॅकटेस्टिंग करता येत नाही, आणि सहसा खरी मर्यादा तीच असते.
व्यावहारिक मधला मार्ग: बॅकटेस्टिंगचा वापर कल्पना बाद करण्यासाठी करा, त्यांची पुष्टी करण्यासाठी नाही. मग टिकलेल्या कल्पनांची प्रत्यक्ष बाजारात पुढील चाचणी (फॉरवर्ड टेस्ट) घ्या, तुमचा ब्रोकर परवानगी देतो त्या सर्वात लहान आकारावर. कागदावर काम करणारी आणि लाइव्ह खात्यात कोसळणारी स्ट्रॅटेजी हा अपवाद नसून सामान्य परिणाम आहे.
नेहमी विचारले जाणारे प्रश्न
माझी ट्रेडिंग स्ट्रॅटेजी काम करते का, हे मला कसे कळेल?
ज्यांमध्ये तुम्ही नियम पाळले आणि जोखीम सारखी ठेवली, अशा किमान शंभर नोंदवलेल्या ट्रेड्सवरून अपेक्षित परिणाम काढा. खर्च वजा केल्यानंतर तो स्पष्टपणे शून्यापेक्षा जास्त असेल, तर स्ट्रॅटेजी काम करते. नोंदीच नसल्यामुळे तुम्ही तो काढू शकत नसाल, तर तेच एका अधिक तातडीच्या प्रश्नाचे उत्तर आहे.
चांगल्या स्ट्रॅटेजीमध्ये जिंकलेल्या ट्रेड्सचे प्रमाण किती असावे?
असा कोणताही आकडा नाही. जिंकलेल्या ट्रेड्सच्या प्रमाणाला तुमच्या जोखीम आणि कमाईच्या गुणोत्तरासोबतच अर्थ असतो. ३R वर ३५% उत्कृष्ट आहे आणि १R वर घातक.
स्ट्रॅटेजीची चाचणी किती काळ घ्यावी?
आठवडे नव्हे, ट्रेड्स मोजा. पहिल्या निष्कर्षासाठी शंभर हा वाजवी किमान आकडा आहे. हा आकडा सुरुवात करण्यापूर्वीच ठरवा. खात्यातील घसरणीच्या काळात ठरवला, तर तुम्ही सर्वात वाईट क्षणी थांबाल.
मी एकापेक्षा जास्त स्ट्रॅटेजी चालवाव्यात का?
पहिल्या स्ट्रॅटेजीचे काहीशे ट्रेड्स नोंदवले जाईपर्यंत नाही. दोन स्ट्रॅटेजींमुळे प्रत्येकीचा नमुना निम्मा होतो, आणि दोन्हीपैकी एकीबद्दलही काहीच न कळण्याची शक्यता दुप्पट होते.
थोडक्यात
पाच आकडे: ट्रेड्सची संख्या, जिंकलेल्या ट्रेड्सचे प्रमाण, सरासरी नफा विरुद्ध सरासरी तोटा, अपेक्षित परिणाम आणि सर्वात वाईट सलग तोटे. अपेक्षित परिणाम म्हणजे निकाल. त्या निकालाला काही अर्थ आहे का, हे ट्रेड्सची संख्या ठरवते. शिल्लक रक्कम या यादीत नाही.
सोडून दिलेल्या बहुतेक स्ट्रॅटेजींची कधी चाचणीच झाली नव्हती. त्या फक्त अर्ध्यावर थांबवल्या गेल्या.