Kebanyakan orang menjawab soalan ini dengan melihat baki akaun mereka. Masalahnya, baki akaun ialah satu-satunya perkara yang tidak dapat menjawabnya. Strategi yang baik boleh rugi selama berminggu-minggu. Strategi yang buruk boleh untung selama berminggu-minggu. Semasa ia sedang berlaku, anda tidak dapat membezakan yang mana satu.
Ada cara yang lebih baik. Ia memerlukan lima angka, dan lebih banyak trade daripada yang anda mahukan.
Kenapa baki akaun tidak dapat memberitahu anda
Satu trade hampir tidak memberitahu apa-apa. Dua puluh trade pun masih hampir tidak memberitahu apa-apa. Itu bukan kata-kata motivasi, itu aritmetik, dan ia dibincangkan sepenuhnya dalam kenapa trading begitu sukar.
Untuk cukup yakin bahawa strategi yang menang 55% daripada masa bukan sekadar lambungan syiling, anda memerlukan kira-kira 785 trade. Jadi, jika anda menilai strategi berdasarkan bulan lepas, anda sedang meneka.
Apa yang boleh anda lakukan lebih awal ialah mengukur perkara yang menjadi stabil lama sebelum baki akaun stabil.
Lima angka yang boleh memberitahu
Kelima-limanya datang daripada rekod trade anda. Tiada perisian diperlukan, dan tiada satu pun daripadanya ialah baki akaun.
Pertama, satu perkataan yang anda perlukan: R. R ialah jumlah yang anda risikokan pada satu trade. Jika anda risikokan $100 dan untung $200, itu keuntungan 2R. Jika anda rugi $100 itu, itu kerugian 1R. Berfikir dalam R membolehkan anda membandingkan trade yang berlainan saiz.
| Angka | Cara mendapatkannya | Apa yang diberitahunya |
|---|---|---|
| Bilangan trade | Kira. Hanya trade daripada strategi yang sama ini | Sama ada empat angka lain sudah bermakna |
| Win rate | Trade yang untung dibahagi dengan semua trade | Sangat sedikit jika berdiri sendiri. Ia hanya penting bersama baris seterusnya |
| Purata untung berbanding purata rugi | Purata trade untung dibahagi purata trade rugi, dalam R | Sama ada strategi membayar cukup apabila ia betul |
| Nilai jangkaan | Lihat di bawah | Sama ada strategi menghasilkan atau merugikan wang |
| Rugi berturut-turut paling teruk | Rentetan kerugian paling panjang setakat ini | Sama ada saiz posisi anda boleh bertahan |
Orang asyik merenung win rate dan mengabaikan nilai jangkaan. Win rate 70% tidak bernilai jika kerugiannya empat kali ganda saiz keuntungan. Win rate 35% sangat baik jika trade yang untung cukup besar.
Nilai jangkaan ialah angka yang menentukan
Nilai jangkaan (expectancy) ialah nilai purata satu trade. Formulanya ringkas:
Nilai jangkaan = (win rate × purata untung) − (kadar rugi × purata rugi)
Katakan anda menang 40% daripada masa, purata untung anda $200 dan purata rugi anda $100. Itu memberi (0.40 × 200) − (0.60 × 100), iaitu 80 − 60, jadi $20 setiap trade. Dalam seratus trade, itu $2,000. Bukan kerana bijak. Kerana mempunyai kelebihan (edge) dan membiarkannya berjalan.
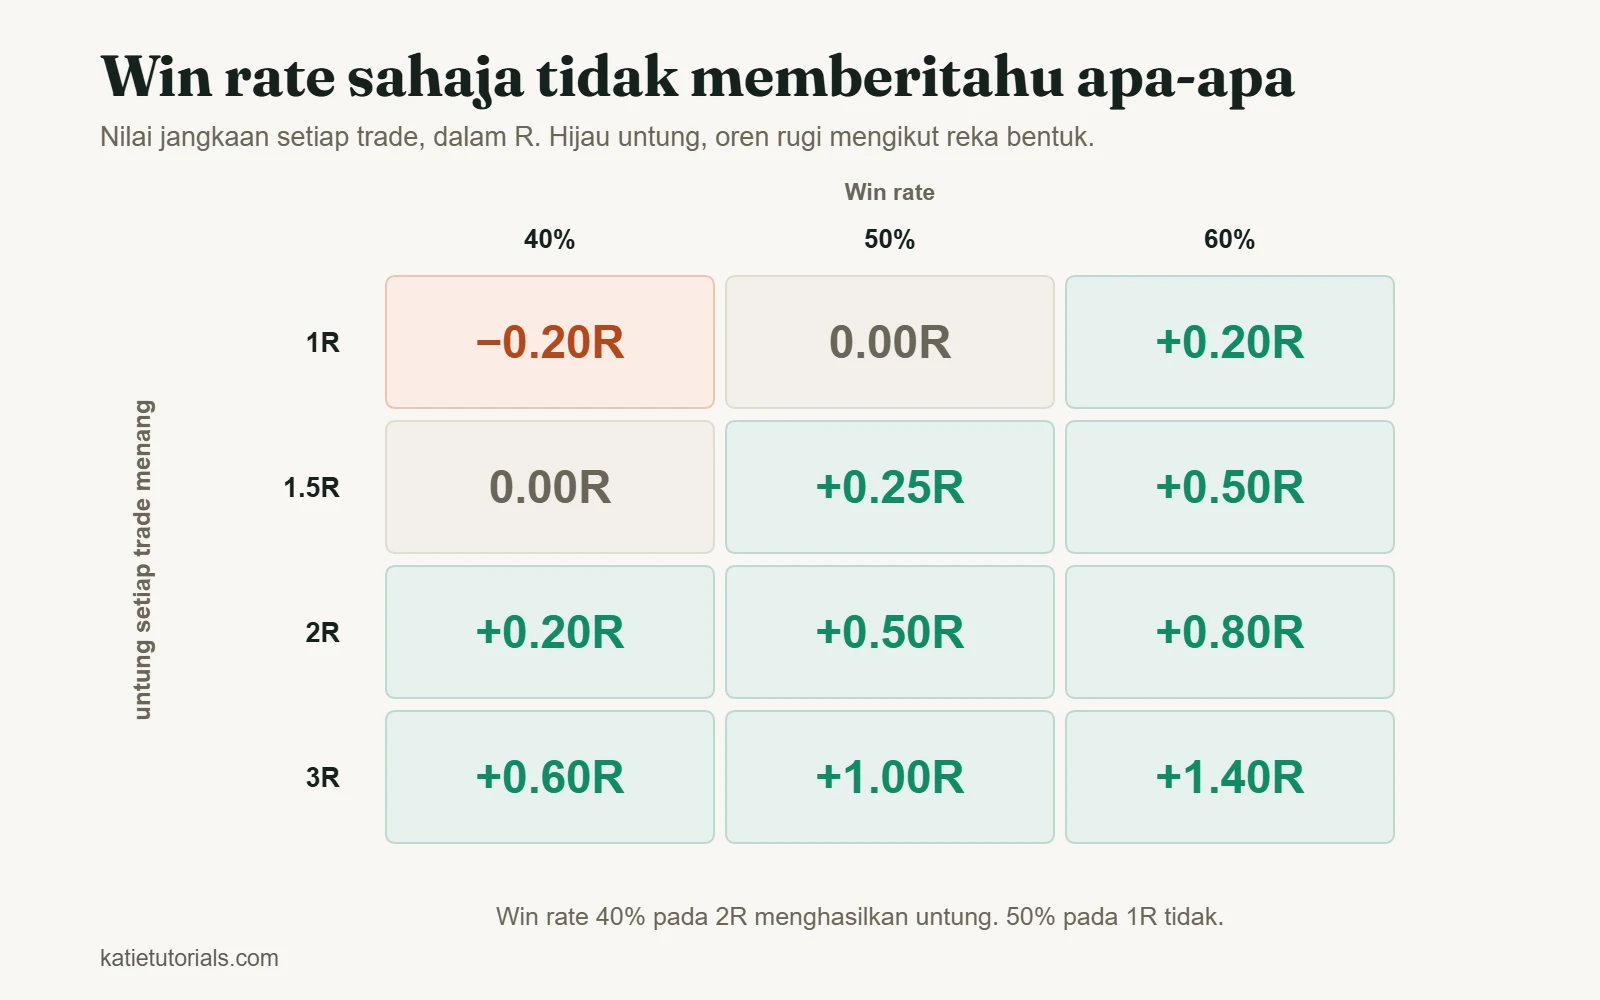
Idea yang sama lebih mudah dibaca dalam R. Inilah nilai satu trade untuk kombinasi yang benar-benar digunakan orang:
| Ganjaran setiap trade untung | Win rate 40% | Win rate 50% | Win rate 60% |
|---|---|---|---|
| 1R | −0.20R | 0.00R | +0.20R |
| 1.5R | 0.00R | +0.25R | +0.50R |
| 2R | +0.20R | +0.50R | +0.80R |
| 3R | +0.60R | +1.00R | +1.40R |
Dua perkara menonjol. Jika trade yang untung sama saiz dengan trade yang rugi (baris 1R), anda perlu menang lebih daripada separuh masa hanya untuk break even, sebelum kos. Itulah sebabnya scalping untuk sasaran kecil lebih sukar daripada yang disangka. Dan strategi yang untung 2R pada win rate 40% menghasilkan wang walaupun salah tiga kali daripada lima.
Apa-apa pada atau di bawah sifar bukan strategi yang sedang melalui bulan yang buruk. Ia rugi secara reka bentuk, dan tiada disiplin yang dapat membetulkannya.
Lima trade untung yang tidak membuktikan apa-apa
Satu strategi kelihatan sempurna kerana lima trade pertamanya semuanya untung. Lima berturut-turut cukup untuk berasa kebal dan jauh daripada cukup untuk mengetahui apa-apa. Saya tidak faham perkara itu ketika itu, jadi saya menaikkan saiz dan mula membuat perancangan.
Kemudian pasaran berubah sedikit dan semuanya runtuh. Peraturan yang sama yang tadinya kelihatan sempurna mula menghasilkan kerugian demi kerugian. Apa yang saya sangka bukti hanyalah rentetan nasib.
Ia mengambil hampir seratus trade sebelum angka-angka itu mengatakan sesuatu yang boleh saya pegang. Orang yang tidak sabar tidak mahu mendengarnya. Namun, itulah perkara paling berguna yang saya tahu tentang menguji strategi.
Berapa banyak trade sebelum anda boleh mempercayai jawapannya
Nilai jangkaan daripada lima belas trade hanyalah khabar angin. Secara kasar, inilah yang boleh diberitahu oleh setiap bilangan trade:
| Trade yang dicatat | Apa yang boleh anda katakan |
|---|---|
| Kurang daripada 20 | Tiada apa-apa. Jangan ubah apa-apa |
| 20 hingga 50 | Sama ada anda mengikut pelan. Bukan sama ada pelan itu berkesan |
| 50 hingga 100 | Bacaan pertama tentang nilai jangkaan dan rugi berturut-turut paling teruk. Anggap ia sementara |
| 100 hingga 300 | Anggaran yang boleh digunakan, jika pasaran tidak berubah di bawah anda |
| Beberapa ratus | Cukup untuk membezakan kelebihan kecil daripada nasib |
Kebenaran yang janggal ialah kebanyakan trader runcit tidak pernah mencatat cukup trade daripada satu pendekatan untuk mengetahui sama ada ia berkesan. Mereka bertukar selepas setiap rentetan buruk, dan ini menetapkan semula kiraan kepada sifar. Kemudian mereka melakukannya lagi selama bertahun-tahun.
Adakah ia rosak, atau ini perkara biasa?
Inilah soalan yang benar-benar ditanya orang, biasanya di tengah-tengah drawdown. Begini cara membezakan kedua-duanya.
| Apa yang anda lihat | Mungkin biasa | Mungkin rosak |
|---|---|---|
| Lima atau enam kali rugi berturut-turut | Ya. Pada win rate 45%, hampir semua orang mengalaminya dalam 100 trade | Hanya jika kerugiannya lebih besar daripada yang dirancang |
| Drawdown yang lebih dalam daripada sebelum ini | Mungkin, jika rekod anda masih pendek | Patut disemak apabila ia jauh melepasi rugi berturut-turut paling teruk anda |
| Win rate jatuh, R tidak | Kemungkinan besar varians | Jika berterusan 100+ trade, setup itu mungkin sudah tidak berfungsi |
| Kerugian lebih besar daripada dirancang | Bukan varians | Masalah pelaksanaan, bukan masalah strategi |
| Setup semakin sukar ditemui | Pasaran telah berubah | Strategi itu mungkin sesuai dengan keadaan yang sudah berakhir |
Baris yang paling penting ialah baris keempat. Jika kerugian anda lebih besar daripada yang dirancang, anda belum menguji strategi itu langsung, kerana apa yang anda jalankan bukan strategi itu.
Tanda-tanda anda sebenarnya tidak pernah mengujinya
Sebelum anda memutuskan bahawa sesuatu strategi tidak berkesan, pastikan perkara-perkara ini bukan puncanya. Keempat-empatnya jauh lebih biasa daripada kaedah yang rosak.
- Peraturan diubah semasa ujian. Maka sampel itu tidak mewakili apa-apa.
- Peraturan tidak diikuti. Jika lajur “Ikut pelan (Y/T)” dalam jurnal anda kebanyakannya T, yang anda uji ialah disiplin anda, bukan strategi anda.
- Peraturannya terlalu kabur untuk dilanggar. “Beli pullback” bukan peraturan. “Beli penutupan pertama di atas EMA 20 selepas dua kali menyentuh paras itu” ialah peraturan.
- Saiz posisi sentiasa berubah. Jika risiko berbeza dari satu trade ke trade lain, hasilnya tidak boleh dibandingkan dan nilai jangkaan dalam R tidak bermakna apa-apa.
Sejauh mana nilai backtesting
Menguji strategi pada data lampau memang berguna, tetapi nilainya dilebih-lebihkan. Inilah pembahagian yang jujur.
Apa yang ia berikan: sampel yang besar dengan cepat, gambaran tentang drawdown paling teruk yang akan dialami pendekatan itu, dan cara pantas untuk membuang idea yang tidak pernah berkesan langsung.
Apa yang ia tidak dapat berikan: kejujuran tentang masa lalu. Kesudahannya sudah anda ketahui, dan setiap pilihan yang anda buat semasa menguji dipengaruhi oleh pengetahuan itu. Tambah cukup banyak peraturan dan mana-mana tempoh dalam sejarah boleh dijadikan menguntungkan. Itu tidak memberitahu apa-apa tentang tempoh seterusnya. Dan tingkah laku anda sendiri tidak boleh diuji dengan backtesting, sedangkan itulah biasanya had yang sebenar.
Jalan tengah yang praktikal: gunakan backtesting untuk menolak idea, bukan untuk mengesahkannya. Kemudian uji idea yang terselamat secara langsung (forward test) pada saiz paling kecil yang dibenarkan oleh broker anda. Strategi yang berkesan di atas kertas tetapi runtuh dalam akaun sebenar ialah hasil yang biasa, bukan pengecualian.
Soalan lazim
Bagaimana saya tahu sama ada strategi trading saya berkesan?
Kira nilai jangkaan daripada sekurang-kurangnya seratus trade yang dicatat, di mana anda mengikut peraturan dan mengekalkan risiko yang sama. Jika ia jelas di atas sifar selepas kos, strategi itu berkesan. Jika anda tidak dapat mengiranya kerana rekodnya tidak wujud, itulah jawapan anda kepada soalan yang lebih mendesak.
Berapa win rate yang patut ada pada strategi yang baik?
Tiada angka sedemikian. Win rate hanya bermakna jika dilihat bersama nisbah ganjaran berbanding risiko anda. 35% sangat baik pada 3R dan membawa maut pada 1R.
Berapa lama saya patut menguji sesuatu strategi?
Kira trade, bukan minggu. Seratus ialah minimum yang munasabah untuk penilaian pertama. Tetapkan bilangannya sebelum anda bermula. Jika anda menetapkannya semasa drawdown, anda akan berhenti pada ketika yang paling teruk.
Patutkah saya menjalankan lebih daripada satu strategi?
Tidak sehingga strategi pertama mempunyai beberapa ratus trade yang dicatat. Dua strategi membahagi dua sampel bagi setiap satu dan menggandakan peluang anda tidak belajar apa-apa tentang kedua-duanya.
Ringkasnya
Lima angka: bilangan trade, win rate, purata untung berbanding purata rugi, nilai jangkaan, rugi berturut-turut paling teruk. Nilai jangkaan ialah penentunya. Bilangan trade menentukan sama ada penentuan itu bermakna. Baki akaun tiada dalam senarai.
Kebanyakan strategi yang ditinggalkan tidak pernah diuji. Ia cuma dihentikan separuh jalan.