جواب صادقانه یک عدد نیست. یک نسبت است. حساب شما باید آنقدر بزرگ باشد که هزینه انجام یک معامله در کنار مبلغی که در همان معامله ریسک میکنید کوچک باشد. بقیه چیزها از همین یک رابطه نتیجه میشود.
بیشتر جوابهایی که به این سؤال داده میشود یا حداقل واریز کارگزار است، که تبلیغات است، یا عددی است که کسی از خودش ساخته. این صفحه آن را حساب میکند.
نسبتی که در واقع تکلیف را روشن میکند
دو عدد کف شما را تعیین میکنند. اولی ریسک هر معامله است، که برای یک تازهکار ۱٪ حساب است. دومی هزینهای است که هر رفتوبرگشت (ورود و خروج) برایتان دارد: اسپرد، بهعلاوه کمیسیون، بهعلاوه هر هزینه تأمین مالی (سوآپ).
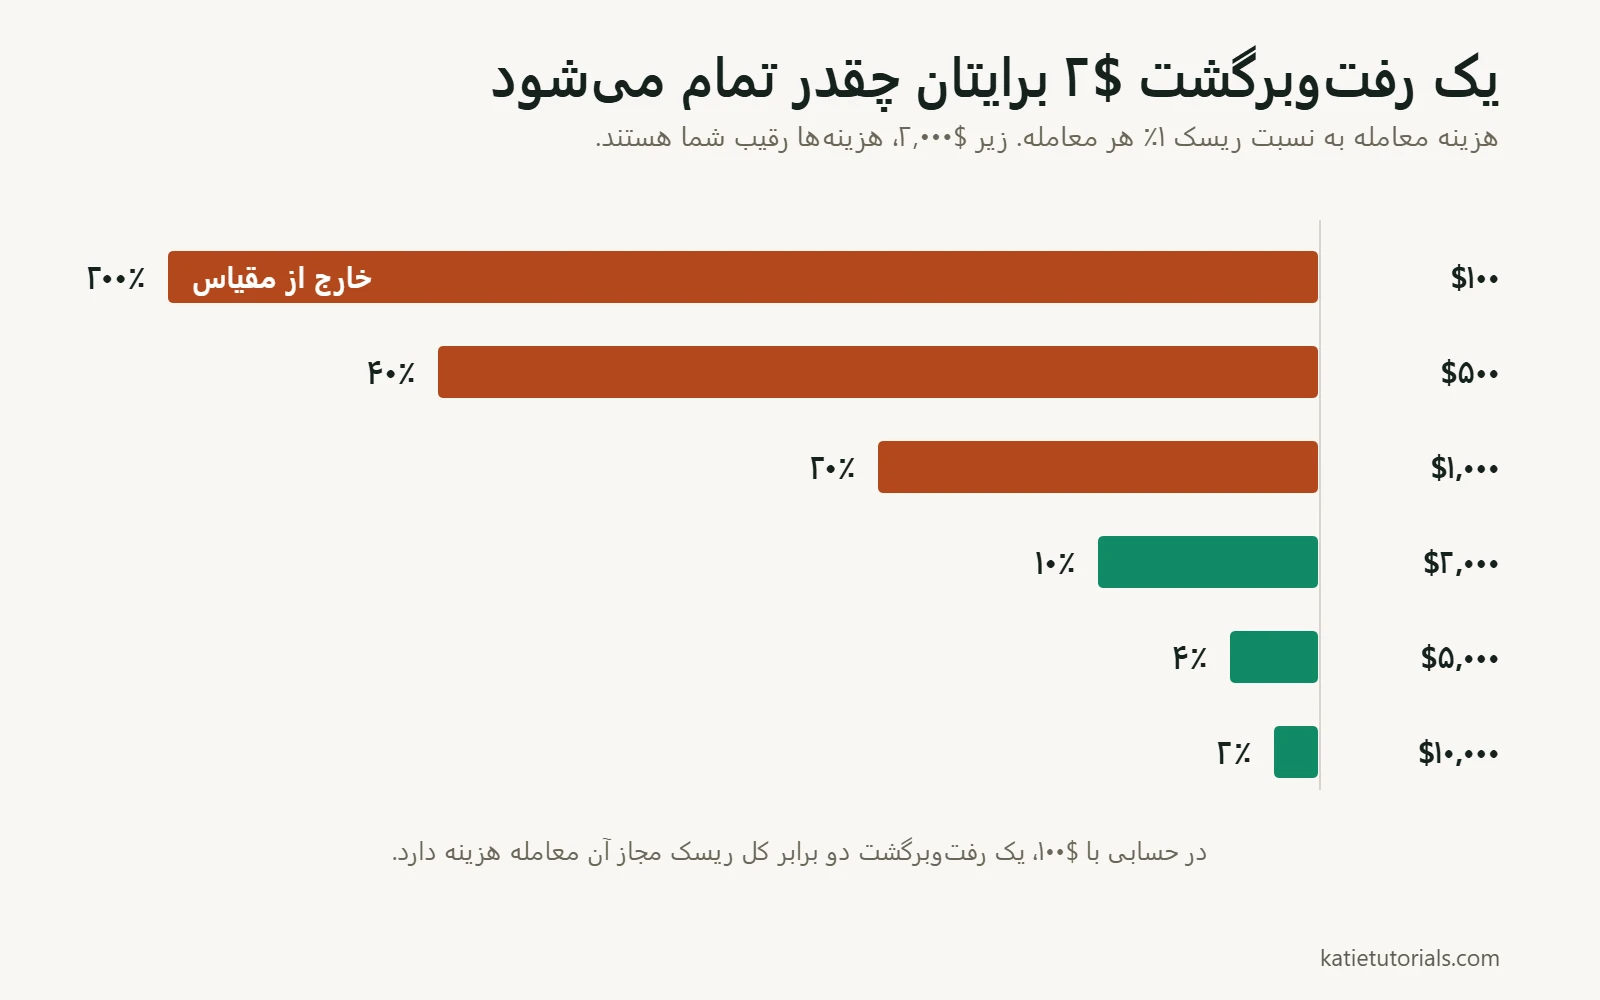
فرض کنید هر رفتوبرگشت $۲ هزینه دارد، که رقم معقولی است. معنای آن در اندازههای مختلف حساب این است:
| حساب | ریسک ۱٪ در هر معامله | رفتوبرگشت $۲ برابر است با | یعنی چه |
|---|---|---|---|
| $۱۰۰ | $۱ | ۲۰۰٪ ریسک شما | هزینهها از خود معامله بزرگترند. شدنی نیست |
| $۵۰۰ | $۵ | ۴۰٪ | فقط برای سر به سر شدن باید ۴۰٪ از بازار جلو بزنید |
| $۱٬۰۰۰ | $۱۰ | ۲۰٪ | خیلی سخت. سود هر پنجمین معامله سودده به کارگزار میرسد |
| $۲٬۰۰۰ | $۲۰ | ۱۰٪ | اولین اندازهای که میشود گفت قابلاجراست |
| $۵٬۰۰۰ | $۵۰ | ۴٪ | هزینهها باری معمولیاند، نه حریف اصلی |
| $۱۰٬۰۰۰ | $۱۰۰ | ۲٪ | راحت |
کل این مقاله همین جدول است. زیر حدود $۲٬۰۰۰ در واقع در برابر بازار ترید نمیکنید. در برابر هزینههای معاملاتی خودتان ترید میکنید، و آنها برنده میشوند، چون با قطعیت از شما گرفته میشوند، در حالی که سود شما فقط یک احتمال است.
دو نکته به نفع شما. اگر کارگزارتان هیچ کمیسیونی نمیگیرد و اسپرد کم است، ستون هزینه کوچکتر میشود و کف هم پایینتر میآید. و اگر به جای ۱٪، ۲٪ ریسک کنید، نسبتها نصف میشوند، هرچند این یعنی جا را با ریسک بیشتر خریدهاید، نه با پول بیشتر.
آیا میتوانید با $۱۰۰ شروع کنید؟
میتوانید حساب باز کنید. نمیتوانید یک استراتژی را اجرا کنید.
با ریسک ۱٪، این یعنی یک دلار در هر معامله، و هیچ ابزاری نیست که در آن یک دلار ریسک از اسپرد جان سالم به در ببرد. برای اینکه جواب بدهد باید ۱۰٪ یا ۲۰٪ در هر معامله ریسک کنید، و آن وقت چهار یا پنج ضرر معمولی بیشتر حساب را میبرد. ضررهای معمولی هم نادر نیستند.
فایده $۱۰۰ این است که سازوکار کار را با پول واقعی یاد بگیرید، و این بیشتر از هر حساب دمو درباره رفتار خودتان به شما یاد میدهد. آن را شهریه بدانید، نه سرمایه. انتظار داشته باشید از دستش بدهید، و نتایجش را در ذهنتان به حسابهای بزرگتر تعمیم ندهید.
آیا $۵۰۰ کافی است؟ $۱٬۰۰۰ چطور؟
برای ترید کردن کافیاند، اما نه آنقدر که نتایج معنای زیادی داشته باشند. با $۵۰۰ در هر رفتوبرگشت ۴۰٪ ریسکتان را به کارگزار میدهید، پس استراتژیای که در اندازه بزرگتر سودده است، در این اندازه هم میتواند ضرر بدهد. تله «کوچک شروع کن و بزرگش کن» همین است: نسخه کوچک از نسخه بزرگ سختتر است، نه آسانتر.
اگر چیزی که دارید $۵۰۰ است، استفاده معقول از آن این است که استراتژی واقعی خودتان را با درصد ریسک واقعی خودتان برای ۵۰ معامله اجرا کنید و به جای موجودی حساب، تصمیمها را قضاوت کنید، با روشی که در چطور بفهمید استراتژیتان کار میکند آمده است.
قانون $۲۵٬۰۰۰ آمریکا همین تازگی حذف شده است
هر کس در بیست سال گذشته درباره این موضوع تحقیق کرده باشد، شنیده است که معاملات روزانه (دیتریدینگ) در آمریکا طبق قانون «پترن دیتریدر» به $۲۵٬۰۰۰ نیاز دارد. دیگر اینطور نیست، و بیشتر صفحهها هنوز همین را میگویند.
FINRA در دسامبر ۲۰۲۵ پیشنهاد جایگزینی این قانون را داد و کمیسیون بورس و اوراق بهادار آمریکا (SEC) این تغییر را در ۱۴ آوریل ۲۰۲۶ تصویب کرد. این مصوبه عنوان پترن دیتریدر و حداقل سرمایه $۲۵٬۰۰۰ را حذف میکند و به جای آنها الزامات مارجین درونروزی را میگذارد که بهطور کلی برای حسابهای مارجین اعمال میشود.
دو نکته عملی. یک دوره گذار وجود دارد که در آن کارگزاریها میتوانند با همان ترتیبات قبلی کار کنند، پس ممکن است کارگزار شما فعلاً هنوز آستانه قدیمی را اعمال کند. این را از خود کارگزار بپرسید، نه از یک مقاله. و حداقل قدیمیتر $۲٬۰۰۰ برای اصلاً باز کردن حساب مارجین، الزامی جداگانه است.
این تغییر قانون چیزی را هم در جدول بالا عوض نمیکند. حذف یک کف قانونی، کف ریاضی را حذف نمیکند.
آیا میتوانید روزی $۱٬۰۰۰ درآمد داشته باشید؟
این سؤال معمولاً درباره درآمد پرسیده میشود، پس بیایید به جای تشویق، با حساب و کتاب جوابش را بدهیم.
هزار دلار در روز، در حدود ۲۰ روز معاملاتی، میشود ماهی $۲۰٬۰۰۰. از اینجا به عقب برگردید و ببینید برای آن چه اندازه حسابی لازم است:
| بازده ماهانه | روی $۱۰٬۰۰۰ | روی $۱۰۰٬۰۰۰ | روی $۵۰۰٬۰۰۰ |
|---|---|---|---|
| ۲٪ | $۲۰۰ | $۲٬۰۰۰ | $۱۰٬۰۰۰ |
| ۵٪ | $۵۰۰ | $۵٬۰۰۰ | $۲۵٬۰۰۰ |
| ۱۰٪ | $۱٬۰۰۰ | $۱۰٬۰۰۰ | $۵۰٬۰۰۰ |
ردیف آخر را با دقت بخوانید. بازده پایدار ۱۰٪ در ماه استثنایی است، خیلی بیشتر از آنچه بیشتر صندوقهای حرفهای در هر دوره طولانی به دست میآورند، و حتی با این نرخ، $۲۰٬۰۰۰ در ماه به حسابی $۲۰۰٬۰۰۰ نیاز دارد. با ۳٪ در ماه، که هنوز خیلی خوب است، به نزدیک $۶۷۰٬۰۰۰ نیاز دارد.
این جدول برای این است که مقیاس را ببینید، نه اینکه هدفی به شما بدهد. نتیجه مفید این است که هر کس روزی $۱٬۰۰۰ را هدفی واقعبینانه برای یک حساب کوچک معرفی کند، دارد بازدهی را توصیف میکند که بهطور قابلاتکا وجود ندارد، و معمولاً دورهای را میفروشد که آن را توضیح میدهد.
پولی که نباید از آن استفاده کنید
جدا از اینکه چقدر، این سؤال هم هست که کدام پول. این بخش پیچیده نیست.
- پولی که تا یک سال آینده برای اجاره، قبضها یا خوراک لازم دارید.
- پول قرضی، از جمله کارت اعتباری، اضافهبرداشت و وام از خانواده.
- صندوق اضطراری، که همان جایی که هست کار مهمتری انجام میدهد.
- پولی که اگر از دست برود، باید به کسی که با این ریسک موافقت نکرده توضیحش بدهید.
دلیلش اخلاقی نیست. مکانیکی است. پولی که توان از دست دادنش را ندارید، شیوه ترید کردن شما را تغییر میدهد، و آن را درست در جهت همه اشتباههایی که در این سایت آمده تغییر میدهد. معاملههای زیانده را نگه میدارید چون نمیتوانید ضرر را بپذیرید، و معاملههای سودده را زود میبندید چون به قطعیت نیاز دارید. اندازه حساب کمتر از این اهمیت دارد که بتوانید نسبت به تکتک معاملههای آن بیتفاوت باشید.
۲۰۰ دلار چه حسی داشت، و ۱٬۰۰۰ دلار چه چیزی را عوض کرد
من با ۲۰۰ دلار شروع کردم. کافی نبود، و دلیلش تقریباً هیچ ربطی به حداقل واریز کارگزار نداشت.
در آن اندازه، هر اشتباه معمولی سهم بزرگی از حساب را میبرد، و سهم بزرگ یک عدد نیست، یک حس است. یک معامله بد، و تصمیم بعدی زیر فشار گرفته میشود، و معامله بد دوم دقیقاً همینطور اتفاق میافتد. حساب آنقدر کوچک بود که ریسک یک معامله هیچوقت نمیتوانست کوچک باشد.
بعدها به ۱٬۰۰۰ دلار رسیدم. معاملههایم بهتر نشده بودند. چیزی که عوض شد این بود که میتوانستم ریسک هر معامله را در سطحی معقول بگذارم و بعد از یک دوره ضررهای پیاپی هنوز حسابی داشته باشم، و اشتباه کردن دیگر حس یک وضعیت اضطراری را نداشت.
اندازه حساب در واقع همین را برایتان میخرد: جا برای اینکه چند بار پشت سر هم اشتباه کنید، بدون اینکه کنار بکشید یا حجم را دو برابر کنید. تحلیل بهتر نمیخرد، و هیچکس نباید چنین انتظاری داشته باشد.
پس عدد چیست؟
حساب و کتاب و رفتار را که کنار هم بگذاریم:
| اگر اینقدر دارید | استفاده صادقانه از آن |
|---|---|
| زیر $۵۰۰ | شهریه. سازوکار را با پول واقعی یاد بگیرید و انتظار داشته باشید از دستش بدهید |
| $۵۰۰ تا $۲٬۰۰۰ | آزمون واقعی تصمیمهایتان، که در آن موجودی حساب هنوز زیر سلطه هزینههاست |
| $۲٬۰۰۰ تا $۱۰٬۰۰۰ | حسابی قابل کار که نتایجش کمکم استراتژی را نشان میدهد |
| بالای $۱۰٬۰۰۰ | هزینهها بار کوچکیاند. محدودیت حالا کاملاً خود شما هستید |
و عدد بسیار مهمتر، در هر اندازهای: درصدی از حساب که در هر معامله ریسک میکنید، که در مدیریت ریسک در ترید به آن پرداختهام. یک حساب $۲٬۰۰۰ با انضباط از یک حساب $۵۰٬۰۰۰ بیانضباط بیشتر دوام میآورد، و این فقط یک تعبیر نیست.
پرسشهای رایج
آیا $۱۰ برای شروع ترید کافی است؟
نه. بعضی کارگزارها آن را قبول میکنند، که یک تصمیم بازاریابی است، نه اظهارنظری درباره اینکه جواب میدهد یا نه. با $۱۰ هیچ ریسکی در هر معامله نیست که هم کوچک باشد و هم معنادار، و هیچ ساختار هزینهای نیست که چیزی باقی بگذارد.
آیا به حسابی که در ضرر است پول اضافه کنم؟
نه تا وقتی که در ضرر است. واریز پول در میانه افت سرمایه (دراوداون) همان وسوسه بزرگ کردن حجم بعد از ضرر است، فقط با ظاهری آبرومندتر. اول مطمئن شوید که استراتژی پول درمیآورد، بعد به آن پول بدهید. پول اضافه کردن به روشی که ضرر میدهد، فقط ضرر بیشتری میخرد.
بهتر است کوچک شروع کنم و بزرگش کنم، یا صبر کنم و بیشتر پسانداز کنم؟
برای یادگیری کوچک شروع کنید، اما بدانید که حساب کوچک به خاطر نسبت هزینه، نسخه سختتری از این بازی را انجام میدهد. اشتباه رایج این است که از یک حساب کوچک زیانده نتیجه بگیرید استراتژی کار نمیکند، در حالی که نتیجه صادقانه این است که هیچوقت فرصت یک آزمون منصفانه به آن داده نشد.
خلاصه
کف شما را هزینهها تعیین میکنند، نه حداقل واریز کارگزار. زیر حدود $۲٬۰۰۰ رفتوبرگشت سهم بیش از حدی از ریسک ۱٪ را میخورد و نتایج معنایی ندارند، و زیر $۵۰۰ به جای ترید کردن، شهریه میپردازید.
آستانه $۲۵٬۰۰۰ معاملات روزانه در آمریکا در آوریل ۲۰۲۶ حذف شد، که مقررات را تغییر میدهد و هیچچیز از حساب و کتاب را نه.