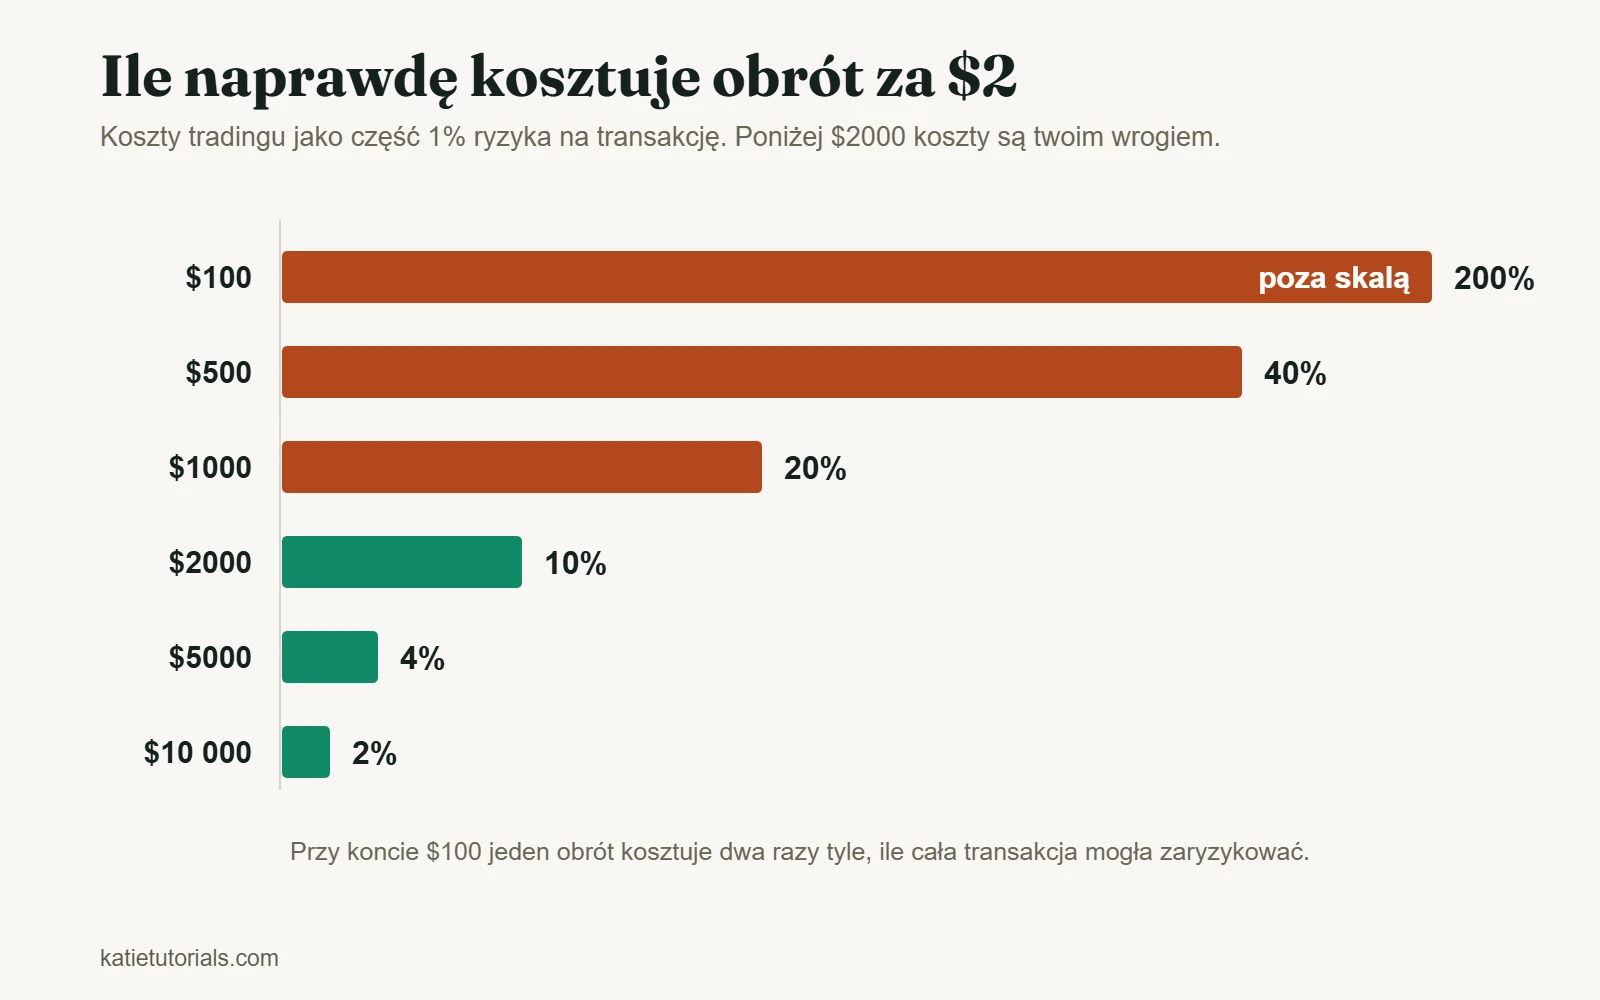
Uczciwa odpowiedź to nie liczba. To proporcja. Twoje konto musi być na tyle duże, żeby koszt otwarcia transakcji był mały w porównaniu z kwotą, którą w tej transakcji ryzykujesz. Cała reszta wynika z tej jednej zależności.
Większość odpowiedzi na to pytanie to albo minimalny depozyt brokera, czyli marketing, albo liczba wzięta z sufitu. Ta strona to wylicza.
Proporcja, która naprawdę o tym decyduje
Twoje minimum wyznaczają dwie liczby. Pierwsza to ryzyko na transakcję, które dla początkującego wynosi 1% konta. Druga to koszt pełnego obrotu (otwarcie i zamknięcie): spread plus prowizja plus ewentualne koszty finansowania.
Załóżmy, że pełny obrót kosztuje $2, co jest skromną kwotą. Oto co to oznacza przy różnych wielkościach konta:
| Konto | Ryzyko 1% na transakcję | Pełny obrót za $2 to | Co to oznacza |
|---|---|---|---|
| $100 | $1 | 200% twojego ryzyka | Koszty są większe niż sama transakcja. To niemożliwe |
| $500 | $5 | 40% | Musisz pobić rynek o 40%, żeby tylko wyjść na zero |
| $1000 | $10 | 20% | Bardzo trudne. Co piąty zysk idzie do brokera |
| $2000 | $20 | 10% | Pierwsza wielkość, która od biedy może działać |
| $5000 | $50 | 4% | Koszty są normalnym obciążeniem, a nie głównym przeciwnikiem |
| $10 000 | $100 | 2% | Komfortowo |
Ta tabela to cały artykuł. Poniżej mniej więcej $2000 tak naprawdę nie handlujesz przeciwko rynkowi. Handlujesz przeciwko własnym kosztom transakcyjnym i to one wygrywają, bo są naliczane na pewno, a twój zysk jest tylko prawdopodobieństwem.
Dwa zastrzeżenia na twoją korzyść. Jeśli broker nie pobiera prowizji, a spread jest wąski, kolumna kosztów się kurczy, a razem z nią minimum. A jeśli ryzykujesz 2% zamiast 1%, proporcje spadają o połowę, choć wtedy kupujesz sobie margines większym ryzykiem, a nie większymi pieniędzmi.
Czy da się zacząć ze $100?
Konto otworzysz. Strategii nie poprowadzisz.
Przy ryzyku 1% to jeden dolar na transakcję, a nie ma instrumentu, na którym dolar ryzyka przetrwa spread. Żeby to zadziałało, trzeba by ryzykować 10% albo 20% na transakcję, a wtedy cztery czy pięć zwykłych strat zabiera większość konta. Zwykłe straty wcale nie są rzadkie.
$100 nadaje się do tego, żeby poznać mechanikę z prawdziwymi pieniędzmi w grze, a to uczy cię o własnym zachowaniu więcej niż jakiekolwiek konto demo. Traktuj te pieniądze jak czesne, a nie kapitał. Licz się z tym, że je stracisz, i nie przeliczaj w głowie wyników na większą skalę.
Czy $500 wystarczy? A $1000?
Wystarczą, żeby handlować, ale nie wystarczą, żeby wyniki wiele znaczyły. Przy $500 oddajesz brokerowi 40% swojego ryzyka przy każdym pełnym obrocie, więc strategia, która przy większym koncie byłaby zyskowna, przy takim nadal może tracić pieniądze. Na tym polega pułapka w haśle „zacznij od małej kwoty i ją pomnażaj”: mała wersja jest trudniejsza od dużej, a nie łatwiejsza.
Jeśli masz właśnie $500, rozsądnie jest przez pięćdziesiąt transakcji prowadzić swoją prawdziwą strategię przy swoim prawdziwym procencie ryzyka i oceniać decyzje, a nie saldo, metodą opisaną w lekcji jak poznać, czy twoja strategia działa.
Amerykańska zasada $25 000 właśnie została zniesiona
Każdy, kto zgłębiał ten temat w ciągu ostatnich dwudziestu lat, słyszał, że day trading w Stanach Zjednoczonych wymaga $25 000 zgodnie z zasadą pattern day trader. To już nieaktualne, a większość stron nadal tak pisze.
FINRA zaproponowała zastąpienie tej zasady w grudniu 2025, a Securities and Exchange Commission zatwierdziła zmianę 14 kwietnia 2026. Zatwierdzenie znosi status pattern day tradera i wymóg minimalnego kapitału $25 000, a w ich miejsce wprowadza śróddzienne wymogi depozytu zabezpieczającego, które dotyczą rachunków typu margin w ogóle.
Dwie praktyczne uwagi. Obowiązuje okres przejściowy, w którym firmy mogą nadal działać według starych zasad, więc twój broker może na razie stosować stary próg. Sprawdź to u niego, a nie w artykule. Poza tym starsze minimum $2000, wymagane w ogóle do otwarcia rachunku typu margin, to osobny wymóg.
Zmiana przepisów nie zmienia też niczego w tabeli powyżej. Zniesienie minimum regulacyjnego nie znosi minimum arytmetycznego.
Czy da się zarabiać $1000 dziennie?
To pytanie zwykle dotyczy dochodu, więc odpowiedzmy na nie rachunkiem, a nie zachętą.
Tysiąc dolarów dziennie przez mniej więcej dwadzieścia dni sesyjnych to $20 000 miesięcznie. Policzmy wstecz, jakiego konta by to wymagało:
| Miesięczna stopa zwrotu | Przy $10 000 | Przy $100 000 | Przy $500 000 |
|---|---|---|---|
| 2% | $200 | $2000 | $10 000 |
| 5% | $500 | $5000 | $25 000 |
| 10% | $1000 | $10 000 | $50 000 |
Przeczytaj uważnie dolny wiersz. Utrzymywane przez długi czas 10% miesięcznie to wynik wyjątkowy, daleko poza tym, co większość profesjonalnych funduszy osiąga w jakimkolwiek długim okresie, a nawet przy takim tempie $20 000 miesięcznie wymaga konta $200 000. Przy wciąż bardzo dobrych 3% miesięcznie potrzeba bliżej $670 000.
Tabela ma pokazać skalę, a nie wyznaczyć cel. Przydatny wniosek jest taki: każdy, kto przedstawia $1000 dziennie jako realny cel dla małego konta, opisuje zwrot, którego nikt nie osiąga w powtarzalny sposób, i zwykle sprzedaje kurs, który go wyjaśnia.
Pieniądze, których nie należy używać
Poza pytaniem „ile” jest jeszcze pytanie „jakie pieniądze”. Ta część nie jest skomplikowana.
- Pieniądze potrzebne w ciągu najbliższego roku na czynsz, rachunki lub jedzenie.
- Pożyczone pieniądze, w tym karty kredytowe, debet na koncie i pożyczki od rodziny.
- Fundusz awaryjny, który tam, gdzie jest, wykonuje ważniejszą pracę.
- Pieniądze, z których utraty trzeba by się tłumaczyć komuś, kto nie zgodził się na to ryzyko.
Powód nie jest moralny. Jest mechaniczny. Pieniądze, na których stratę cię nie stać, zmieniają sposób, w jaki handlujesz, i to w kierunku każdego błędu opisanego na tej stronie. Trzymasz stratne pozycje, bo nie potrafisz zaakceptować straty, i ucinasz zyskowne, bo potrzebujesz pewności. Wielkość konta ma mniejsze znaczenie niż to, czy każda pojedyncza transakcja na nim może być ci obojętna.
Jak się czułam z 200 dolarami i co zmieniło 1000
Zaczynałam z 200 dolarami. To było za mało, a powód prawie nie miał związku z minimum brokera.
Przy takiej kwocie każdy zwykły błąd zabierał dużą część konta, a duża część to nie liczba, tylko uczucie. Jedna zła transakcja i następna decyzja zapada pod presją, a tak właśnie dochodzi do drugiej złej transakcji. Konto było za małe, żeby ryzyko na jednej transakcji kiedykolwiek mogło być małe.
Później przeszłam na 1000 dolarów. Transakcje nie były lepsze. Zmieniło się to, że mogłam ustawić ryzyko na pojedynczą transakcję na sensownym poziomie i po serii strat nadal mieć konto, a pomyłka przestała być dla mnie sytuacją awaryjną.
Właśnie to naprawdę kupuje ci wielkość konta: miejsce na to, żeby kilka razy z rzędu się pomylić, bez rzucania wszystkiego i bez podwajania stawki. Nie kupuje lepszej analizy i nikt nie powinien tego oczekiwać.
Więc jaka to liczba?
Łącząc arytmetykę z zachowaniem:
| Jeśli masz | Uczciwe zastosowanie |
|---|---|
| Poniżej $500 | Czesne. Poznaj mechanikę na prawdziwych pieniądzach i licz się z tym, że je stracisz |
| Od $500 do $2000 | Prawdziwy test twoich decyzji, choć w saldzie nadal będą dominować koszty |
| Od $2000 do $10 000 | Konto robocze, na którym wyniki zaczynają odzwierciedlać strategię |
| Powyżej $10 000 | Koszty są drobnym obciążeniem. Ograniczeniem jesteś teraz wyłącznie ty |
I liczba o wiele ważniejsza, przy każdej wielkości konta: procent konta, który ryzykujesz na transakcję, omówiony w lekcji zarządzanie ryzykiem w tradingu. Zdyscyplinowane konto $2000 przetrwa niezdyscyplinowane konto $50 000 i to nie jest figura retoryczna.
Najczęstsze pytania
Czy $10 wystarczy, żeby zacząć handlować?
Nie. Niektórzy brokerzy to przyjmą, ale to decyzja marketingowa, a nie stwierdzenie, że to może działać. Przy $10 nie ma ryzyka na transakcję na tyle małego, żeby miało sens, ani struktury kosztów, po której cokolwiek zostaje.
Czy dopłacać do konta, które traci?
Nie, dopóki traci. Dopłacanie w trakcie obsunięcia kapitału to ten sam odruch co zwiększanie pozycji po stracie, tylko w bardziej szacownym płaszczu. Najpierw ustal, że strategia zarabia, potem ją dofinansuj. Dokładanie pieniędzy do podejścia, które traci, po prostu kupuje więcej strat.
Lepiej zacząć od małej kwoty i ją pomnażać czy poczekać i więcej odłożyć?
Zacznij od małej kwoty, żeby się uczyć, ale pamiętaj, że małe konto gra w trudniejszą wersję tej gry z powodu proporcji kosztów. Częsty błąd to wniosek z małego, stratnego konta, że strategia nie działa, podczas gdy uczciwy wniosek brzmi: nigdy nie dostała rzetelnego testu.
W skrócie
Twoje minimum wyznaczają koszty, a nie minimum brokera. Poniżej około $2000 pełny obrót zjada zbyt dużą część ryzyka 1%, żeby wyniki cokolwiek znaczyły, a poniżej $500 płacisz za naukę, zamiast handlować.
Amerykański próg $25 000 dla day tradingu został zniesiony w kwietniu 2026, co zmienia przepisy, ale w ogóle nie zmienia arytmetyki.