Rehellinen vastaus ei ole luku. Se on suhde. Tilisi on oltava niin suuri, että kaupan tekemisen kustannus on pieni verrattuna siihen summaan, jonka riskeeraat siinä kaupassa. Kaikki muu seuraa tästä yhdestä suhteesta.
Useimmat vastaukset tähän kysymykseen ovat joko välittäjän minimitalletus, joka on markkinointia, tai jonkun keksimä luku. Tällä sivulla asia lasketaan auki.
Suhde, joka oikeasti ratkaisee asian
Kaksi lukua määrää alarajasi. Ensimmäinen on riskisi per kauppa, joka aloittelijalla on 1 % tilistä. Toinen on se, mitä edestakainen kauppa (osto ja myynti) sinulle maksaa: spread (hintaero) plus välityspalkkio plus mahdolliset rahoituskulut.
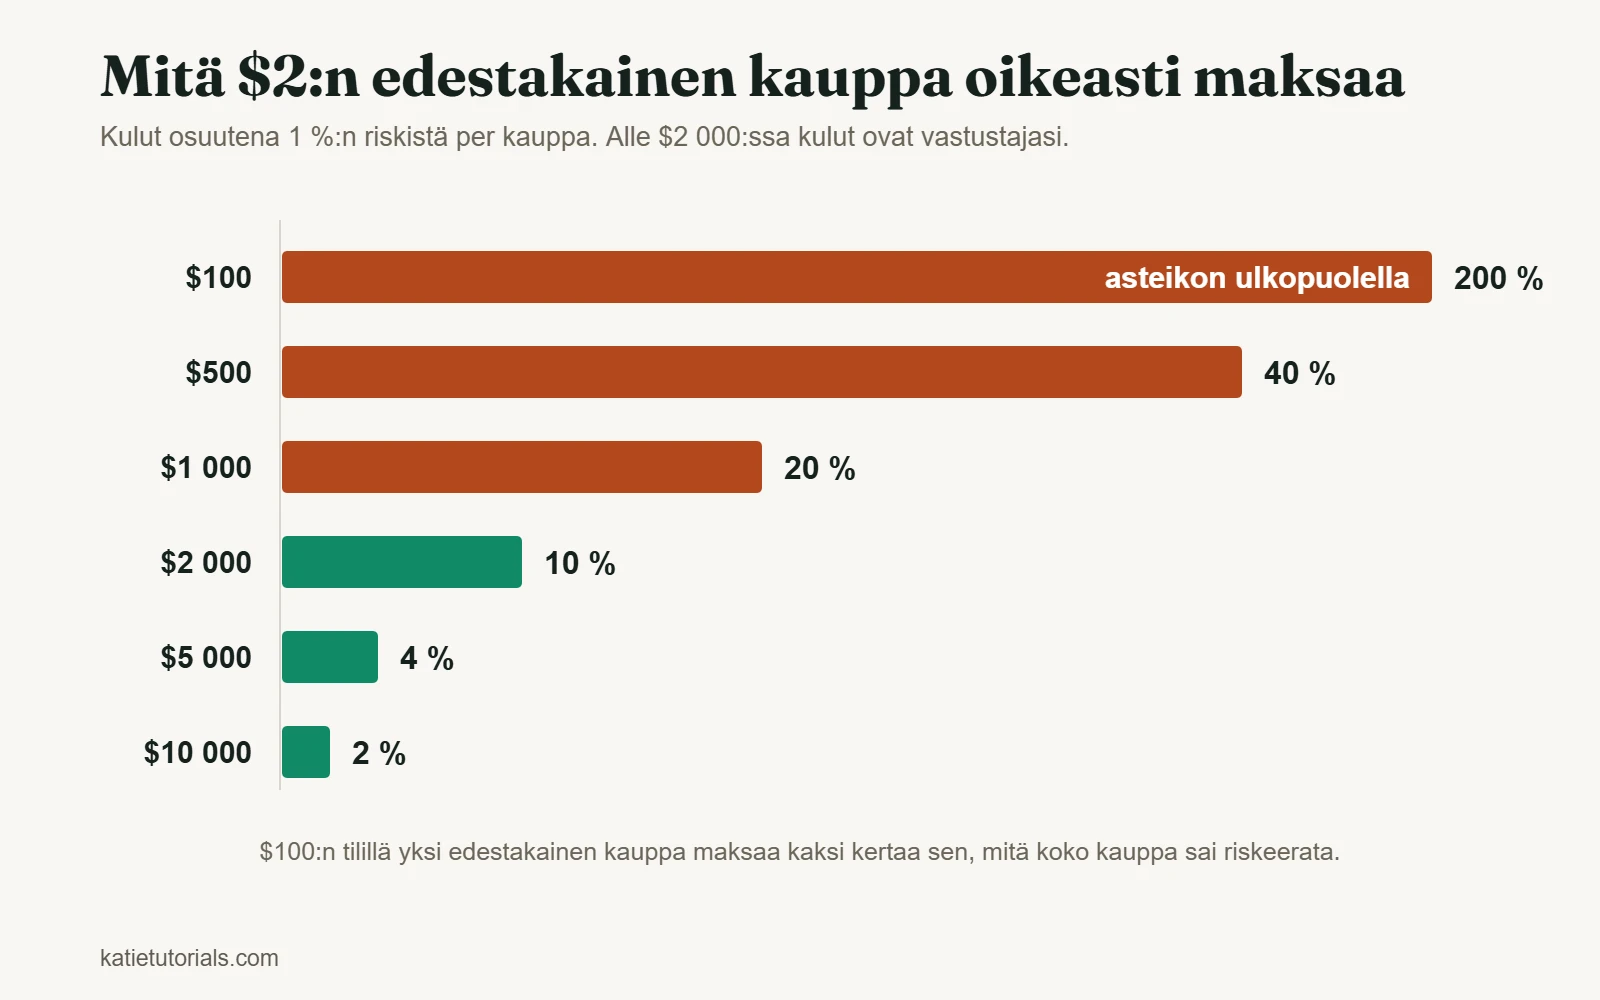
Oletetaan, että edestakainen kauppa maksaa $2, mikä on maltillista. Näin se näkyy eri tilikoilla:
| Tili | 1 %:n riski per kauppa | $2:n edestakainen kauppa on | Mitä se tarkoittaa |
|---|---|---|---|
| $100 | $1 | 200 % riskistäsi | Kulut ovat kauppaa suuremmat. Ei mahdollista |
| $500 | $5 | 40 % | Sinun on voitettava markkina 40 %:lla, jotta pääset edes nollatulokseen |
| $1 000 | $10 | 20 % | Todella vaikeaa. Joka viides voitto menee välittäjälle |
| $2 000 | $20 | 10 % | Ensimmäinen koko, jota voi perustellusti pitää toimivana |
| $5 000 | $50 | 4 % | Kulut ovat tavallinen jarru eivätkä enää päävastustaja |
| $10 000 | $100 | 2 % | Mukava |
Tuo taulukko on koko artikkeli. Noin $2 000:n alapuolella et oikeastaan käy kauppaa markkinaa vastaan. Käyt kauppaa omia kaupankäyntikulujasi vastaan, ja ne voittavat, koska ne veloitetaan varmasti, kun taas voittosi on vain todennäköisyys.
Kaksi varausta sinun eduksesi. Jos välittäjäsi ei veloita mitään ja spread on kapea, kulusarake kutistuu ja alaraja sen mukana. Ja jos riskeeraat 2 % etkä 1 %, suhteet puolittuvat, mutta silloin ostat liikkumavaraa ottamalla enemmän riskiä etkä sillä, että sinulla on enemmän rahaa.
Voiko aloittaa $100:lla?
Tilin voit avata. Strategiaa et pysty toteuttamaan.
1 %:n riskillä se tarkoittaa yhtä dollaria per kauppa, eikä ole instrumenttia, jossa yhden dollarin riski selviäisi spreadista. Jotta se toimisi, sinun pitäisi riskeerata 10 % tai 20 % per kauppa, ja silloin neljä tai viisi tavallista tappiota vie suurimman osan tilistä. Tavalliset tappiot eivät ole harvinaisia.
$100 sopii siihen, että opettelet kaupankäynnin mekaniikan niin, että mukana on oikeaa rahaa, ja se opettaa sinulle omasta käytöksestäsi enemmän kuin mikään demotili. Pidä sitä lukukausimaksuna, ei pääomana. Oleta menettäväsi sen, äläkä skaalaa tuloksia päässäsi suuremmiksi.
Riittääkö $500? Entä $1 000?
Ne riittävät kaupankäyntiin, mutta eivät siihen, että tuloksilla olisi paljon merkitystä. $500:lla annat välittäjälle 40 % riskistäsi jokaisessa edestakaisessa kaupassa, joten strategia, joka olisi kannattava suuremmalla tilillä, voi silti hävitä rahaa tällä. Tämä on ansa ajatuksessa ”aloita pienestä ja kasvata”: pieni versio on vaikeampi kuin iso, ei helpompi.
Jos sinulla on $500, järkevintä on toteuttaa varsinaista strategiaasi varsinaisella riskiprosentillasi viidenkymmenen kaupan ajan ja arvioida saldon sijaan päätöksiä menetelmällä, joka on kuvattu oppitunnissa näin tiedät, toimiiko strategiasi.
Yhdysvaltojen $25 000:n sääntö on juuri poistettu
Jos olet selvittänyt tätä viimeisen kahdenkymmenen vuoden aikana, sinulle on kerrottu, että päiväkaupankäynti Yhdysvalloissa vaatii $25 000 niin sanotun pattern day trader -säännön vuoksi. Näin ei enää ole, ja useimmat sivut väittävät yhä toisin.
FINRA ehdotti säännön korvaamista joulukuussa 2025, ja Securities and Exchange Commission hyväksyi muutoksen 14. huhtikuuta 2026. Hyväksyntä poistaa pattern day trader -luokituksen ja $25 000:n vähimmäispääomavaatimuksen ja korvaa ne päivänsisäisillä marginaalivaatimuksilla, jotka koskevat marginaalitilejä yleisesti.
Kaksi käytännön huomiota. Käytössä on siirtymäaika, jonka aikana yritykset voivat jatkaa vanhojen järjestelyjen mukaan, joten välittäjäsi saattaa toistaiseksi soveltaa vielä vanhaa rajaa. Tarkista asia välittäjältä, älä artikkelista. Lisäksi vanhempi $2 000:n vähimmäisvaatimus ylipäätään marginaalitilin avaamiselle on erillinen vaatimus.
Sääntömuutos ei myöskään muuta mitään yllä olevassa taulukossa. Sääntelyn asettaman alarajan poistaminen ei poista laskennallista alarajaa.
Voiko tienata $1 000 päivässä?
Tätä kysytään yleensä tulojen näkökulmasta, joten vastataan siihen laskutoimituksena eikä kannustuksena.
Tuhat dollaria päivässä noin kahtenakymmenenä kaupankäyntipäivänä on $20 000 kuukaudessa. Lasketaan taaksepäin, kuinka suuri tili siihen tarvittaisiin:
| Kuukausituotto | $10 000:n tilillä | $100 000:n tilillä | $500 000:n tilillä |
|---|---|---|---|
| 2 % | $200 | $2 000 | $10 000 |
| 5 % | $500 | $5 000 | $25 000 |
| 10 % | $1 000 | $10 000 | $50 000 |
Lue alin rivi huolella. Kestävä 10 %:n kuukausituotto on poikkeuksellinen, selvästi enemmän kuin useimmat ammattimaiset rahastot saavat aikaan millään pitkällä aikavälillä, ja silläkin tahdilla $20 000 kuukaudessa vaatii $200 000:n tilin. Yhä erittäin hyvällä 3 %:n kuukausituotolla se vaatii lähemmäs $670 000.
Taulukko on tässä antamassa mittakaavaa, ei tavoitetta. Hyödyllinen johtopäätös on, että jokainen, joka esittää $1 000 päivässä realistisena tavoitteena pienelle tilille, kuvaa tuottoa, jota ei luotettavasti ole olemassa, ja myy yleensä kurssia, joka sen selittää.
Raha, jota sinun ei pitäisi käyttää
Sen lisäksi, kuinka paljon, on kysymys siitä, mitä rahaa. Tämä osa ei ole monimutkainen.
- Raha, jota tarvitset vuokraan, laskuihin tai ruokaan seuraavan vuoden aikana.
- Lainattu raha, mukaan lukien luottokortit, tilinylitykset ja lainat perheeltä.
- Puskurirahasto, joka tekee tärkeämpää työtä siellä, missä se nyt on.
- Raha, jonka menettämisen joutuisit selittämään jollekulle, joka ei suostunut riskiin.
Syy ei ole moraalinen. Se on mekaaninen. Raha, jota sinulla ei ole varaa menettää, muuttaa tapaasi käydä kauppaa, ja se muuttaa sitä jokaisen tällä sivustolla käsitellyn virheen suuntaan. Pidät tappiollisia kauppoja, koska et pysty hyväksymään tappiota, ja suljet voitolliset kaupat, koska tarvitset varmuuden. Tilin koko merkitsee vähemmän kuin se, voitko suhtautua sen jokaiseen yksittäiseen kauppaan yhdentekevästi.
Miltä 200 dollaria tuntui ja mitä 1 000 muutti
Aloitin 200 dollarilla. Se ei riittänyt, eikä syy liittynyt juuri lainkaan välittäjän minimiin.
Sen kokoisella tilillä jokainen tavallinen virhe vei suuren osan tilistä, eikä suuri osa ole luku, se on tunne. Yksi huono kauppa, ja seuraava päätös tehdään paineen alla, ja juuri niin toinen huono kauppa syntyy. Tili oli liian pieni, jotta yhden kaupan riski olisi koskaan voinut olla pieni.
Myöhemmin siirryin 1 000 dollariin. Kaupat eivät olleet parempia. Muutos oli se, että pystyin asettamaan yksittäisen kaupan riskin järkevälle tasolle ja minulla oli silti tili jäljellä tappioputken jälkeen, eikä väärässä oleminen enää tuntunut hätätilanteelta.
Sitä tilin koko oikeasti ostaa: tilaa olla väärässä monta kertaa peräkkäin ilman, että luovutat tai tuplaat positiokoon. Se ei osta parempaa analyysiä, eikä kenenkään pitäisi odottaa sitä.
Mikä se luku sitten on?
Kun laskutoimitus ja käyttäytyminen yhdistetään:
| Jos sinulla on | Rehellinen käyttötarkoitus |
|---|---|
| Alle $500 | Lukukausimaksu. Opettele mekaniikka oikealla rahalla ja oleta menettäväsi sen |
| $500–$2 000 | Oikea testi päätöksillesi, mutta saldoa hallitsevat silti kulut |
| $2 000–$10 000 | Toimiva tili, jossa tulokset alkavat heijastaa strategiaa |
| Yli $10 000 | Kulut ovat pieni jarru. Rajoite olet nyt kokonaan sinä itse |
Ja paljon tärkeämpi luku minkä kokoisella tilillä tahansa: se prosenttiosuus tilistä, jonka riskeeraat per kauppa. Siitä kerrotaan oppitunnissa riskienhallinta kaupankäynnissä. Kurinalainen $2 000:n tili elää pidempään kuin kurittomasti hoidettu $50 000:n tili, eikä tämä ole kielikuva.
Usein kysyttyä
Riittääkö $10 kaupankäynnin aloittamiseen?
Ei. Jotkut välittäjät hyväksyvät sen, mutta se on markkinointipäätös eikä kannanotto siihen, voiko se toimia. $10:llä ei voi asettaa riskiä per kauppa, joka olisi tarpeeksi pieni ollakseen järkevä, eikä mikään kulurakenne jätä mitään käteen.
Pitäisikö minun lisätä rahaa tappiolliselle tilille?
Ei silloin, kun se on tappiolla. Varojen lisääminen drawdownin (tilin pudotuksen) aikana on sama impulssi kuin positiokoon kasvattaminen tappion jälkeen, vain siistimmässä puvussa. Varmista ensin, että strategia tekee rahaa, ja rahoita se vasta sitten. Rahan lisääminen tappiolliseen lähestymistapaan ostaa vain lisää tappioita.
Onko parempi aloittaa pienestä ja kasvattaa vai odottaa ja säästää lisää?
Aloita pienestä oppimisen vuoksi, mutta ymmärrä, että pieni tili pelaa kulusuhteen takia vaikeampaa versiota pelistä. Yleinen virhe on päätellä pienestä tappiollisesta tilistä, ettei strategia toimi, kun rehellinen johtopäätös on, ettei sitä koskaan testattu reilusti.
Lyhyesti
Alarajasi määräävät kulut, ei välittäjän minimi. Noin $2 000:n alapuolella edestakainen kauppa syö liian suuren osan 1 %:n riskistä, jotta tuloksilla olisi merkitystä, ja alle $500:lla maksat lukukausimaksua etkä käy kauppaa.
Yhdysvaltojen $25 000:n päiväkaupankäyntiraja poistettiin huhtikuussa 2026, mikä muuttaa sääntelyn mutta ei yhtään laskutoimitusta.