การบริหารความเสี่ยงในการเทรดคือการตัดสินใจสองเรื่องก่อนเข้าออเดอร์ และการคิดเลขหนึ่งขั้นที่ตามมาจากสองเรื่องนั้น สองเรื่องที่ต้องตัดสินใจคือ ออเดอร์นี้ยอมให้เสียเงินได้เท่าไร และราคาอยู่ตรงไหนที่พิสูจน์ว่าไอเดียของคุณผิด ส่วนการคิดเลขจะเปลี่ยนตัวเลขสองตัวนั้นให้เป็นขนาดโพซิชันของคุณ
มือใหม่ส่วนใหญ่ทำกลับด้าน พวกเขาเลือกขนาดก่อน เพราะตัวเลขกลม ๆ ดูน่าจะใช่ แล้วค่อยหา Stop Loss ที่เข้ากับขนาดนั้น การทำกลับด้านแค่อย่างเดียวนี้ทำให้พอร์ตแตกมาแล้วมากกว่าอินดิเคเตอร์ตัวไหน ๆ
ออเดอร์ที่ทำให้เรื่องนี้กลายเป็นกฎ
ฉันเรียนรู้เรื่องนี้ด้วยราคาที่แพง ตอนนั้นฉันรอให้เส้นค่าเฉลี่ยเคลื่อนที่ตัดกันบนคู่เงินคู่หนึ่ง และพอสัญญาณมา ฉันมั่นใจมากจนใส่เงินเกือบครึ่งหนึ่งของเงินฝากลงในออเดอร์เดียว แล้วก็ได้แต่มองแท่งเทียนกลับทิศสวนทางฉันในไม่กี่วินาทีสุดท้าย
นั่นคือช่วงเวลาที่การบริหารความเสี่ยงเลิกเป็นแค่วลีที่ฉันเคยอ่านผ่านตา และกลายเป็นกฎ ซึ่งเข้มงวดมาตั้งแต่นั้น:
ไม่เสี่ยงเกินเปอร์เซ็นต์เล็ก ๆ ของยอดเงินในบัญชีกับออเดอร์เดียว ไม่ว่าอินดิเคเตอร์จะดูน่าเชื่อแค่ไหนก็ตาม
สังเกตว่าอะไรที่ผิดพลาดตรงนั้น เพราะมันไม่ใช่การวิเคราะห์ การตัดกันของเส้นอาจเป็นสัญญาณที่ดีจริงก็ได้ ความผิดพลาดคือการปล่อยให้ความมั่นใจเป็นตัวกำหนดขนาด ความมั่นใจคือข้อมูลตั้งต้นที่แย่ที่สุด เพราะมันพุ่งสูงสุดตรงจังหวะที่คุณกำลังจะประมาทพอดี
กฎข้อหนึ่งใช้ได้กับทุกอย่าง อีกส่วนไม่ใช่
ก่อนเริ่มคิดเลข มีสองเรื่องที่ควรแยกออกจากกัน เพราะสองเรื่องนี้ไม่ได้มาด้วยกันเสมอไป
เพดานความเสี่ยงใช้ได้กับทุกอย่าง ไม่ว่าคุณจะเทรดอะไร และไม่ว่าแพลตฟอร์มของคุณจะเรียกจุดออกว่าอะไร จะมีเปอร์เซ็นต์หนึ่งที่ถ้าเกินไปแล้ว การตัดสินใจผิดครั้งเดียวจะสร้างความเสียหายที่แก้คืนไม่ได้ เรื่องนี้จริงสำหรับหุ้น ฟิวเจอร์ส และค่าเงินแบบ Spot และจริงไม่แพ้กันสำหรับผลิตภัณฑ์แบบกำหนดเวลาตายตัว ที่ออกแบบมาให้เงินที่วางไว้ทั้งหมดมีความเสี่ยง ถ้าจะว่าไป ยิ่งคุณควบคุมจุดออกได้น้อยเท่าไร ขนาดตอนเข้าก็ยิ่งต้องรับภาระมากขึ้นเท่านั้น
แต่การคำนวณขนาดไม่ใช่ ขั้นตอนด้านล่างสมมติว่าคุณเลือกราคาจุดออกเอง ซึ่งครอบคลุมหุ้น ฟิวเจอร์ส Forex แบบ Spot และ CFD ถ้าจุดออกของคุณถูกกำหนดโดยตัวผลิตภัณฑ์ ไม่ใช่โดยคุณ ให้ข้ามไปที่หัวข้อเรื่องความเสี่ยงรวมและเรื่อง Win Rate การหารจะใช้ไม่ได้ แต่ทุกอย่างรอบ ๆ มันยังใช้ได้
ขั้นที่ 1: ตัดสินใจว่าออเดอร์หนึ่งยอมให้เสียได้เท่าไร
ก่อนอย่างอื่น ให้กำหนดว่าออเดอร์ที่ขาดทุนหนึ่งออเดอร์จะกินเงินในบัญชีได้มากแค่ไหน เขียนเป็นเปอร์เซ็นต์ไว้ครั้งเดียว และอย่าต่อรองใหม่ระหว่างเซสชัน
ตัวเลขที่ใช้กันทั่วไปคือ 1% ถึง 2% ตัวเลขนี้ไม่ได้มีอะไรวิเศษ มันแค่เล็กพอที่ช่วงโชคร้ายตามปกติจะยังรอดได้ และการแพ้ติดกัน 5 หรือ 6 ครั้งถือเป็นเรื่องปกติ การโยนเหรียญออกก้อยติดกัน 5 ครั้งเกิดขึ้นประมาณ 1 ครั้งในทุก 32 รอบ
| บัญชี | 1% ต่อออเดอร์ | 2% ต่อออเดอร์ |
|---|---|---|
| $1,000 | $10 | $20 |
| $5,000 | $50 | $100 |
| $10,000 | $100 | $200 |
| $25,000 | $250 | $500 |
| $100,000 | $1,000 | $2,000 |
ถ้าตัวเลขพวกนี้ดูน้อยเกินกว่าจะคุ้มเทรด ความรู้สึกนั้นแหละคือสิ่งที่ต้องจัดการก่อน ไม่ใช่เปอร์เซ็นต์ ระดับความเสี่ยงที่เลือกเพราะกำไรดูน่าเบื่อ คือเส้นทางที่ทำให้บัญชีหายไปในที่สุด อ่านเพิ่มเติมได้ในทำไมคุณถึงขาดทุนอยู่เรื่อย ๆ
ขั้นที่ 2: หาจุดที่คุณผิด ไม่ใช่จุดที่คุณสบายใจ
Stop Loss ควรอยู่ที่ราคาที่บอกว่าไอเดียนั้นผิด ใต้โครงสร้างที่คุณใช้เป็นฐานในการเทรด เลยระดับที่ควรจะรับไว้ได้ หรือพ้นสวิงที่กำหนดการเคลื่อนไหวนั้น มันเป็นเรื่องของกราฟ
ไม่ใช่เรื่องของบัญชีคุณ Stop Loss ที่วางไว้ตรง “ไกลที่สุดเท่าที่ฉันจ่ายไหว” ไม่ใช่ Stop Loss แต่เป็นคำอธิษฐาน ถ้า Stop Loss ที่ถูกต้องอยู่ไกลเกินกว่าความเสี่ยงที่คุณรับได้ คำตอบคือลดขนาดโพซิชัน ไม่ใช่ขยับ Stop Loss ให้ใกล้ขึ้น
ขั้นที่ 3: ให้การคำนวณบอกขนาดให้คุณ
เมื่อได้ตัวเลขสองตัวนั้นแล้ว ขนาดโพซิชันก็ไม่ใช่การตัดสินใจอีกต่อไป มันคือการหารธรรมดา
- ความเสี่ยงเป็นเงิน = บัญชี × ความเสี่ยงต่อออเดอร์ บัญชี $10,000 ที่ 1% เท่ากับ $100
- ความเสี่ยงต่อหน่วย = ราคาจุดเข้า − ราคา Stop Loss จุดเข้า $50.00 Stop Loss $47.00 เท่ากับ $3.00 ต่อหุ้น
- ขนาดโพซิชัน = ความเสี่ยงเป็นเงิน ÷ ความเสี่ยงต่อหน่วย $100 ÷ $3.00 = 33 หุ้น
หุ้น 33 หุ้นที่ราคา $50 คือโพซิชันมูลค่า $1,650 ในบัญชี $10,000 ไม่ใช่เพราะ $1,650 รู้สึกว่าใช่ แต่เพราะมันเป็นขนาดเดียวที่ถ้าคุณผิด คุณจะเสียเงินเท่ากับที่ตัดสินใจไว้พอดี
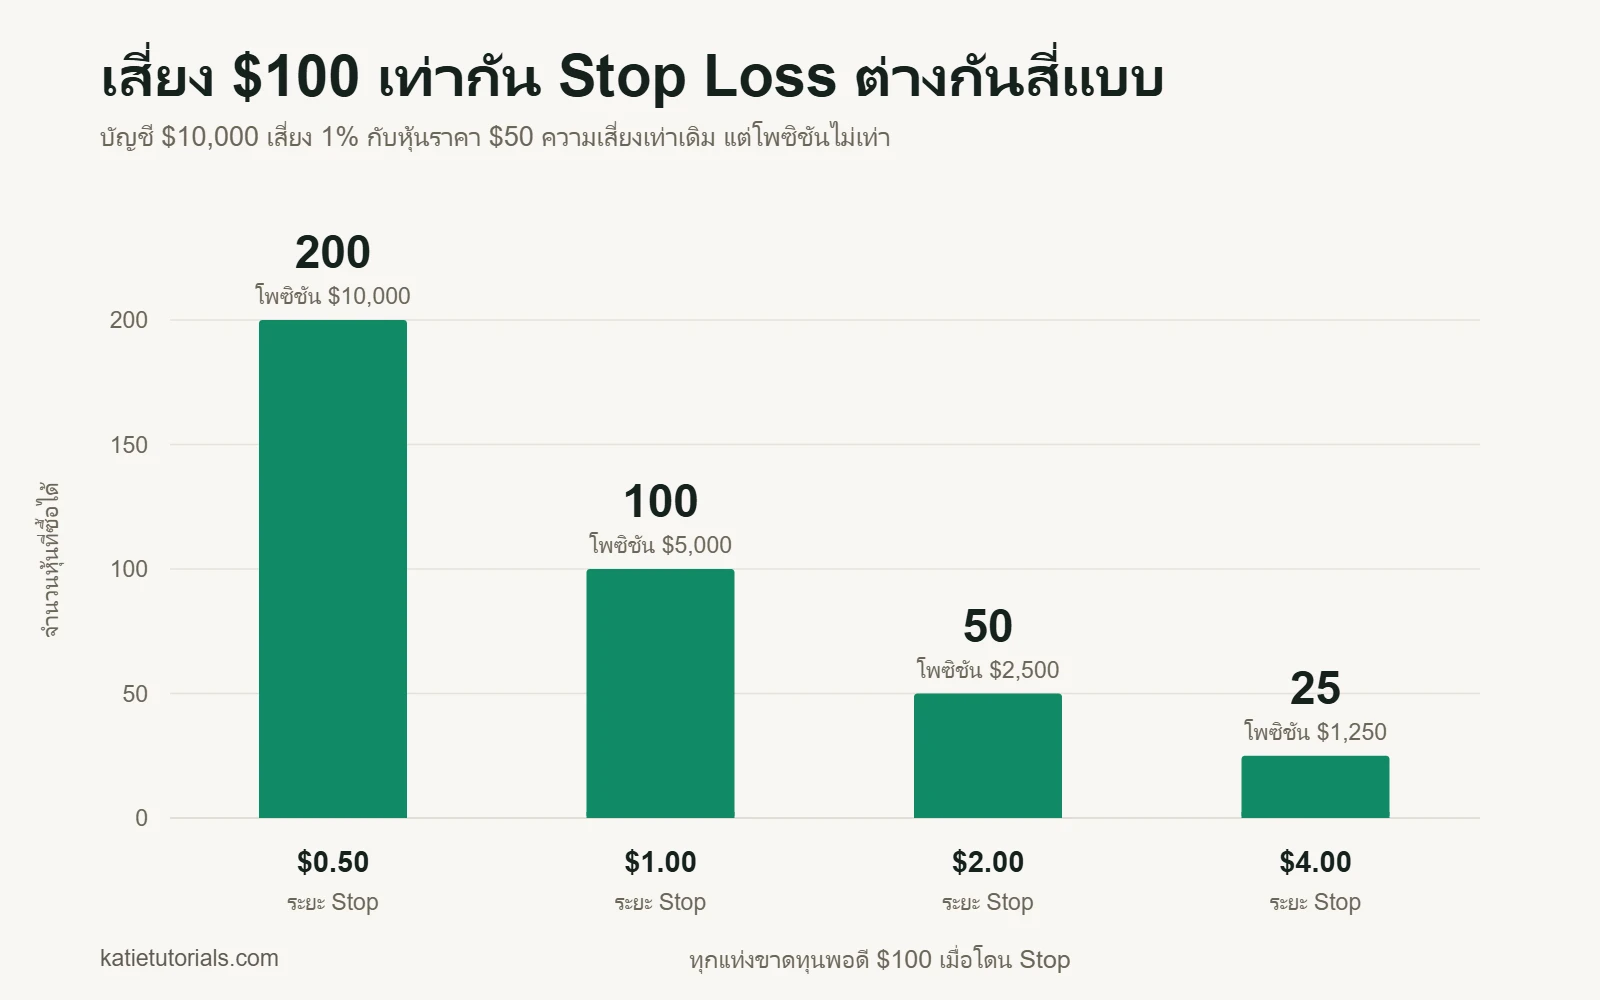
เปลี่ยน Stop Loss แล้วขนาดก็เปลี่ยนตาม เรื่องนี้ทำให้หลายคนแปลกใจ จึงขอแสดงให้ดู โดยล็อกความเสี่ยงไว้ที่ $100 ในทุกแถว:
| ระยะ Stop Loss | จำนวนหุ้นที่ซื้อได้ | มูลค่าโพซิชันที่ราคา $50 |
|---|---|---|
| $0.50 | 200 | $10,000 |
| $1.00 | 100 | $5,000 |
| $2.00 | 50 | $2,500 |
| $3.00 | 33 | $1,650 |
| $4.00 | 25 | $1,250 |
Stop Loss ที่แคบไม่ได้แปลว่าความเสี่ยงน้อยลง แต่แปลว่าโพซิชันใหญ่ขึ้นที่ความเสี่ยงเท่าเดิม และโพซิชันที่ใหญ่ขึ้นก็โดน Stop Loss บ่อยขึ้น Stop Loss ที่กว้างก็ไม่ได้แปลว่าความเสี่ยงมากขึ้นเช่นกัน แค่แปลว่าได้หุ้นน้อยลง ความเสี่ยงยังอยู่ที่ $100 ในทุกแถว
ลองใส่ตัวเลขของคุณเอง:
เครื่องคำนวณขนาดโพซิชัน
ไม่มีข้อมูลใดถูกส่งออกไปไหน การคำนวณทำงานอยู่ในเบราว์เซอร์ของคุณ
ขั้นที่ 4: จำกัดความเสี่ยงของทั้งพอร์ต ไม่ใช่แค่ทีละออเดอร์
การเสี่ยง 1% จำนวน 5 ครั้งฟังดูเหมือน 5% แต่จะเป็น 5% ก็ต่อเมื่อ 5 ออเดอร์นั้นไม่เกี่ยวข้องกันเท่านั้น โพซิชัน Long 4 ตัวในเซกเตอร์เดียวกัน หรือคู่เงิน 4 คู่ที่มีดอลลาร์อยู่ทุกคู่ ใกล้เคียงกับออเดอร์เดียวที่แบ่งเป็น 4 ชิ้นมากกว่า และมันจะผิดไปพร้อมกัน
ดังนั้นให้มีเพดานที่สองสำหรับความเสี่ยงรวมของโพซิชันที่เปิดอยู่ ถ้าทุกออเดอร์โดน Stop Loss พร้อมกัน วันนั้นคุณจะเสียเงินเท่าไร? ตัวเลขนั้นแหละที่สำคัญ และมันมักจะมากกว่าที่คนคิด
กฎ 3-5-7 จริง ๆ แล้วว่าไว้อย่างไร
เรื่องนี้ถูกถามถึงบ่อยมาก จึงขออธิบายตรง ๆ ตรงนี้ กฎ 3-5-7 คือกรอบการบริหารความเสี่ยงที่มีเพดาน 3 ข้อ:
- 3% คือความเสี่ยงสูงสุดต่อออเดอร์เดียว
- 5% คือความเสี่ยงรวมสูงสุดของทุกโพซิชันที่เปิดอยู่พร้อมกัน
- 7% คือส่วนต่างขั้นต่ำที่ออเดอร์ที่กำไรควรชนะออเดอร์ที่ขาดทุน
เป็นโครงสร้างที่สมเหตุสมผล และสื่อประเด็นเดียวกับย่อหน้าก่อนหน้า คือเพดานต่อออเดอร์อย่างเดียวไม่พอ แต่มีข้อควรระวังตามตรง 2 ข้อ ตัวเลขเหล่านี้เป็นธรรมเนียมที่ใช้กัน ไม่ใช่ผลการค้นคว้า จึงไม่มีงานวิจัยไหนยืนยันว่า 3, 5 และ 7 คือตัวเลขที่ถูกต้อง และ 3% ต่อออเดอร์ถือว่าค่อนข้างดุดันสำหรับมือใหม่ เทรดเดอร์ที่มีประสบการณ์หลายคนใช้แค่หนึ่งในสามของตัวเลขนั้น
ขั้นที่ 5: รู้ว่าอัตราส่วนของคุณต้องการ Win Rate เท่าไร
ความเสี่ยงต่อออเดอร์บอกว่าการขาดทุนหนึ่งครั้งทำให้เสียเงินเท่าไร แต่ไม่ได้บอกเลยว่ากลยุทธ์ทำเงินได้หรือเปล่า เรื่องนั้นขึ้นอยู่กับสองอย่างร่วมกัน คือคุณได้เท่าไรตอนถูกเมื่อเทียบกับที่เสียตอนผิด และคุณถูกบ่อยแค่ไหน
สองอย่างนี้ผูกกันแน่น เมื่อรู้อัตราส่วนผลตอบแทนต่อความเสี่ยงของคุณแล้ว Win Rate ที่ต้องมีเพื่อให้เท่าทุนก็ถูกกำหนดตายตัว และคุณคำนวณได้ด้วยการหารครั้งเดียว
| ถ้าออเดอร์ที่กำไรได้เท่ากับ | คุณเท่าทุนที่ Win Rate | ต่ำกว่านั้นคุณขาดทุน |
|---|---|---|
| 1× ของความเสี่ยง | 50% | แม้แต่โยนเหรียญก็ยังไม่พอเมื่อหักต้นทุนแล้ว |
| 1.5× | 40% | แพ้ 6 ใน 10 ครั้งก็ยังรอด |
| 2× | 33% | ผิดได้ 2 ใน 3 ออเดอร์ |
| 3× | 25% | ผิดได้ 3 ใน 4 ออเดอร์ |
| 5× | 17% | ผิดได้ 5 ใน 6 ออเดอร์ |
อ่านแถวที่สามอีกครั้ง เพราะแถวนี้คือสิ่งที่เปลี่ยนวิธีเทรดของคนได้ ที่อัตราส่วน 2:1 คุณผิดได้ถึงสองในสามของออเดอร์ทั้งหมดแล้วยังจบด้วยกำไร Win Rate สูงไม่ใช่เป้าหมาย และการไล่ตาม Win Rate สูงคือสาเหตุที่เทรดเดอร์ลงเอยด้วยการเก็บกำไรนิดเดียวแต่ถือขาดทุนก้อนโต
สูตรคือ 1 หารด้วย 1 บวกอัตราส่วน ที่ 2:1 จะได้ 1 ÷ 3 ซึ่งเท่ากับ 33% แล้วบวกเพิ่มอีกนิดสำหรับสเปรดและค่าคอมมิชชัน เพราะสองอย่างนี้ถูกหักจากทุกออเดอร์ ไม่ว่าจะชนะหรือไม่
นี่ยังเป็นบททดสอบกลยุทธ์ที่ตรงไปตรงมาด้วย ติดตามกำไรเฉลี่ยจริง ขาดทุนเฉลี่ยจริง และ Win Rate จริงของคุณตลอด 50 ออเดอร์ ถ้าตัวเลขไม่ผ่านแถวที่คุณอยู่ ต่อให้ปรับขนาดโพซิชันแค่ไหนก็ช่วยไม่ได้ การกำหนดขนาดควบคุมว่าคุณจะอยู่รอดได้นานแค่ไหน ไม่ใช่ว่าคุณจะชนะหรือเปล่า
ความผิดพลาดที่แทบทุกคนทำ
ดูลำดับให้ดี เพราะตรงนี้แหละที่มันผิดพลาด:
| สิ่งที่คนส่วนใหญ่ทำ | สิ่งที่ได้ผลจริง |
|---|---|
| เลือกขนาดโพซิชันที่รู้สึกว่าใช่ | เลือกความเสี่ยงเป็นเงินก่อน |
| หา Stop Loss ที่เข้ากับขนาดนั้น | หา Stop Loss ที่กราฟให้เหตุผลรองรับ |
| มารู้ความเสี่ยงทีหลัง | หารเพื่อหาขนาด |
| ขยับ Stop Loss เมื่อราคาเข้าใกล้ | ปล่อยไว้ตรงที่วางไว้ |
คอลัมน์ซ้ายปล่อยให้อารมณ์กำหนดขนาด คอลัมน์ขวาปล่อยให้การคำนวณกำหนด นั่นคือประเด็น เพราะการคำนวณไม่มีวันที่ตื่นมาอารมณ์เสีย
คำถามที่พบบ่อย
มือใหม่ควรเสี่ยงต่อออเดอร์เท่าไร?
ความเสี่ยง 1% คือจุดเริ่มต้นที่ใช้กันทั่วไป และมีเหตุผลดี ๆ ที่จะใช้น้อยกว่านั้นในช่วงที่ยังเรียนรู้อยู่ ตัวเลขเล็ก ๆ ในช่วงแรกไม่ได้เกี่ยวกับการทำเงินช้า ๆ แต่เป็นเรื่องของการรักษาบัญชีให้รอดนานพอจะไปถึง 50 หรือ 100 ออเดอร์ ซึ่งเป็นจำนวนที่คุณต้องมีก่อนจะบอกได้ว่าวิธีของคุณได้ผลหรือเปล่า
คำนวณขนาดโพซิชันอย่างไร?
เอาเงินที่คุณยอมเสียได้ หารด้วยระยะห่างระหว่างจุดเข้ากับ Stop Loss บัญชี $10,000 เสี่ยง 1% ก็คือ $100 จุดเข้า $50 Stop Loss $47 ก็คือ $3 ต่อหุ้น $100 หารด้วย $3 ได้ 33 หุ้น เครื่องคำนวณด้านบนก็คิดแบบเดียวกัน
Stop Loss รับประกันขาดทุนสูงสุดได้ไหม?
ไม่ได้ และบทความส่วนใหญ่ในเรื่องนี้ก็ไม่ได้บอกไว้ Stop Loss แบบมาตรฐานคือคำสั่งให้ขายที่ราคาตลาดเมื่อราคาแตะระดับที่ตั้งไว้ ไม่ใช่คำสัญญาว่าจะได้ราคานั้น ในจังหวะที่ราคากระโดด (Gap) หรือวิ่งเร็ว คุณอาจถูกจับคู่คำสั่งที่ราคาต่ำกว่านั้นมาก Gap ข้ามคืน Gap ช่วงสุดสัปดาห์ และข่าวที่มีกำหนดประกาศล่วงหน้าคือกรณีที่พบบ่อย Guaranteed Stop ซึ่งโบรกเกอร์บางแห่งมีให้ มักต้องแลกด้วยสเปรดที่กว้างขึ้นหรือค่าธรรมเนียม เรื่องนี้ไม่ได้ทำให้ Stop Loss ไร้ประโยชน์ แต่แปลว่ากรณีเลวร้ายที่สุดจะแย่กว่าตัวเลขที่คำนวณไว้เล็กน้อย ซึ่งเป็นอีกเหตุผลหนึ่งที่ไม่ควรเสี่ยงจนชนเพดานบนของช่วงความเสี่ยงของคุณ
ควรขยับ Stop Loss ไหมถ้าออเดอร์วิ่งสวนทาง?
การขยับ Stop Loss ให้ห่างออกไปเปลี่ยนการขาดทุนที่รู้ขนาดให้กลายเป็นการขาดทุนที่ไม่รู้ขนาด และเป็นวิธีที่พบบ่อยที่สุดที่ขาดทุน 1% กลายเป็นขาดทุน 10% ส่วนการขยับ Stop Loss ให้ใกล้ขึ้นเพื่อปกป้องกำไรหลังออเดอร์วิ่งไปในทางที่คุณต้องการ เป็นคนละเรื่องกัน และเป็นสิ่งที่มีเหตุผลรองรับ วิธีทดสอบง่ายมาก ถ้าคุณขยับเพื่อจะได้ไม่โดน Stop Loss ก็หยุดเลย
สรุปสั้น ๆ
ตัดสินใจเรื่องเงินก่อน ให้กราฟเป็นตัวตัดสิน Stop Loss เอาตัวหนึ่งหารอีกตัว แล้วยอมรับขนาดที่ได้ออกมา และตั้งเพดานที่สองสำหรับทุกโพซิชันที่เปิดอยู่พร้อมกัน
แค่ 4 ประโยค แต่ชนะอินดิเคเตอร์ทุกตัวที่คุณจะติดตั้ง