大多數人回答這個問題的方式,是看自己的帳戶餘額。問題是,餘額恰恰是唯一無法回答這個問題的東西。好策略可能連虧好幾週。爛策略也可能連賺好幾週。在事情發生的當下,你分不出哪個是哪個。
有更好的方法。它需要五個數字,以及比你希望的更多筆交易。
為什麼帳戶餘額無法告訴你答案
一筆交易幾乎什麼也說明不了。二十筆交易還是幾乎什麼也說明不了。這不是激勵人心的口號,而是算術,為什麼交易這麼難裡有完整的說明。
要相當有把握地確認一個勝率 55% 的策略不只是在擲硬幣,你大約需要 785 筆交易。所以,如果你是根據上個月的結果來評斷一個策略,那你只是在猜。
你能更早做的,是去衡量那些遠比餘額更早穩定下來的東西。
能告訴你答案的五個數字
這五個數字都來自你的交易紀錄。你不需要任何軟體,而且其中沒有一個是帳戶餘額。
首先,你需要認識一個詞:R。R 是你在一筆交易中承擔的風險金額。如果你冒 $100 的風險、賺了 $200,那就是一筆 2R 的獲利。如果你虧掉那 $100,就是 1R 的虧損。用 R 來思考,讓你可以比較大小不同的交易。
| 數字 | 怎麼算 | 它告訴你什麼 |
|---|---|---|
| 交易筆數 | 數一數。只算完全屬於這個策略的交易 | 其他四個數字是否已經有意義 |
| 勝率 | 獲利筆數除以全部交易筆數 | 單獨看幾乎沒什麼意義。它只有和下一列放在一起才重要 |
| 平均獲利對比平均虧損 | 平均獲利除以平均虧損,以 R 計算 | 策略判斷正確時賺得夠不夠多 |
| 期望值 | 見下文 | 策略是賺錢還是虧錢 |
| 最嚴重的連續虧損 | 到目前為止最長的一段連續虧損 | 你的部位大小撐不撐得過去 |
大家盯著勝率看,卻忽略了期望值。如果虧損是獲利的四倍大,70% 的勝率一文不值。如果獲利的交易賺得夠多,35% 的勝率就非常出色。
期望值才是決定性的數字
期望值就是一筆交易平均值多少錢。公式很短:
期望值 =(勝率 × 平均獲利)−(虧損率 × 平均虧損)
假設你的勝率是 40%,平均獲利 $200,平均虧損 $100。那就是(0.40 × 200)−(0.60 × 100),也就是 80 − 60,所以每筆交易 $20。一百筆交易下來就是 $2,000。這不是靠聰明。而是靠擁有優勢,並讓它持續發揮。
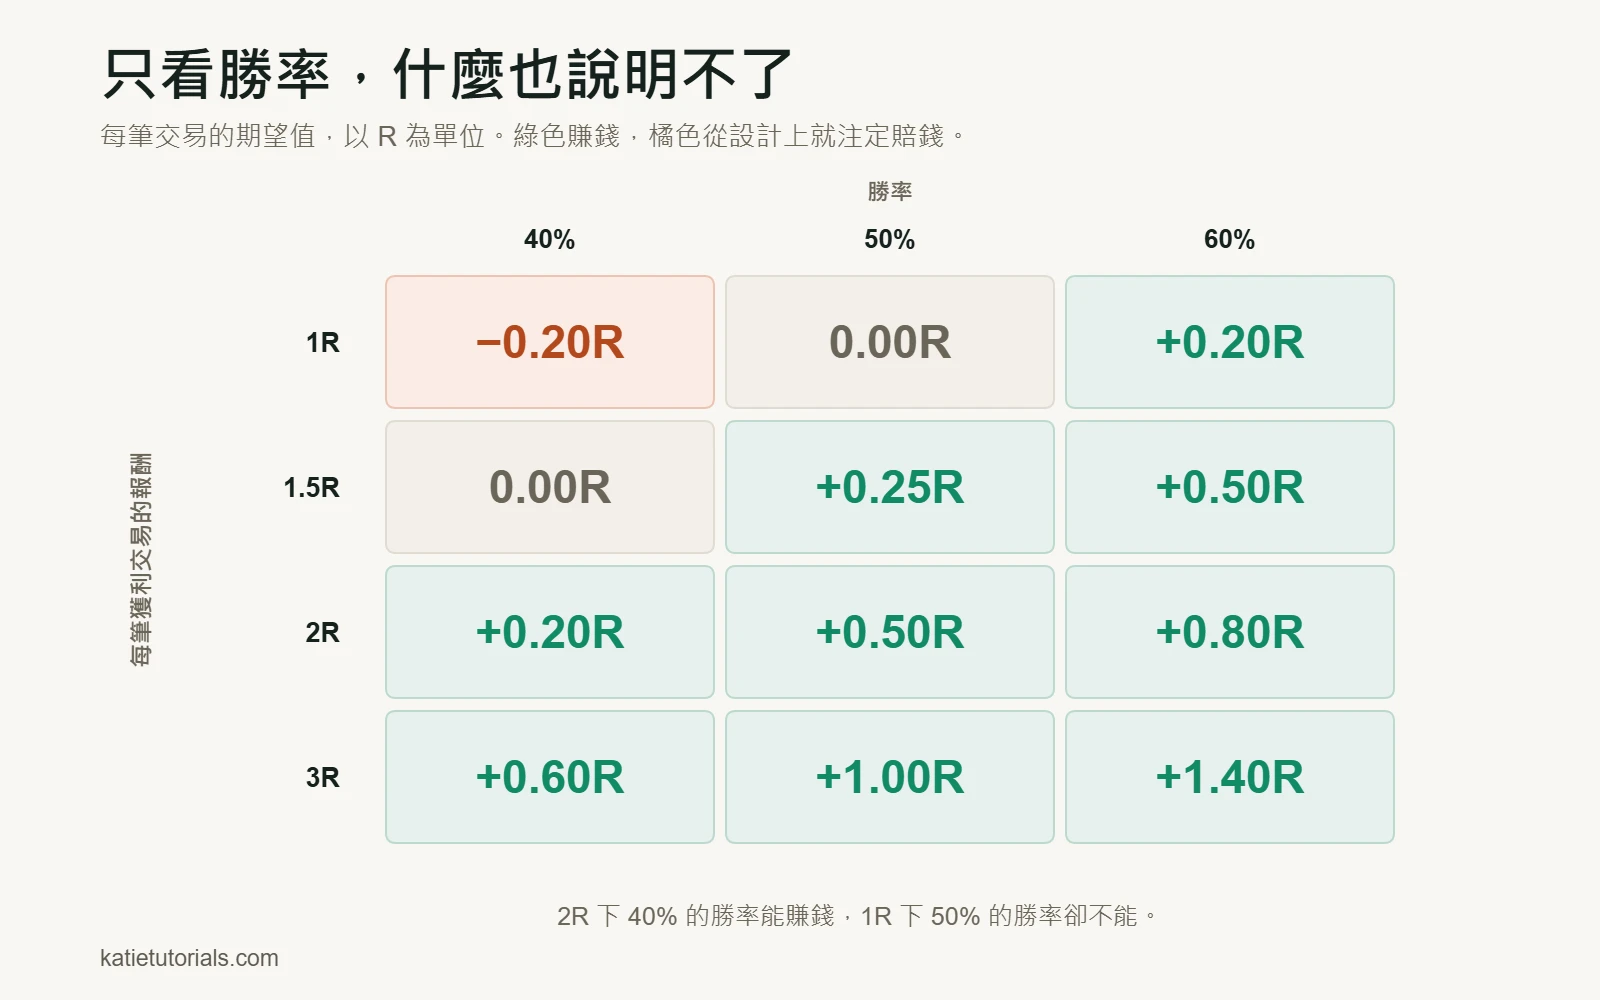
同樣的概念用 R 來看會更清楚。以下是大家實際常用的幾種組合下,一筆交易的價值:
| 每筆獲利交易的報酬 | 勝率 40% | 勝率 50% | 勝率 60% |
|---|---|---|---|
| 1R | −0.20R | 0.00R | +0.20R |
| 1.5R | 0.00R | +0.25R | +0.50R |
| 2R | +0.20R | +0.50R | +0.80R |
| 3R | +0.60R | +1.00R | +1.40R |
有兩點很明顯。如果你的獲利和虧損一樣大(1R 那一列),你光是要損益兩平,勝率就必須超過一半,而且這還沒算成本。這就是為什麼用小目標做剝頭皮交易,比看起來難得多。另外,一個以 40% 勝率賺 2R 的策略,即使五次錯三次,照樣賺錢。
任何等於或低於零的結果,都不是策略剛好碰上糟糕的一個月。它的設計本身就會虧錢,再多的紀律也救不了。
五筆獲利交易,什麼也沒證明
有一個策略看起來完美無缺,因為前五筆交易全都賺錢。連贏五筆,足以讓人覺得自己無敵,卻遠遠不足以讓人知道任何事。當時我不懂這個道理,所以我加大了部位,開始做各種計畫。
接著市場稍微變了一點,整套東西就崩了。原本看起來毫無破綻的同一套規則,開始一筆接一筆地虧損。我當成證據的東西,其實只是一段好運。
大概要到將近一百筆交易,這些數字才說出一些我能倚靠的東西。沒耐心的人都不想聽這句話。但這仍然是我對測試策略所知道最有用的一件事。
要多少筆交易,你才能相信答案
只用十五筆交易算出來的期望值,只是傳聞。大致來說,不同的交易筆數能告訴你的東西如下:
| 已記錄的交易筆數 | 你能說什麼 |
|---|---|
| 少於 20 筆 | 什麼都說不了。什麼都別改 |
| 20 到 50 筆 | 你有沒有照計畫執行。而不是計畫有沒有效 |
| 50 到 100 筆 | 對期望值和最嚴重連續虧損的初步判讀。把它當成暫定結果 |
| 100 到 300 筆 | 可用的估計值,前提是市場在這段期間沒有改變 |
| 數百筆 | 足以分辨小小的優勢和運氣 |
令人尷尬的事實是,大多數散戶交易者從來沒有用同一種方法記錄足夠多的交易,多到能知道它到底有沒有效。他們每遇到一段不順就換方法,這會讓計數歸零。然後他們就這樣一再重複好幾年。
是策略壞了,還是這很正常?
這才是大家真正會問的問題,而且通常是在回撤的途中。以下是分辨兩者的方法。
| 你看到的狀況 | 可能正常 | 可能壞了 |
|---|---|---|
| 連續虧損五、六筆 | 是的。勝率 45% 的話,幾乎每個人在 100 筆交易內都會遇到 | 只有在虧損比你計畫的還大時才是 |
| 回撤比以前任何一次都深 | 有可能,如果你的紀錄還很短 | 一旦遠遠超過你最嚴重的連續虧損,就值得檢查 |
| 勝率下降,但 R 沒變 | 很可能只是隨機波動 | 如果持續 100 筆以上,這個交易機會可能已經失效 |
| 虧損比計畫的大 | 不是隨機波動 | 這是執行問題,不是策略問題 |
| 交易機會越來越難找 | 市場變了 | 這個策略適合的市場條件可能已經結束 |
最重要的是第四列。如果你的虧損比你計畫的還大,那你根本還沒測試過這個策略,因為你執行的並不是這個策略。
你其實從未真正測試過它的跡象
在你認定一個策略沒用之前,先排除以下這些情況。這四種情況都比方法本身壞掉常見得多。
- 你在測試期間改了規則。那樣的樣本什麼也代表不了。
- 你沒有遵守規則。如果你的交易日誌裡「我有沒有照計畫執行」那一欄大多是「否」,那你測試的是你的紀律,而不是你的策略。
- 規則模糊到根本不可能違反。「回檔買進」不是規則。「價位被觸及兩次之後,第一次收盤站上 20 EMA 時買進」才是。
- 你的部位大小一直在變。如果每筆交易的風險都不一樣,結果就無法比較,以 R 計算的期望值也就毫無意義。
回測到底有多少價值
用歷史資料測試策略很有用,但它被過度吹捧了。以下是老實的分析。
它能給你的:快速取得大量樣本、大致了解這種方法過去會出現的最大回撤,以及一個快速淘汰那些從來就沒效的點子的方法。
它無法給你的:對過去的誠實。你已經知道結局,而你在測試時做的每個選擇都受到這一點影響。只要加上夠多的規則,歷史上任何一段時期都能變成獲利的。但這對下一段時期什麼也說明不了。而且你無法回測你自己的行為,而那通常才是真正的限制。
務實的折衷做法:用回測來淘汰點子,而不是用來確認點子。接著,用你的券商允許的最小部位,拿存活下來的策略實際下單做前瞻測試。一個在紙上有效、到了真實帳戶就崩潰的策略,是常態,而不是例外。
常見問題
我怎麼知道自己的交易策略有沒有效?
用至少一百筆有記錄、而且你有遵守規則並保持相同風險的交易,算出期望值。如果扣除成本後明顯大於零,它就有效。如果你因為根本沒有紀錄而算不出來,那就回答了另一個更緊急的問題。
好的策略應該有多高的勝率?
沒有這樣的數字。勝率只有和你的報酬風險比放在一起才有意義。35% 的勝率在 3R 時非常出色,在 1R 時則是致命的。
一個策略應該測試多久?
算交易筆數,不是算週數。要做第一次判斷,一百筆是合理的最低標準。在開始之前就決定好這個數字。如果你是在回撤期間才決定,你會在最糟糕的時刻喊停。
我應該同時跑不只一個策略嗎?
等第一個策略記錄了幾百筆交易再說。兩個策略會讓每個策略的樣本減半,也讓你對兩者都學不到東西的機率加倍。
簡而言之
五個數字:交易筆數、勝率、平均獲利對比平均虧損、期望值、最嚴重的連續虧損。期望值是最終判決。交易筆數決定這個判決有沒有意義。帳戶餘額不在這張清單上。
大多數被放棄的策略,從來沒有被真正測試過。它們只是被中途打斷了。