មនុស្សភាគច្រើនឆ្លើយសំណួរនេះ ដោយមើលសមតុល្យគណនីរបស់ពួកគេ។ បញ្ហាគឺថា សមតុល្យគណនីជារឿងតែមួយគត់ដែលមិនអាចឆ្លើយសំណួរនេះបាន។ យុទ្ធសាស្ត្រល្អអាចខាតរាប់សប្តាហ៍។ យុទ្ធសាស្ត្រមិនល្អអាចរកប្រាក់បានរាប់សប្តាហ៍។ ខណៈដែលវាកំពុងកើតឡើង អ្នកមិនអាចដឹងថាមួយណាជាមួយណាទេ។
មានវិធីមួយដែលល្អជាងនេះ។ វាត្រូវការលេខប្រាំ និងចំនួនការជួញដូរច្រើនជាងអ្វីដែលអ្នកចង់បាន។
ហេតុអ្វីសមតុល្យគណនីមិនអាចប្រាប់អ្នកបាន
ការជួញដូរមួយ ស្ទើរតែមិនប្រាប់អ្នកអ្វីសោះ។ ការជួញដូរម្ភៃ ក៏នៅតែស្ទើរតែមិនប្រាប់អ្នកអ្វីដែរ។ នោះមិនមែនជាពាក្យលើកទឹកចិត្តទេ វាជាលេខនព្វន្ធ ហើយវាត្រូវបានពន្យល់យ៉ាងលម្អិតក្នុងហេតុអ្វីការជួញដូរពិបាកម្ល៉េះ។
ដើម្បីប្រាកដក្នុងកម្រិតសមហេតុផលថា យុទ្ធសាស្ត្រដែលឈ្នះ 55% នៃពេលវេលា មិនមែនគ្រាន់តែជាការបោះកាក់ អ្នកត្រូវការការជួញដូរប្រហែល 785។ ដូច្នេះ បើអ្នកកំពុងវាយតម្លៃយុទ្ធសាស្ត្រមួយតាមលទ្ធផលខែមុន អ្នកកំពុងតែទាយប៉ុណ្ណោះ។
អ្វីដែលអ្នកអាចធ្វើបានលឿនជាងនេះ គឺវាស់វែងអ្វីៗដែលក្លាយជាស្ថិតស្ថេរ យូរមុនពេលសមតុល្យគណនីស្ថិតស្ថេរ។
លេខប្រាំដែលអាចប្រាប់បាន
លេខទាំងប្រាំ ចេញមកពីកំណត់ត្រាជួញដូររបស់អ្នក។ អ្នកមិនត្រូវការកម្មវិធីទេ ហើយគ្មានលេខណាមួយក្នុងចំណោមនោះជាសមតុល្យគណនីឡើយ។
ជាដំបូង ពាក្យមួយដែលអ្នកនឹងត្រូវការ៖ R។ R គឺជាចំនួនប្រាក់ដែលអ្នកប្រថុយក្នុងមួយការជួញដូរ។ បើអ្នកប្រថុយ $100 ហើយឈ្នះ $200 នោះគឺជាការឈ្នះ 2R។ បើអ្នកខាត $100 នោះវិញ វាគឺជាការខាត 1R។ ការគិតជា R អនុញ្ញាតឱ្យអ្នកប្រៀបធៀបការជួញដូរដែលមានទំហំខុសៗគ្នាបាន។
| លេខ | របៀបរកវា | អ្វីដែលវាប្រាប់អ្នក |
|---|---|---|
| ចំនួនការជួញដូរ | រាប់វា។ រាប់តែការជួញដូរនៃយុទ្ធសាស្ត្រនេះប៉ុណ្ណោះ | ថាតើលេខបួនផ្សេងទៀតមានន័យអ្វីហើយឬនៅ |
| អត្រាឈ្នះ (win rate) | ការជួញដូរចំណេញ ចែកនឹងការជួញដូរទាំងអស់ | តិចតួចណាស់ បើមើលតែឯង។ វាមានន័យតែនៅពេលមើលជាមួយជួរបន្ទាប់ប៉ុណ្ណោះ |
| ការឈ្នះជាមធ្យម ធៀបនឹងការខាតជាមធ្យម | ការជួញដូរចំណេញជាមធ្យម ចែកនឹងការជួញដូរខាតជាមធ្យម គិតជា R | ថាតើយុទ្ធសាស្ត្រផ្តល់ប្រាក់គ្រប់គ្រាន់ឬទេ នៅពេលវាត្រូវ |
| លទ្ធផលរំពឹងទុក (expectancy) | សូមមើលខាងក្រោម | ថាតើយុទ្ធសាស្ត្ររកប្រាក់បាន ឬធ្វើឱ្យខាតប្រាក់ |
| ការខាតជាប់ៗគ្នាអាក្រក់បំផុត | ការខាតជាប់ៗគ្នាដែលវែងបំផុតរហូតមកដល់ពេលនេះ | ថាតើទំហំ Position (position size) របស់អ្នកអាចទ្រាំទ្រវាបានឬទេ |
មនុស្សតែងសម្លឹងមើលអត្រាឈ្នះ ហើយមិនអើពើនឹងលទ្ធផលរំពឹងទុក។ អត្រាឈ្នះ 70% គ្មានតម្លៃអ្វីទេ បើការខាតធំជាងការឈ្នះបួនដង។ អត្រាឈ្នះ 35% គឺល្អណាស់ បើការជួញដូរចំណេញធំគ្រប់គ្រាន់។
លទ្ធផលរំពឹងទុក គឺជាលេខដែលសម្រេចចម្លើយ
លទ្ធផលរំពឹងទុក គឺជាតម្លៃជាមធ្យមនៃការជួញដូរមួយ។ រូបមន្តគឺខ្លី៖
លទ្ធផលរំពឹងទុក = (អត្រាឈ្នះ × ការឈ្នះជាមធ្យម) − (អត្រាខាត × ការខាតជាមធ្យម)
ឧបមាថាអ្នកឈ្នះ 40% នៃពេលវេលា ការឈ្នះជាមធ្យមរបស់អ្នកគឺ $200 ហើយការខាតជាមធ្យមគឺ $100។ នោះផ្តល់ (0.40 × 200) − (0.60 × 100) ដែលស្មើនឹង 80 − 60 ដូច្នេះគឺ $20 ក្នុងមួយការជួញដូរ។ សម្រាប់ការជួញដូរមួយរយ នោះគឺ $2,000។ មិនមែនដោយសារភាពឆ្លាតវៃទេ។ គឺដោយសារមានគុណសម្បត្តិ (edge) ហើយទុកឱ្យវាដំណើរការ។
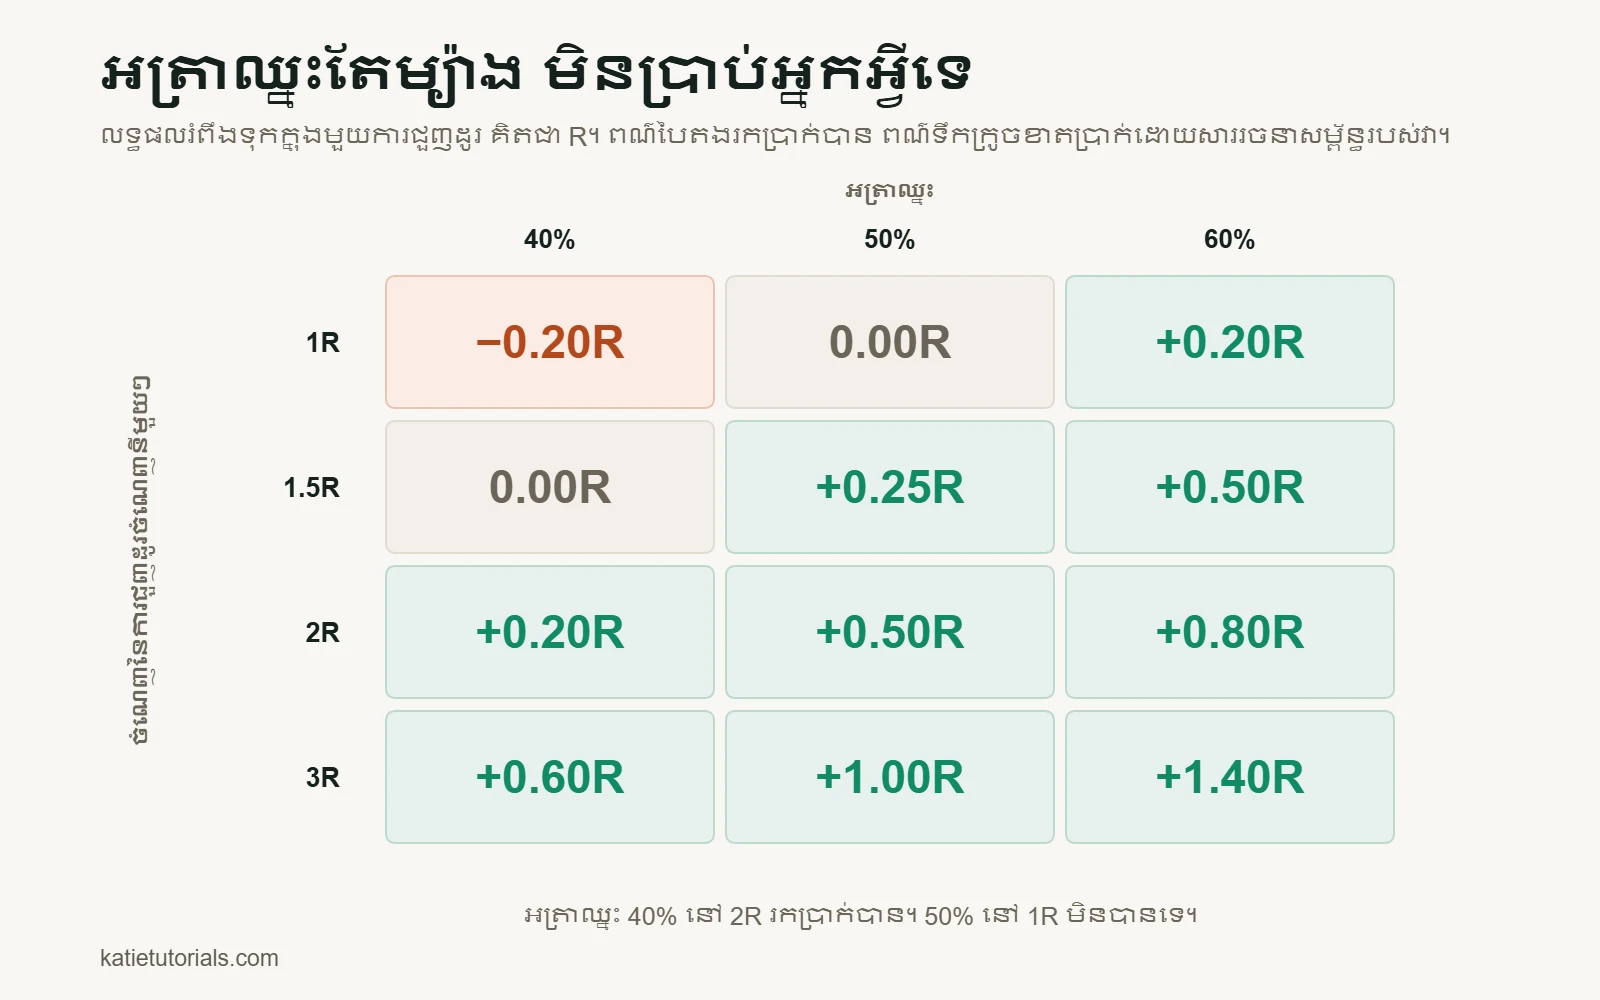
គំនិតដដែលនេះ អានងាយជាងនៅពេលគិតជា R។ នេះគឺជាតម្លៃនៃការជួញដូរមួយ សម្រាប់បន្សំដែលមនុស្សប្រើជាក់ស្តែង៖
| ប្រាក់ចំណេញក្នុងមួយការជួញដូរចំណេញ | អត្រាឈ្នះ 40% | អត្រាឈ្នះ 50% | អត្រាឈ្នះ 60% |
|---|---|---|---|
| 1R | −0.20R | 0.00R | +0.20R |
| 1.5R | 0.00R | +0.25R | +0.50R |
| 2R | +0.20R | +0.50R | +0.80R |
| 3R | +0.60R | +1.00R | +1.40R |
មានរឿងពីរដែលលេចធ្លោ។ បើការជួញដូរចំណេញរបស់អ្នក មានទំហំស្មើនឹងការជួញដូរខាត (ជួរ 1R) អ្នកត្រូវឈ្នះលើសពាក់កណ្តាលនៃពេលវេលា គ្រាន់តែដើម្បីមិនចំណេញ មិនខាត មុនពេលគិតថ្លៃចំណាយ។ នោះហើយជាមូលហេតុដែល Scalping ដើម្បីគោលដៅតូចៗ ពិបាកជាងអ្វីដែលមើលទៅ។ ហើយយុទ្ធសាស្ត្រដែលឈ្នះ 2R ក្នុងអត្រាឈ្នះ 40% រកប្រាក់បាន ទោះបីខុសបីដងក្នុងចំណោមប្រាំដងក៏ដោយ។
អ្វីក៏ដោយដែលស្មើ ឬតិចជាងសូន្យ មិនមែនជាយុទ្ធសាស្ត្រដែលកំពុងជួបខែអាក្រក់ទេ។ វាខាតប្រាក់ដោយសារការរចនារបស់វាផ្ទាល់ ហើយគ្មានវិន័យកម្រិតណាអាចជួសជុលវាបានឡើយ។
ការជួញដូរចំណេញប្រាំដង ដែលមិនបានបញ្ជាក់អ្វីសោះ
មានយុទ្ធសាស្ត្រមួយមើលទៅល្អឥតខ្ចោះ ព្រោះការជួញដូរប្រាំដំបូងឈ្នះទាំងអស់។ ឈ្នះប្រាំដងជាប់គ្នា គឺគ្រប់គ្រាន់ដើម្បីឱ្យមានអារម្មណ៍ថាគ្មាននរណាឈ្នះខ្លួនបាន ប៉ុន្តែនៅឆ្ងាយណាស់ពីការគ្រប់គ្រាន់ដើម្បីដឹងអ្វីមួយ។ នៅពេលនោះ ខ្ញុំមិនបានយល់រឿងនេះទេ ដូច្នេះខ្ញុំបានដំឡើងទំហំ Position ហើយចាប់ផ្តើមធ្វើផែនការ។
បន្ទាប់មក ទីផ្សារបានផ្លាស់ប្តូរបន្តិច ហើយអ្វីៗទាំងអស់បានដួលរលំ។ ច្បាប់ដដែលដែលធ្លាប់មើលទៅគ្មានកំហុស បានចាប់ផ្តើមបង្កើតការខាតម្តងហើយម្តងទៀត។ អ្វីដែលខ្ញុំបានចាត់ទុកថាជាភស្តុតាង គឺគ្រាន់តែជាសំណាងជាប់ៗគ្នាប៉ុណ្ណោះ។
ត្រូវការការជួញដូរជិតមួយរយ ទើបលេខទាំងនោះប្រាប់អ្វីមួយដែលខ្ញុំអាចពឹងផ្អែកបាន។ គ្មាននរណាដែលមិនចេះអត់ធ្មត់ចង់ឮរឿងនេះទេ។ វានៅតែជារឿងមានប្រយោជន៍បំផុតដែលខ្ញុំដឹងអំពីការសាកល្បងយុទ្ធសាស្ត្រ។
ត្រូវការការជួញដូរប៉ុន្មាន ទើបអាចទុកចិត្តលើចម្លើយបាន
លទ្ធផលរំពឹងទុកពីការជួញដូរដប់ប្រាំ គឺគ្រាន់តែជាពាក្យចចាមអារ៉ាមប៉ុណ្ណោះ។ ប្រហែលៗ នេះគឺជាអ្វីដែលចំនួនការជួញដូរនីមួយៗអាចប្រាប់អ្នក៖
| ចំនួនការជួញដូរដែលបានកត់ត្រា | អ្វីដែលអ្នកអាចនិយាយបាន |
|---|---|
| ក្រោម 20 | គ្មានអ្វីទេ។ កុំផ្លាស់ប្តូរអ្វីទាំងអស់ |
| 20 ដល់ 50 | ថាតើអ្នកបានធ្វើតាមផែនការឬទេ។ មិនមែនថាតើផែនការដំណើរការឬទេ |
| 50 ដល់ 100 | ការអានដំបូងអំពីលទ្ធផលរំពឹងទុក និងការខាតជាប់ៗគ្នាអាក្រក់បំផុតរបស់អ្នក។ ចាត់ទុកវាជាលទ្ធផលបណ្តោះអាសន្ន |
| 100 ដល់ 300 | ការប៉ាន់ស្មានដែលអាចប្រើបាន បើទីផ្សារមិនបានផ្លាស់ប្តូរក្នុងពេលអ្នកកំពុងសាកល្បង |
| រាប់រយ | គ្រប់គ្រាន់ដើម្បីបែងចែកគុណសម្បត្តិតូចមួយពីសំណាង |
ការពិតដែលមិនស្រួលនិយាយ គឺថាអ្នកជួញដូររាយភាគច្រើន មិនដែលកត់ត្រាការជួញដូរនៃវិធីសាស្ត្រតែមួយឱ្យបានគ្រប់គ្រាន់ ដើម្បីដឹងថាវាដំណើរការឬអត់ទេ។ ពួកគេប្តូរវិធីសាស្ត្រក្រោយរាល់ដំណាក់កាលអាក្រក់ ដែលធ្វើឱ្យការរាប់ត្រឡប់ទៅសូន្យវិញ។ បន្ទាប់មក ពួកគេធ្វើបែបនេះម្តងទៀត អស់ជាច្រើនឆ្នាំ។
តើវាខូច ឬនេះជារឿងធម្មតា?
នេះជាសំណួរដែលមនុស្សសួរជាក់ស្តែង ជាធម្មតានៅកណ្តាលការធ្លាក់ចុះនៃគណនី (drawdown)។ នេះជារបៀបបែងចែករវាងករណីទាំងពីរ។
| អ្វីដែលអ្នកឃើញ | ប្រហែលជាធម្មតា | ប្រហែលជាខូច |
|---|---|---|
| ខាតប្រាំ ឬប្រាំមួយដងជាប់ៗគ្នា | មែន។ ក្នុងអត្រាឈ្នះ 45% ស្ទើរតែគ្រប់គ្នាជួបរឿងនេះក្នុងចំណោមការជួញដូរ 100 | លុះត្រាតែការខាតធំជាងអ្វីដែលអ្នកបានគ្រោងទុក |
| ការធ្លាក់ចុះនៃគណនីជ្រៅជាងពេលណាៗទាំងអស់ | អាចទៅរួច បើកំណត់ត្រារបស់អ្នកនៅខ្លី | គួរពិនិត្យមើល នៅពេលវាហួសពីការខាតជាប់ៗគ្នាអាក្រក់បំផុតរបស់អ្នកឆ្ងាយ |
| អត្រាឈ្នះធ្លាក់ចុះ ប៉ុន្តែ R មិនធ្លាក់ | ទំនងជាការប្រែប្រួលធម្មតា | បើវាបន្តអស់ការជួញដូរ 100+ នោះ Setup ប្រហែលជាលែងដំណើរការហើយ |
| ការខាតធំជាងការគ្រោងទុក | មិនមែនជាការប្រែប្រួលធម្មតាទេ | បញ្ហានៃការអនុវត្ត មិនមែនបញ្ហាយុទ្ធសាស្ត្រទេ |
| Setup កាន់តែពិបាករក | ទីផ្សារបានផ្លាស់ប្តូរ | យុទ្ធសាស្ត្រប្រហែលជាស័ក្តិសមនឹងលក្ខខណ្ឌទីផ្សារដែលបានបញ្ចប់ទៅហើយ |
ជួរដែលសំខាន់បំផុតគឺជួរទីបួន។ បើការខាតរបស់អ្នកធំជាងអ្វីដែលអ្នកបានគ្រោងទុក អ្នកមិនទាន់បានសាកល្បងយុទ្ធសាស្ត្រនោះសោះ ព្រោះអ្វីដែលអ្នកបានអនុវត្ត មិនមែនជាយុទ្ធសាស្ត្រនោះទេ។
សញ្ញាដែលបង្ហាញថាអ្នកមិនដែលសាកល្បងវាពិតប្រាកដ
មុនពេលអ្នកសម្រេចថាយុទ្ធសាស្ត្រមួយមិនដំណើរការ ចូរពិនិត្យដកករណីទាំងនេះចេញជាមុនសិន។ ករណីទាំងបួននេះ កើតមានញឹកញាប់ជាងវិធីសាស្ត្រដែលខូចឆ្ងាយណាស់។
- អ្នកបានផ្លាស់ប្តូរច្បាប់ក្នុងអំឡុងពេលសាកល្បង។ បើដូច្នេះ គំរូទិន្នន័យនោះមិនតំណាងឱ្យអ្វីសោះ។
- អ្នកមិនបានធ្វើតាមច្បាប់។ បើជួរឈរ “តើខ្ញុំបានធ្វើតាមផែនការឬទេ” នៅក្នុងកំណត់ហេតុជួញដូរ (trading journal) របស់អ្នក ភាគច្រើនជា “ទេ” នោះអ្នកបានសាកល្បងវិន័យរបស់អ្នក មិនមែនយុទ្ធសាស្ត្ររបស់អ្នកទេ។
- ច្បាប់មិនច្បាស់លាស់ពេក រហូតមិនអាចបំពានបាន។ “ទិញនៅពេលមានការទាញថយក្រោយ (pullback)” មិនមែនជាច្បាប់ទេ។ “ទិញនៅពេលទៀនបិទលើ EMA 20 ជាលើកដំបូង ក្រោយពេលតម្លៃប៉ះកម្រិតនោះពីរដង” ទើបជាច្បាប់។
- ទំហំ Position របស់អ្នកចេះតែប្រែប្រួល។ បើហានិភ័យខុសគ្នាពីការជួញដូរមួយទៅការជួញដូរមួយ លទ្ធផលមិនអាចប្រៀបធៀបគ្នាបានទេ ហើយលទ្ធផលរំពឹងទុកគិតជា R ក៏គ្មានន័យអ្វីដែរ។
តម្លៃពិតនៃការសាកល្បងលើទិន្នន័យអតីតកាល
ការសាកល្បងយុទ្ធសាស្ត្រលើទិន្នន័យអតីតកាល (Backtesting) មានប្រយោជន៍ ប៉ុន្តែគេបំផ្លើសវាខ្លាំងពេក។ នេះជាការបែងចែកដោយស្មោះត្រង់។
អ្វីដែលវាផ្តល់ឱ្យអ្នក៖ គំរូទិន្នន័យធំក្នុងពេលរហ័ស គំនិតអំពីការធ្លាក់ចុះនៃគណនីអាក្រក់បំផុតដែលវិធីសាស្ត្រនោះអាចនឹងជួប និងវិធីរហ័សមួយដើម្បីបោះបង់គំនិតដែលមិនដែលដំណើរការសោះ។
អ្វីដែលវាមិនអាចផ្តល់ឱ្យអ្នក៖ ភាពស្មោះត្រង់អំពីអតីតកាល។ អ្នកដឹងរួចហើយថាវាបានបញ្ចប់យ៉ាងដូចម្តេច ហើយរាល់ជម្រើសដែលអ្នកធ្វើក្នុងពេលសាកល្បង សុទ្ធតែរងឥទ្ធិពលពីការដឹងនោះ។ បន្ថែមច្បាប់ឱ្យបានច្រើនគ្រប់គ្រាន់ នោះដំណាក់កាលណាមួយក្នុងប្រវត្តិសាស្ត្រក៏អាចធ្វើឱ្យចំណេញបានដែរ។ នោះមិនប្រាប់អ្នកអ្វីសោះអំពីដំណាក់កាលបន្ទាប់។ ហើយអ្នកមិនអាចធ្វើ Backtesting លើឥរិយាបថផ្ទាល់ខ្លួនរបស់អ្នកបានទេ ដែលជាធម្មតានេះហើយជាដែនកំណត់ពិតប្រាកដ។
ផ្លូវកណ្តាលដែលអនុវត្តបាន៖ ប្រើ Backtesting ដើម្បីបដិសេធគំនិត មិនមែនដើម្បីបញ្ជាក់វាទេ។ បន្ទាប់មក សាកល្បងគំនិតដែលនៅសល់ក្នុងពេលវេលាជាក់ស្តែង ដោយប្រើទំហំតូចបំផុតដែល Broker របស់អ្នកអនុញ្ញាត។ យុទ្ធសាស្ត្រដែលដំណើរការលើក្រដាស ប៉ុន្តែដួលរលំនៅក្នុងគណនីពិត គឺជាលទ្ធផលធម្មតា មិនមែនជាករណីលើកលែងទេ។
សំណួរដែលគេសួរញឹកញាប់
តើខ្ញុំដឹងដោយរបៀបណាថា យុទ្ធសាស្ត្រជួញដូររបស់ខ្ញុំដំណើរការ?
គណនាលទ្ធផលរំពឹងទុក ពីការជួញដូរដែលបានកត់ត្រាយ៉ាងហោចណាស់មួយរយ ដែលអ្នកបានធ្វើតាមច្បាប់ និងរក្សាហានិភ័យដដែល។ បើវាខ្ពស់ជាងសូន្យយ៉ាងច្បាស់ក្រោយពេលដកថ្លៃចំណាយ នោះវាដំណើរការ។ បើអ្នកមិនអាចគណនាវាបាន ព្រោះគ្មានកំណត់ត្រា នោះហើយជាចម្លើយរបស់អ្នកចំពោះសំណួរមួយដែលបន្ទាន់ជាងនេះ។
តើយុទ្ធសាស្ត្រល្អគួរមានអត្រាឈ្នះប៉ុន្មាន?
គ្មានលេខបែបនោះទេ។ អត្រាឈ្នះមានន័យតែនៅពេលមើលជាមួយសមាមាត្រប្រាក់ចំណេញធៀបនឹងហានិភ័យរបស់អ្នកប៉ុណ្ណោះ។ 35% គឺល្អណាស់នៅ 3R ប៉ុន្តែជាគ្រោះមហន្តរាយនៅ 1R។
តើខ្ញុំគួរសាកល្បងយុទ្ធសាស្ត្រមួយរយៈពេលប៉ុន្មាន?
រាប់ជាចំនួនការជួញដូរ មិនមែនជាសប្តាហ៍ទេ។ ការជួញដូរមួយរយ គឺជាចំនួនអប្បបរមាសមហេតុផលសម្រាប់ការសន្និដ្ឋានលើកដំបូង។ សម្រេចចំនួននោះមុនពេលអ្នកចាប់ផ្តើម។ បើអ្នកសម្រេចវាក្នុងអំឡុងការធ្លាក់ចុះនៃគណនី អ្នកនឹងឈប់នៅពេលដែលអាក្រក់បំផុត។
តើខ្ញុំគួរប្រើយុទ្ធសាស្ត្រច្រើនជាងមួយឬទេ?
មិនគួរទេ រហូតដល់យុទ្ធសាស្ត្រទីមួយមានការជួញដូរដែលបានកត់ត្រារាប់រយ។ យុទ្ធសាស្ត្រពីរ កាត់បន្ថយគំរូទិន្នន័យរបស់នីមួយៗពាក់កណ្តាល ហើយបង្កើនឱកាសទ្វេដង ដែលអ្នកនឹងមិនរៀនបានអ្វីសោះអំពីយុទ្ធសាស្ត្រណាមួយ។
សេចក្តីសង្ខេប
លេខប្រាំ៖ ចំនួនការជួញដូរ អត្រាឈ្នះ ការឈ្នះជាមធ្យមធៀបនឹងការខាតជាមធ្យម លទ្ធផលរំពឹងទុក និងការខាតជាប់ៗគ្នាអាក្រក់បំផុត។ លទ្ធផលរំពឹងទុក គឺជាសាលក្រម។ ចំនួនការជួញដូរ សម្រេចថាសាលក្រមនោះមានន័យឬអត់។ សមតុល្យគណនីមិនស្ថិតក្នុងបញ្ជីនេះទេ។
យុទ្ធសាស្ត្រភាគច្រើនដែលត្រូវបានបោះបង់ មិនដែលត្រូវបានសាកល្បងទេ។ វាគ្រាន់តែត្រូវបានបញ្ឈប់ពាក់កណ្តាលផ្លូវ។