മിക്കവരും ഈ ചോദ്യത്തിന് ഉത്തരം തേടുന്നത് അക്കൗണ്ട് ബാലൻസ് നോക്കിയാണ്. പ്രശ്നം, അതിന് ഉത്തരം നൽകാൻ കഴിയാത്ത ഒരേയൊരു കാര്യം ബാലൻസാണ് എന്നതാണ്. ഒരു നല്ല സ്ട്രാറ്റജി ആഴ്ചകളോളം നഷ്ടത്തിലാകാം. ഒരു മോശം സ്ട്രാറ്റജി ആഴ്ചകളോളം പണമുണ്ടാക്കാം. അത് നടന്നുകൊണ്ടിരിക്കുമ്പോൾ ഏതാണ് ഏതെന്ന് നിങ്ങൾക്ക് പറയാനാവില്ല.
ഇതിലും നല്ല ഒരു വഴിയുണ്ട്. അതിന് അഞ്ച് സംഖ്യകൾ വേണം, പിന്നെ നിങ്ങൾ ആഗ്രഹിക്കുന്നതിലും കൂടുതൽ ട്രേഡുകളും.
നിങ്ങളുടെ ബാലൻസിന് എന്തുകൊണ്ട് ഉത്തരം പറയാനാവില്ല
ഒരു ട്രേഡ് നിങ്ങളോട് ഏതാണ്ട് ഒന്നും പറയുന്നില്ല. ഇരുപത് ട്രേഡുകളും ഏതാണ്ട് ഒന്നും പറയുന്നില്ല. അതൊരു പ്രചോദന വാചകമല്ല, കണക്കാണ്; ട്രേഡിംഗ് എന്തുകൊണ്ട് ഇത്ര പ്രയാസമാണ് എന്ന പാഠത്തിൽ അത് വിശദമായി പറയുന്നുണ്ട്.
55% സമയം ജയിക്കുന്ന ഒരു സ്ട്രാറ്റജി വെറുമൊരു നാണയം ടോസ് ചെയ്യുന്നതല്ലെന്ന് ന്യായമായി ഉറപ്പിക്കാൻ ഏകദേശം 785 ട്രേഡുകൾ വേണം. അതുകൊണ്ട് കഴിഞ്ഞ മാസത്തെ ഫലം വെച്ചാണ് നിങ്ങൾ ഒരു സ്ട്രാറ്റജിയെ വിലയിരുത്തുന്നതെങ്കിൽ, നിങ്ങൾ ഊഹിക്കുകയാണ്.
അതിനേക്കാൾ നേരത്തേ നിങ്ങൾക്ക് ചെയ്യാനാവുന്നത്, ബാലൻസിനേക്കാൾ വളരെ മുമ്പേ സ്ഥിരത കൈവരിക്കുന്ന കാര്യങ്ങൾ അളക്കുകയാണ്.
ഉത്തരം പറയാൻ കഴിയുന്ന അഞ്ച് സംഖ്യകൾ
അഞ്ചും നിങ്ങളുടെ ട്രേഡ് റെക്കോർഡിൽ നിന്നാണ് വരുന്നത്. സോഫ്റ്റ്വെയർ ആവശ്യമില്ല, അവയിൽ ഒന്നും ബാലൻസ് അല്ല.
ആദ്യം, നിങ്ങൾക്ക് ആവശ്യമായ ഒരു വാക്ക്: R. ഒരു ട്രേഡിൽ നിങ്ങൾ റിസ്ക് ചെയ്യുന്ന തുകയാണ് R. $100 റിസ്ക് ചെയ്ത് $200 ജയിച്ചാൽ, അത് 2R ജയമാണ്. ആ $100 നഷ്ടപ്പെട്ടാൽ, അത് 1R നഷ്ടം. R-ൽ ചിന്തിക്കുമ്പോൾ വ്യത്യസ്ത വലുപ്പത്തിലുള്ള ട്രേഡുകളെ താരതമ്യം ചെയ്യാനാകും.
| സംഖ്യ | എങ്ങനെ കണ്ടെത്താം | അത് എന്ത് പറയുന്നു |
|---|---|---|
| എത്ര ട്രേഡുകൾ | എണ്ണുക. ഈ കൃത്യമായ സ്ട്രാറ്റജിയുടെ ട്രേഡുകൾ മാത്രം | മറ്റ് നാലിനും ഇതുവരെ എന്തെങ്കിലും അർത്ഥമുണ്ടോ എന്ന് |
| ജയിച്ച ട്രേഡുകളുടെ ശതമാനം (win rate) | ലാഭത്തിലായ ട്രേഡുകളെ ആകെ ട്രേഡുകൾ കൊണ്ട് ഹരിക്കുക | ഒറ്റയ്ക്ക് വളരെ കുറച്ച് മാത്രം. അടുത്ത വരിയോടൊപ്പം മാത്രമേ അതിന് പ്രാധാന്യമുള്ളൂ |
| ശരാശരി ജയവും ശരാശരി നഷ്ടവും | ശരാശരി ലാഭത്തെ ശരാശരി നഷ്ടം കൊണ്ട് ഹരിക്കുക, R-ൽ | ശരിയാകുമ്പോൾ സ്ട്രാറ്റജി ആവശ്യത്തിന് പണം തരുന്നുണ്ടോ എന്ന് |
| പ്രതീക്ഷിത ഫലം (expectancy) | താഴെ കാണുക | സ്ട്രാറ്റജി പണമുണ്ടാക്കുന്നുണ്ടോ നഷ്ടപ്പെടുത്തുന്നുണ്ടോ എന്ന് |
| ഏറ്റവും മോശം നഷ്ടപരമ്പര | ഇതുവരെയുള്ള ഏറ്റവും നീണ്ട തുടർച്ചയായ നഷ്ടങ്ങൾ | നിങ്ങളുടെ പൊസിഷൻ സൈസിന് അതിനെ അതിജീവിക്കാനാകുമോ എന്ന് |
ആളുകൾ ജയിച്ച ട്രേഡുകളുടെ ശതമാനത്തിൽ കണ്ണുനട്ടിരിക്കും, പ്രതീക്ഷിത ഫലം അവഗണിക്കും. 70% ട്രേഡുകൾ ജയിച്ചാലും, നഷ്ടങ്ങൾ ജയങ്ങളുടെ നാലിരട്ടി വലുപ്പമാണെങ്കിൽ ഒരു പ്രയോജനവുമില്ല. ലാഭത്തിലായ ട്രേഡുകൾ ആവശ്യത്തിന് വലുതാണെങ്കിൽ 35% മാത്രം ജയിക്കുന്നതും മികച്ചതാണ്.
തീരുമാനിക്കുന്ന സംഖ്യ പ്രതീക്ഷിത ഫലമാണ്
ഒരു ട്രേഡിന് ശരാശരി എത്ര മൂല്യമുണ്ട് എന്നതാണ് പ്രതീക്ഷിത ഫലം. ഫോർമുല ചെറുതാണ്:
പ്രതീക്ഷിത ഫലം = (ജയിച്ച ട്രേഡുകളുടെ ശതമാനം × ശരാശരി ജയം) − (നഷ്ടത്തിലായ ട്രേഡുകളുടെ ശതമാനം × ശരാശരി നഷ്ടം)
നിങ്ങൾ 40% സമയം ജയിക്കുന്നു, ശരാശരി ജയം $200, ശരാശരി നഷ്ടം $100 എന്ന് കരുതുക. അപ്പോൾ (0.40 × 200) − (0.60 × 100), അതായത് 80 − 60, ഓരോ ട്രേഡിനും $20. നൂറ് ട്രേഡുകളിൽ അത് $2,000. മിടുക്ക് കൊണ്ടല്ല. ഒരു മേൽക്കൈ (edge) ഉണ്ടായിരിക്കുകയും അതിനെ പ്രവർത്തിക്കാൻ അനുവദിക്കുകയും ചെയ്യുന്നതുകൊണ്ടാണ്.
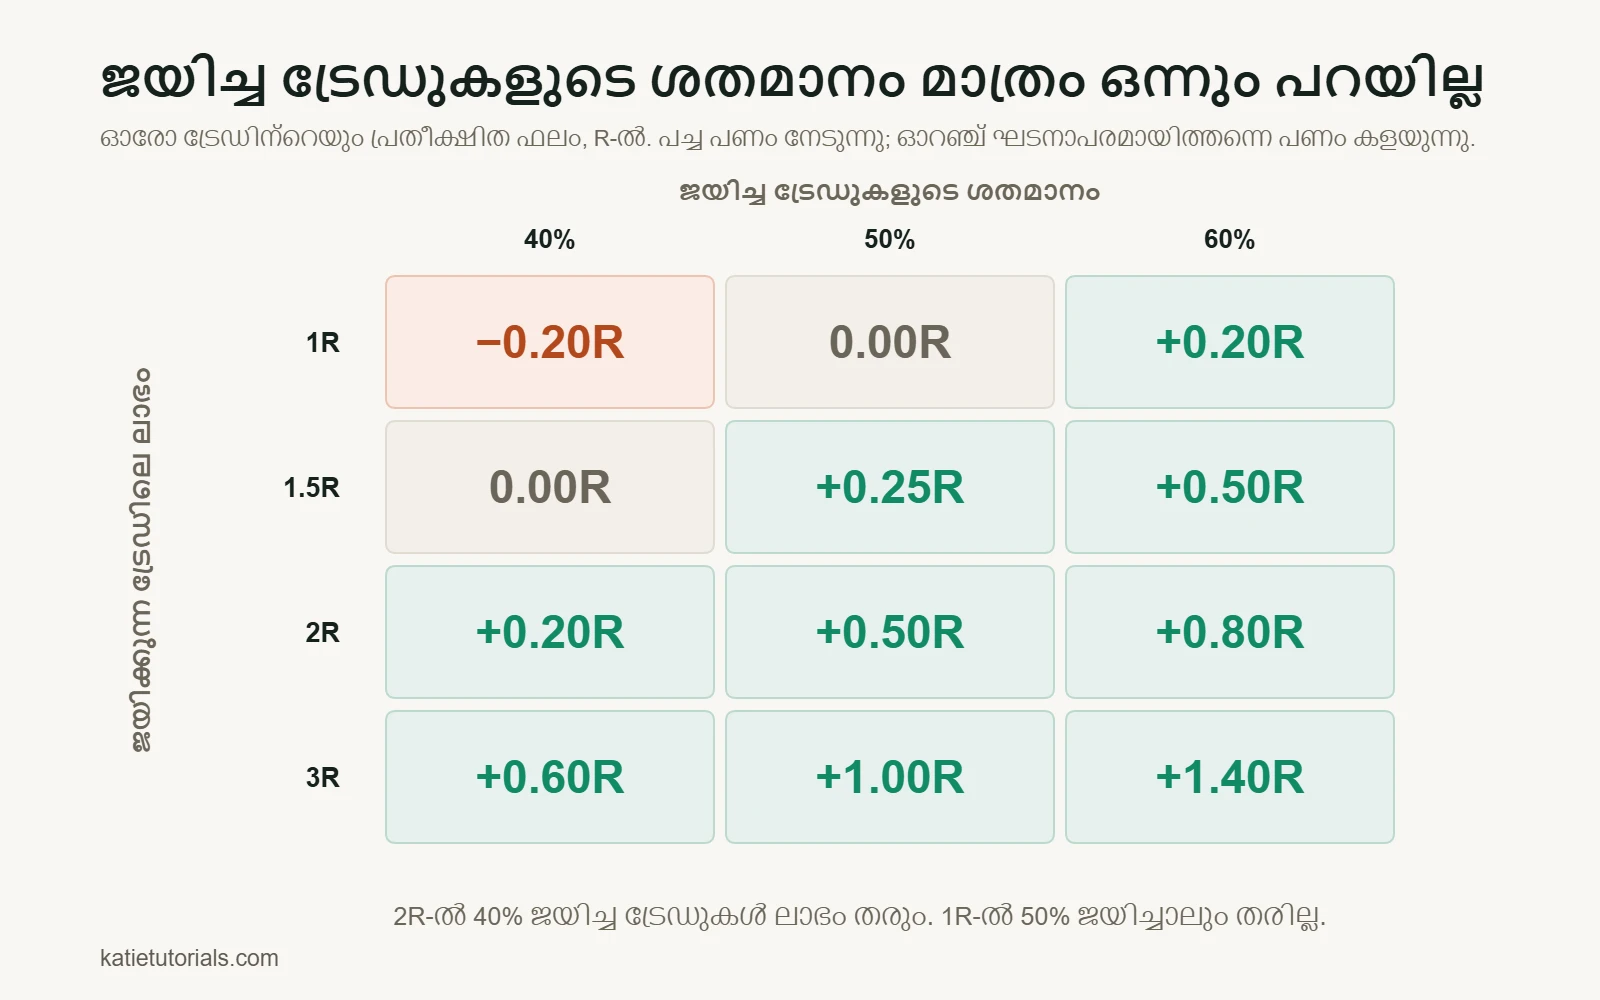
ഇതേ ആശയം R-ൽ വായിക്കാൻ എളുപ്പമാണ്. ആളുകൾ ശരിക്കും ഉപയോഗിക്കുന്ന കോമ്പിനേഷനുകളിൽ ഒരു ട്രേഡിന്റെ മൂല്യം ഇതാണ്:
| ഓരോ ജയത്തിലെയും ലാഭം | ജയിച്ച ട്രേഡുകൾ 40% | ജയിച്ച ട്രേഡുകൾ 50% | ജയിച്ച ട്രേഡുകൾ 60% |
|---|---|---|---|
| 1R | −0.20R | 0.00R | +0.20R |
| 1.5R | 0.00R | +0.25R | +0.50R |
| 2R | +0.20R | +0.50R | +0.80R |
| 3R | +0.60R | +1.00R | +1.40R |
രണ്ട് കാര്യങ്ങൾ വേറിട്ടുനിൽക്കുന്നു. നിങ്ങളുടെ ലാഭത്തിലായ ട്രേഡുകൾ നഷ്ടത്തിലായവയുടെ അതേ വലുപ്പമാണെങ്കിൽ (1R വരി), ചെലവുകൾ കണക്കാക്കുന്നതിന് മുമ്പുതന്നെ, ലാഭവും നഷ്ടവുമില്ലാത്ത നിലയിലെത്താൻ മാത്രം പകുതിയിലധികം തവണ ജയിക്കണം. ചെറിയ ടാർഗെറ്റുകൾക്കായുള്ള സ്കാൽപ്പിംഗ് കാണുന്നതിനേക്കാൾ ബുദ്ധിമുട്ടുള്ളത് അതുകൊണ്ടാണ്. കൂടാതെ, 40% ട്രേഡുകൾ ജയിച്ച് 2R വീതം നേടുന്ന ഒരു സ്ട്രാറ്റജി അഞ്ചിൽ മൂന്ന് തവണ തെറ്റിയിട്ടും പണമുണ്ടാക്കുന്നു.
പൂജ്യത്തിലോ അതിൽ താഴെയോ ഉള്ളതെന്തും ഒരു മോശം മാസം കടന്നുപോകുന്ന സ്ട്രാറ്റജിയല്ല. അതിന്റെ ഘടന കൊണ്ടുതന്നെ അത് പണം നഷ്ടപ്പെടുത്തുന്നു, എത്ര അച്ചടക്കം കൊണ്ടും അത് ശരിയാകില്ല.
ഒന്നും തെളിയിക്കാത്ത അഞ്ച് ലാഭകരമായ ട്രേഡുകൾ
ആദ്യത്തെ അഞ്ച് ട്രേഡുകളും ജയിച്ചതുകൊണ്ട് ഒരു സ്ട്രാറ്റജി തികഞ്ഞതായി തോന്നി. തുടർച്ചയായി അഞ്ചെണ്ണം ജയിച്ചാൽ തോൽവിയില്ലെന്ന് തോന്നാൻ മതി, എന്തെങ്കിലും അറിയാൻ ഒട്ടും പോരാ. അന്ന് എനിക്കത് മനസ്സിലായില്ല, അതുകൊണ്ട് ഞാൻ സൈസ് കൂട്ടി, പദ്ധതികൾ ഇടാൻ തുടങ്ങി.
പിന്നെ മാർക്കറ്റ് അൽപ്പം മാറി, എല്ലാം തകർന്നു. കുറ്റമറ്റതായി തോന്നിയ അതേ നിയമങ്ങൾ ഒന്നിനുപുറകെ ഒന്നായി നഷ്ടങ്ങൾ ഉണ്ടാക്കാൻ തുടങ്ങി. ഞാൻ തെളിവായി കണ്ടത് ഭാഗ്യത്തിന്റെ ഒരു പരമ്പര മാത്രമായിരുന്നു.
സംഖ്യകൾ എനിക്ക് ആശ്രയിക്കാവുന്ന എന്തെങ്കിലും പറഞ്ഞുതുടങ്ങിയത് ഏകദേശം നൂറ് ട്രേഡുകൾക്ക് ശേഷമാണ്. ക്ഷമയില്ലാത്ത ആരും അത് കേൾക്കാൻ ആഗ്രഹിക്കില്ല. എന്നാലും ഒരു സ്ട്രാറ്റജി പരീക്ഷിക്കുന്നതിനെക്കുറിച്ച് എനിക്കറിയാവുന്ന ഏറ്റവും ഉപകാരപ്രദമായ കാര്യം അതാണ്.
ഉത്തരം വിശ്വസിക്കാൻ എത്ര ട്രേഡുകൾ വേണം
പതിനഞ്ച് ട്രേഡുകളിൽ നിന്നുള്ള പ്രതീക്ഷിത ഫലം ഒരു കേട്ടുകേൾവി മാത്രമാണ്. ട്രേഡുകളുടെ എണ്ണം കൂടുന്നതിനനുസരിച്ച് ഏകദേശം പറയാൻ കഴിയുന്നത് ഇതാണ്:
| രേഖപ്പെടുത്തിയ ട്രേഡുകൾ | നിങ്ങൾക്ക് പറയാൻ കഴിയുന്നത് |
|---|---|
| 20-ൽ താഴെ | ഒന്നുമില്ല. ഒന്നും മാറ്റരുത് |
| 20 മുതൽ 50 വരെ | നിങ്ങൾ പ്ലാൻ പാലിച്ചോ എന്ന്. പ്ലാൻ പ്രവർത്തിക്കുന്നുണ്ടോ എന്നല്ല |
| 50 മുതൽ 100 വരെ | പ്രതീക്ഷിത ഫലത്തെയും ഏറ്റവും മോശം നഷ്ടപരമ്പരയെയും കുറിച്ചുള്ള ആദ്യ സൂചന. താൽക്കാലികമായി മാത്രം കണക്കാക്കുക |
| 100 മുതൽ 300 വരെ | ഉപയോഗിക്കാവുന്ന ഒരു കണക്ക്, ഇതിനിടയിൽ മാർക്കറ്റ് മാറിയിട്ടില്ലെങ്കിൽ |
| നൂറുകണക്കിന് | ചെറിയ ഒരു മേൽക്കൈയെ ഭാഗ്യത്തിൽ നിന്ന് വേർതിരിച്ചറിയാൻ മതി |
മിക്ക റീട്ടെയിൽ ട്രേഡർമാരും ഒരു സമീപനം പ്രവർത്തിച്ചോ എന്ന് അറിയാൻ ആവശ്യമായത്ര ട്രേഡുകൾ ഒരിക്കലും രേഖപ്പെടുത്താറില്ല എന്നതാണ് അസുഖകരമായ സത്യം. ഓരോ മോശം ഘട്ടത്തിനും ശേഷം അവർ സ്ട്രാറ്റജി മാറ്റും, അതോടെ എണ്ണം വീണ്ടും പൂജ്യത്തിലെത്തും. പിന്നെ വർഷങ്ങളോളം അത് ആവർത്തിക്കും.
ഇത് തകരാറാണോ, അതോ സാധാരണമാണോ?
ആളുകൾ ശരിക്കും ചോദിക്കുന്ന ചോദ്യം ഇതാണ്, സാധാരണയായി അക്കൗണ്ടിലെ ഇടിവിന്റെ (drawdown) നടുവിൽ വെച്ച്. ഇവ രണ്ടും എങ്ങനെ വേർതിരിച്ചറിയാമെന്ന് ഇതാ.
| നിങ്ങൾ കാണുന്നത് | മിക്കവാറും സാധാരണം | മിക്കവാറും തകരാർ |
|---|---|---|
| തുടർച്ചയായി അഞ്ചോ ആറോ നഷ്ടങ്ങൾ | അതെ. 45% ട്രേഡുകൾ ജയിക്കുമ്പോൾ മിക്കവാറും എല്ലാവരും 100 ട്രേഡുകൾക്കുള്ളിൽ ഇത് കാണും | നഷ്ടങ്ങൾ നിങ്ങൾ പ്ലാൻ ചെയ്തതിനേക്കാൾ വലുതാണെങ്കിൽ മാത്രം |
| മുമ്പുണ്ടായ എന്തിനേക്കാളും ആഴമുള്ള ഇടിവ് | ആകാം, നിങ്ങളുടെ റെക്കോർഡ് ചെറുതാണെങ്കിൽ | ഏറ്റവും മോശം നഷ്ടപരമ്പരയെ വ്യക്തമായി മറികടന്നാൽ പരിശോധിക്കേണ്ടതാണ് |
| ജയിച്ച ട്രേഡുകളുടെ ശതമാനം കുറഞ്ഞു, R കുറഞ്ഞില്ല | മിക്കവാറും സ്വാഭാവിക വ്യതിയാനം | 100+ ട്രേഡുകൾ നീണ്ടുനിന്നാൽ, സെറ്റപ്പ് പ്രവർത്തിക്കാതായിരിക്കാം |
| പ്ലാൻ ചെയ്തതിനേക്കാൾ വലിയ നഷ്ടങ്ങൾ | സ്വാഭാവിക വ്യതിയാനമല്ല | നടപ്പാക്കലിലെ പ്രശ്നമാണ്, സ്ട്രാറ്റജിയുടെ പ്രശ്നമല്ല |
| സെറ്റപ്പുകൾ കണ്ടെത്താൻ ബുദ്ധിമുട്ടാകുന്നു | മാർക്കറ്റ് മാറി | അവസാനിച്ചുപോയ സാഹചര്യങ്ങൾക്ക് പറ്റിയതാകാം സ്ട്രാറ്റജി |
ഏറ്റവും പ്രധാനം നാലാമത്തെ വരിയാണ്. നഷ്ടങ്ങൾ നിങ്ങൾ പ്ലാൻ ചെയ്തതിനേക്കാൾ വലുതാണെങ്കിൽ, നിങ്ങൾ സ്ട്രാറ്റജി പരീക്ഷിച്ചിട്ടേയില്ല, കാരണം നിങ്ങൾ നടപ്പാക്കിയത് ആ സ്ട്രാറ്റജി ആയിരുന്നില്ല.
നിങ്ങൾ അത് ശരിക്കും പരീക്ഷിച്ചിട്ടില്ല എന്നതിന്റെ സൂചനകൾ
ഒരു സ്ട്രാറ്റജി പ്രവർത്തിക്കുന്നില്ലെന്ന് തീരുമാനിക്കുന്നതിന് മുമ്പ്, കാരണം ഇവയല്ലെന്ന് ഉറപ്പാക്കുക. തകരാറുള്ള ഒരു രീതിയേക്കാൾ വളരെ സാധാരണമാണ് ഈ നാലും.
- പരീക്ഷണത്തിനിടെ നിങ്ങൾ നിയമങ്ങൾ മാറ്റി. അപ്പോൾ ആ സാമ്പിൾ ഒന്നിന്റെയും സാമ്പിൾ അല്ല.
- നിങ്ങൾ നിയമങ്ങൾ പാലിച്ചില്ല. നിങ്ങളുടെ ജേണലിലെ “പ്ലാൻ പ്രകാരമാണോ (അതെ/ഇല്ല)” കോളത്തിൽ കൂടുതലും “ഇല്ല” ആണെങ്കിൽ, നിങ്ങൾ പരീക്ഷിച്ചത് സ്ട്രാറ്റജിയെയല്ല, നിങ്ങളുടെ അച്ചടക്കത്തെയാണ്.
- ലംഘിക്കാൻ പോലും കഴിയാത്തത്ര അവ്യക്തമായിരുന്നു നിയമങ്ങൾ. “പുൾബാക്കിൽ വാങ്ങുക” എന്നത് ഒരു നിയമമല്ല. “ലെവൽ രണ്ടുതവണ തൊട്ട ശേഷം EMA 20-ന് മുകളിലുള്ള ആദ്യ ക്ലോസിൽ വാങ്ങുക” എന്നത് നിയമമാണ്.
- നിങ്ങളുടെ പൊസിഷൻ സൈസ് മാറിക്കൊണ്ടിരുന്നു. ഓരോ ട്രേഡിലും റിസ്ക് വ്യത്യസ്തമായിരുന്നെങ്കിൽ, ഫലങ്ങൾ താരതമ്യം ചെയ്യാനാവില്ല, R-ലുള്ള പ്രതീക്ഷിത ഫലത്തിന് ഒരു അർത്ഥവുമില്ല.
ബാക്ക്ടെസ്റ്റിംഗിന്റെ മൂല്യം എത്ര
കഴിഞ്ഞകാല ഡാറ്റയിൽ ഒരു സ്ട്രാറ്റജി പരീക്ഷിക്കുന്നത് ഉപകാരപ്രദമാണ്, പക്ഷേ അതിനെ അമിതമായി പുകഴ്ത്തുന്നുണ്ട്. സത്യസന്ധമായ കണക്കെടുപ്പ് ഇതാ.
അത് നിങ്ങൾക്ക് തരുന്നത്: വേഗത്തിൽ ഒരു വലിയ സാമ്പിൾ, ആ സമീപനത്തിന് ഉണ്ടാകുമായിരുന്ന ഏറ്റവും മോശം ഇടിവിനെക്കുറിച്ചുള്ള ഒരു ധാരണ, ഒരിക്കലും പ്രവർത്തിക്കാത്ത ആശയങ്ങൾ പെട്ടെന്ന് തള്ളിക്കളയാനുള്ള ഒരു വഴി.
അതിന് തരാൻ കഴിയാത്തത്: ഭൂതകാലത്തെക്കുറിച്ചുള്ള സത്യസന്ധത. അത് എങ്ങനെ അവസാനിച്ചുവെന്ന് നിങ്ങൾക്ക് ഇതിനകം അറിയാം, പരീക്ഷണത്തിനിടെ നിങ്ങൾ എടുക്കുന്ന ഓരോ തീരുമാനത്തെയും അത് സ്വാധീനിക്കുന്നു. ആവശ്യത്തിന് നിയമങ്ങൾ ചേർത്താൽ ചരിത്രത്തിലെ ഏത് കാലഘട്ടത്തെയും ലാഭകരമാക്കാം. അടുത്ത കാലഘട്ടത്തെക്കുറിച്ച് അത് ഒന്നും പറയുന്നില്ല. നിങ്ങളുടെ സ്വന്തം പെരുമാറ്റം ബാക്ക്ടെസ്റ്റ് ചെയ്യാനും കഴിയില്ല – സാധാരണയായി യഥാർത്ഥ പരിമിതി അതാണ്.
പ്രായോഗികമായ മധ്യമാർഗം: ആശയങ്ങൾ ഉറപ്പിക്കാനല്ല, തള്ളിക്കളയാനാണ് ബാക്ക്ടെസ്റ്റിംഗ് ഉപയോഗിക്കേണ്ടത്. എന്നിട്ട് അതിജീവിക്കുന്നവയെ നിങ്ങളുടെ ബ്രോക്കർ അനുവദിക്കുന്ന ഏറ്റവും ചെറിയ സൈസിൽ തത്സമയം പരീക്ഷിക്കുക (ഫോർവേഡ് ടെസ്റ്റ്). കടലാസിൽ പ്രവർത്തിക്കുകയും ലൈവ് അക്കൗണ്ടിൽ തകരുകയും ചെയ്യുന്ന സ്ട്രാറ്റജി ഒരു അപവാദമല്ല, സാധാരണ ഫലമാണ്.
പതിവ് ചോദ്യങ്ങൾ
എന്റെ ട്രേഡിംഗ് സ്ട്രാറ്റജി പ്രവർത്തിക്കുന്നുണ്ടോ എന്ന് എങ്ങനെ അറിയാം?
നിങ്ങൾ നിയമങ്ങൾ പാലിക്കുകയും റിസ്ക് ഒരേപോലെ നിലനിർത്തുകയും ചെയ്ത, രേഖപ്പെടുത്തിയ കുറഞ്ഞത് നൂറ് ട്രേഡുകളിൽ നിന്ന് പ്രതീക്ഷിത ഫലം കണക്കാക്കുക. ചെലവുകൾ കിഴിച്ച ശേഷവും അത് വ്യക്തമായി പൂജ്യത്തിന് മുകളിലാണെങ്കിൽ, അത് പ്രവർത്തിക്കുന്നു. റെക്കോർഡ് ഇല്ലാത്തതിനാൽ കണക്കാക്കാൻ കഴിയുന്നില്ലെങ്കിൽ, കൂടുതൽ അടിയന്തരമായ ഒരു ചോദ്യത്തിനുള്ള ഉത്തരം അതാണ്.
ഒരു നല്ല സ്ട്രാറ്റജിയിൽ ജയിച്ച ട്രേഡുകളുടെ ശതമാനം എത്ര വേണം?
അങ്ങനെയൊരു സംഖ്യയില്ല. റിസ്കിനെ അപേക്ഷിച്ചുള്ള ലാഭത്തിന്റെ അനുപാതത്തോടൊപ്പം മാത്രമേ ജയിച്ച ട്രേഡുകളുടെ ശതമാനത്തിന് അർത്ഥമുള്ളൂ. 3R-ൽ 35% മികച്ചതാണ്, 1R-ൽ മാരകവും.
ഒരു സ്ട്രാറ്റജി എത്ര കാലം പരീക്ഷിക്കണം?
ആഴ്ചകളല്ല, ട്രേഡുകൾ എണ്ണുക. ആദ്യ വിധിക്ക് നൂറ് എന്നത് ന്യായമായ ഏറ്റവും കുറഞ്ഞ എണ്ണമാണ്. തുടങ്ങുന്നതിന് മുമ്പ് ആ എണ്ണം തീരുമാനിക്കുക. ഒരു ഇടിവിനിടയിലാണ് അത് തീരുമാനിക്കുന്നതെങ്കിൽ, ഏറ്റവും മോശം നിമിഷത്തിൽ നിങ്ങൾ നിർത്തും.
ഒന്നിലധികം സ്ട്രാറ്റജികൾ ഉപയോഗിക്കണോ?
ആദ്യത്തേതിന് ഏതാനും നൂറ് രേഖപ്പെടുത്തിയ ട്രേഡുകൾ ആകുന്നതുവരെ വേണ്ട. രണ്ട് സ്ട്രാറ്റജികൾ ഓരോന്നിന്റെയും സാമ്പിൾ പകുതിയാക്കുന്നു, രണ്ടിനെക്കുറിച്ചും ഒന്നും പഠിക്കാതിരിക്കാനുള്ള സാധ്യത ഇരട്ടിയാക്കുന്നു.
ചുരുക്കത്തിൽ
അഞ്ച് സംഖ്യകൾ: എത്ര ട്രേഡുകൾ, ജയിച്ച ട്രേഡുകളുടെ ശതമാനം, ശരാശരി ജയവും ശരാശരി നഷ്ടവും തമ്മിലുള്ള അനുപാതം, പ്രതീക്ഷിത ഫലം, ഏറ്റവും മോശം നഷ്ടപരമ്പര. പ്രതീക്ഷിത ഫലമാണ് വിധി. ആ വിധിക്ക് എന്തെങ്കിലും അർത്ഥമുണ്ടോ എന്ന് തീരുമാനിക്കുന്നത് ട്രേഡുകളുടെ എണ്ണമാണ്. ബാലൻസ് ഈ പട്ടികയിലില്ല.
ഉപേക്ഷിക്കപ്പെടുന്ന മിക്ക സ്ട്രാറ്റജികളും ഒരിക്കലും പരീക്ഷിക്കപ്പെട്ടിട്ടില്ല. അവയെ പാതിവഴിയിൽ നിർത്തിയതാണ്.