Көпшілік бұл сұраққа шот балансына қарап жауап береді. Мәселе мынада: баланс — бұл сұраққа жауап бере алмайтын жалғыз нәрсе. Жақсы стратегия апталар бойы шығын әкелуі мүмкін. Нашар стратегия апталар бойы ақша табуы мүмкін. Бұл болып жатқан кезде қайсысы қайсы екенін ажырата алмайсыз.
Бұдан жақсырақ жол бар. Ол үшін бес сан және сіз қалағаннан көбірек мәміле керек.
Балансыңыз неге жауап бере алмайды
Бір мәміле сізге ештеңе дерлік айтпайды. Жиырма мәміле де әлі ештеңе дерлік айтпайды. Бұл мотивациялық сөз емес, арифметика, бұл туралы трейдинг неге сонша қиын сабағында толық айтылған.
Мәмілелердің 55%-ында ұтатын стратегияның жай тиын лақтыру емес екеніне жеткілікті сенімді болу үшін шамамен 785 мәміле керек. Сондықтан стратегияны өткен айға қарап бағаласаңыз, сіз жай болжап отырсыз.
Ертерек істей алатыныңыз — баланстан әлдеқайда бұрын тұрақталатын көрсеткіштерді өлшеу.
Жауап бере алатын бес сан
Бесеуі де мәмілелер туралы жазбаларыңыздан алынады. Арнайы бағдарлама қажет емес, әрі олардың ешқайсысы баланс емес.
Алдымен сізге қажет бір сөз: R. R — бір мәмілеге тәуекел ететін сомаңыз. Егер $100 тәуекел етіп, $200 ұтсаңыз, бұл 2R ұтыс. Ал $100-ді жоғалтсаңыз, бұл 1R шығын. R бойынша ойлау әр түрлі көлемдегі мәмілелерді салыстыруға мүмкіндік береді.
| Сан | Қалай алынады | Не айтады |
|---|---|---|
| Мәмілелер саны | Санаңыз. Тек дәл осы стратегия бойынша жасалған мәмілелерді | Қалған төртеуінің әзірге мәні бар-жоғын |
| Ұтысты мәмілелер үлесі (win rate) | Ұтысты мәмілелер саны барлық мәмілелер санына бөлінеді | Жеке алғанда өте аз айтады. Ол тек келесі жолмен қатар маңызды |
| Орташа ұтыс пен орташа шығын | Орташа ұтыс орташа шығынға бөлінеді, R-мен | Стратегия дұрыс болғанда жеткілікті пайда әкеле ме |
| Күтілетін нәтиже (expectancy) | Төменде қараңыз | Стратегия ақша таба ма, әлде жоғалта ма |
| Қатарынан шығындардың ең ұзақ сериясы | Осы уақытқа дейінгі ең ұзақ шығындар тізбегі | Позиция көлеміңіз оған шыдай ала ма |
Адамдар ұтысты мәмілелер үлесіне қадала қарап, күтілетін нәтижені елемейді. Шығындар ұтыстардан төрт есе үлкен болса, 70% ұтыс үлесінің ешқандай құны жоқ. Ұтыстар жеткілікті үлкен болса, 35% ұтыс үлесі — тамаша көрсеткіш.
Күтілетін нәтиже — шешуші сан
Күтілетін нәтиже — бір мәміленің орташа құны. Формуласы қысқа:
Күтілетін нәтиже = (ұтыс үлесі × орташа ұтыс) − (шығын үлесі × орташа шығын)
Мәмілелердің 40%-ында ұтасыз делік, орташа ұтысыңыз $200, ал орташа шығыныңыз $100. Сонда (0,40 × 200) − (0,60 × 100) шығады, яғни 80 − 60, демек бір мәмілеге $20. Жүз мәміледе бұл $2 000. Ақылдылықтан емес. Артықшылығыңыз (edge) болып, оған жұмыс істеуге мүмкіндік бергендіктен.
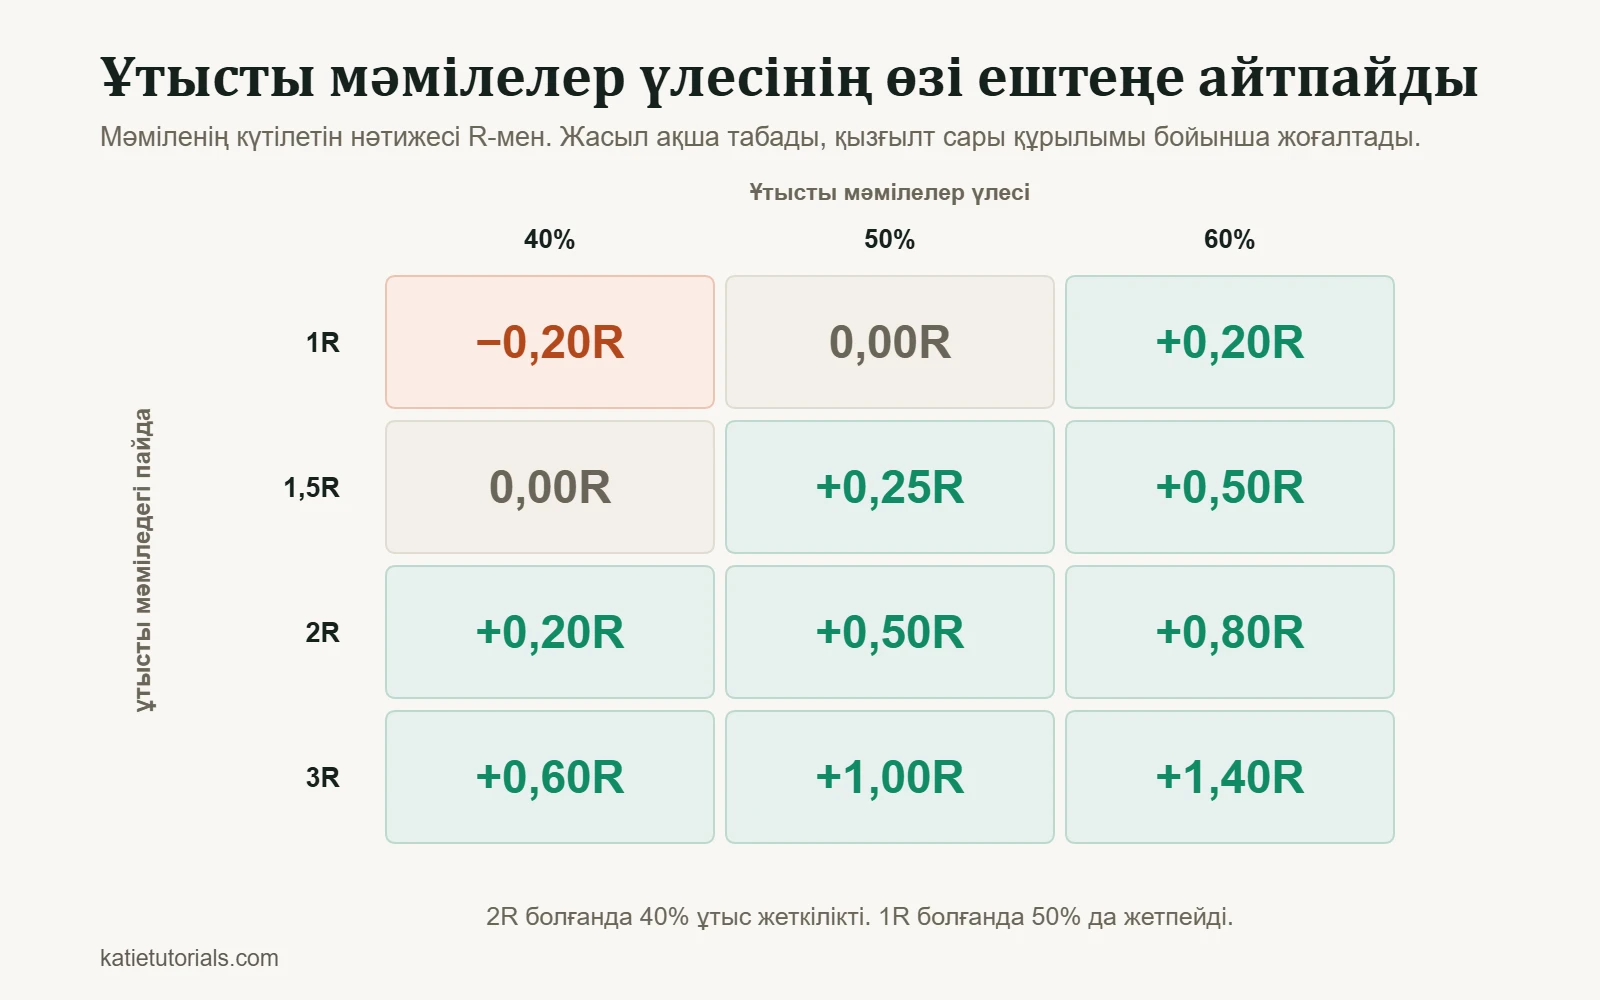
Осы идеяны R-мен оқу оңайырақ. Трейдерлер шын мәнінде қолданатын үйлесімдер үшін бір мәміленің құны мынадай:
| Бір ұтыстың пайдасы | Ұтыс үлесі 40% | Ұтыс үлесі 50% | Ұтыс үлесі 60% |
|---|---|---|---|
| 1R | −0,20R | 0,00R | +0,20R |
| 1,5R | 0,00R | +0,25R | +0,50R |
| 2R | +0,20R | +0,50R | +0,80R |
| 3R | +0,60R | +1,00R | +1,40R |
Екі нәрсе көзге түседі. Егер ұтыстарыңыз шығындарыңызбен бірдей болса (1R жолы), шығыстарды есептемегеннің өзінде шығынсыздық нүктесіне жету үшін ғана жағдайлардың жартысынан көбінде ұтуыңыз керек. Сондықтан шағын мақсаттарға арналған скальпинг көрінгеннен қиынырақ. Ал 40% ұтыс үлесімен 2R ұтатын стратегия бестен үш рет қателесе тұрып ақша табады.
Нөлге тең немесе одан төмен кез келген нәтиже — стратегияның сәтсіз айы емес. Ол құрылымы бойынша ақша жоғалтады және оны ешқандай тәртіп түзете алмайды.
Ештеңені дәлелдемеген бес ұтысты мәміле
Бір стратегия мінсіз көрінді, өйткені алғашқы бес мәміленің бәрі ұтыспен аяқталды. Қатарынан бес ұтыс өзіңізді жеңілмейтіндей сезінуге жетеді, бірақ бір нәрсені білуге мүлдем жетпейді. Ол кезде мен мұны түсінбедім, сондықтан позиция көлемін үлкейтіп, жоспар құра бастадым.
Содан кейін нарық сәл өзгерді де, бәрі күйреді. Мінсіз көрінген сол ережелер шығын артынан шығын әкеле бастады. Мен дәлел деп қабылдаған нәрсе жай ғана сәттілік сериясы болып шықты.
Сандар сүйенуге болатын бірдеңе айтқанша жүзге жуық мәміле қажет болды. Шыдамсыз адам мұны естігісі келмейді. Бірақ бұл әлі күнге дейін стратегияны тексеру туралы мен білетін ең пайдалы нәрсе.
Жауапқа сену үшін қанша мәміле керек
Он бес мәміледен шыққан күтілетін нәтиже — жай өсек. Шамамен алғанда, мәмілелердің әр санынан мыналарды білуге болады:
| Жазылған мәмілелер | Не айтуға болады |
|---|---|
| 20-дан аз | Ештеңе. Ештеңені өзгертпеңіз |
| 20-дан 50-ге дейін | Жоспарды ұстанған-ұстанбағаныңызды. Жоспардың жұмыс істейтін-істемейтінін емес |
| 50-ден 100-ге дейін | Күтілетін нәтиже мен ең нашар серия туралы алғашқы түсінік. Оны уақытша деп санаңыз |
| 100-ден 300-ге дейін | Егер осы уақытта нарық өзгермесе, пайдалануға болатын бағалау |
| Бірнеше жүз | Шағын артықшылықты сәттіліктен ажыратуға жеткілікті |
Ыңғайсыз шындық мынау: жеке трейдерлердің көбі бір тәсілдің жұмыс істегенін білуге жететіндей мәміле ешқашан жазбайды. Олар әр сәтсіз сериядан кейін тәсілін ауыстырады, бұл есепті нөлге түсіреді. Содан кейін мұны жылдар бойы қайталайды.
Стратегия істен шықты ма, әлде бұл қалыпты жағдай ма?
Адамдар шын мәнінде дәл осы сұрақты қояды, әдетте капиталдың төмендеуі (drawdown) кезінде. Екеуін былай ажыратуға болады.
| Не көріп отырсыз | Қалыпты болуы ықтимал | Істен шыққан болуы ықтимал |
|---|---|---|
| Қатарынан бес-алты шығын | Иә. 45% ұтыс үлесінде мұны 100 мәміле ішінде барлығы дерлік көреді | Тек шығындар жоспарлағаныңыздан үлкен болса |
| Бұрынғыдан тереңірек капитал төмендеуі | Мүмкін, егер жазбаларыңыз қысқа болса | Ең нашар серияңыздан едәуір асып кетсе, қарап шыққан жөн |
| Ұтыс үлесі төмендеді, R төмендемеді | Кездейсоқ ауытқу болуы ықтимал | Егер 100+ мәміле бойы созылса, сетап жұмыс істеуін тоқтатқан болуы мүмкін |
| Жоспарланғаннан үлкен шығындар | Кездейсоқ ауытқу емес | Стратегия мәселесі емес, орындау мәселесі |
| Сетаптарды табу қиындап барады | Нарық өзгерді | Стратегия өтіп кеткен жағдайларға бейімделген болуы мүмкін |
Ең маңыздысы — төртінші жол. Егер шығындарыңыз жоспарлағаныңыздан үлкен болса, сіз стратегияны мүлде тексермегенсіз, өйткені сіз жүргізген нәрсе стратегия емес еді.
Оны ешқашан шынымен тексермегеніңіздің белгілері
Стратегия жұмыс істемейді деп шешпес бұрын, мына себептерді жоққа шығарыңыз. Төртеуі де істен шыққан әдістен әлдеқайда жиі кездеседі.
- Сынақ кезінде ережелерді өзгерттіңіз. Онда жиналған деректер ешнәрсені сипаттамайды.
- Ережелерді орындамадыңыз. Егер күнделігіңіздегі «Жоспар бойынша (И/Ж)» бағанында негізінен Ж тұрса, сіз стратегияңызды емес, тәртібіңізді тексердіңіз.
- Ережелер бұзу мүмкін болмайтындай тым бұлыңғыр болды. «Кері шегінуде (pullback) сатып алыңыз» — ереже емес. «Деңгейге екі рет тигеннен кейін EMA 20-дан жоғары алғашқы жабылуда сатып алыңыз» — ереже.
- Позиция көлеміңіз үнемі өзгеріп отырды. Егер тәуекел мәміледен мәмілеге өзгерсе, нәтижелерді салыстыру мүмкін емес және R-мен есептелген күтілетін нәтиженің ешқандай мәні жоқ.
Бэктестинг не береді
Стратегияны өткен деректерде тексеру (бэктестинг) пайдалы, бірақ оның құндылығы асыра бағаланады. Екі жағын да адал көрсетейін.
Ол не береді: жылдам алынатын үлкен іріктеме, тәсілдің ең терең капитал төмендеуі қандай болатыны туралы түсінік және ешқашан жұмыс істемеген идеяларды тез алып тастау тәсілі.
Ол не бере алмайды: өткенге қатысты адалдықты. Сіз оның немен аяқталғанын білесіз, ал тексеру кезінде жасайтын әр таңдауыңызға осы білім әсер етеді. Ережелерді жеткілікті көп қоссаңыз, тарихтың кез келген кезеңін пайдалы етіп көрсетуге болады. Бұл келесі кезең туралы ештеңе айтпайды. Ал өз мінез-құлқыңызды бэктестингпен тексере алмайсыз, әдетте нақты шектеу де сол.
Практикалық орта жол: бэктестингті идеяларды растау үшін емес, жоққа шығару үшін пайдаланыңыз. Содан кейін іріктеуден өткендерін брокеріңіз рұқсат ететін ең аз көлеммен нақты уақытта тексеріңіз. Қағаз жүзінде жұмыс істеп, нақты шотта күйрейтін стратегия — ерекшелік емес, қалыпты нәтиже.
Жиі қойылатын сұрақтар
Сауда стратегиямның жұмыс істейтінін қалай білемін?
Ережелерді орындап, тәуекелді бірдей ұстаған кемінде жүз жазылған мәміле бойынша күтілетін нәтижені есептеңіз. Егер ол шығыстарды шегергеннен кейін нөлден анық жоғары болса, стратегия жұмыс істейді. Ал жазбалар болмағандықтан оны есептей алмасаңыз, бұл — неғұрлым шұғыл сұрақтың жауабы.
Жақсы стратегияның ұтыс үлесі қандай болуы керек?
Мұндай сан жоқ. Ұтыс үлесі тек пайда мен тәуекелдің арақатынасымен қатар ғана мәнге ие. 35% — 3R кезінде тамаша, ал 1R кезінде апатты.
Стратегияны қанша уақыт тексеру керек?
Апталарды емес, мәмілелерді санаңыз. Алғашқы шешім үшін жүз мәміле — ақылға қонымды ең аз шама. Санды бастамас бұрын белгілеңіз. Егер оны капитал төмендеуі кезінде шешсеңіз, ең жаман сәтте тоқтайсыз.
Бірнеше стратегияны қатар жүргізу керек пе?
Біріншісінде бірнеше жүз жазылған мәміле жиналмайынша — жоқ. Екі стратегия әрқайсысының іріктемесін екі есе азайтады және екеуі туралы да ештеңе білмей қалу мүмкіндігін екі есе арттырады.
Қысқаша
Бес сан: мәмілелер саны, ұтыс үлесі, орташа ұтыс пен орташа шығын, күтілетін нәтиже, ең нашар серия. Күтілетін нәтиже — үкім. Мәмілелер саны үкімнің мәні бар-жоғын шешеді. Баланс бұл тізімде жоқ.
Тасталған стратегиялардың көбі ешқашан тексерілмеген. Олар жай ғана жартыда үзілген.