A kockázatkezelés a tradingben két döntés, amelyet a belépés előtt hozol meg, és egy kis számolás, ami ezekből következik. A két döntés: mennyi pénzbe kerülhet neked ez az ügylet, és hol bizonyítja be az árfolyam, hogy az elképzelésed téves. A számolás ezt a két számot alakítja át pozícióméretté.
A legtöbb kezdő fordítva csinálja. Először a méretet választja ki, mert egy kerek szám jó érzés, aztán keres hozzá egy stopot, ami belefér. Ez az egy fordított sorrend több számlát tett tönkre, mint bármelyik indikátor valaha.
Az ügylet, amelyből szabály lett
Ezt drágán tanultam meg. Egy mozgóátlag-kereszteződésre vártam egy devizapáron, és amikor megjött, annyira biztos voltam a jelzésben, hogy a befizetett pénzem közel felét egyetlen ügyletbe tettem. Néztem, ahogy a gyertya az utolsó másodpercekben ellenem fordul.
Ekkor szűnt meg a kockázatkezelés valahol olvasott kifejezés lenni, és vált szabállyá. Azóta is kőkemény:
Egy ügyletre soha nem több az egyenleg egy kis százalékánál, akármilyen meggyőzőnek tűnik is az indikátor.
Figyeld meg, mi volt ott a hiba, mert nem az elemzés. A kereszteződés akár jó jelzés is lehetett. A hiba az volt, hogy a magabiztosság határozta meg a méretet. A magabiztosság a lehető legrosszabb bemenet, mert pont akkor a legnagyobb, amikor épp elkezdenél hanyag lenni.
Egy szabály univerzális, egy rész nem
Mielőtt a számolás elkezdődik, két dolgot érdemes szétválasztani, mert nem mindig járnak együtt.
A limit univerzális. Bármivel kereskedsz, és bárhogy hívja a platformod a kiszállást, van egy százalék, amelyen túl egyetlen rossz döntés helyrehozhatatlan kárt okoz. Ez igaz a részvényekre, a határidős ügyletekre és az azonnali devizapiacra, és ugyanúgy igaz minden fix lejáratú termékre, ahol a teljes tét eleve kockázatban van. Sőt, minél kevésbé tudod irányítani a kiszállást, annál nagyobb teher hárul a belépési méretre.
A méretezési számolás nem az. Az alábbi lépések feltételezik, hogy a kiszállási árat te választod meg, ez érvényes a részvényekre, a határidős ügyletekre, az azonnali forexre és a CFD-kre. Ha a kiszállást a termék határozza meg, és nem te, ugorj a teljes kitettségről és a nyerési arányról szóló részekre. Az osztás nálad nem lesz érvényes, de minden, ami körülötte van, igen.
1. lépés: döntsd el, mennyibe kerülhet egy ügylet
Mindenekelőtt rögzítsd, hogy a számládnak mekkora részét viheti el egyetlen vesztes ügylet. Írd le egyszer, százalékban, és egy kereskedési ülésszak közben soha ne alkudj újra rajta.
A szokásos konvenció 1% és 2% között van. Ezekben a számokban nincs semmi varázslat. Egyszerűen elég kicsik ahhoz, hogy egy normális balszerencsés sorozatot túl lehessen élni, és öt-hat veszteség egymás után normális. Egy pénzérme nagyjából minden 32 próbálkozásból egyszer esik ötször egymás után írásra.
| Számla | 1% ügyletenként | 2% ügyletenként |
|---|---|---|
| $1000 | $10 | $20 |
| $5000 | $50 | $100 |
| $10 000 | $100 | $200 |
| $25 000 | $250 | $500 |
| $100 000 | $1000 | $2000 |
Ha ezek a számok túl kicsinek tűnnek ahhoz, hogy megérje velük kereskedni, akkor először ezzel az érzéssel kell foglalkozni, nem a százalékkal. Az a kockázati szint, amelyet azért választasz, mert a nyereségek unalmasnak tűnnek, pontosan így vezet a számla elvesztéséhez. Erről bővebben itt: miért veszítesz folyton pénzt.
2. lépés: azt keresd, hol tévedsz, ne azt, hol kényelmes
A stop annál az árnál a helye, amely azt mondja, hogy az elképzelés téves volt. Az alatt a struktúra alatt, amelyből kereskedsz, azon a szinten túl, amelynek tartania kellett volna, azon a kilengésen túl, amely a mozgást meghatározta. Ez egy állítás a grafikonról.
Nem állítás a számládról. Az a stop, amelyet oda teszel, „ameddig még megengedhetem magamnak”, nem stop, hanem kívánság. Ha a helyes stop túl messze van ahhoz, hogy beleférjen a kockázatodba, a megoldás a kisebb pozíció, soha nem a közelebbi stop.
3. lépés: a méretet adja meg a számolás
Ha megvan ez a két szám, a pozícióméret egyáltalán nem döntés. Hanem egy osztás.
- Kockázat pénzben = számla × ügyletenkénti kockázat. $10 000-es számlán 1%-kal ez $100.
- Kockázat egységenként = belépési ár − stop ár. Belépő $50,00, stop $47,00, ez részvényenként $3,00.
- Pozícióméret = kockázat pénzben ÷ kockázat egységenként. $100 ÷ $3,00 = 33 részvény.
Harminchárom részvény $50-os áron egy $1650-es pozíció egy $10 000-es számlán. Nem azért, mert $1650 jó érzés volt, hanem mert ez az egyetlen méret, amelynél a tévedés pontosan annyiba kerül, amennyiről eldöntötted, hogy kerülhet.
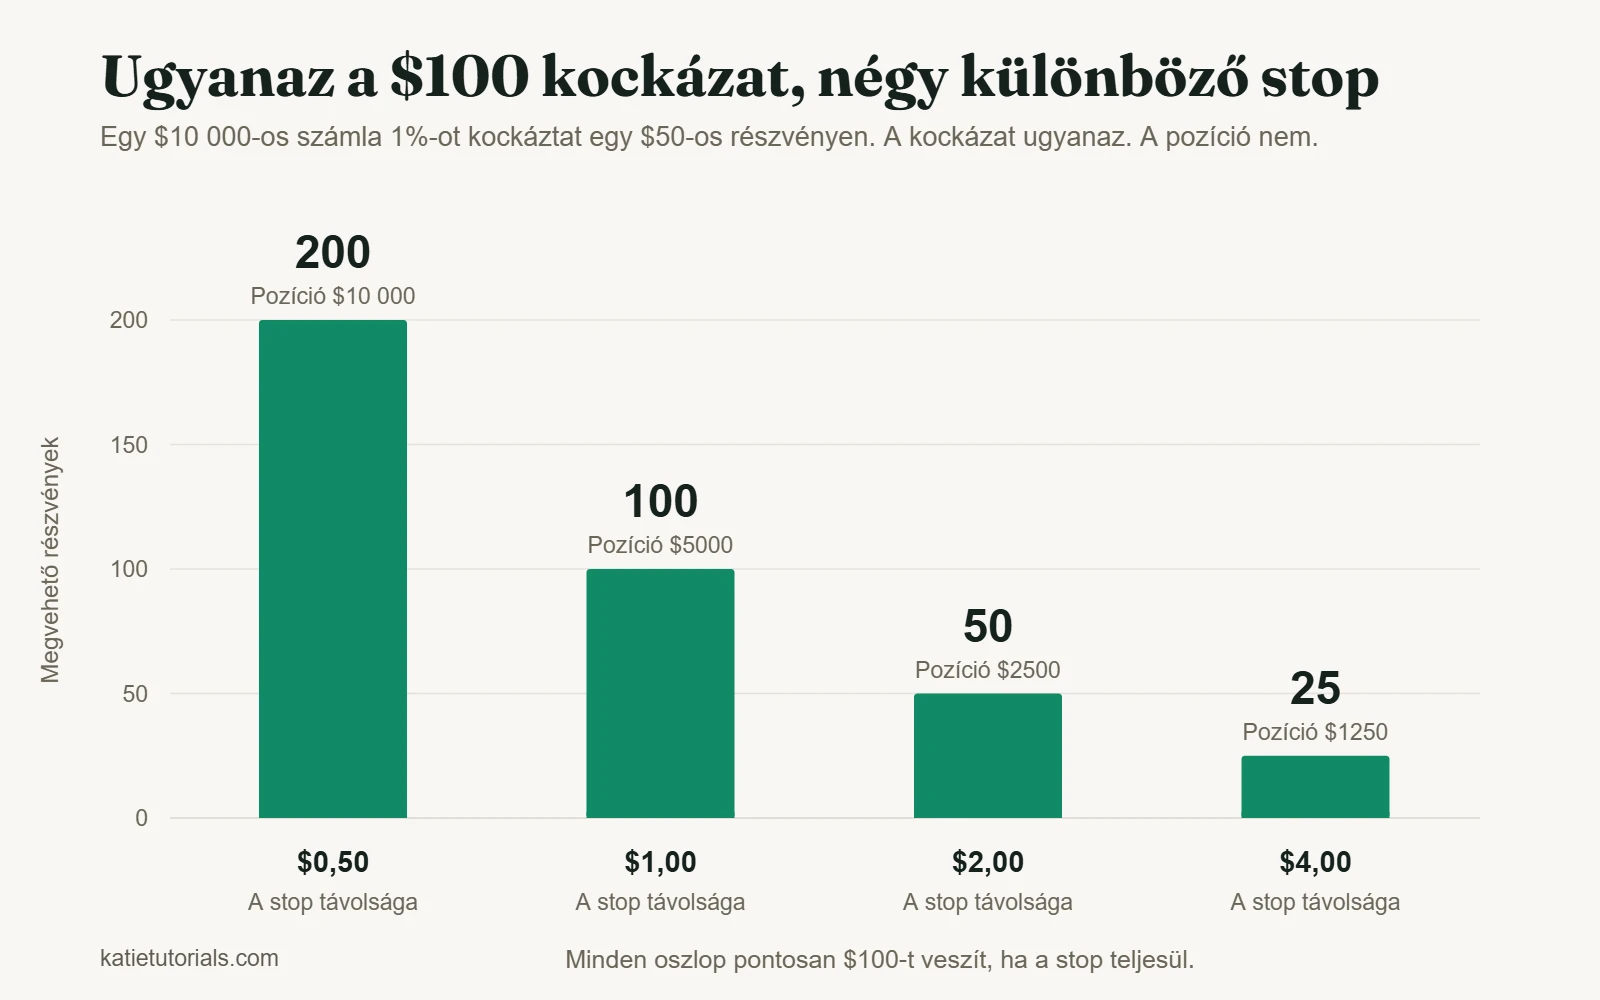
Ha megváltoztatod a stopot, vele együtt változik a méret is. Ez sokakat meglep, úgyhogy itt van úgy, hogy a kockázat minden sorban $100:
| Stoptávolság | Megvehető részvények | Pozíció értéke $50-os áron |
|---|---|---|
| $0,50 | 200 | $10 000 |
| $1,00 | 100 | $5000 |
| $2,00 | 50 | $2500 |
| $3,00 | 33 | $1650 |
| $4,00 | 25 | $1250 |
A szűk stop nem jelent kisebb kockázatot. Nagyobb pozíciót jelent ugyanakkora kockázat mellett, és a nagyobb pozíciót gyakrabban üti ki a stop. A széles stop sem jelent több kockázatot. Kevesebb részvényt jelent. A kockázat minden sorban $100 maradt.
Írd be a saját számaidat:
Pozícióméret-kalkulátor
Semmit nem küldünk el sehová. A számolás a böngésződben fut.
4. lépés: a teljes portfóliót korlátozd, ne csak az egyes ügyleteket
Ötször 1%-ot kockáztatni 5%-nak hangzik. De csak akkor 5%, ha az öt ügyletnek nincs köze egymáshoz. Négy long pozíció ugyanabban a szektorban, vagy négy devizapár, amelyekben mindegyikben ott a dollár, inkább egyetlen ügylet négy darabban, és együtt fognak tévedni.
Ezért tarts egy második limitet is a teljes nyitott kockázatra. Ha egyszerre minden a stopjába futna, mennyibe kerülne a nap? Ez az a szám, ami számít, és általában nagyobb, mint amit az emberek gondolnak.
Mit mond valójában a 3-5-7 szabály
Ez folyton előkerül, úgyhogy itt van egyszerűen. A 3-5-7 szabály egy kockázati keretrendszer, három limittel:
- 3% a maximális kockázat bármelyik egyes ügyleten.
- 5% a maximális teljes kockázat az összes egyszerre nyitott pozíción.
- 7% a minimális különbség, amennyivel a nyerő ügyleteidnek felül kell múlniuk a vesztes ügyleteidet.
Ésszerű felépítés, és ugyanazt mondja, mint a fenti bekezdés: az ügyletenkénti limit önmagában nem elég. Két őszinte megjegyzés. A számok konvenciók, nem kutatási eredmények, vagyis egyetlen tanulmány sem állapította meg, hogy a 3, az 5 és a 7 a helyes. És az ügyletenkénti 3% egy kezdőnek inkább az agresszív oldalon van. Sok tapasztalt trader ennek harmadával dolgozik.
5. lépés: ismerd a nyerési arányt, amelyet az arányod megkövetel
Az ügyletenkénti kockázat megmondja, mennyibe kerül egy veszteség. Arról viszont semmit nem mond, hogy a stratégia termel-e pénzt. Ez két dolgon múlik együtt: mennyit keresel, amikor igazad van, ahhoz képest, amennyit veszítesz, amikor tévedsz, és milyen gyakran van igazad.
A kettő össze van kötve. Ha ismered a nyereség-kockázat arányodat, a nullszaldóhoz szükséges nyerési arány rögzített, és egyetlen osztással kiszámolhatod.
| Ha a nyerő ügyleteid ennyit érnek | Ennyi nyerési aránynál vagy nullszaldós | Ez alatt pénzt veszítesz |
|---|---|---|
| A kockázatod 1×-ét | 50% | A költségek után még a pénzfeldobás sem elég |
| 1,5× | 40% | Tízből hat veszteség is túlélhető |
| 2× | 33% | Háromból két ügylet lehet rossz |
| 3× | 25% | Négyből három lehet rossz |
| 5× | 17% | Hatból öt lehet rossz |
Olvasd el újra a harmadik sort, mert ez változtatja meg, ahogy az emberek kereskednek. 2:1-es aránynál az ügyleteid kétharmadában tévedhetsz, és mégis nyereségben zársz. A magas nyerési arány nem cél, és aki hajszolja, az a végén apró nyereségeket realizál, a nagy veszteségeket pedig tartja.
A képlet: egy osztva egy plusz az arány. 2:1-nél ez 1 ÷ 3, vagyis 33%. Tegyél rá még egy kicsit a spread és a jutalék miatt, mert ezek minden ügyletből lejönnek, akár nyer, akár nem.
Ez egyben egy stratégia őszinte próbája is. Kövesd nyomon a valódi átlagos nyereségedet, a valódi átlagos veszteségedet és a valódi nyerési arányodat ötven ügyleten át. Ha a számok nem érik el azt a sort, amelyben vagy, semmilyen pozícióméretezés nem menti meg. A méretezés azt szabályozza, meddig maradsz életben, nem azt, hogy nyersz-e.
A hiba, amelyet szinte mindenki elkövet
Figyeld a sorrendet, mert itt csúszik el:
| Amit a legtöbben csinálnak | Ami tényleg működik |
|---|---|
| Egy jónak tűnő pozícióméret kiválasztása | Először a pénzbeli kockázat kiválasztása |
| Egy ehhez a mérethez illő stop keresése | A grafikon által indokolt stop megkeresése |
| A kockázat utólagos felfedezése | Osztás, hogy megkapd a méretet |
| A stop elhúzása, amikor közel ér az árfolyam | A stop ott hagyása, ahová tetted |
A bal oldali oszlopban az érzelem határozza meg a méretet. A jobb oldaliban a számolás. Ez a lényeg, mert a számolásnak nincsenek rossz reggelei.
Gyakori kérdések
Mennyit kockáztasson egy kezdő ügyletenként?
Az egy százalék a szokásos kiindulópont, és jó érvek szólnak amellett, hogy kevesebbet, amíg még tanulsz. A kezdeti kis szám nem arról szól, hogy lassan keress pénzt. Arról szól, hogy elég számla maradjon életben ahhoz, hogy eljuss arra az ötven vagy száz ügyletre, amelyre szükséged van, mielőtt egyáltalán meg tudod mondani, működik-e a megközelítésed.
Hogyan számolom ki a pozícióméretet?
Oszd el azt a pénzt, amelyet hajlandó vagy elveszíteni, a belépő és a stop közötti távolsággal. Számla $10 000, kockázat 1%, tehát $100. Belépő $50, stop $47, tehát részvényenként $3. $100 osztva $3-mal 33 részvény. A fenti kalkulátor ugyanezt számolja ki.
A stop loss garantálja a maximális veszteségemet?
Nem, és a legtöbb erről szóló cikk ezt nem mondja el. A hagyományos stop egy utasítás arra, hogy piaci áron adj el, amint az árfolyam elér egy szintet, nem ígéret arra az árra. Árfolyamrésnél vagy gyors mozgásnál jóval alatta is teljesülhet. Az éjszakai rések, a hétvégi rések és az előre bejelentett hírek a tipikus esetek. A garantált stop, ha egy bróker kínál ilyet, általában szélesebb spreadbe vagy díjba kerül. Ettől a stop nem lesz haszontalan. Csak annyit jelent, hogy a legrosszabb eset kicsit rosszabb, mint amit a számolás mutat, és ez még egy ok arra, hogy ne a kockázati sávod tetején ülj.
Elhúzzam a stopot, ha az ügylet ellenem megy?
Ha a stopot távolabbra teszed, egy ismert veszteségből ismeretlen lesz, és ez a leggyakoribb módja annak, hogy egy 1%-os veszteségből 10%-os legyen. A stop közelebb húzása, hogy megvédd a nyereséget, miután az ügylet a javadra mozdult, egy másik lépés, és védhető. A próba egyszerű. Ha azért húzod el, hogy ne üsse ki a stop, hagyd abba.
Röviden
Először a pénzről dönts. A stopról döntsön a grafikon. Oszd el az egyiket a másikkal, és fogadd el, bármilyen méret jön ki. Tarts egy második limitet mindarra, ami egyszerre nyitva van.
Négy mondat, és jobbak minden indikátornál, amelyet valaha telepíteni fogsz.