交易中的風險管理,就是進場前做的兩個決定,加上由它們推出來的一道算術。這兩個決定是:這筆交易最多可以讓你虧多少錢,以及價格走到哪裡就證明你的想法錯了。那道算術則把這兩個數字變成你的部位大小。
大多數新手都把順序弄反了。他們先決定部位大小,因為某個整數感覺剛剛好,然後再去找一個配合它的停損。光是這個順序顛倒,毀掉的帳戶就比任何指標害的還要多。
讓這件事變成規則的那筆交易
這是我花大錢學到的。當時我在等一個貨幣對的移動平均線交叉,訊號一出現,我對它深信不疑,把帳戶裡將近一半的資金押在同一筆交易上。然後我眼睜睜看著那根 K 棒在最後幾秒反轉,跟我作對。
就是在那一刻,風險管理不再是我在哪裡讀過的一句話,而變成了一條規則。從那之後,它就一直是鐵律:
單筆交易的風險,永遠不超過帳戶餘額的一小部分百分比,不管指標看起來多有說服力。
注意那次錯在哪裡,因為錯的不是分析。那個均線交叉很可能真的是好訊號。錯在我讓信心決定了部位大小。信心是最糟糕的依據,因為它偏偏在你快要大意的時候最高。
有一條規則處處適用,有一部分卻不是
開始計算之前,有兩件事值得分開來看,因為它們不一定會一起出現。
上限是通用的。不管你交易什麼、你的平台怎麼稱呼出場,總有一個百分比,一旦超過,一次判斷錯誤就會造成無法挽回的傷害。股票、期貨和現貨外匯都是如此,任何固定期限、設計上整筆投入都處於風險中的商品也一樣。硬要說的話,你對出場的掌控越少,進場的大小就越要扛起責任。
部位計算的算術則不是。下面的步驟假設出場價格由你自己決定,這涵蓋了股票、期貨、現貨外匯和差價合約。如果你的出場點是由商品本身、而不是由你決定,請直接跳到總風險和勝率那兩節。那道除法不適用,但它周圍的其他內容依然適用。
步驟 1:決定一筆交易最多可以讓你虧多少
在做任何事之前,先確定一筆虧損的交易最多可以拿走帳戶的多少。用百分比寫下來,寫一次就好,而且在交易時段中絕不重新討價還價。
常見的慣例是 1% 到 2%。這些數字沒有什麼魔力,只是夠小,讓一段正常的壞運氣還撐得過去,而連續虧損五、六次是很正常的。擲硬幣連續五次出現反面,大約每 32 次嘗試就會發生一次。
| 帳戶 | 每筆交易 1% | 每筆交易 2% |
|---|---|---|
| $1,000 | $10 | $20 |
| $5,000 | $50 | $100 |
| $10,000 | $100 | $200 |
| $25,000 | $250 | $500 |
| $100,000 | $1,000 | $2,000 |
如果這些數字小到讓你覺得不值得交易,那麼該先處理的是這種感覺,而不是百分比。因為覺得獲利太無聊而選定的風險水準,正是帳戶最後歸零的原因。這一點在為什麼你總是虧錢裡有更多說明。
步驟 2:找出你錯在哪裡,而不是你覺得安心的地方
停損應該放在證明這個想法錯了的價位:在你據以進場的結構下方、在本該守住的價位之外、越過界定這波走勢的那個波段。它是對圖表的陳述。
它不是對你帳戶的陳述。放在「我能承受的最遠處」的停損不是停損,而是願望。如果正確的停損太遠,放不進你的風險額度,答案是縮小部位,絕不是把停損拉近。
步驟 3:讓算術告訴你部位大小
一旦有了這兩個數字,部位大小根本就不是一個決定,而是一道除法。
- 風險金額 = 帳戶 × 每筆交易風險。$10,000 的帳戶、1% 的風險,就是 $100。
- 每單位風險 = 進場價 − 停損價。進場 $50.00、停損 $47.00,就是每股 $3.00。
- 部位大小 = 風險金額 ÷ 每單位風險。$100 ÷ $3.00 = 33 股。
以 $50 買 33 股,在 $10,000 的帳戶裡就是一個 $1,650 的部位。不是因為 $1,650 感覺剛好,而是因為只有在這個大小下,判斷錯誤的代價才會剛好等於你事先決定可以承受的金額。
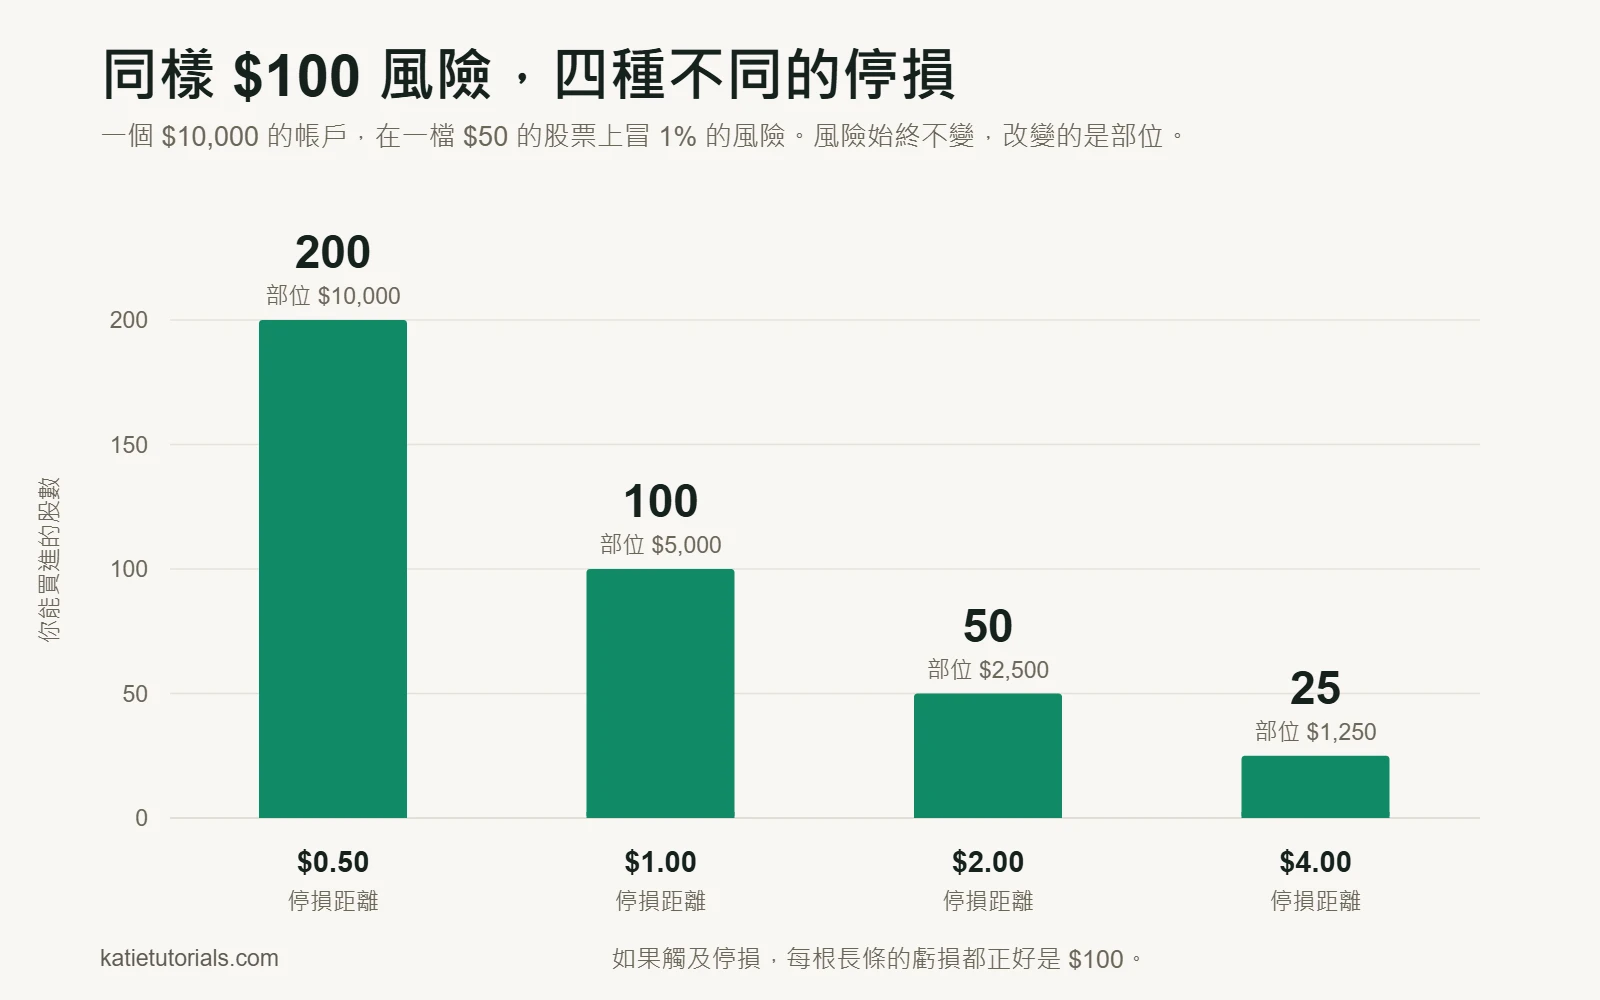
停損一變,部位大小就跟著變。很多人對這一點感到意外,所以下面每一列的風險都固定在 $100:
| 停損距離 | 可以買的股數 | 以 $50 計算的部位價值 |
|---|---|---|
| $0.50 | 200 | $10,000 |
| $1.00 | 100 | $5,000 |
| $2.00 | 50 | $2,500 |
| $3.00 | 33 | $1,650 |
| $4.00 | 25 | $1,250 |
停損設得緊,並不代表風險比較小。它代表同樣的風險下部位更大,而部位越大,就越容易被停損出場。停損設得寬,也不代表風險比較大,只代表股數比較少。每一列的風險都維持在 $100。
輸入你自己的數字試試看:
部位大小計算器
不會傳送任何資料。計算完全在你的瀏覽器中進行。
步驟 4:替所有部位設總上限,而不只是單筆交易
每筆冒 1% 的風險、做五筆,聽起來像是 5%。但只有在這五筆交易彼此無關時,才真的是 5%。同一個產業的四個多單部位,或是四個都含有美元的貨幣對,比較像是一筆交易拆成四份,而且它們會一起出錯。
所以要對未平倉的總風險再設一道上限。如果所有部位同時打到停損,這一天會虧多少?真正重要的是這個數字,而它通常比大家以為的還要大。
3-5-7 規則到底在說什麼
這個問題太常被問到了,所以直接講清楚。3-5-7 規則是一個有三道上限的風險架構:
- 3% 是任何單筆交易的最大風險。
- 5% 是所有未平倉部位加起來的最大總風險。
- 7% 是獲利交易至少應該勝過虧損交易的幅度。
這是個合理的架構,而且它和上一段講的是同一件事:光有單筆交易的上限並不夠。老實說,有兩點要注意。這些數字是慣例,不是研究結果,並沒有任何研究證明 3、5、7 才是正確的。而且對新手來說,每筆交易 3% 算是偏激進。許多有經驗的交易者只用它的三分之一。
步驟 5:知道你的報酬風險比需要多少勝率
每筆交易風險告訴你一次虧損要付出多少,卻完全沒說這套策略能不能賺錢。那取決於兩件事加在一起:你對的時候賺的,和你錯的時候賠的相比有多少,以及你有多常是對的。
這兩者是互相綁在一起的。一旦知道你的報酬風險比,損益兩平所需的勝率就固定了,只要一道除法就能算出來。
| 如果你的獲利交易賺到 | 損益兩平的勝率 | 低於這個勝率就會虧錢 |
|---|---|---|
| 風險的 1 倍 | 50% | 扣掉成本後,連擲硬幣的機率都不夠 |
| 1.5 倍 | 40% | 十筆虧六筆還撐得住 |
| 2 倍 | 33% | 三筆裡可以錯兩筆 |
| 3 倍 | 25% | 四筆裡可以錯三筆 |
| 5 倍 | 17% | 六筆裡可以錯五筆 |
把第三列再讀一遍,因為它會改變大家交易的方式。在 2 比 1 的情況下,你有三分之二的交易是錯的,最後還是能賺錢。高勝率不是目標,而追求高勝率,正是交易者最後只賺到蠅頭小利、卻抱著大筆虧損的原因。
公式是 1 除以(1 加上報酬風險比)。2 比 1 時就是 1 ÷ 3,也就是 33%。再往上多加一點,把點差和手續費算進去,因為不管交易是賺是賠,每一筆都會被扣掉這些成本。
這也是檢驗一套策略最誠實的方法。記錄你五十筆交易的實際平均獲利、實際平均虧損和實際勝率。如果這些數字達不到你所在那一列的門檻,部位計算得再好也救不了它。部位計算控制的是你能撐多久,而不是你會不會贏。
幾乎每個人都會犯的錯
注意順序,因為問題就出在這裡:
| 大多數人的做法 | 真正有效的做法 |
|---|---|
| 挑一個感覺剛好的部位大小 | 先決定風險金額 |
| 找一個配合這個大小的停損 | 找出圖表站得住腳的停損 |
| 事後才發現風險有多大 | 用除法算出部位大小 |
| 價格快碰到停損時就移動它 | 設在哪裡就留在哪裡 |
左欄讓情緒決定部位大小,右欄讓算術來決定。這正是重點,因為算術不會有心情不好的早上。
常見問題
新手每筆交易應該冒多少風險?
1% 是常見的起點,而在你還在學習的階段,用更少也很有道理。一開始把數字設小,不是為了慢慢賺錢,而是為了讓帳戶活得夠久,撐到你累積五十或一百筆交易,才能判斷你的方法到底有沒有用。
部位大小怎麼算?
把你願意虧損的金額,除以進場價和停損價之間的距離。帳戶 $10,000,風險 1%,所以是 $100。進場 $50,停損 $47,所以每股 $3。$100 除以 $3 等於 33 股。上面的計算器算的就是同一道題。
停損能保證我的最大虧損嗎?
不能,而大多數談這個主題的文章都不會告訴你。一般的停損單,是價格一碰到就以市價賣出的指令,而不是保證以那個價格成交。遇到跳空或急速波動時,成交價可能遠低於停損價。隔夜跳空、週末跳空和預定公布的新聞是最常見的情況。保證停損如果券商有提供,通常要付出較寬的點差或一筆費用。這不代表停損沒有用,只代表最壞的情況會比算術顯示的稍微糟一點,這也是不要把風險設在你範圍上限的另一個理由。
交易走勢對我不利時,應該移動停損嗎?
把停損往遠處移,會把一筆已知的虧損變成未知的虧損,這也是 1% 的虧損變成 10% 最常見的方式。等交易往你預期的方向走之後,把停損往近處移來保護獲利,則是另一回事,而且說得過去。檢驗方法很簡單:如果你移動停損是為了避免被停損出場,那就停手。
簡而言之
先決定金額。讓圖表決定停損。把兩者相除,不管算出什麼部位大小都接受。再為所有未平倉的部位另設一道總上限。
就這四句話,勝過你這輩子會安裝的任何指標。