La gestió del risc en el trading són dues decisions que prens abans d’entrar i un càlcul que se’n deriva. Les decisions són quants diners et pot costar aquesta operació i en quin preu el mercat demostra que la teva idea és errònia. El càlcul converteix aquests dos números en la mida de la posició.
La majoria de principiants ho fan al revés. Primer trien la mida, perquè una xifra rodona sembla adequada, i després busquen un stop-loss que hi encaixi. Aquest simple canvi d’ordre ha buidat més comptes que qualsevol indicador.
L’operació que ho va convertir en una regla
Ho vaig aprendre per la via cara. Esperava un encreuament de mitjanes mòbils en un parell de divises, i quan va arribar estava tan segura del senyal que vaig posar gairebé la meitat del meu dipòsit en una sola operació. Vaig veure com l’espelma es girava en contra meva en els últims segons.
Aquell va ser el moment en què la gestió del risc va deixar de ser una frase que havia llegit en algun lloc i es va convertir en una regla. Des de llavors és inflexible:
En una sola operació, mai no més que un petit percentatge del saldo, per convincent que sembli l’indicador.
Fixa’t en què va fallar, perquè no va ser l’anàlisi. És ben possible que l’encreuament fos un bon senyal. L’error va ser deixar que la confiança decidís la mida. La confiança és el pitjor criteri possible, perquè és més alta just quan estàs a punt de ser imprudent.
Una regla és universal, una part no ho és
Abans de començar amb els números, val la pena separar dues coses, perquè no sempre van juntes.
El límit és universal. Operis el que operis, i li digui com li digui la teva plataforma a la sortida, hi ha un percentatge a partir del qual un sol error fa un mal que no pots desfer. Això val per a les accions, els futurs i les divises al comptat, i igualment per a qualsevol producte de temps fix en què, per la seva mateixa concepció, tot l’import apostat està en risc. De fet, com menys control tens sobre la sortida, més pes ha de suportar la mida de l’entrada.
El càlcul de la mida no ho és. Els passos següents suposen que el preu de sortida el tries tu, cosa que inclou les accions, els futurs, el forex al comptat i els CFD. Si la sortida la fixa el producte i no tu, salta a les seccions sobre l’exposició total i sobre el percentatge d’encerts (win rate). La divisió no s’hi aplicarà, però tot el que l’envolta sí.
Pas 1: decideix quant et pot costar una operació
Abans de res, fixa quina part del compte es pot endur una sola operació perdedora. Escriu-ho una vegada com a percentatge i no ho tornis a negociar mai durant una sessió.
La convenció habitual és de l’1 % al 2 %. Aquests números no tenen res de màgic. Simplement són prou petits perquè una ratxa normal de mala sort sigui suportable, i cinc o sis pèrdues seguides són normals. Una moneda cau en creu cinc vegades seguides aproximadament una vegada de cada 32 intents.
| Compte | 1 % per operació | 2 % per operació |
|---|---|---|
| $1.000 | $10 | $20 |
| $5.000 | $50 | $100 |
| $10.000 | $100 | $200 |
| $25.000 | $250 | $500 |
| $100.000 | $1.000 | $2.000 |
Si aquests números et semblen massa petits perquè valgui la pena operar, aquesta sensació és el primer que has de resoldre, no el percentatge. Un nivell de risc triat perquè els beneficis semblen avorrits és el camí perquè el compte acabi desapareixent. En trobaràs més a per què continues perdent diners.
Pas 2: troba on t’equivoques, no on estàs a gust
El stop-loss va al preu que diu que la idea era errònia. Per sota de l’estructura des de la qual operes, més enllà del nivell que hauria d’haver aguantat, més enllà de l’oscil·lació que va definir el moviment. És una afirmació sobre el gràfic.
No és una afirmació sobre el teu compte. Un stop-loss col·locat «tan lluny com m’ho pugui permetre» no és un stop-loss, és un desig. Si el stop-loss correcte és massa lluny perquè encaixi en el teu risc, la resposta és una posició més petita, mai un stop-loss més proper.
Pas 3: deixa que el càlcul et doni la mida
Un cop tens aquests dos números, la mida de la posició ja no és cap decisió. És una divisió.
- Risc en diners = compte × risc per operació. Amb $10.000 a l’1 %, són $100.
- Risc per unitat = preu d’entrada − preu del stop-loss. Entrada $50,00, stop-loss $47,00: són $3,00 per acció.
- Mida de la posició = risc en diners ÷ risc per unitat. $100 ÷ $3,00 = 33 accions.
Trenta-tres accions a $50 són una posició de $1.650 en un compte de $10.000. No perquè $1.650 semblés la xifra adequada, sinó perquè és l’única mida amb què equivocar-te costa exactament el que havies decidit que podia costar.
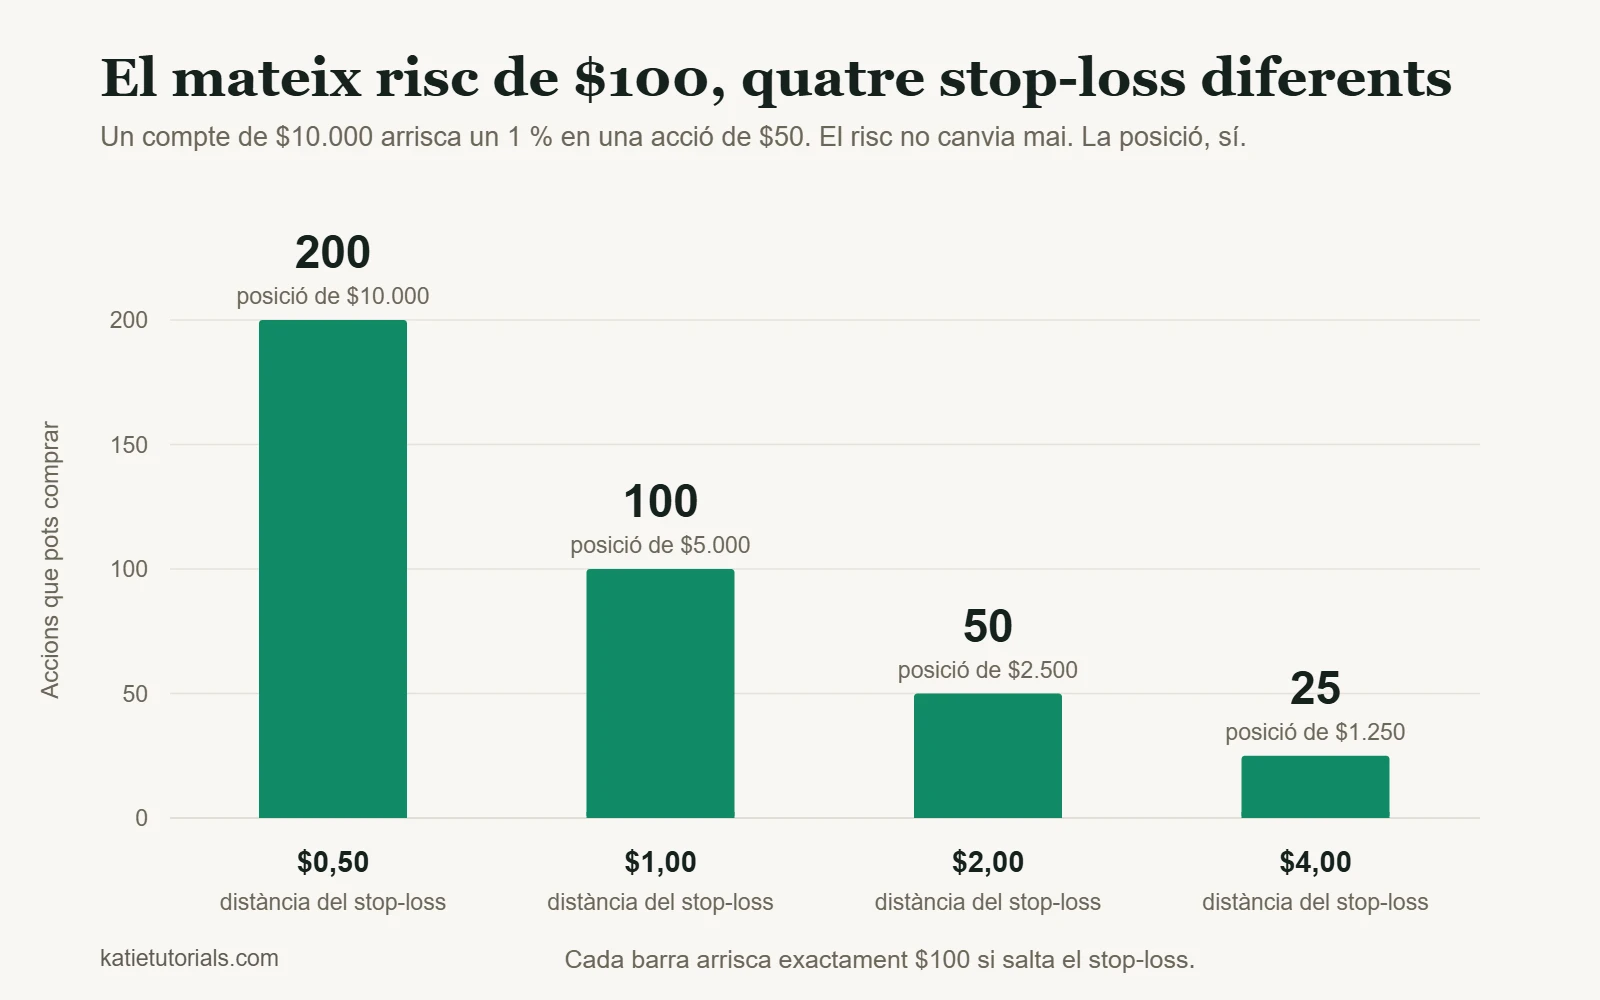
Canvia el stop-loss i la mida canvia amb ell. Això sorprèn la gent, així que aquí ho tens amb el risc fixat en $100 a totes les files:
| Distància del stop-loss | Accions que pots comprar | Valor de la posició a $50 |
|---|---|---|
| $0,50 | 200 | $10.000 |
| $1,00 | 100 | $5.000 |
| $2,00 | 50 | $2.500 |
| $3,00 | 33 | $1.650 |
| $4,00 | 25 | $1.250 |
Un stop-loss ajustat no vol dir menys risc. Vol dir una posició més gran amb el mateix risc, i una posició més gran es tanca per stop-loss més sovint. Un stop-loss ampli tampoc no vol dir més risc. Vol dir menys accions. El risc era de $100 a totes les files.
Posa-hi els teus números:
Calculadora de la mida de la posició
No s’envia res enlloc. El càlcul es fa al teu navegador.
Pas 4: limita el conjunt de posicions, no només cada operació
Arriscar l’1 % cinc vegades sembla un 5 %. Només és un 5 % si les cinc operacions no tenen relació entre elles. Quatre posicions llargues del mateix sector, o quatre parells de divises que contenen tots el dòlar, s’assemblen més a una sola operació en quatre trossos, i s’equivocaran alhora.
Per tant, fixa també un segon límit per al risc obert total. Si tot toqués el stop-loss alhora, quant et costaria el dia? Aquest és el número que importa, i normalment és més gran del que la gent es pensa.
Què diu realment la regla 3-5-7
Aquesta pregunta surt constantment, així que aquí la tens explicada sense embuts. La regla 3-5-7 és un marc de gestió del risc amb tres límits:
- 3 % de risc màxim en una sola operació.
- 5 % de risc total màxim entre totes les posicions obertes alhora.
- 7 % de marge mínim amb què les operacions guanyadores haurien de superar les perdedores.
És una estructura raonable, i diu el mateix que el paràgraf anterior: un límit per operació tot sol no és suficient. Dues advertències honestes. Els números són una convenció, no el resultat d’una recerca, així que cap estudi no ha establert que 3, 5 i 7 siguin els correctes. I un 3 % per operació és més aviat agressiu per a un principiant. Molts traders experimentats operen amb una tercera part d’això.
Pas 5: coneix el percentatge d’encerts que necessita la teva ràtio
El risc per operació et diu quant costa una pèrdua. No diu res sobre si l’estratègia guanya diners. Això depèn de dues coses alhora: quant guanyes quan tens raó en comparació amb el que perds quan t’equivoques, i amb quina freqüència tens raó.
Totes dues estan lligades. Un cop coneixes la teva ràtio entre benefici i risc, el percentatge d’encerts que necessites per arribar al punt d’equilibri queda fixat, i el pots calcular amb una sola divisió.
| Si les teves operacions guanyadores valen | Arribes al punt d’equilibri amb un percentatge d’encerts de | Per sota d’aquí, perds diners |
|---|---|---|
| 1× el teu risc | 50 % | Un cop comptats els costos, ni tan sols un cara o creu és suficient |
| 1,5× | 40 % | Sis pèrdues de cada deu són suportables |
| 2× | 33 % | Dues de cada tres operacions poden sortir malament |
| 3× | 25 % | Tres de cada quatre poden sortir malament |
| 5× | 17 % | Cinc de cada sis poden sortir malament |
Torna a llegir la tercera fila, perquè és la que canvia la manera d’operar de la gent. Amb 2:1 et pots equivocar en dues terceres parts de les operacions i acabar igualment en positiu. Un percentatge d’encerts alt no és l’objectiu, i perseguir-lo és el que porta els traders a recollir beneficis minúsculs i a aguantar pèrdues grans.
La fórmula és u dividit per u més la ràtio. Amb 2:1, això és 1 ÷ 3, és a dir, un 33 %. Afegeix-hi una mica més pel spread (la diferència entre el preu de compra i el de venda) i la comissió, perquè surten de cada operació, tant si guanya com si no.
Aquesta també és la prova honesta d’una estratègia. Registra el teu guany mitjà real, la teva pèrdua mitjana real i el teu percentatge d’encerts real al llarg de cinquanta operacions. Si els números no superen la fila en què et trobes, cap mida de posició no la salvarà. La mida controla quant de temps sobrevius, no si guanyes.
L’error que gairebé tothom comet
Fixa’t en l’ordre, perquè és aquí on tot falla:
| El que fa la majoria de la gent | El que funciona de debò |
|---|---|
| Triar una mida de posició que sembli adequada | Triar primer el risc en diners |
| Buscar un stop-loss que encaixi amb aquesta mida | Buscar el stop-loss que justifica el gràfic |
| Descobrir el risc a posteriori | Dividir per obtenir la mida |
| Moure el stop-loss quan el preu s’hi acosta | Deixar-lo on s’ha posat |
La columna de l’esquerra deixa que l’emoció decideixi la mida. La de la dreta deixa que la decideixi el càlcul. Aquest és el quid de la qüestió, perquè el càlcul no té mai un mal matí.
Preguntes freqüents
Quant hauria d’arriscar un principiant per operació?
L’1 % és el punt de partida habitual, i hi ha bons motius per arriscar-ne menys mentre encara aprens. Un número petit al principi no té res a veure amb guanyar diners a poc a poc. Es tracta de conservar prou capital al compte per arribar a les cinquanta o cent operacions que necessites abans de poder saber si el teu enfocament funciona.
Com calculo la mida de la posició?
Divideix els diners que acceptes perdre per la distància entre l’entrada i el stop-loss. Compte de $10.000, risc de l’1 %, per tant $100. Entrada $50, stop-loss $47, per tant $3 per acció. $100 dividits per $3 són 33 accions. La calculadora de més amunt fa el mateix càlcul.
El stop-loss em garanteix la pèrdua màxima?
No, i la majoria d’articles sobre aquest tema no ho diuen. Un stop-loss estàndard és una instrucció per vendre a mercat quan el preu toca un nivell, no una promesa d’aquell preu. En un salt de preu (gap) o en un moviment ràpid, l’ordre es pot executar força per sota. Els gaps nocturns, els del cap de setmana i les notícies programades són els casos habituals. Un stop-loss garantit, quan un bròquer l’ofereix, normalment costa un spread més ampli o una comissió. Això no fa que els stop-loss siguin inútils. Vol dir que el pitjor cas és una mica pitjor del que suggereix el càlcul, i aquest és un motiu més per no situar-te al límit superior del teu rang de risc.
He de moure el stop-loss si l’operació va en contra meva?
Allunyar el stop-loss converteix una pèrdua coneguda en una de desconeguda, i és la manera més habitual com una pèrdua de l’1 % es converteix en una del 10 %. Acostar el stop-loss per protegir un benefici un cop l’operació ha anat a favor teu és una acció diferent, i defensable. La prova és senzilla. Si el mous perquè no et tregui del mercat, atura’t.
En resum
Decideix primer els diners. Deixa que el gràfic decideixi el stop-loss. Divideix l’un per l’altre i accepta la mida que en surti. Mantén un segon límit per a tot el que tinguis obert alhora.
Quatre frases, i valen més que qualsevol indicador que instal·lis mai.