જો તમે સતત પૈસા ગુમાવતા હો, તો તેનું કારણ સામાન્ય રીતે તમારું વિશ્લેષણ નથી હોતું. કારણ છે તમારી પોઝિશનની સાઇઝ, તમે કેટલી વાર ટ્રેડ કરો છો, અને નુકસાન પછીની દસ મિનિટમાં તમે શું કરો છો. ચાર્ટ કોઈ ભૂમિકા ભજવે તે પહેલાં જ આ ત્રણ બાબતો મોટા ભાગનું પરિણામ નક્કી કરી નાખે છે.
આ વાત અસ્વસ્થ કરનારી છે, કારણ કે તેનો અર્થ એ છે કે વધુ સારું ઇન્ડિકેટર તેને ઠીક નહીં કરે. સાથે સાથે આ સારા સમાચાર પણ છે, કારણ કે આ ત્રણેય બાબતો સંપૂર્ણપણે તમારા નિયંત્રણમાં છે.
નીચે એ છ કારણો છે જે સૌથી વધુ જોવા મળે છે, દરેક કારણ વાસ્તવિક એકાઉન્ટમાં કેવું દેખાય છે, અને તમારું કારણ કયું છે તે શોધવાની એક રીત.
પહેલાં, એ આંકડો જે કોઈ હોમપેજ પર નથી મૂકતું
રિટેલ એકાઉન્ટમાંથી 74%થી 89% પૈસા ગુમાવે છે. આ આંકડો કોઈ ટ્રેડિંગ બ્લૉગનો નથી. તે યુરોપિયન સિક્યોરિટીઝ ઍન્ડ માર્કેટ્સ ઑથોરિટી પાસેથી આવે છે, જેણે યુરોપિયન યુનિયનમાં રિટેલ CFD ટ્રેડિંગની સમીક્ષા કરી અને જોયું કે દરેક ક્લાયન્ટનું સરેરાશ નુકસાન 1,600થી 29,000 યુરો વચ્ચે હતું. આ જ કારણે યુરોપના દરેક નિયંત્રિત બ્રોકરે હવે પોતાની વેબસાઇટની ટોચ પર પોતાના ક્લાયન્ટના નુકસાનની ટકાવારી દર્શાવવી પડે છે. તમે જે બ્રોકર વાપરો છો તેની વેબસાઇટ જુઓ. એ આંકડો ત્યાં છે.
આને આશ્વાસન તરીકે નહીં, સંદર્ભ તરીકે વાંચો. તેનો અર્થ એ નથી કે નુકસાન અનિવાર્ય છે. તેનો અર્થ એ છે કે મોટા ભાગના લોકો આવીને એ જ ગણીગાંઠી વસ્તુઓ કરે છે, અને એનાં પરિણામ પહેલેથી ધારી શકાય એવાં હોય છે.
1. તમે દરેક ટ્રેડ પર વધુ પડતું જોખમ લો છો
આ જ કારણ એકાઉન્ટ ખતમ કરે છે, અને જે વ્યક્તિ આવું કરે છે તેને એ લગભગ ક્યારેય દેખાતું નથી, કારણ કે સળંગ પાંચમું નુકસાન થાય ત્યાં સુધી મોટો ટ્રેડ બરાબર જ લાગે છે.
સળંગ પાંચ નુકસાન ખરાબ નસીબ નથી. સિક્કો ઉછાળો તો આશરે દર 32 પ્રયાસમાં એક વાર સળંગ પાંચ વખત કાંટો આવે છે. સો ટ્રેડમાં તમારે આ જોવાની અપેક્ષા રાખવી જોઈએ, કદાચ એકથી વધુ વાર. એટલે સવાલ એ નથી કે આવું થશે કે નહીં. સવાલ એ છે કે પછી તમારું એકાઉન્ટ કેવું દેખાય છે.
| દરેક ટ્રેડ પર જોખમ | 5 નુકસાન પછી બચેલું એકાઉન્ટ | 10 નુકસાન પછી |
|---|---|---|
| 1% | 95% | 90% |
| 2% | 90% | 82% |
| 5% | 77% | 60% |
| 10% | 59% | 35% |
| 20% | 33% | 11% |
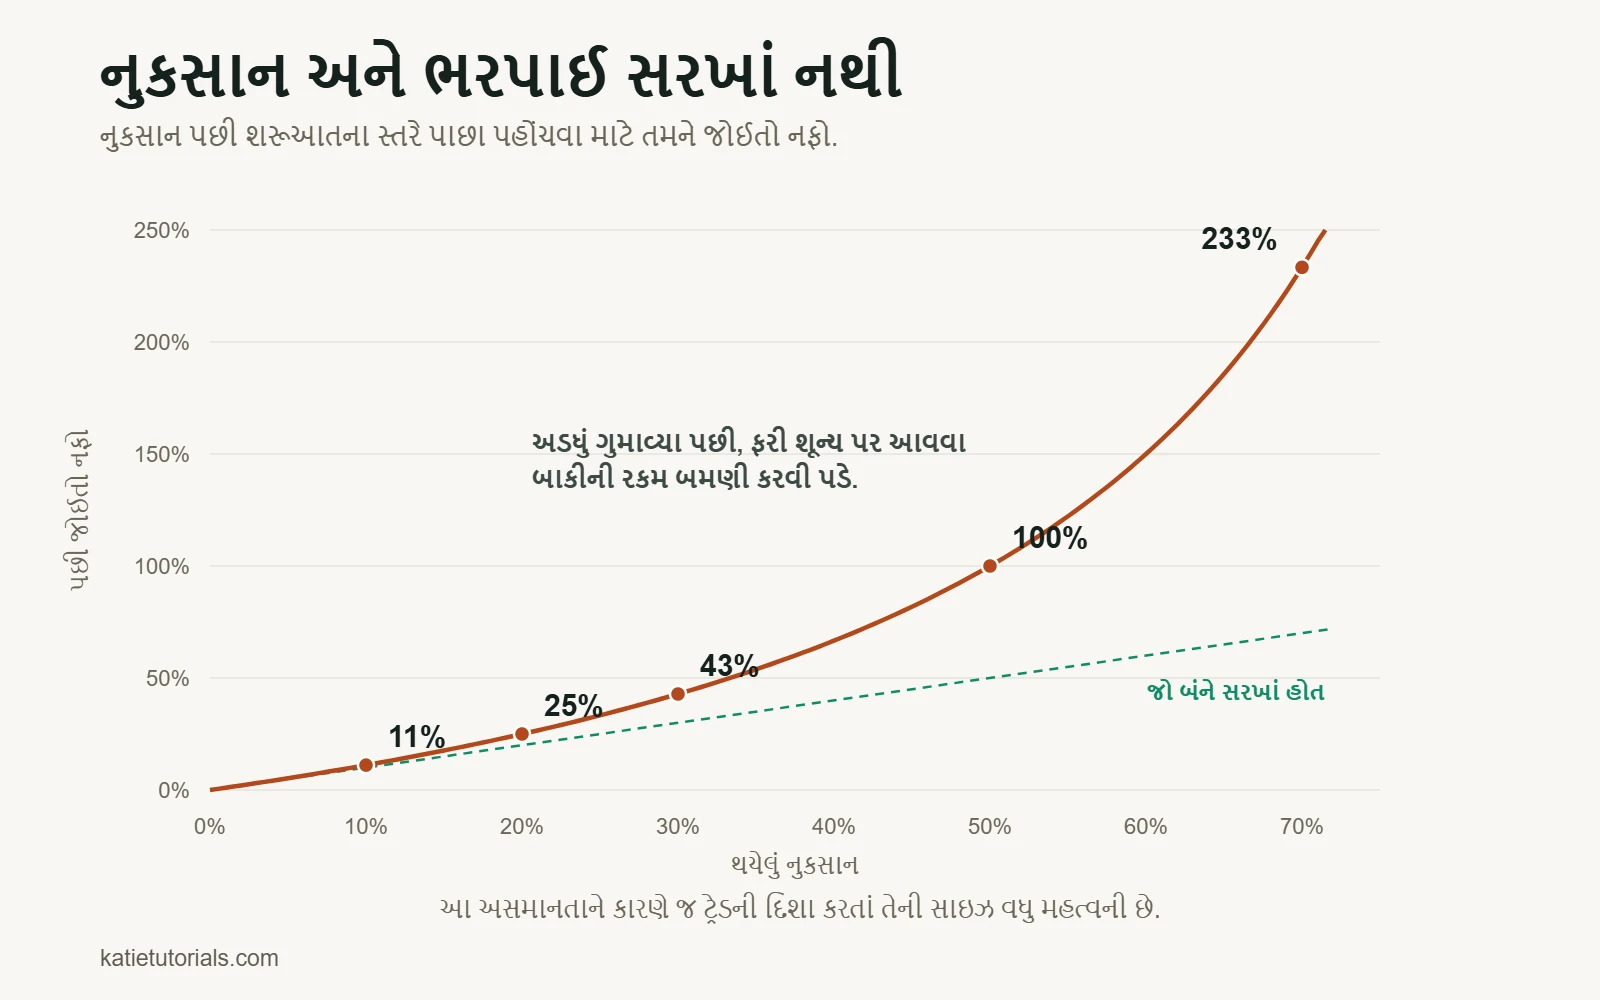
સૌથી નીચેની લાઇનમાં મોટા ભાગના શિખાઉ ટ્રેડરનાં એકાઉન્ટ ખતમ થાય છે. અને નુકસાન સપ્રમાણ નથી હોતું – આ જ વાત લોકો ચૂકી જાય છે. પૈસા ગુમાવવા અને પાછા કમાવા એ એકસરખા કદનું કામ નથી.
| જો તમે આટલું ગુમાવો | ફક્ત પાછા મૂળ સ્તરે પહોંચવા માટે આટલો વધારો જોઈએ |
|---|---|
| 10% | 11% |
| 20% | 25% |
| 30% | 43% |
| 50% | 100% |
| 70% | 233% |
50%ના એકાઉન્ટમાં ઘટાડા (drawdown)ને સરભર કરવા માટે 100% વધારો જોઈએ. જો તમે ભરોસાપાત્ર રીતે 100% કમાઈ શકતા હોત, તો તમે આ વાંચતા ન હોત. એટલે જ સામાન્ય સલાહ એ છે કે કોઈ પણ એક ટ્રેડ પર એકાઉન્ટના 1%થી 2% જોખમ લો. આ આંકડાઓમાં કોઈ જાદુ નથી. તે ફક્ત એટલા નાના છે કે સતત નુકસાનનો સામાન્ય દોર પણ સહન કરી શકાય.
એક પ્રામાણિક ચેતવણી: પોઝિશન સાઇઝ નક્કી કરવાથી નુકસાન કરાવતી સ્ટ્રેટેજી નફો કરાવતી નથી બની જતી. તે તમને એટલો સમય આપે છે કે તમે જાણી શકો કે તમારી પાસે કઈ સ્ટ્રેટેજી છે.
2. તમે નફો વહેલો લઈ લો છો અને નુકસાનને વધવા દો છો
આનું એક નામ પણ છે અને માપ પણ. ટેરેન્સ ઓડિને 10,000 બ્રોકરેજ એકાઉન્ટનો અભ્યાસ કર્યો અને જોયું કે રોકાણકારોએ નફાવાળી પોઝિશન 14.8%ના દરે વેચી અને નુકસાનવાળી પોઝિશન 9.8%ના દરે. બીજા શબ્દોમાં, નફાવાળી પોઝિશન વેચાવાની શક્યતા નુકસાનવાળી કરતાં આશરે 1.5 ગણી વધુ હતી.
પછી તેમણે જોયું કે આગળ શું થયું. પછીના એક વર્ષમાં, વેચી દીધેલી નફાવાળી પોઝિશને રાખી મૂકેલી નુકસાનવાળી પોઝિશન કરતાં 3.4 ટકા પૉઇન્ટ વધુ સારું પ્રદર્શન કર્યું. આ સહજ વૃત્તિ ફક્ત લાગણીભરી નહોતી. તે ઊંધી હતી.
કારણ સમજવું સહેલું છે. નફાવાળી પોઝિશન વેચવાથી નફો હાથમાં આવે છે, અને હાથમાં આવેલો નફો શિસ્ત જેવો લાગે છે. નુકસાનવાળી પોઝિશન પકડી રાખવાથી નુકસાન ચોપડે લખવું પડતું નથી, અને કાગળ પરનું નુકસાન હજી પણ પાછું આવી શકે એવું લાગે છે. બંને પ્લાનનો વેશ પહેરેલા લાગણીભર્યા નિર્ણયો છે.
ઉકેલ ઇચ્છાશક્તિ નથી. ઉકેલ છે એન્ટ્રી પહેલાં બંને એક્ઝિટ નક્કી કરવી, અને પછી તેમને પહેલેથી લેવાયેલા નિર્ણય તરીકે ગણવી. આ વિશે વધુ ટ્રેડમાંથી ક્યારે બહાર નીકળવું પાઠમાં વાંચો.
3. તમે ધારો છો તેના કરતાં ઘણી વધુ વાર ટ્રેડ કરો છો
બ્રેડ બાર્બર અને ટેરેન્સ ઓડિને 1991થી 1996 સુધી એક ડિસ્કાઉન્ટ બ્રોકર પાસેના 66,465 પરિવારોનાં એકાઉન્ટ પર નજર રાખી. એ સમયગાળામાં માર્કેટે વર્ષે 17.9% વળતર આપ્યું. સરેરાશ પરિવારની કમાણી 16.4% હતી. સૌથી વધુ સક્રિય પાંચમા ભાગના ટ્રેડરની કમાણી 11.4% હતી.
તેઓ વર્ષે 6.5 ટકા પૉઇન્ટ પાછળ રહ્યા, અને એટલા માટે નહીં કે તેમણે ખરાબ એસેટ પસંદ કરી. કારણ ખર્ચ હતો. દરેક ટ્રેડ પર સ્પ્રેડ (ખરીદ અને વેચાણ ભાવ વચ્ચેનો તફાવત) ચૂકવવો પડે છે, સામાન્ય રીતે કમિશન પણ, અને ક્યારેક ઓવરનાઇટ ફાઇનાન્સિંગ પણ. આ ખર્ચ નિશ્ચિત છે. નફો નહીં. ચાર ગણું વધુ ટ્રેડ કરો, અને એ જ અનિશ્ચિત આગવા ફાયદા (edge) માટે તમે ચાર ગણું વધુ ચૂકવો છો.
ગયા મહિનાના તમારા ટ્રેડ ગણો. મોટા ભાગના લોકોનો અંદાજ અસલ સંખ્યા કરતાં અડધો હોય છે.
4. બહાર ક્યાં નીકળવું તે તમે ટ્રેડમાં દાખલ થયા પછી જ નક્કી કરો છો
એન્ટ્રી પહેલાં તમારી વિવેકબુદ્ધિ મુક્ત હોય છે. કંઈ દાવ પર નથી હોતું, એટલે તમે ચાર્ટ જોઈને પ્રામાણિકપણે કહી શકો કે કયા બિંદુએ તમારો વિચાર ખોટો સાબિત થશે.
જે ક્ષણે તમે ટ્રેડમાં હો, એ વિવેકબુદ્ધિ એવી વ્યક્તિની બની જાય છે જેના પૈસા દાવ પર છે અને જે એક આંકડાને હલતો જોઈ રહી છે. એ વ્યક્તિ કારણો શોધી કાઢશે. લેવલ ખરેખર તૂટ્યું નથી. એ તો ફક્ત કૅન્ડલની વિક છે. સમાચાર પછી ભાવ પાછો આવશે. એન્ટ્રી પહેલાં આમાંનો એક પણ વિચાર તમને નથી આવતો, અને એ જ બતાવે છે કે આ વિચારો ખરેખર શું છે.
એટલે દરેક એન્ટ્રી પહેલાં ત્રણ આંકડા લખો:
- એ ભાવ, જે વિચારને ખોટો સાબિત કરે. એ તમારો સ્ટોપ-લૉસ છે.
- એ ભાવ, જ્યાં તમે નફો લેશો.
- સ્ટોપ-લૉસ લાગે તો તમે તમારા પોતાના ચલણમાં કેટલા પૈસા ગુમાવશો.
જો તમે આ ત્રણેય ન લખી શકો, તો તમારી પાસે ટ્રેડ નથી. તમારી પાસે ફક્ત એક અભિપ્રાય છે.
5. નુકસાન પછી તરત તમે મોટી સાઇઝથી ટ્રેડ કરો છો
ઘટેલા એકાઉન્ટ અને ખતમ થઈ ગયેલા એકાઉન્ટ વચ્ચેનો ફરક આ જ છે.
એ વખતે તર્ક બરાબર લાગે છે. તમે 200 ગુમાવ્યા, એટલે સામાન્ય કરતાં બમણી સાઇઝનો ટ્રેડ એક જ ઝાટકે એ પાછા લાવી દેશે. હકીકતમાં થાય છે એવું કે તમે મોટી પોઝિશન લો છો, વધુ ખરાબ સેટઅપ પર, ઓછી ધીરજ સાથે, અને એ પણ ત્યારે જ્યારે તમારી વિવેકબુદ્ધિ દિવસના સૌથી નીચલા સ્તરે હોય. પછીનું નુકસાન બમણું થાય છે, અને તે પછીની સાઇઝ ફરી બમણી થાય છે.
એકમાત્ર ભરોસાપાત્ર ઉકેલ યાંત્રિક છે, કારણ કે એ ક્ષણે તમારી વિવેકબુદ્ધિ ઉપલબ્ધ જ નથી હોતી. અગાઉથી એક નિયમ પસંદ કરો અને તેને લખી લો. એક દિવસમાં બે નુકસાન, અને પ્લેટફૉર્મ બંધ. અથવા પૈસામાં લખેલું મહત્તમ દૈનિક નુકસાન, ટકામાં નહીં, જેથી તમે તેની સાથે દલીલ ન કરી શકો.
આનું એક વધુ ગંભીર સ્વરૂપ પણ છે, જેનો ઉલ્લેખ કરવો જરૂરી છે. જો તમે ભાડા કે બિલ માટે જરૂરી પૈસાથી ટ્રેડિંગ કરતા હો, જો તમે તમારા નજીકના લોકોથી તમારા નુકસાનનું કદ છુપાવતા હો, અથવા જો નુકસાન તમારી ઊંઘ, તમારા કામ કે તમારા સંબંધો પર અસર કરતું હોય, તો સમસ્યા હવે પોઝિશન સાઇઝની નથી. ટ્રેડિંગ પણ જુગારની જેમ જ મજબૂરી બની શકે છે, અને એ જ પ્રકારની મદદ કામ આવે છે. સ્ટોપ-લૉસ વિશે બીજો લેખ વાંચતાં પહેલાં આ વિશે કોઈની સાથે વાત કરવી યોગ્ય છે.
6. તમે કોઈ રેકૉર્ડ નથી રાખતા, એટલે એ જ ભૂલ વારંવાર કરો છો
નુકસાન કરતા ટ્રેડરને પૂછો કે નુકસાન કેમ થાય છે, તો સામાન્ય રીતે તમને એક થિયરી સાંભળવા મળશે. તેમને છેલ્લા વીસ ટ્રેડ બતાવવાનું કહો, તો સામાન્ય રીતે તેઓ બતાવી નહીં શકે.
રેકૉર્ડ વિના દરેક નુકસાન અલગ કમનસીબી જેવું લાગે છે. રેકૉર્ડ હોય તો વીસ ટ્રેડમાં જ સામાન્ય રીતે પેટર્ન સ્પષ્ટ થઈ જાય છે, અને સામાન્ય રીતે તે ઉપરની પાંચમાંથી જ એક હોય છે. આ રેકૉર્ડ રાખવો એ આ યાદીમાં સૌથી સસ્તું કામ છે, અને લોકો સૌથી વધુ એને જ છોડી દે છે. તે કેવી રીતે કરવું તે વિશે વધુ માહિતી ટ્રેડિંગ જર્નલ રાખવા વિશેના પાઠમાં છે.
પહેલા ટ્રેડ પહેલાં જ થતી ભૂલો
ઉપરનાં છએ છ કારણો સ્ક્રીન સામે ઉદ્ભવે છે. બીજો એક સમૂહ છે, જે તમે કોઈ પણ ઑર્ડર મૂકો તે પહેલાં જ નક્કી થઈ ચૂક્યો હોય છે, અને ટ્રેડ દરમિયાન એ ભૂલો દેખાતી ન હોવાથી ભાગ્યે જ તેમને દોષ મળે છે.
કોઈ લેખિત પ્લાન નથી
મગજમાં રાખેલી સ્ટ્રેટેજી નહીં. લખેલી, એવી જગ્યાએ જ્યાં તમે તેને ફરી વાંચી શકો: તમે કયો સેટઅપ લો છો, કઈ સાઇઝ, ક્યાં બહાર નીકળો છો, અને શું થાય તો તમે એ દિવસ માટે ટ્રેડિંગ બંધ કરો છો. જે લખેલું નથી, તે તૂટી શકતું નથી. એ આઝાદી જેવું લાગે છે, પણ ખરેખર એ જ સમસ્યા છે. જેનું સરખામણી માટે કોઈ નક્કી સ્વરૂપ જ નથી, તેમાં તમે સુધારો નથી કરી શકતા.
ટિપ્સ, સિગ્નલ અને બીજાના વિશ્વાસના ભરોસે ટ્રેડિંગ
ઉછીના લીધેલા ટ્રેડમાં કોઈ એક્ઝિટ નથી હોતી, કારણ કે આત્મવિશ્વાસ બીજા કોઈનો હતો અને તે તમારામાં ટ્રાન્સફર નથી થતો. જ્યારે ટ્રેડ તમારી વિરુદ્ધ જાય, ત્યારે પૂછવા માટે કંઈ નથી હોતું. આ જ કારણે નુકસાન કરાવતી સિગ્નલ સર્વિસ છોડવી એટલી મુશ્કેલ હોય છે: જે વસ્તુ તમને કહી શકે કે તે કામ નથી કરતી, તે તમે ક્યારેય બનાવી જ નહોતી.
એક પૂરા રાઉન્ડ (એન્ટ્રી અને એક્ઝિટ)નો ખર્ચ કેટલો છે, તે ન જાણવું
મોટા ભાગના શિખાઉ ટ્રેડર કહી શકે છે કે તેઓ કેટલો નફો ઇચ્છે છે, પણ અંદર જવા અને બહાર નીકળવાનો ખર્ચ નહીં. સ્પ્રેડ, કમિશન, અને જ્યાં લાગુ પડે ત્યાં ઓવરનાઇટ ફાઇનાન્સિંગ. આ ખર્ચ દરેક ટ્રેડમાંથી કપાય છે, નફાવાળો હોય કે નુકસાનવાળો, અને નાની સાઇઝમાં તે પરિણામનો લોકોની અપેક્ષા કરતાં ઘણો મોટો ભાગ હોય છે.
| જો એક પૂરા રાઉન્ડનો ખર્ચ હોય | અને તમારો ટાર્ગેટ હોય | તો ખર્ચ તમારા ટાર્ગેટનો આટલો ભાગ છે |
|---|---|---|
| $2 | $20 | 10% |
| $2 | $50 | 4% |
| $2 | $100 | 2% |
| $5 | $20 | 25% |
સૌથી ઉપરની અને સૌથી નીચેની લાઇન બતાવે છે કે નાના અને વારંવારના ટ્રેડ દેખાય છે તેના કરતાં ઘણા વધુ મુશ્કેલ કેમ છે. એવા ટ્રેડમાં તમારી સ્પર્ધા માર્કેટ સાથે નથી. પહેલાં તમારી સ્પર્ધા તમારા પોતાના ખર્ચ સાથે છે.
પહેલા જ મહિનામાં એકસાથે પાંચ વસ્તુમાં ટ્રેડિંગ
દરેક ઇન્સ્ટ્રુમેન્ટના પોતાના કલાકો હોય છે, પોતાની સામાન્ય રેન્જ હોય છે, સમાચાર પર પોતાની પ્રતિક્રિયા હોય છે. પાંચ પર નજર રાખવાનો અર્થ છે એકેયને ન શીખવું. તેનો અર્થ એ પણ છે કે તમે ક્યારેય કહી નહીં શકો કે નુકસાનવાળું અઠવાડિયું સ્ટ્રેટેજીને કારણે હતું કે એ હકીકતને કારણે કે તમને ખબર નહોતી કે તેમાંથી એક 15:00 વાગ્યે હલે છે. જ્યાં સુધી એકમાં પચાસ ટ્રેડ ન થાય, ત્યાં સુધી એક જ ઇન્સ્ટ્રુમેન્ટ.
જો તમને આ પાના પરનાં દસેય કારણોનો સાર જોઈએ, તો એ છે કે તેમાંથી લગભગ કોઈ પણ ચાર્ટ વાંચવા વિશે નથી.
તમારું કારણ કયું છે તે કેવી રીતે શોધવું
આગામી વીસ ટ્રેડ લો અને સાત બાબતો નોંધો. કોઈ ફેન્સી સ્પ્રેડશીટની જરૂર નથી, એક નોટબુક પૂરતી છે.
- તારીખ અને ઇન્સ્ટ્રુમેન્ટ.
- તમે એન્ટ્રી કેમ લીધી, એક વાક્યમાં, ક્લિક કરતાં પહેલાં લખેલું.
- તમે યોજેલો સ્ટોપ-લૉસ અને ટાર્ગેટ.
- તમે ખરેખર ક્યાં બહાર નીકળ્યા.
- તમે એકાઉન્ટના કેટલા ટકા જોખમમાં મૂક્યા.
- તમે તમારા પોતાના પ્લાનનું પાલન કર્યું કે નહીં, હા કે ના.
- તમને કેવું લાગ્યું, બે-ત્રણ શબ્દોમાં.
પછી એ વીસ ફરી વાંચો અને ગણો. જો જોખમની ટકાવારી ઉપર-નીચે થતી હોય, તો કારણ નંબર એક. જો તમારાં નુકસાન સતત તમારા નફા કરતાં મોટાં હોય, તો કારણ નંબર બે. જો તમારી ધારણા કરતાં વધુ લાઇનો હોય, તો કારણ નંબર ત્રણ. જો યોજેલી અને વાસ્તવિક એક્ઝિટ વારંવાર અલગ પડતી હોય, તો કારણ નંબર ચાર. જો નુકસાનવાળી લાઇન પછી સાઇઝ ઊછળે, તો કારણ નંબર પાંચ.
“હા કે ના”વાળી કૉલમ આ પાના પરની સૌથી ઉપયોગી વસ્તુ છે. તે બે સાવ અલગ સમસ્યાઓને જુદી પાડે છે. જો તમે પ્લાનનું પાલન કર્યું અને છતાં નુકસાન થયું, તો સમસ્યા સ્ટ્રેટેજીની છે. જો પાલન ન કર્યું, તો સ્ટ્રેટેજીની ક્યારેય કસોટી જ નથી થઈ, અને તેને બદલવાથી તમને કંઈ જાણવા નહીં મળે.
એ નવ મહિના, જ્યારે મેં ખોટી વસ્તુને દોષ આપ્યો
લગભગ નવ મહિના હું નુકસાન કરતી રહી, અને એમાંના મોટા ભાગના સમય સુધી મને ખાતરી હતી કે સમસ્યા સ્ટ્રેટેજીની છે. નુકસાનનો દરેક દોર મને વધુ સારી સ્ટ્રેટેજી શોધવા મોકલી દેતો. બીજું ઇન્ડિકેટર, નિયમોનો બીજો સેટ, કંઈક એવું જે તૂટેલું ન હોય.
તૂટેલી વસ્તુ સ્ટ્રેટેજી નહોતી. જોખમ વ્યવસ્થાપન જ બિલકુલ નહોતું. એક ટ્રેડ પર હું કેટલું ગુમાવવા તૈયાર છું, એવી કોઈ નક્કી રકમ મારી પાસે નહોતી, એટલે સાઇઝ મને કેટલી ખાતરી લાગે છે તેની સાથે બદલાતી રહેતી, અને સૌથી ખરાબ નિર્ણયો પહેલાં જ મને હંમેશાં સૌથી વધુ ખાતરી લાગતી.
આખરે જ્યારે મેં દરેક ટ્રેડ પર જોખમની રકમ નક્કી કરી અને તેને બદલવાનું બંધ કર્યું, ત્યારે નુકસાનનો દોર અટકી ગયો. એ અઠવાડિયે મારું વિશ્લેષણ સુધર્યું હતું એટલે નહીં, કારણ કે એ નહોતું સુધર્યું. એ જ નિર્ણયો, યોગ્ય સાઇઝ સાથે, એવા ખાડામાં ભેગા થતા બંધ થઈ ગયા, જેમાંથી હું બહાર ન નીકળી શકું.
આ એક ફેરફારે જ એકાઉન્ટને શૂન્ય સુધી પહોંચતું અટકાવ્યું, અને એટલે જ આ યાદીની પહેલી બાબત એન્ટ્રી સંબંધિત કંઈ નહીં, પણ પોઝિશન સાઇઝ છે.
એક ફેરફાર, જે આંકડાને સૌથી વધુ બદલે છે
જો તમે ફક્ત એક જ વસ્તુ સુધારો, તો સાઇઝ સુધારો. એ વિવેકબુદ્ધિ નહીં, ગણિત છે, એટલે એ એવા દિવસોએ પણ કામ કરે છે જ્યારે તમારી વિવેકબુદ્ધિ કામ નથી કરતી.
એન્ટ્રી પહેલાં, આ ક્રમમાં ગણતરી કરો:
- એકાઉન્ટ 2,000 છે. તેનો એક ટકો 20 છે. આ ટ્રેડમાં તમારું વધુમાં વધુ નુકસાન આટલું જ હોઈ શકે.
- એન્ટ્રી 50.00 છે અને સ્ટોપ-લૉસ 47.00, એટલે દરેક યુનિટ પર 3.00નું જોખમ છે.
- 20ને 3 વડે ભાગતાં 6 આવે. તમે 6 યુનિટ ખરીદો છો, એ સંખ્યા નહીં જે યોગ્ય લાગતી હતી.
ક્રમ મહત્ત્વનો છે. નુકસાન કરતા મોટા ભાગના ટ્રેડર પહેલાં સાઇઝ પસંદ કરે છે અને પછી તેમાં બંધબેસે એવો સ્ટોપ-લૉસ શોધે છે. ઊંધી રીતે કરો: માર્કેટ તમારો સ્ટોપ-લૉસ નક્કી કરે છે અને ગણિત તમારી સાઇઝ. આ વિશે વધુ માટે ટ્રેડિંગમાં જોખમ વ્યવસ્થાપન જુઓ.
સામાન્ય પ્રશ્નો
ટ્રેડિંગમાં સૌથી મોટી ભૂલ કઈ છે?
તે એકાઉન્ટને કેટલી ઝડપથી ખતમ કરે છે એ રીતે માપો, તો એક ટ્રેડ પર વધુ પડતું જોખમ લેવું. તે કેટલા લોકોને અસર કરે છે એ રીતે માપો, તો લેખિત પ્લાન ન હોવો, કારણ કે જ્યારે તોડવા જેવું કંઈ જ ન હોય ત્યારે આ પાના પરની બાકીની દરેક ભૂલ વધુ સહેલી બની જાય છે. બંને એકબીજા સાથે જોડાયેલી છે: પ્લાન મોટે ભાગે સાઇઝ વિશેના એવા નિર્ણયોનો સમૂહ છે, જે તમે શાંત હતા ત્યારે લીધા હતા.
શું મોટું એકાઉન્ટ આનો ઉકેલ લાવશે?
ના. ઉપરનો દરેક આંકડો ટકાવારી છે, અને ટકાવારીને એ વાતની કોઈ પરવા નથી કે એકાઉન્ટમાં કેટલા પૈસા છે. દરેક ટ્રેડ પર 20% જોખમ લેનાર ટ્રેડર 50,000નું એકાઉન્ટ પણ એ જ રીતે ગુમાવે છે જે રીતે 500નું ગુમાવ્યું હતું, બસ શરૂઆતમાં થોડું ધીમે અને અંતે વધુ મોંઘું.
શું મારે ડેમો એકાઉન્ટ પર પાછા જવું જોઈએ?
પ્લેટફૉર્મ શીખવા માટે, હા. ઉપરનાં છ કારણોમાંથી કોઈને સુધારવા માટે, મોટે ભાગે ના. છમાંથી પાંચ કારણો લાગણી સંબંધિત છે, અને જ્યારે પૈસા સાચા ન હોય ત્યારે લાગણી પણ હોતી નથી. ખૂબ નાનું લાઇવ એકાઉન્ટ તમને તમારા વિશે મોટા ડેમો એકાઉન્ટ કરતાં વધુ શીખવે છે.
નુકસાન અટકતાં કેટલો સમય લાગશે?
આનો કોઈ પ્રામાણિક આંકડો નથી, અને જે કોઈ તમને આંકડો આપે છે તે કંઈક વેચી રહ્યું છે. તમે જે માપી શકો છો તે એ છે કે તમારું સરેરાશ નુકસાન નાનું થઈ રહ્યું છે કે નહીં, અને તમારી જર્નલની “હા કે ના”વાળી કૉલમમાં મોટે ભાગે હા આવવા લાગી છે કે નહીં. આ બંને બાબતો બેલેન્સ કરતાં પહેલાં બદલાય છે.
સમસ્યા મારી સ્ટ્રેટેજીમાં છે કે મારામાં?
વીસ નોંધાયેલા ટ્રેડ તમને કહી દેશે, અને બીજું કંઈ નહીં કહે. મોટા ભાગના લોકો માની લે છે કે સ્ટ્રેટેજી જ સમસ્યા છે, તેને બદલી નાખે છે, અને એટલે ક્યારેય કોઈ એક પદ્ધતિના વીસ ટ્રેડ સુધી પહોંચતા જ નથી. એ પોતે જ પૈસા ગુમાવવાનું એક કારણ છે, અને કદાચ બધામાં સૌથી સામાન્ય.
ટૂંકમાં
જે ટ્રેડર પૈસા ગુમાવવાનું બંધ કરે છે, તેઓ ભાગ્યે જ વધુ સારું સિગ્નલ શોધીને એમ કરે છે. તેઓ દરેક ટ્રેડને એટલો નાનો રાખે છે કે ખોટા પડવાનું સહન થઈ શકે, ઓછા ટ્રેડ લે છે, એન્ટ્રી પહેલાં એક્ઝિટ લખે છે, અને એટલો પ્રામાણિક રેકૉર્ડ રાખે છે કે તેની સાથે દલીલ કરી શકાય.
આમાં કંઈ રોમાંચક નથી, અને આમાંનું કંઈ વેચાણ માટે નથી. જે કામ નથી કરતું તે બધું દૂર કર્યા પછી જે બચે છે, તે બસ આ જ છે.