Rizikos valdymas prekyboje – tai du sprendimai, priimami prieš įeinant į sandorį, ir vienas aritmetinis veiksmas, kuris iš jų išplaukia. Sprendimai yra tokie: kiek pinigų šis sandoris gali tau kainuoti ir kur kaina įrodo, kad tavo idėja klaidinga. Aritmetika šiuos du skaičius paverčia tavo pozicijos dydžiu.
Dauguma pradedančiųjų daro atvirkščiai. Pirmiausia jie pasirenka dydį, nes apvalus skaičius atrodo tinkamas, o tada ieško jam tinkančio stop-loss (nuostolių ribojimo pavedimo). Vien ši apversta tvarka sužlugdė daugiau sąskaitų nei bet kuris indikatorius.
Sandoris, po kurio tai tapo taisykle
Šią pamoką išmokau brangiai. Laukiau slankiųjų vidurkių susikirtimo vienoje valiutų poroje, o kai jis įvyko, buvau tokia tikra dėl signalo, kad į vieną sandorį sudėjau beveik pusę savo depozito. Stebėjau, kaip žvakė paskutinėmis sekundėmis apsisuka prieš mane.
Tą akimirką rizikos valdymas liovėsi būti kažkur perskaityta fraze ir tapo taisykle. Nuo tada ji nepajudinama:
Niekada ne daugiau kaip nedidelis balanso procentas vienam sandoriui, kad ir koks įtikinamas atrodytų indikatorius.
Atkreipk dėmesį, kas ten buvo ne taip, nes kalta buvo ne analizė. Susikirtimas galėjo būti visai geras signalas. Klaida buvo ta, kad leidau dydį nustatyti pasitikėjimui. Pasitikėjimas – blogiausias įmanomas kriterijus, nes jis didžiausias būtent tada, kai tuoj prarasi atsargumą.
Viena taisyklė universali, viena dalis – ne
Prieš pradedant skaičiuoti, verta atskirti du dalykus, nes jie ne visada eina kartu.
Limitas yra universalus. Kuo beprekiautum ir kaip tavo platforma bevadintų išėjimą, yra procentas, kurį viršijus viena klaidinga prognozė padaro žalos, kurios nebeatitaisysi. Tai galioja akcijoms, ateities sandoriams ir neatidėtiniams valiutų sandoriams, lygiai taip pat ir bet kuriam fiksuoto laiko produktui, kuriame pagal pačią jo konstrukciją rizikuojama visa suma. Jei jau ką, kuo mažiau kontroliuoji išėjimą, tuo daugiau naštos tenka įėjimo dydžiui.
Dydžio aritmetika – ne. Toliau aprašyti žingsniai remiasi prielaida, kad išėjimo kainą pasirenki tu, o tai apima akcijas, ateities sandorius, neatidėtinę valiutų rinką ir CFD. Jei tavo išėjimą nustato produktas, o ne tu, pereik prie skyrių apie bendrą riziką ir apie laimėjimų dalį (win rate). Dalyba tau netiks, bet visa, kas aplink ją, galioja.
1 žingsnis: nuspręsk, kiek tau gali kainuoti vienas sandoris
Pirmiausia nustatyk, kokią sąskaitos dalį gali pasiimti vienas nuostolingas sandoris. Užrašyk tai procentais vieną kartą ir niekada nesiderėk dėl to iš naujo prekybos sesijos metu.
Įprasta praktika – nuo 1 % iki 2 %. Šie skaičiai nėra stebuklingi. Jie tiesiog pakankamai maži, kad įprasta nesėkmių virtinė būtų išgyvenama, o penki ar šeši nuostoliai iš eilės yra normalu. Moneta penkis kartus iš eilės skaičiumi atvirsta maždaug kartą iš 32 bandymų.
| Sąskaita | 1 % vienam sandoriui | 2 % vienam sandoriui |
|---|---|---|
| $1 000 | $10 | $20 |
| $5 000 | $50 | $100 |
| $10 000 | $100 | $200 |
| $25 000 | $250 | $500 |
| $100 000 | $1 000 | $2 000 |
Jei šie skaičiai atrodo per maži, kad dėl jų apskritai verta prekiauti, pirmiausia reikia susitvarkyti su šiuo jausmu, o ne su procentu. Rizikos lygis, pasirinktas todėl, kad pelnas atrodo nuobodus, – būtent taip sąskaita ir ištirpsta. Daugiau apie tai rasi pamokoje kodėl nuolat prarandi pinigus.
2 žingsnis: rask vietą, kur klysti, o ne kur tau patogu
Stop-loss turi būti ties kaina, kuri parodo, kad idėja buvo klaidinga. Žemiau struktūros, nuo kurios prekiauji, už lygio, kuris turėjo atsilaikyti, už svyravimo taško, kuris apibrėžė judėjimą. Tai teiginys apie grafiką.
Tai nėra teiginys apie tavo sąskaitą. Stop-loss, padėtas „taip toli, kiek galiu sau leisti“, yra ne stop-loss, o tiesiog viltis. Jei teisingas stop-loss yra per toli, kad tilptų į tavo riziką, atsakymas – mažesnė pozicija, bet niekada ne artimesnis stop-loss.
3 žingsnis: leisk aritmetikai nustatyti dydį
Kai turi šiuos du skaičius, pozicijos dydis visai nebėra sprendimas. Tai dalyba.
- Rizika pinigais = sąskaita × rizika vienam sandoriui. Kai sąskaita $10 000, o rizika 1 %, tai $100.
- Rizika vienam vienetui = įėjimo kaina − stop-loss kaina. Įėjimas $50,00, stop-loss $47,00 – tai $3,00 vienai akcijai.
- Pozicijos dydis = rizika pinigais ÷ rizika vienam vienetui. $100 ÷ $3,00 = 33 akcijos.
Trisdešimt trys akcijos po $50 – tai $1 650 pozicija, kai sąskaita $10 000. Ne todėl, kad $1 650 atrodė tinkama suma, o todėl, kad tik esant tokiam dydžiui klaida kainuoja lygiai tiek, kiek nusprendei, kad ji gali kainuoti.
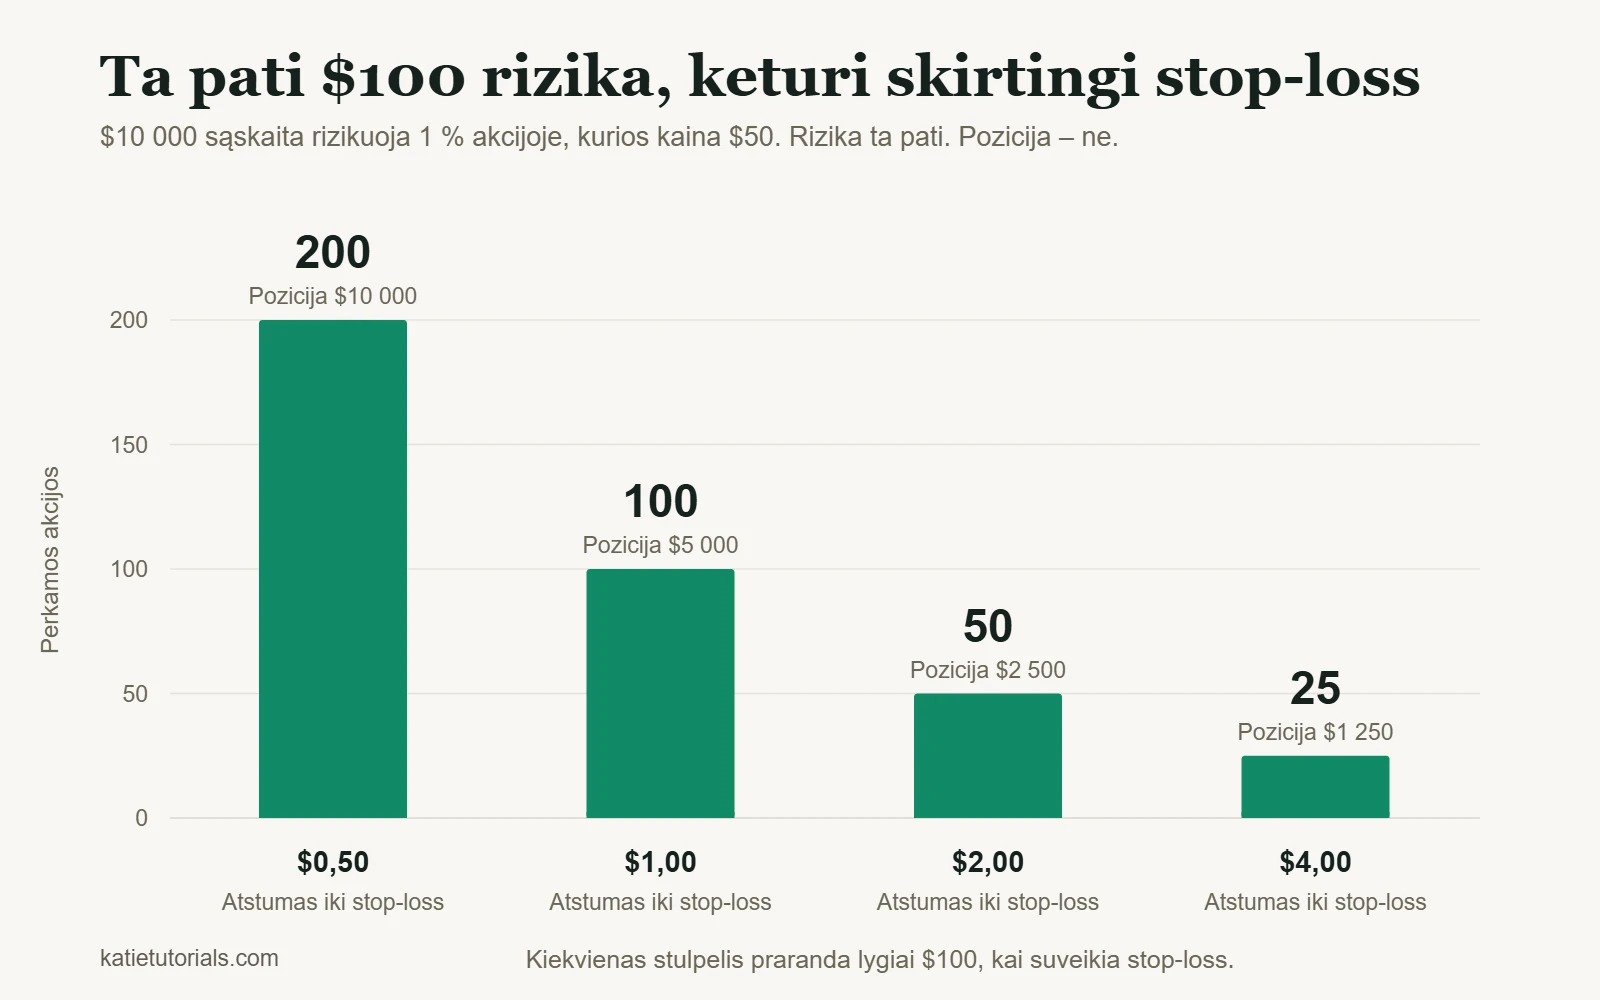
Pakeisk stop-loss, ir kartu pasikeis dydis. Tai žmones stebina, todėl štai tas pats, kai rizika kiekvienoje eilutėje lieka $100:
| Atstumas iki stop-loss | Kiek akcijų gali nupirkti | Pozicijos vertė, kai kaina $50 |
|---|---|---|
| $0,50 | 200 | $10 000 |
| $1,00 | 100 | $5 000 |
| $2,00 | 50 | $2 500 |
| $3,00 | 33 | $1 650 |
| $4,00 | 25 | $1 250 |
Artimas stop-loss nereiškia mažesnės rizikos. Jis reiškia didesnę poziciją su ta pačia rizika, o didesnė pozicija dažniau uždaroma suveikus stop-loss. Tolimas stop-loss taip pat nereiškia didesnės rizikos. Jis reiškia mažiau akcijų. Rizika kiekvienoje eilutėje liko $100.
Įrašyk savo skaičius:
Pozicijos dydžio skaičiuoklė
Niekas niekur nesiunčiama. Skaičiuojama tavo naršyklėje.
4 žingsnis: ribok visų pozicijų riziką, ne tik kiekvieno sandorio
Penkis kartus rizikuoti po 1 % skamba kaip 5 %. Bet tai 5 % tik tada, jei tie penki sandoriai nesusiję. Keturios ilgosios pozicijos tame pačiame sektoriuje arba keturios valiutų poros, kuriose visose yra doleris, veikiau yra vienas sandoris, padalytas į keturias dalis, ir suklys jos visos kartu.
Todėl turėk antrą limitą – bendrai atvirai rizikai. Jei viskas vienu metu pasiektų stop-loss, kiek kainuotų ta diena? Svarbus būtent šis skaičius, ir jis paprastai didesnis, nei žmonės mano.
Ką iš tikrųjų sako 3-5-7 taisyklė
Šis klausimas kyla nuolat, tad paaiškinsiu paprastai. 3-5-7 taisyklė – tai rizikos sistema su trimis limitais:
- 3 % – didžiausia rizika bet kuriam vienam sandoriui.
- 5 % – didžiausia bendra rizika visose tuo pačiu metu atvirose pozicijose.
- 7 % – mažiausias skirtumas, kuriuo tavo pelningi sandoriai turėtų lenkti nuostolingus.
Tai protinga struktūra, ir ji pabrėžia tą patį, ką ir ankstesnė pastraipa: vien limito vienam sandoriui neužtenka. Dvi sąžiningos išlygos. Šie skaičiai sutartiniai, o ne tyrimų išvada, taigi joks tyrimas neįrodė, kad 3, 5 ir 7 yra teisingi. O 3 % vienam sandoriui pradedančiajam yra gana agresyvu. Daugelis patyrusių prekiautojų rizikuoja trečdaliu tiek.
5 žingsnis: žinok, kokios laimėjimų dalies reikia tavo santykiui
Rizika vienam sandoriui pasako, kiek kainuoja nuostolis. Ji nieko nepasako apie tai, ar strategija uždirba. Tai priklauso nuo dviejų dalykų kartu: kiek uždirbi, kai tavo prognozė pasiteisina, palyginti su tuo, kiek prarandi, kai ji nepasiteisina, ir kaip dažnai ji pasiteisina.
Šie du dalykai tvirtai susieti. Kai žinai savo pelno ir rizikos santykį, laimėjimų dalis, kurios reikia nuliniam rezultatui (break-even), jau nustatyta, ir ją gali apskaičiuoti viena dalyba.
| Jei tavo pelningi sandoriai verti | Nulinį rezultatą pasieki, kai laimėjimų dalis | Mažiau – ir prarandi pinigus |
|---|---|---|
| 1× tavo rizikos | 50 % | Įskaičiavus išlaidas, neužtenka net monetos metimo |
| 1,5× | 40 % | Šeši nuostoliai iš dešimties išgyvenami |
| 2× | 33 % | Du iš trijų sandorių gali būti klaidingi |
| 3× | 25 % | Trys iš keturių gali būti klaidingi |
| 5× | 17 % | Penki iš šešių gali būti klaidingi |
Dar kartą perskaityk trečią eilutę, nes būtent ji keičia tai, kaip žmonės prekiauja. Esant santykiui 2 : 1, gali klysti dviejuose trečdaliuose sandorių ir vis tiek likti pelne. Aukšta laimėjimų dalis nėra tikslas, o jos vaikymasis – būtent tai, kas priverčia prekiautojus fiksuoti mažytį pelną ir laikyti didelius nuostolius.
Formulė: vienetas, padalytas iš vieneto ir santykio sumos. Esant 2 : 1, tai 1 ÷ 3, t. y. 33 %. Pridėk šiek tiek kainų skirtumui (spread) ir komisiniam mokesčiui, nes jie atskaitomi iš kiekvieno sandorio, nesvarbu, ar jis pelningas, ar ne.
Tai ir sąžiningas strategijos patikrinimas. Stebėk savo tikrąjį vidutinį pelną, tikrąjį vidutinį nuostolį ir tikrąją laimėjimų dalį per penkiasdešimt sandorių. Jei skaičiai nepasiekia tavo eilutės slenksčio, jokie pozicijos dydžio skaičiavimai strategijos neišgelbės. Dydis lemia, kiek ilgai išsilaikysi, o ne ar laimėsi.
Klaida, kurią daro beveik visi
Stebėk eiliškumą, nes būtent čia viskas ir sugenda:
| Ką daro dauguma | Kas iš tikrųjų veikia |
|---|---|
| Pasirenka pozicijos dydį, kuris atrodo tinkamas | Pirmiausia pasirink riziką pinigais |
| Randa stop-loss, tinkantį tam dydžiui | Rask stop-loss, kurį pateisina grafikas |
| Riziką sužino tik po fakto | Padalyk ir gauk dydį |
| Patraukia stop-loss, kai kaina prie jo priartėja | Palik jį ten, kur padėjai |
Kairysis stulpelis leidžia dydį nustatyti emocijoms. Dešinysis – aritmetikai. Būtent tai ir svarbiausia, nes aritmetikai nebūna blogo ryto.
Dažniausiai užduodami klausimai
Kiek pradedantysis turėtų rizikuoti vienam sandoriui?
Įprastas atspirties taškas – vienas procentas, ir yra rimtų argumentų rizikuoti dar mažiau, kol dar mokaisi. Mažas skaičius pradžioje nėra lėto uždarbio klausimas. Esmė – išlaikyti sąskaitą pakankamai gyvą, kad pasiektum tuos penkiasdešimt ar šimtą sandorių, kurių reikia, kol apskritai gali pasakyti, ar tavo metodas veikia.
Kaip apskaičiuoti pozicijos dydį?
Padalyk pinigų sumą, kurią sutinki prarasti, iš atstumo tarp įėjimo ir stop-loss. Sąskaita $10 000, rizika 1 %, taigi $100. Įėjimas $50, stop-loss $47, taigi $3 vienai akcijai. $100 padalyta iš $3 – 33 akcijos. Aukščiau esanti skaičiuoklė atlieka tą patį skaičiavimą.
Ar stop-loss garantuoja mano didžiausią nuostolį?
Ne, ir dauguma straipsnių šia tema to nepasako. Įprastas stop-loss yra nurodymas parduoti rinkos kaina, kai tam tikra kaina pasiekiama, o ne tos kainos pažadas. Per kainos tarpą ar staigų judėjimą pavedimas gali būti įvykdytas gerokai žemiau. Dažniausi atvejai – tarpai per naktį ir savaitgalį bei suplanuotos naujienos. Garantuotas stop-loss, jei brokeris jį siūlo, paprastai kainuoja platesnį kainų skirtumą arba mokestį. Tai nereiškia, kad stop-loss nenaudingas. Tai reiškia, kad blogiausias scenarijus yra šiek tiek blogesnis, nei rodo aritmetika, ir tai dar viena priežastis nerizikuoti pagal viršutinę savo rizikos intervalo ribą.
Ar turėčiau patraukti stop-loss, jei sandoris juda prieš mane?
Patraukus stop-loss toliau, žinomas nuostolis virsta nežinomu, ir tai dažniausias būdas, kaip 1 % nuostolis tampa 10 % nuostoliu. Patraukti stop-loss arčiau, kad apsaugotum pelną, kai sandoris jau pajudėjo tau palankia kryptimi, – visai kitas veiksmas, ir jį galima pateisinti. Patikrinimas paprastas. Jei jį trauki tam, kad stop-loss nesuveiktų, sustok.
Trumpai
Pirmiausia nuspręsk dėl pinigų. Leisk grafikui nuspręsti dėl stop-loss. Padalyk vieną iš kito ir priimk bet kokį gautą dydį. Turėk antrą limitą viskam, kas atvira tuo pačiu metu.
Keturi sakiniai, ir jie pranoksta bet kurį indikatorių, kurį kada nors įsidiegsi.